In den ersten drei Quartalen belief sich das Finanzierungsvolumen auf 92,5 Milliarden US-Dollar, und die weltweiten privaten Finanzierungen im Bereich der kommerziellen Raumfahrt werden voraussichtlich zum ersten Mal die Marke von 100 Milliarden US-Dollar durchbrechen.
Wie steht China im globalen Raumfahrt-Boom?
Am 13. Oktober veröffentlichte das frühe Wagniskapitalunternehmen Space Capital seinen Bericht für das dritte Quartal, wonach die weltweiten privaten Finanzierungen für die kommerzielle Raumfahrt in diesem Jahr voraussichtlich zum ersten Mal in der Geschichte 1000 Milliarden US-Dollar übersteigen.
Dieses Unternehmen verfolgt Daten zu Raumfahrtinvestitionen seit 2017 und veröffentlicht vierteljährlich den Bericht „Space IQ“ (Quartalsbericht für Raumfahrtinvestitionen). Es handelt sich derzeit um einen der längsten fortlaufend verfolgten Datensätze für private Raumfahrtinvestitionen der Branche.
In dem Bericht findet sich eine wenig auffällige Beschreibung, die besagt, dass das Finanzierungsvolumen Chinas im Bereich der weltraumbezogenen Infrastruktur in den ersten drei Quartalen bereits das 2,7-fache des gesamten Jahres 2025 erreicht hat, und dies wird als erster Punkt der asiatischen Highlights aufgeführt.
Wie die Zahl von 2,7 zustande kommt und welche Position die inländischen Unternehmen in dieser Tabelle einnehmen, sind die aufschlussreichsten Fragen des Berichts für chinesische Leser.
Space Capital ist ein auf den Raumfahrtsektor spezialisiertes frühes Wagniskapitalunternehmen, das seit 2017 vierteljährlich den Space-IQ-Bericht veröffentlicht. Es unterteilt die weltweiten privaten Finanzierungen in kommerzielle Raumfahrtunternehmen in drei Ebenen für die Statistik: Infrastruktur (Trägerraketen, Satellitenfertigung, Bodenausrüstung), Verteilung (Konstellationsbetrieb, Kommunikationsnetze) und Anwendungen (Fernerkundungsdaten, Navigationsdienste, nachgelagerte Szenarien).
Chad Anderson, der CEO, ist der Hauptautor. Der Begriff „Investition“ im Bericht bezieht sich auf private Finanzierungen von Wagniskapital und Staatsfonds in Startups, nicht auf den Marktwert des Sekundärmarktes.
Um das Volumen dieses Jahres zu verstehen, braucht man einen historischen Maßstab.
Anderson sagte: „Wir dachten alle, dass 2021 ein verrückter Markt war, aber im Vergleich zur heutigen Situation war dieses Jahr nur ein kleiner Lichtpunkt.“
Der Boom des Jahres 2021 wurde durch Börsengänge per SPAC-Übernahme angetrieben, viele Unternehmen konnten ihre Leistungsversprechen nach dem Börsengang nicht einlösen, und ihre Aktienkurse sind stark zurückgegangen.
Diese Runde ist völlig anders. In diesem Sommer schloss SpaceX einen Börsengang mit 85,7 Milliarden US-Dollar ab und wurde damit zum größten Exit in der Geschichte des Wagniskapitals.
Allein im zweiten Quartal flossen 31,6 Milliarden US-Dollar an 129 Raumfahrtunternehmen. Zusammen mit der Unterstützung durch Staatsfonds und Verteidigungsausgaben gelangen Bargeld und Regierungsaufträge in die Branche.
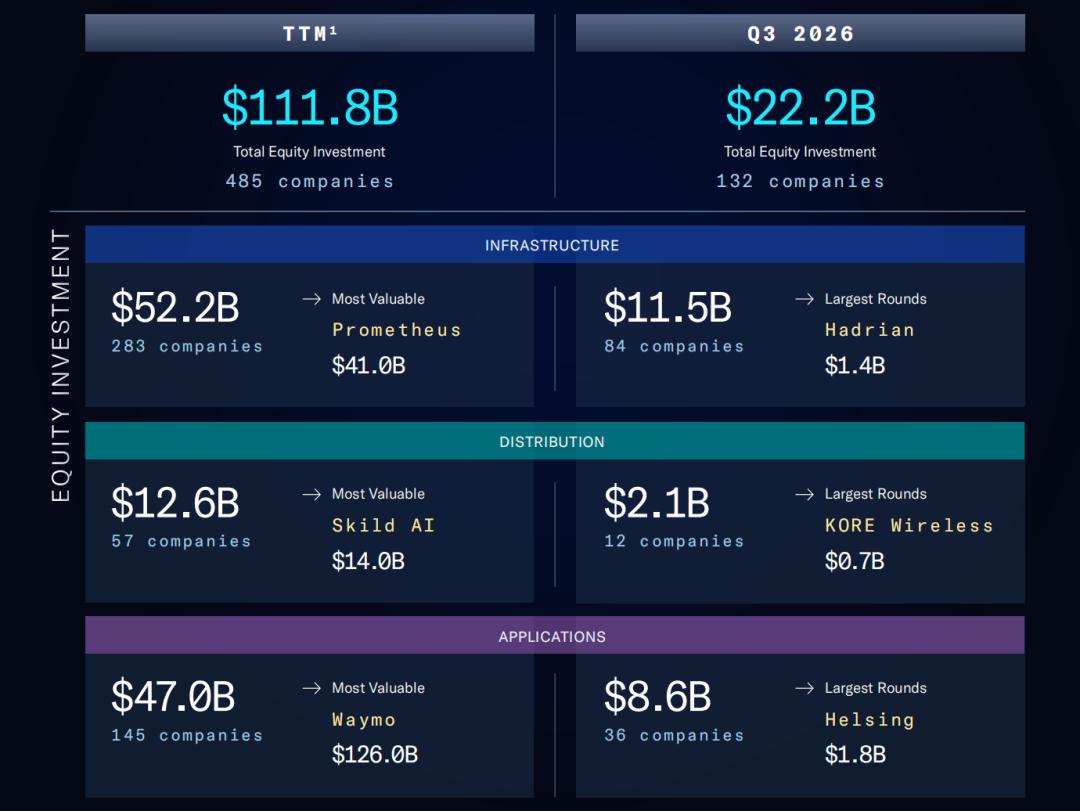
In den ersten drei Quartalen beliefen sich die weltweiten privaten Finanzierungen für die kommerzielle Raumfahrt auf insgesamt 92,5 Milliarden US-Dollar, allein im dritten Quartal waren es 22,2 Milliarden, die die drei Ebenen Infrastruktur, Verteilung und Anwendungen abdecken.
Dabei sind reine Trägerraketenunternehmen am begehrtesten, 58 Finanzierungsrunden erbrachten insgesamt 7,8 Milliarden US-Dollar und stellten einen Rekord in diesem Teilbereich auf. Die Zahl der Raumfahrtunternehmen, die den Einhorn-Status erreichen, erreichte gleichzeitig einen neuen Höchststand.
Bei den repräsentativen Transaktionen wird der 85,7-Milliarden-Börsengang von SpaceX als separate Position des öffentlichen Marktes aufgeführt. Nach dem Maßstab der privaten Finanzierungen sind die beiden größten Transaktionen im Bereich der weltraumbezogenen Infrastruktur in diesem Jahr Blue Origin und Stoke Space.
Im September schloss Blue Origin die erste externe Finanzierung in der 26-jährigen Unternehmensgeschichte mit einem Volumen von 10 Milliarden US-Dollar ab, die Bewertung nach der Finanzierung beträgt etwa 140 Milliarden US-Dollar.
Bezos beteiligte sich persönlich mit 2 Milliarden US-Dollar, der Hedgefonds Coatue zeichnete etwa 4 Milliarden US-Dollar. Nach dem Fehlschlag seiner New-Glenn-Rakete im Mai plant das Unternehmen, bis Ende des Jahres einen erneuten Flug durchzuführen.
Am 8. September gab Stoke Space den ersten Abschluss der E-Runde bekannt und sammelte 1 Milliarde US-Dollar ein, womit sich die gesamte Finanzierung auf 2,3 Milliarden US-Dollar beläuft. Seine Nova-Rakete zielt auf die vollständige Wiederverwendbarkeit beider Stufen ab, die Oberstufe verwendet eine aktiv gekühlte metallische Hitzeschutz-Bodenplatte und gehört zur gleichen Generation wie die Starship-Rakete.
Darüber hinaus sind die beiden Linien der geografischen Verteilung und der Fusionen und Übernahmen ebenfalls relativ klar.
Europäische Unternehmen erhielten im dritten Quartal 6,3 Milliarden US-Dollar an Finanzierungen, was 28 % des weltweiten Gesamtvolumens entspricht. In Asien hat das Finanzierungsvolumen Chinas im Bereich der weltraumbezogenen Infrastruktur in den ersten drei Quartalen das 2,7-fache des gesamten Jahres 2025 erreicht, angetrieben durch außergewöhnlich große Finanzierungsrunden von kommerziellen Satellitenherstellern.
Dem Bericht zufolge haben strategische Käufer und Technologiegiganten in den ersten drei Quartalen insgesamt 92 Übernahmen abgeschlossen und 17,4 Milliarden US-Dollar ausgegeben. Das ganze Jahr wird voraussichtlich das geschäftigste Jahr in der Geschichte von Raumfahrt-Fusionen und -Übernahmen.
Rocket Lab steht kurz vor der Übernahme von Iridium Communications, Amazon will Globalstar übernehmen, und SpaceX hat gerade Mesh Optical übernommen – ein Unternehmen, das von ehemaligen Starlink-Ingenieuren gegründet wurde und erst vor wenigen Monaten aus dem Stealth-Modus getreten ist.
Warum gibt es jetzt einen Finanzierungsboom für kommerzielle Raumfahrtunternehmen außerhalb von SpaceX?
Denn SpaceX hat im Juli aufgehört, Mitflugaufträge für Trägerraketen nach 2028 anzunehmen. Die Transportkapazität wird vorrangig für den Aufbau der V3-Starlink-Konstellation und den Einsatz von Starship verwendet, während kommerzielle Mitflugaufträge innerhalb des Unternehmens an Bedeutung verlieren.
„Knappheit an Startkapazitäten“ zwingt den Markt, nach dem zweitbesten Anbieter zu suchen, was zu den großen Finanzierungsrunden von Stoke und Blue Origin geführt hat. Der Börsengang mit 85,7 Milliarden US-Dollar bewertet die Bewertungsanker der gesamten Branche neu, Verteidigungsausgaben und staatliche Konstellationen bilden die staatliche Unterstützungsgrundlage.
Anderson sagte: „Das ist das Beste, was der Startbranche in den letzten zehn Jahren passiert ist. Auf diese Weise entstehen der zweite, dritte und vierte Platz.“
Das Finanzierungsvolumen Chinas im Bereich der weltraumbezogenen Infrastruktur in den ersten drei Quartalen hat bereits das 2,7-fache des gesamten Jahres 2025 erreicht. Die Zahl „2,7-fach“ bezieht sich nach dem Maßstab des Berichts auf den Bereich der „weltraumbezogenen Infrastruktur“, wobei die Hauptantriebskraft die außergewöhnlich großen Finanzierungsrunden von kommerziellen Satellitenherstellern sind.
Die entsprechenden inländischen Ereignisse sind nach Zeitfolge zahlreich.
Im Februar schloss i-Space die D++-Finanzierungsrunde mit 5,037 Milliarden Yuan ab und stellte damit einen neuen Rekord für die größte einzelne Finanzierungsrunde eines chinesischen privaten Raketenunternehmens auf. Im August folgte die erste Auszahlung der E-Runde mit fast 1 Milliarde Yuan. Jiyuan Technology sammelte in den letzten sechs Monaten insgesamt mehr als 2,3 Milliarden Yuan ein. Landspace, CAS Space, Tianbing Technology, Galactic Energy und andere Unternehmen bereiten sich ebenfalls auf den Börsengang vor.
Warum werden Raketenunternehmen wie i-Space zur Infrastruktur gezählt? Weil der Bericht die Startkapazität selbst als Infrastruktur einstuft. Chinesische private Raketenunternehmen übernehmen gleichzeitig die beiden Bereiche Startkapazität und Satellitenplattformen, was sich von der Unterteilung des US-amerikanischen Sektors unterscheidet.
Wenn wir den inländischen Fortschritt in das dreischichtige Rahmenwerk „Infrastruktur – Verteilung – Anwendungen“ von Space Capital einordnen, wird die Struktur viel klarer.
Ebene der Infrastruktur: Der kommerzielle Raumfahrtstartplatz in Hainan ist in Betrieb gegangen, die Langer-Marsch-12-Rakete hat am 10. Oktober erfolgreich 27 Gruppen von Satelliten für das Xingwang-Niedrigorbitnetz gestartet. Private Raketenunternehmen warten in der Schlange auf den Börsengang, der Bereich der Startkapazität füllt sich schnell.
Ebene der Verteilung: Xingwang plant 12.000 Satelliten, die Qianfan-Konstellation wird kontinuierlich aufgebaut. Der entsprechende Bereich „Satellitenfertigung + Konstellationsbetrieb“ ist die Hauptquelle des Anstiegs um das 2,7-fache.
Ebene der Anwendungen: Die großflächige Anwendung von Beidou, Dienste für Fernerkundungsdaten und der Niedrigflugwirtschaftssektor eVTOL werden schrittweise umgesetzt, aber der kommerzielle geschlossene Kreislauf ist noch nicht erreicht.
Der Anstieg um das 2,7-fache konzentriert sich hauptsächlich auf die Ebenen Infrastruktur und Verteilung, die Ebene der Anwendungen ist noch ein Bewertungsniedriggebiet, das ist der Bereich, in dem inländische Unternehmen in den nächsten Jahren echte Wettbewerbsvorteile aufbauen können.
Die Struktur ist ähnlich, aber die Entwicklungspfade sind unterschiedlich. Aufgrund der Ausfuhrkontrollen für Güter mit doppeltem Verwendungszweck können chinesische Raketen kurzfristig keine Drittstartaufträge übernehmen, die von SpaceX überlaufen. Die realen Chancen liegen eher bei staatlichen Konstellationskunden im globalen Süden und im Nahen Osten sowie bei Exporten von Satellitenfertigung und Bodenausrüstung.
Das ist genau das Fenster, in dem der inländische Bereich der „Verteilungsebene“ vergrößert werden kann: Wo die Konstellationskunden sind, folgen die Aufträge für Satelliten und Bodenausrüstung.
Anderson warnte, dass einige Unternehmen, die derzeit Finanzierungen erhalten, ihr gesamtes Geschäftsmodell auf der Annahme aufbauen, dass „Starship in Zukunft seine Transportkapazität freigeben wird“. „Ich weiß nicht, wann sie diese Fähigkeit verfügbar machen können.“
Die Fehlausrichtung zwischen hoher Bewertung und dem Zeitpunkt des Erstflugs ist ein weit verbreitetes Risiko, der Fehlschlag der New-Glenn-Rakete im Mai ist das jüngste Beispiel.
Die Bewertung der inländischen Raketenunternehmen basiert ebenfalls auf der Annahme, dass „die Dichte des Aufbaus der Xingwang- und Qianfan-Konstellation kontinuierlich zunimmt“. Sobald sich der Rhythmus des Konstellationsaufbaus anpasst, lockert sich der Bewertungsanker.
Datenquelle dieses Artikels: Space Capital Space IQ Bericht für das dritte Quartal 2026
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Xingdong Wuji“, Autor: UniLym, veröffentlicht mit Genehmigung von 36Kr.