Drei große Bereinigungen der globalen Automobilindustrie in den vergangenen hundert Jahren haben fünf Überlebensregeln hinterlassen
In unserer letzten industriellen Studie haben wir die chinesische Automobilindustrie aus vier Dimensionen untersucht und festgestellt, dass sie kurz vor dem Beginn eines Bereinigungszyklus steht.
Das Wort „Bereinigung“ trägt von vornherein eine tragische Konnotation, in stereotypen Vorstellungen steht es für ein ungeordnetes Durcheinander und chaotische Rückstände. Die tatsächliche Geschichte ist aber weitaus lebendiger: Selbst während eines Bereinigungszyklus bricht die Branche nicht plötzlich zusammen. Nach Untersuchungen von Martijn J. Burger schrumpfte die US-amerikanische Automobilindustrie nach 1911 von ursprünglich 273 Herstellern auf schließlich 5 Unternehmen, wobei die jährliche Ausstiegsrate während der Bereinigung bei etwa 10 % lag.
Mit der Bereinigung geht auch Chancen einher: Während der Heisei-Ära in Japan platzte die Vermögensblase, die gewerblichen Grundstückspreise in den sechs Großstädten fielen um 70 %, und der Einzelhandel litt unter massiven Verlusten. Nitori, ein Möbelhändler mit Ursprung in Hokkaido, nutzte den Einbruch der Ladenmieten, um entgegen dem Trend Geschäftsflächen zu erwerben. In den drei Jahrzehnten der Deflation entwickelte sich das Unternehmen zu einem der Einzelhandelswerte mit den höchsten Renditen am japanischen Aktienmarkt. Im gleichen Zeitraum baute Saizeriya, ein Unternehmen, das mit einem italienischen Restaurant in der Präfektur Chiba begann, durch deflationsorientierte Preisgestaltung ein Filialnetz von tausenden Standorten auf.
In Zeiten, in denen Investoren und Verbraucher ihre Geldbörsen fest verschließen, herrscht genau der Expansionszyklus einiger weniger wertvoller Unternehmen. Heute folgen wir der Logik des vorherigen Artikels und erörtern aus der Perspektive der Wirtschaftsgeschichte, welche Kernfaktoren die Automobilkette während des Bereinigungszyklus gegen Zyklen widerstandsfähig machen und welche Chancen dort verborgen liegen.
Detroit, Stuttgart und Nagoya – drei Automobilstädte haben alle vollständige Bereinigungszyklen durchlebt. Heute greifen wir die zweite Akte dieser drei Geschichten heraus und stellen fünf Gemeinsamkeiten von Unternehmen im oberen und unteren Bereich der Automobilwertschöpfungskette fest, die Zyklen überdauern oder sogar von ihnen profitieren können.
01 Der erste Überlebensfaktor ist Liquidität, nicht Größe
Während eines Bereinigungszyklus hängt das Überleben eines Unternehmens unweigerlich von der Dicke seiner Liquiditätsreserven ab.
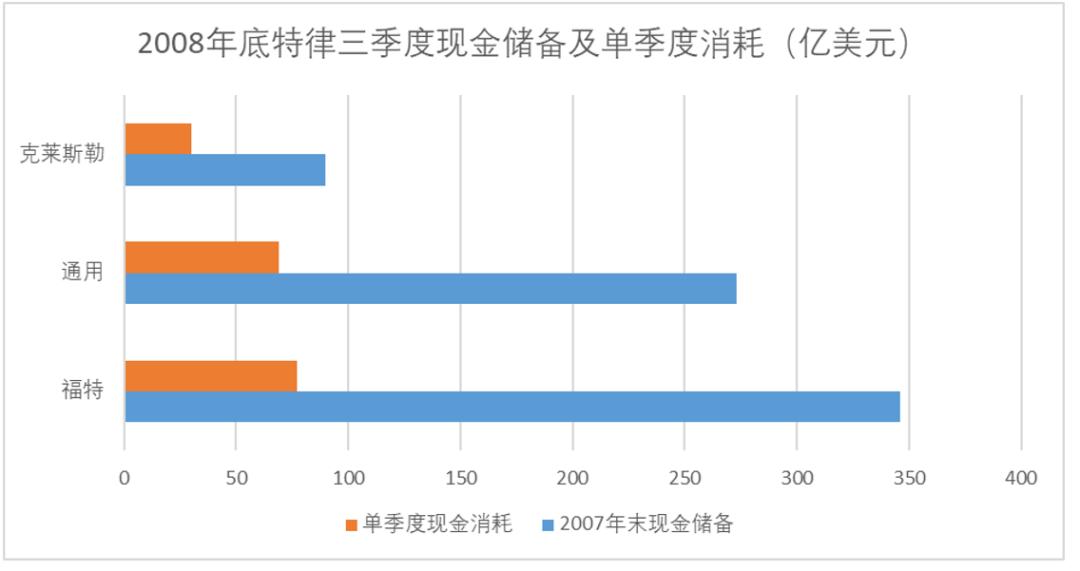
Während des US-amerikanischen Automobilbereinigungszyklus 2008 standen die drei großen Automobilkonzerne in Detroit alle unter erheblichem Cashflow-Druck. Im Vergleich zu Chrysler und General Motors verfügte Ford jedoch über ein deutlich sichereres Gewinnpolster. Nach den Daten aus den Jahresabschlüssen und den damaligen Untersuchungen von JPMorgan (die Daten von Chrysler wurden nicht veröffentlicht) waren die Kapitalreserven von Ford deutlich reichlicher.
Dies ist auch dem entschlossenen Vorgehen des Ford-Managements zu verdanken: 2006 traf Mulally, der gerade weniger als drei Monate von Boeing zu Ford gewechselt war, eine für Detroit fast verrückte Entscheidung – er verpfändete fast alle Vermögenswerte des Unternehmens bei Banken, einschließlich des blauen ovalen Logos, das die Ford-Familie als unersetzlich betrachtet. Mehr als 500 Banken sammelten innerhalb von zwei Wochen 23,5 Milliarden US-Dollar, nachdem sie seinen Umstrukturierungsplan angehört hatten. Mulally sagte später, dies sei der größte Kredit zur Selbstrettung in der Geschichte.
Nach späteren Untersuchungen von JPMorgan war nur Ford, das Vermögenswerte gegen Cashflow verpfändete, in der Lage, seinen normalen Geschäftsbetrieb zwei Jahre lang mit verfügbarem Cashflow aufrechtzuerhalten. Obwohl General Motors ebenfalls über erhebliche Barreserven verfügte, handelte es sich dabei größtenteils um „verfügbare Liquidität“, die während des industriellen Bereinigungszeitraums nur schwer in Bargeld umgewandelt werden konnte. Das Endergebnis war also, dass von der Bereinigungswelle 2008 nur Ford bis zum Ende durchhielt.
Abbildung: Rückblick auf den Bericht von JPMorgan 2008 über die Barreserven der drei großen Detroit-Konzerne, Quelle: JPMorgan
Größe allein bietet keinen Schutz. Delphi erzielte vor seiner Insolvenz einen Umsatz von 26,4 Milliarden US-Dollar und beantragte dennoch Insolvenzschutz. Die Kapitalrendite nordamerikanischer Zulieferer liegt langfristig nur zwischen 4 % und 6 %, was die Kapitalkosten keineswegs decken kann.
Wie lässt sich also beurteilen, ob Barreserven eine starke Antifragilität aufweisen? Aus historischen Erfahrungen gibt es zwei zentrale Kriterien:
Erstens: Ohne Berücksichtigung von Umsatzeinnahmen müssen reine Barreserven ein Zeitfenster von etwa 7 Monaten abdecken. Nach Berechnungen in einem Forschungsbericht von Taishin Securities vom November 2008 betrug die verbleibende Überlebenszeit von General Motors bei damaligem Cash-Verbrauch 1,9 Monate, die von Chrysler 2,6 Monate und die von Ford 6,9 Monate.
Zweitens: Unter Berücksichtigung von Einnahmen gibt es keine offiziellen spezifischen Forschungsdaten, aber nach unserer Zusammenfassung von Studien verschiedener Dritter wie Hilcoglobal, FTI Consulting, Scopegroup und JPMorgan ist ein Verhältnis von Nettobetriebs-Cashflow zu Gesamtumsatz von etwa 18 % für Automobilhersteller relativ sicher, während ein Wert von 8 % für Unternehmen der Lieferkette relativ stabil ist.
Ausgehend von diesen beiden Punkten haben wir zum Halbjahresbericht dieses Jahres die Finanzdaten von 21 wichtigen Automobilherstellern an den A- und Hongkong-Börsen nach Entfernung von Duplikaten ausgewertet.
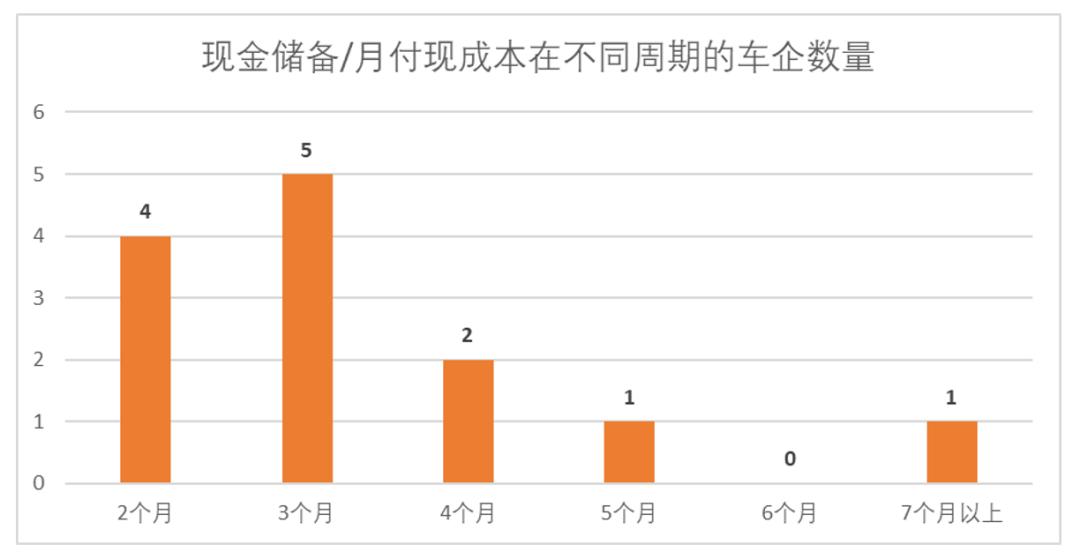
Unter den 13 Stichprobunternehmen mit Netto-Cash-Abfluss im Halbjahreszeitraum der A-Börse liegt der Durchschnitt des Verhältnisses von Barreserven zu durchschnittlichen monatlichen Barausgaben bei etwa 3,7 Monaten. Bei vier Automobilherstellern liegt dieses Verhältnis unter 3 Monaten, und nur bei einem liegt es über 7 Monaten.
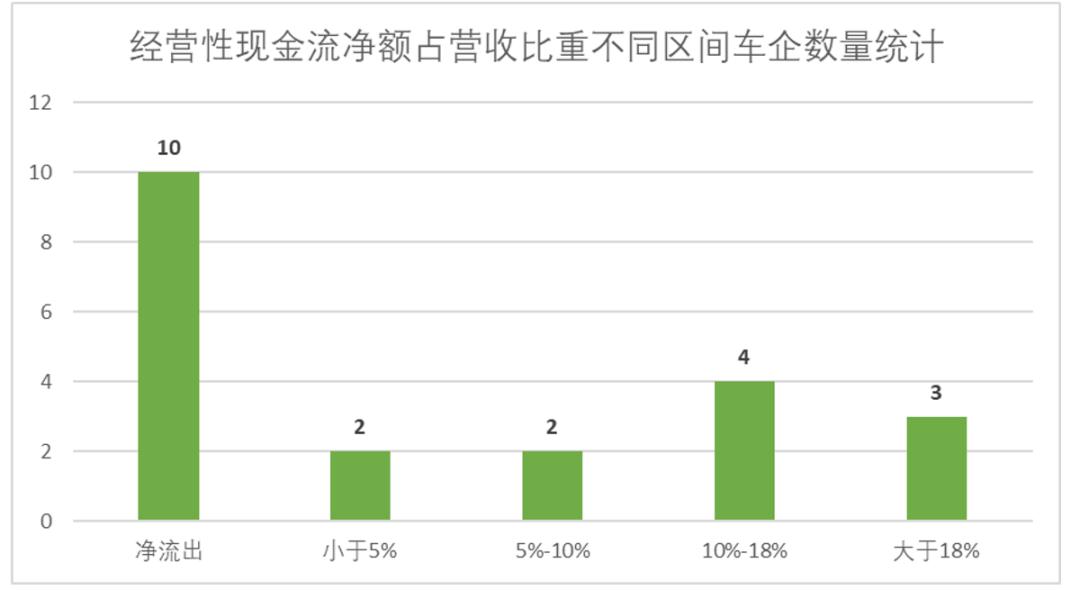
Betrachtet man die Cashflow-Qualität anhand des Verhältnisses von Betriebs-Cashflow zu Umsatz, weisen 10 der 21 an den A- und Hongkong-Börsen notierten Automobilhersteller immer noch einen Nettoabfluss im Betriebs-Cashflow auf, bei 4 beträgt der Anteil des Nettobetriebs-Cashflows am Umsatz weniger als 10 %, und nur bei 3 liegt er über 18 %.
Zusammengefasst gesehen ist bei Betrachtung der Cashflow-Reserven der Automobilhersteller nur ein Unternehmen relativ risikofrei, und im breiten Sinne sind nicht mehr als 3 Unternehmen ausreichend reserviert.
02 Ein EV/EBITDA-Wert von 3 bis 5 ist ein sicherer Bereich, inländische Hersteller weisen deutliche Prämien auf
Die Bereinigungsphase ist auch ein Zeitfenster mit häufigen Fusionen und Übernahmen. Aus der Perspektive von Ober- und Unterlieferanten senkt man die Erwartungen: Tatsächlich gibt es während des Bereinigungszyklus viele Unternehmen, die einen Übernahmewert besitzen.
Die meisten Investoren und Personen, die nicht mit der Lieferkette verbunden sind, können keine Beurteilung nach der Bedeutung und Ersetzbarkeit von Bauteilen vornehmen. Aber es gibt einen branchenweit gültigen Indikator: Wirklich wertvolle, unersetzbare Unternehmen erleiden während der Bereinigungsphase aufgrund von „Fehlbewertungen“ eine deutliche Wertabschlagung.
In den USA 1920, in Europa und den USA 2008 zeichneten sich Übernahmen von Zulieferern während der Automobilkettenbereinigung durch „niedrige Preise und hohe Häufigkeit“ aus.
Im Februar 2008 erwarb Brembo Sabelt mit einem EV/EBITDA-Multiplikator von etwa 9. Im Juli, als Schaeffler die Übernahme von Continental anstrebte, lag der EV/EBITDA-Multiplikator bei etwa 12.
Im Jahr 2009 betrug der EBITDA-Multiplikator bei der Übernahme von EMCON Technologies durch Faurecia 7,4. In der mittleren und späten Phase der Bereinigung fiel der EBITDA-Multiplikator deutscher Zulieferer nach der Statistik von KPMG von 7–8 vor der Krise auf 4–5. US-amerikanische Private-Equity-Fonds waren während der Krise generell nicht bereit, mehr als das 5- bis 6-fache des EBITDA für den Erwerb von Automobilunternehmen zu zahlen.
Der Bericht von PricewaterhouseCoopers (PwC) über Private-Equity-Investitionen in die Automobilzulieferindustrie 2009 bestätigt die Veränderung der Bewertungslogik auf der Finanzierungsseite. Der Bericht weist darauf hin, dass vor der Krise LBO-Transaktionen (Leveraged Buyouts) vorrangige Fremdkapitalfinanzierungen von bis zum 6-fachen des EBITDA erhalten konnten, aber während der Bereinigungsphase stieg die Risikoprämie für Leveraged Buyouts sprunghaft an. Die starke Verengung des Finanzierungshebels drückte direkt den gesamten Bewertungsmultiplikator der Unternehmen.
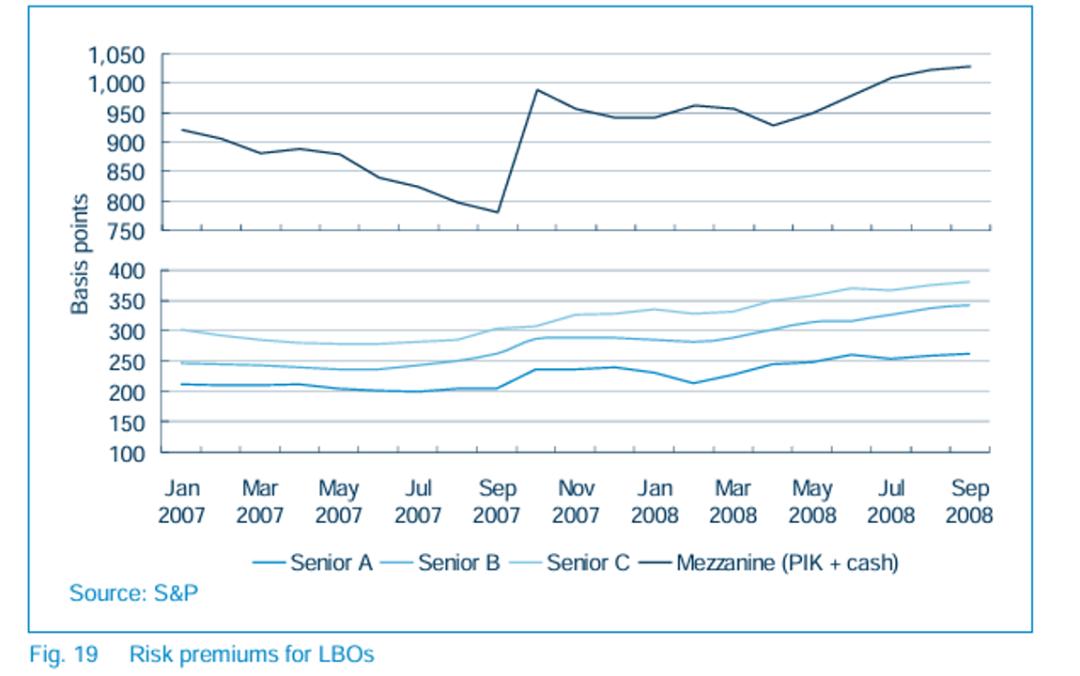
Abbildung: Risikoprämie bei Leveraged Buyouts in der Automobilindustrie, Quelle: PwC „Private equity investments in the automotive supplier industry 2009“
Die Analyse von J.P. Morgan aus dem Jahr 2008 stellte ebenfalls klar fest, dass sich der Bereich der vergleichbaren Transaktionsmultiplikatoren im Bereinigungszyklus der Automobilindustrie auf 3,9 senkte.
Mit anderen Worten: Wenn Unternehmen im oberen und unteren Bereich der Automobilteilekette stabile EBIT-Werte beibehalten und den EV/EBITDA-Multiplikator auf 5 oder sogar niedriger halten, ist die Risikoprämie nicht sehr hoch. Selbst bei industrieller Bereinigung sind sie Kernziele, die leicht übernommen werden können.
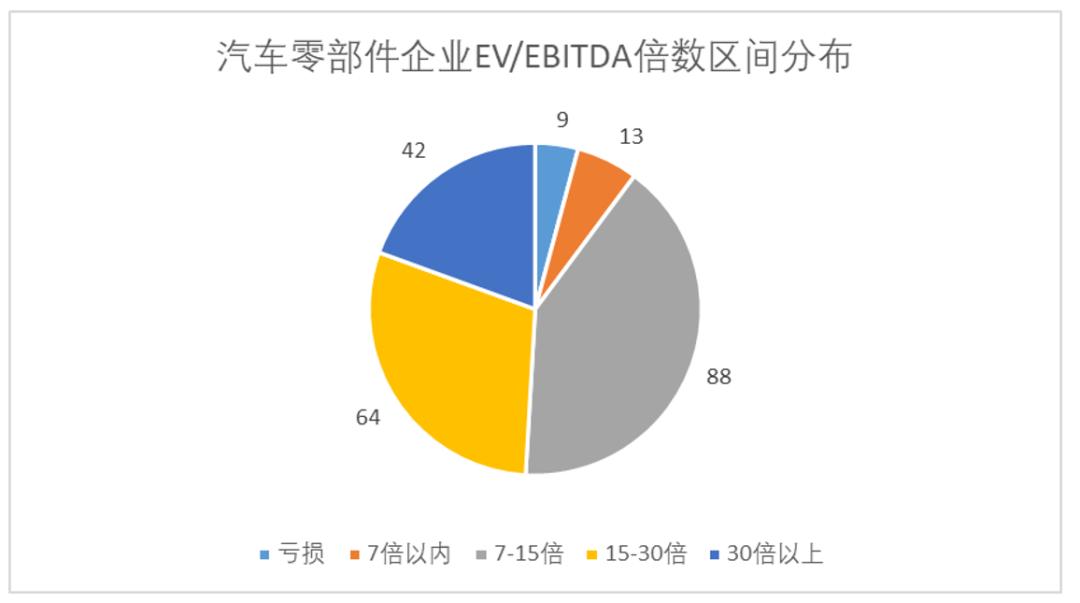
Betrachtet man den heutigen inländischen Automobilliefermarkt, haben wir 216 an der A-Börse notierte Automobilteileunternehmen ausgewertet. Nur 13 davon befinden sich in einem relativ sicheren Bewertungsbereich, die meisten Teileunternehmen weisen einen EV/EBITDA-Multiplikator von über 7 auf – aus der Perspektive der Bereinigungsphase ist ihr Übernahmewert nicht sehr groß.
03 Kunden müssen verteilt sein, Anteile müssen konzentriert sein
Der Bereinigungszyklus prüft nicht nur die Bilanz. Die Eigentumsstruktur bestimmt, wie stark das Unternehmen nach innen zusammenhalten kann, die Kundenstruktur bestimmt, wie groß das Risiko nach außen ist. Diese beiden Varianten zeigen in Boomzeiten keine Unterschiede, im Winter sind sie die Trennlinie zwischen Leben und Tod:
(1) Anteile müssen konzentriert sein: Antizyklische Entscheidungen und potenzielle Übernahmechancen hängen alle von der Eigentumskonzentration ab
Zurück zu dem eingangs erwähnten Fall: Im Bereinigungszyklus 2008 konnte Ford ein relativ stabiles Cashflow-Niveau halten. Neben richtigen Entscheidungen darf man die potenziellen Faktoren nicht ignorieren, die die Umsetzung der Entscheidungen vorantreiben.
Die Ford-Familie hält über Aktien der Klasse B mit etwa 2 % der Anteile 40 % der Stimmrechte. Diese Struktur besteht seit dem Börsengang 1956 bis heute. Als Mulally 2006 fast alle Vermögenswerte einschließlich des blauen ovalen Logos verpfänden wollte, um 23,5 Milliarden US-Dollar zur Rettung zu beschaffen, hätte eine solche für Außenstehende fast verschwenderische Entscheidung bei einem Vorstand mit verteilter Eigentumsstruktur mindestens ein halbes Jahr lang zu Streit geführt.
Bei Bosch, das mehrfach Zyklen in Europa überdauert hat, befinden sich 92 % der Anteile in der Robert Bosch Stiftung, die Stimmrechte sind in einem Familientreuhandfonds konzentriert. Zwei Weltkriege und mehrere vollständige industrielle Bereinigungen: Bosch hat jedes Mal entgegen dem Trend seine Forschungsausgaben erhöht.
Noch wichtiger ist, dass eine konzentriertere Eigentumsstruktur Unternehmen während des Bereinigungszyklus hilft, auf Kapitalebene flexibel zu agieren. Das klassische Gegenbeispiel ist die umgekehrte Übernahme von Volkswagen durch Porsche zwischen 2005 und 2008: Porsche erhöhte schrittweise seinen Anteil an Volkswagen, um den Besitz auf über 75 % zu bringen.
Nach dem Anteil an den Aktien schien Porsche die Übernahme fast abgeschlossen zu haben. Aber in der Eigentumsstruktur von Volkswagen gab es einen Anteil von 20,1 %, der von der Regierung des Landes Niedersachsen gehalten wurde