Was den Automobilherstellern die Gewinne abschöpft, ist entweder die Batterie oder das intelligente Fahren?
Heute steht die Automobilindustrie an der Kreuzung der Umgestaltung der Wertschöpfungskette.
Seres war nur eine halbe Monat lang selbstständig, kehrt nun aber zurück in die Arme von Harmony Intelligent Mobility Alliance und schließt eine neue fünfjährige Zusammenarbeit; rund um CATL verhalten sich die Automobilhersteller distanziert und bringen nacheinander ihren Plan B auf den Markt...
Damit einhergehend gären ständig Themen wie „Entfernung von XX“ und „Das ganze Geld wird von XX verdient“.
Das Problem liegt darin, dass Batterien und intelligentes Fahren schon lange zu den Kostenzentren der Automobilhersteller gehören – warum werden die Emotionen gerade jetzt plötzlich verstärkt? Nur noch 3 Unternehmen erzielen einen Gewinn von über 5000 Yuan pro Fahrzeug. Warum verdient man trotz größerer Anstrengungen immer weniger Geld? Ist der Übergang vom Nullsummenspiel zu gemeinsamer Prosperität und Koexistenz das Endergebnis der Branche?
Branchenspaltung: Manche profitieren stark, andere kommen kaum auf ihre Kosten
Im Moment haben die Automobilhersteller keine leichte Zeit.
Daten des chinesischen Verbands der Pkw-Hersteller zeigen, dass der monatliche Einzelhandelsumsatz von Autos im Inland 12 Monate in Folge im Vergleich zum Vorjahr zurückgegangen ist. Im September vergrößerte sich der Rückgang auf rund 28 %, was der größte Rückgang gegenüber dem Vorjahr seit 2026 ist.
Nicht nur die Verkaufsseite steht unter Druck, sondern auch die Kostenseite.
Seit 2026 steigen die Preise der vorgelagerten Rohstoffe für die Automobilherstellung wie Lithium, Kupfer, Aluminium, Kautschuk, Kunststoffe und Chips stetig und zeigen eine umfassende Preiserhöhung. Doch der verschärfte Wettbewerb am Endmarkt überträgt den Preisdruck kaum, im Gegenteil, der durchschnittliche Verkaufspreis von Elektroautos ist sogar gesunken.
Li Bin, Gründer von NIO, sagte: „Der Preiskampf ist nicht mehr steigerbar, die Parameter sind desensibilisiert. Jetzt ist die Automobilindustrie in das mittlere und späte Stadium des Marathons eingetreten, das grausamste Stadium des Finales. Der Gewinn der gesamten Branche steht ständig unter Druck, die Umsatzrendite und die Fertigungsrendite befinden sich beide auf einem niedrigen Niveau.“
Aus diesem Grund sind die Automobilhersteller im Vergleich zu den vergangenen Jahren viel kostenempfindlicher.
Als großer Kostenfaktor stehen die Leistungszellen natürlich im Fokus der Öffentlichkeit: Öffentliche Daten zeigen, dass der Gesamtnettogewinn von 8 börsennotierten Leistungszellenherstellern im ersten Halbjahr 2026 etwa 50,8 Milliarden Yuan betrug, während der Gesamtnettogewinn von 23 führenden börsennotierten Automobilherstellern nur etwa 25,1 Milliarden Yuan erreichte.
Das bedeutet, dass die Automobilhersteller sich bis zum Äußersten anstrengen und nur die Hälfte des Gewinns der Batterieunternehmen erzielen.
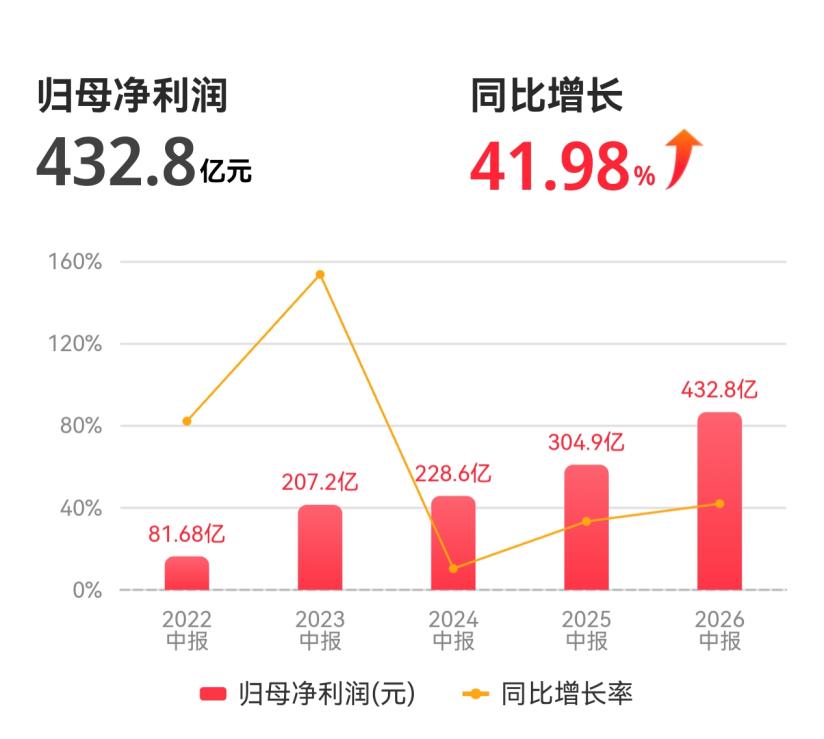
Unter anderem erzielte CATL im ersten Halbjahr 2026 einen Umsatz von 2769,17 Milliarden Yuan, was einem Anstieg von 54,80 % gegenüber dem Vorjahr entspricht; der Nettogewinn betrug 432,84 Milliarden Yuan, ein Anstieg von 41,98 %. Seine dominante Stellung ist offensichtlich, weshalb es natürlich zum Ziel der Kritik aller geworden ist.
Quelle: Tonghuashun
Neben den Leistungszellen ist das intelligente Fahren ein weiteres Kostenzentrum.
Beispielsweise machen die fixen Ausgaben von Seres etwa 10 % des Fahrzeugpreises aus, um Dienstleistungen einschließlich des intelligenten Fahrens und der Markenlizenz zu erhalten, was die Leistung belastet und im ersten Halbjahr 2026 zu einem Wechsel von Gewinn zu Verlust führte.
Ein weiteres Beispiel: Der Umsatz von XPeng aus Dienstleistungen und anderen Geschäftsbereichen im ersten Halbjahr 2026 stieg im Vergleich zum Vorjahr um 67,10 %. Der Hauptgrund lag darin, dass Volkswagen Dienstleistungen im Zusammenhang mit dem intelligenten Fahren angeboten wurden, während der Nettogewinn von Volkswagen im gleichen Zeitraum um 35,73 % gegenüber dem Vorjahr zurückging.
Es ist leicht zu erkennen, dass hinter dem Trubel keine Abneigung gegen die XX-Batterien und das XX-intelligente Fahren steckt, sondern die Angst vor dem Einbruch der Gewinne. Insbesondere vor dem Hintergrund, dass die Verkaufsziele allgemein verfehlt werden, wird dringend ein Durchbruchspunkt benötigt.
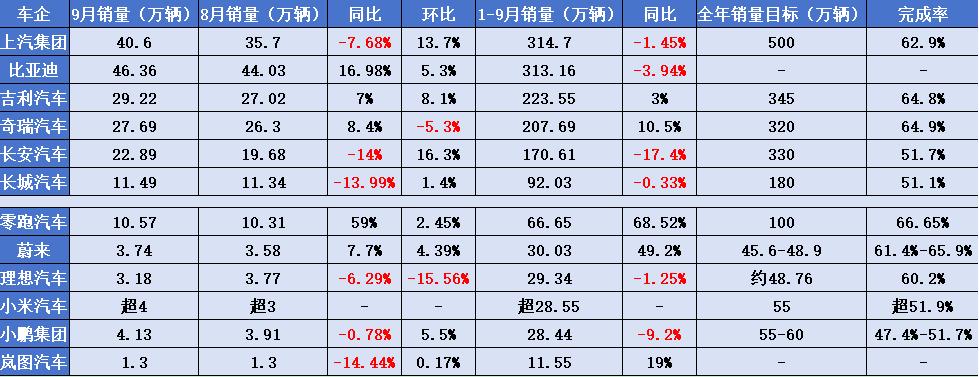
Im Rückblick auf die ersten drei Quartale 2026 lag die Erfüllungsrate der Jahresziele der führenden Automobilhersteller zwischen 28 % und 96 %, wobei die meisten zwischen 50 % und 70 % lagen. Es ist nicht einfach, die Jahresziele zu erreichen.
Nach diesem Rhythmus berechnet, ist es für Zeekr relativ einfach, das KPI zu erfüllen.
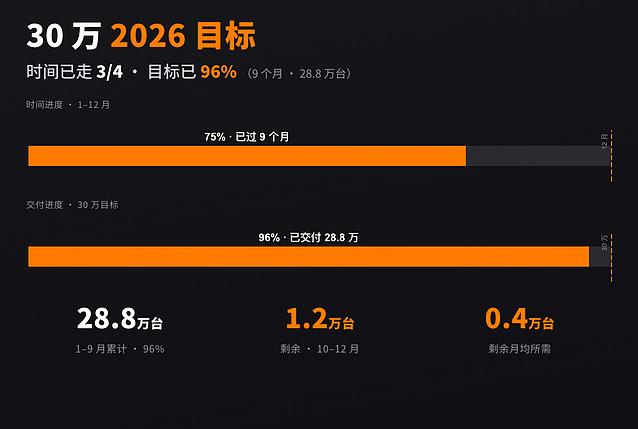
Das Jahresziel von Zeekr liegt bei 300.000 Einheiten. Der Gesamtabsatz in den ersten drei Quartalen 2026 betrug 288.400 Einheiten. Im vierten Quartal muss nur ein durchschnittlicher monatlicher Verkauf von über 4000 Einheiten erreicht werden, um das Ziel zu erreichen, was kaum noch Zweifel aufwirft.
Quelle: Zhineng Auto
Neben Zeekr hat auch Leapmotor gute Chancen.
Das Jahresziel von Leapmotor liegt bei 1 Million Einheiten. Der Gesamtabsatz in den ersten drei Quartalen 2026 betrug 666.500 Einheiten. Im vierten Quartal muss nur ein durchschnittlicher monatlicher Verkauf von über 111.200 Einheiten erreicht werden, um das Ziel zu erreichen.
„Bangning Studio“ erklärte: „Ziele sind manchmal nicht dazu gedacht, erfüllt zu werden, sondern dazu, intern Druck auszuüben und nach außen Geschichten zu erzählen. Wenn die tatsächliche Erfüllungsrate aber zu niedrig ist, werden überhöhte Jahresziele das Vertrauen in die Marke sogar negativ beeinflussen. Im vierten Quartal, dem entscheidenden Kampf, ist der Verkaufsdruck aller Automobilhersteller spürbar gestiegen.“
Statt eines Nullsummenspiels ist ein gemeinsamer Gewinn besser
Trotz alledem ist es für die Automobilhersteller kurzfristig kaum möglich, die Führung über die Wertschöpfungskette zu übernehmen. Dafür gibt es zwei Gründe.
Einerseits lässt sich das Verbraucherverhalten nur schwer ändern.
Die „Globale Verbraucherforschungsstudie für Elektroautos 2026“ zeigt, dass bei der Kaufentscheidung die Gewichtung von Batterien und intelligentem Fahren 13,8 % bzw. 8,7 % beträgt und damit auf dem ersten und zweiten Platz liegt.
Das bedeutet, dass das Bewusstsein der Verbraucher bereits erfolgreich erobert wurde.
Am Beispiel von CATL: 37,1 % der chinesischen Verbraucher geben ausdrücklich an, dass sie den Kauf eines Modells aufgeben werden, wenn das gewünschte Modell keine Batterien von CATL verbaut hat.
Es ist leicht zu erkennen, dass ein Teil der Verbraucher nur CATL anerkennt.
Tatsächlich hat die Branche früher, um die Verbraucher zufriedenzustellen, Produkte von CATL in Modellen mit mittlerer und hoher Ausstattung und Nicht-CATL-Produkte in Modellen mit mittlerer und niedriger Ausstattung eingesetzt, was das Verbraucherverständnis weiter verfestigt hat.
Gleich verhält es sich auch mit Kunlun Intelligent Driving.
Der „P3 Chinesische Bewertungsbericht für intelligentes Fahren 2026“ zeigt, dass Kunlun Intelligent Driving dank ADS 2.0 aus 2024, ADS 4.0 aus 2025 und ADS V4 aus 2026 drei Jahre in Folge den ersten Platz belegt hat.
Ein Marktteilnehmer sagte zu Zinkskala: „Für Automobilhersteller bedeutet die Wahl von Leistungszellen von CATL oder Kunlun Intelligent Driving, dass sie die Kosten für Erklärungen einsparen und einen kognitiven Abkürzungsweg zur Hochwertigkeit gehen können.“
Andererseits sind die technischen Barrieren hoch.
Wie allgemein bekannt ist, fließen die Gewinne der Automobilindustrie natürlich in die Bereiche mit hohen technischen Barrieren. In der Ära der Verbrennerfahrzeuge war dieser Bereich „Motor + Getriebe“.
Der „Chinesische Kostenanalysebericht für Autos 2025“ zeigt, dass die durchschnittlichen Herstellungskosten eines Verbrennerautos der 100.000-Yuan-Klasse etwa 63.000 Yuan betragen, was 63 % des Einzelhandelspreises entspricht; davon machen die Kosten von „Motor + Getriebe“ 28 % bis 32 % der gesamten Fahrzeugkosten aus, also etwa 18.000 bis 20.000 Yuan.
Und die Unternehmen, die „Motor + Getriebe“ beherrschen, haben lange Zeit die Gewinnhochburg der Industrie eingenommen.
Aus dieser Perspektive ist „Batterie + intelligentes Fahren“ bei Elektroautos vergleichbar mit „Motor + Getriebe“ bei Verbrennerfahrzeugen, sodass der leichte Gewinn durchaus verständlich ist.
Aus genau diesem Grund haben die Automobilhersteller eigene Überlegungen angestellt.
Der „21. Wirtschaftsbericht“ erklärte: „Was die chinesische Elektroautoindustrie in der nächsten Phase anstreben muss, ist nicht, sich gegenseitig zu überholen, sondern Sicherheit, Qualität, Technologie, Marke und globales Vertrauen. Nur durch die Rückkehr zur spezialisierten Arbeitsteilung, zum technischen Wettbewerb und zur Einhaltung der Qualitätsgrundlagen können die führenden Unternehmen stärker werden, mehr Unternehmen wachsen und das industrielle Ökosystem gesünder werden.“
Konkret ist es nicht einfach, die Vorsprünge der Batterieunternehmen und der Unternehmen für intelligentes Fahren zu durchbrechen. An erster Stelle steht die Patentmauer.
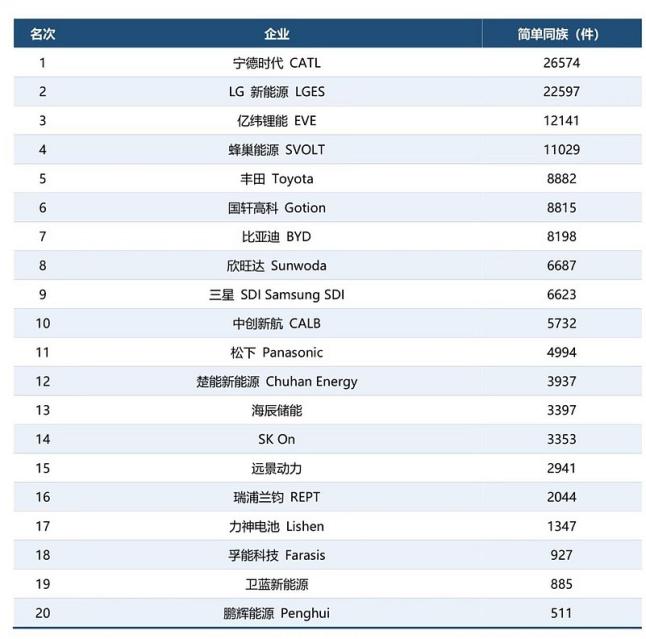
Von Oktober 2016 bis September 2026 belegt CATL mit 26574 einfachen Familienpatenten den ersten Platz in der Rangliste der weltweiten Batterieunternehmen und übertrifft damit japanische und südkoreanische Unternehmen.
Quelle: Wisdom-ip Globale Patentdatenbank
Als einfaches Familienpatent bezeichnet man die Zusammenfassung gleicher Anmeldungen derselben Kernerfindung in verschiedenen Ländern oder Regionen zu einem einzigen Patent, was ein Schlüsselindikator zur Messung der technischen Innovationsfähigkeit eines Unternehmens ist.
Es ist zu beachten, dass beliebte Batterieunternehmen von Automobilherstellern wie Sunwoda und Guoke Gaoxuan in Bezug auf die Anzahl der Patente immer noch weit hinter CATL zurückbleiben.
Neben der Patentmauer ist die Wirtschaftlichkeit ein weiterer diskussionswürdiger Punkt.
Im Moment wird der Wettbewerb auf dem Markt für Elektroautos immer härter. Um Kostenvorteile zu erzielen, versuchen viele Unternehmen, durch eigenständige Entwicklung ein kontrollierbares Lieferketten-System aufzubauen, was zu wiederholten Investitionen führt.
Jin Yuzhi, CEO von Yinwang Company, sagte: „Angesichts des harten Wettbewerbs denken die Automobilhersteller zuerst an Kostensenkungen, und die eigenständige Entwicklung wird zur bevorzugten Option. Aber wenn Automobilhersteller mehrere Milliarden oder sogar zehn Milliarden Yuan in die eigenständige Entwicklung eines Systems für intelligentes Fahren investieren, viele Automobilhersteller einen Jahresabsatz von unter 1 Million Einheiten erreichen, verteilen sich die Kosten für das Softwaresystem auf mehrere tausend Yuan pro Fahrzeug. Dieses System muss zudem ständig weiterentwickelt werden, zusammen mit den Investitionen in Hardware, Domänencontroller und verwandte Bereiche. Das Modell der eigenständigen Entwicklung von Automobilherstellern lohnt sich nicht.“
Quelle: Red Star Capital Bureau
Mit anderen Worten, zwischen Automobilherstellern und Lieferanten gibt es kein Nullsummenspiel.
Für Automobilhersteller müssen nicht alle Technologien selbst entwickelt werden. Sie können durch gemeinsame Forschung und tiefe Individualisierung die Kosten gemeinsam mit Lieferanten optimieren und gleichzeitig differenzierte Produkterlebnisse schaffen. Für Lieferanten ist es zudem notwendig, zu einem offenen Ökosystem überzugehen und sich eng mit Automobilherstellern zu verbinden, um das Geschäft stetig zu vergrößern und die Technologie weiterzuentwickeln.
Li Xiang, Gründer von Li Auto, sagte: „Die A-Serie-Chips von Apple, die Flaggschiff-Chips von Nvidia und Qualcomm werden größtenteils von den Herstellern selbst entwickelt und von TSMC hergestellt. Die selbst entwickelten Batterien von Tesla werden gleichzeitig mit CATL, LG und Sunwoda in Zusammenarbeit produziert. Dieses Modell hat TSMC, CATL und Sunwoda nicht geschwächt, sondern sie immer stärker gemacht.“
Wenn die Lieferkette für Elektroautos vom isolierten Vorgehen zur kooperativen Koexistenz übergeht, kann man dem harten Wettbewerb um Preise wirklich entkommen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Zinkskala“ (ID