Verdeckter Kampf um die 460-Milliarden-Yuan-gerichtete Kapitalerhöhung: Einige erzielen enorme Gewinne, während andere eine Halbierung ihrer Erträge erleiden.
Seit Anfang 2026 ist der Markt für Refinanzierungen an der A-Aktie nicht gerade ruhig.
Laut Daten von Wind haben in den ersten drei Quartalen 2026 insgesamt 359 Unternehmen Eigenkapitalfinanzierungen abgeschlossen, mit einem gesamten eingeworbenen Kapital von 750,86 Milliarden Yuan. Davon entfallen 216,32 Milliarden Yuan auf IPO-Finanzierungen und 534,55 Milliarden Yuan auf Refinanzierungen. Bei den Refinanzierungen dominiert die private Platzierung nach wie vor: In den ersten neun Monaten wurden insgesamt 175 Transaktionen abgeschlossen, mit einem eingeworbenen Kapital von 465,49 Milliarden Yuan, was 62 % des gesamten Eigenkapitalfinanzierungsvolumens entspricht.
Aus den monatlichen Daten geht jedoch hervor, dass die Aktivität des Marktes für private Platzierungen in diesem Jahr nicht gleichmäßig verteilt ist. Im Januar wurden 19 Transaktionen abgeschlossen mit einem Finanzierungsvolumen von 125,8 Milliarden Yuan, im Juni 22 Transaktionen mit 91,1 Milliarden Yuan; im August wurden zwar 27 private Platzierungen umgesetzt, das eingeworbene Kapital betrug jedoch nur 27,9 Milliarden Yuan. Einige große Projekte auf dem Markt können das monatliche Finanzierungsvolumen offensichtlich verändern.
Noch bemerkenswerter ist, dass sich die Struktur der privaten Platzierung verändert. Einerseits führen zentrale staatliche Unternehmen wie China Shenhua und SPIC Energy weiterhin die Integration von Vermögenswerten durch die Ausgabe von Aktien durch; andererseits lenken Unternehmen aus den Bereichen Halbleiter, Hardwareausrüstung und intelligente Automobile die Mittel aus privaten Platzierungen stärker in Projekte zur Produktionserweiterung, Forschung und Entwicklung sowie Industrialisierung.
Aus dieser Perspektive ist der Markt für private Platzierungen im Jahr 2026 nicht einfach eine Welle der Finanzierung, sondern das Ergebnis der gleichzeitigen Aktivität der industriellen Integration und der Refinanzierungsfunktion des Kapitalmarkts.
Mit einem Volumen von über 460 Milliarden Yuan bei privaten Platzierungen ist die Injektion großer Vermögenswerte eine wichtige Stütze
Betrachtet man nur das Finanzierungsvolumen, ist das Volumen privater Platzierungen in diesem Jahr im Vergleich zum gleichen Zeitraum 2025 deutlich gesunken. Diese Zahl muss jedoch vor dem Hintergrund der besonderen Basis des letzten Jahres verstanden werden.
Im Jahr 2025 trugen vier private Platzierungen zur Kapitalergänzung bei der Bank of China, der Postal Savings Bank of China, der Bank of Communications und der China Construction Bank allein 520 Milliarden Yuan zum Finanzierungsvolumen bei und erhöhten die Basis für den gleichen Zeitraum. Bis zum 29. September 2026 stieg die Anzahl der privaten Platzierungen am A-Aktienmarkt im Jahresvergleich um 48 %, während das Finanzierungsvolumen um 39,8 % zurückging. Mit anderen Worten: Der Markt fehlt nicht an Projekten, sondern die Finanzierung zur Kapitalergänzung bei extrem großen Banken ist deutlich zurückgegangen.
Betrachtet man die 170 Unternehmen, die die Ausgabe von Aktien im Rahmen privater Platzierungen abgeschlossen haben, beträgt ihr gesamtes Finanzierungsvolumen 422,408 Milliarden Yuan, davon 141 Transaktionen in Barfinanzierung mit 214,718 Milliarden Yuan eingeworbenem Kapital und 29 Transaktionen in Vermögensfinanzierung mit 207,690 Milliarden Yuan eingeworbenem Kapital. Die Anzahl der vermögensbezogenen Projekte macht nur 17 % aus, aber das Finanzierungsvolumen beträgt fast die Hälfte.
Das bedeutet, dass ein großer Teil des "hohen Volumens" auf dem Markt für private Platzierungen in diesem Jahr aus Fusionen und Umstrukturierungen stammt.
Dabei steht Hongqiao Holdings mit 63,52 Milliarden Yuan an der Spitze des Vermögensfinanzierungsvolumens, gefolgt von SMIC mit 40,6 Milliarden Yuan, das Vermögensfinanzierungsvolumen von China Shenhua erreicht 40,08 Milliarden Yuan, und SPIC Energy erreicht 9,59 Milliarden Yuan.
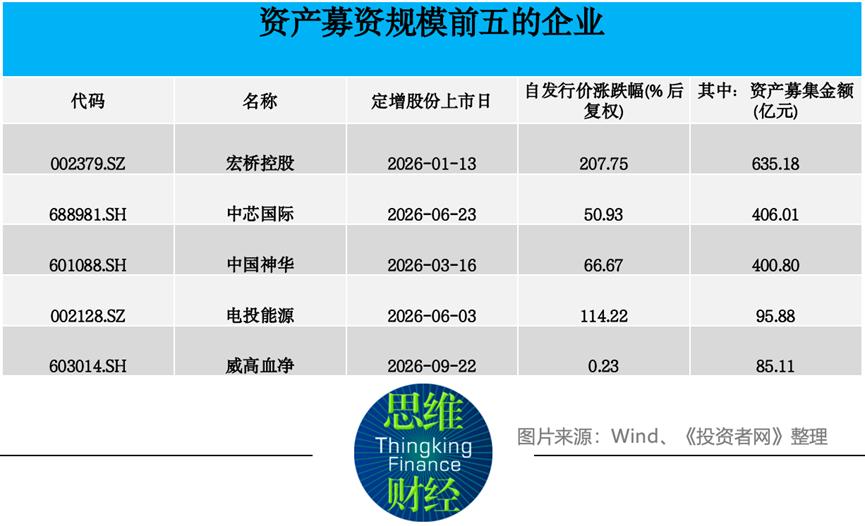
Die Logik hinter diesen Transaktionen ist relativ ähnlich. China Shenhua erwarb durch die Ausgabe von Aktien die Anteile an 12 Unternehmen der China Energy Investment Corporation, deren Geschäft Kohle, Kohleverstromung, Kohleveredelung, Hafen und Schifffahrt abdeckt; SMIC erwarb 49 % der Anteile an SMIC North und machte es zu einem hundertprozentigen Tochterunternehmen; SPIC Energy verbesserte durch den Erwerb von Baiyinhua Kohle- und Stromversorgung die industrielle Synergie zwischen Kohle, neuer Energie, Strom und Elektrolytaluminium weiter.
Darüber hinaus weisen die Transaktionen von Huahong Hongli zur Injektion von Hua Li Micro, Xiamen Port Authority zur Injektion von Hafenvermögen und Qingdao Double Star zur Injektion von reifenbezogenen Vermögenswerten deutliche Merkmale der internen Integration innerhalb der Gruppe auf.
Diese Art von Transaktion unterscheidet sich von der traditionellen "Finanzierung wegen Geldmangels". Börsennotierte Unternehmen erhalten einerseits Vermögenswerte innerhalb der Gruppe und lösen andererseits dadurch das Problem des gleichgerichteten Wettbewerbs und optimieren die Geschäftsstruktur. Für zentrale staatliche Unternehmen und lokale staatliche Unternehmen wird der Kapitalmarkt zu einem wichtigen Träger für die Integration von Gruppenvermögen.
Statistischen Angaben zufolge haben zentrale staatliche Unternehmen und lokale staatliche Unternehmen insgesamt 58 private Platzierungen abgeschlossen, mit einem Finanzierungsvolumen von 189,9 Milliarden Yuan, was 45 % des gesamten Finanzierungsvolumens von Unternehmen entspricht, die die Ausgabe von Aktien im Rahmen privater Platzierungen abgeschlossen haben. Darunter beträgt die vermögensbezogene Finanzierung von staatlichem Vermögen 82,06 Milliarden Yuan; wenn man weitere Projekte wie den Ausstieg von staatlichen Aktionären wie SMIC und die Integration von Minderheitsbeteiligungen einbezieht, wird das entsprechende Volumen weiter steigen.
Neben der Injektion von Vermögenswerten ist die technologische Fertigung die Hauptlinie der barfinanzierten privaten Platzierung
Im Vergleich zur Injektion großer Vermögenswerte ist die industrielle Richtung der barfinanzierten privaten Platzierung klarer.
Von den 141 barfinanzierten Unternehmen verwenden 94 das eingeworbene Kapital hauptsächlich für die Finanzierung spezifischer Projekte, mit einem eingeworbenen Kapital von 133,42 Milliarden Yuan; 21 Unternehmen gehören zur begleitenden Finanzierung von Fusionen und Umstrukturierungen, mit einem gesamten eingeworbenen Kapital von 47,69 Milliarden Yuan; 26 Emissionsprojekte beinhalten die Ergänzung des Betriebskapitals, mit einem kumulativ eingeworbenen Kapital von 33,61 Milliarden Yuan. Das heißt, in den ersten neun Monaten 2026 fließen mehr als 60 % der Mittel aus barfinanzierten privaten Platzierungen letztendlich in spezifische Projekte.
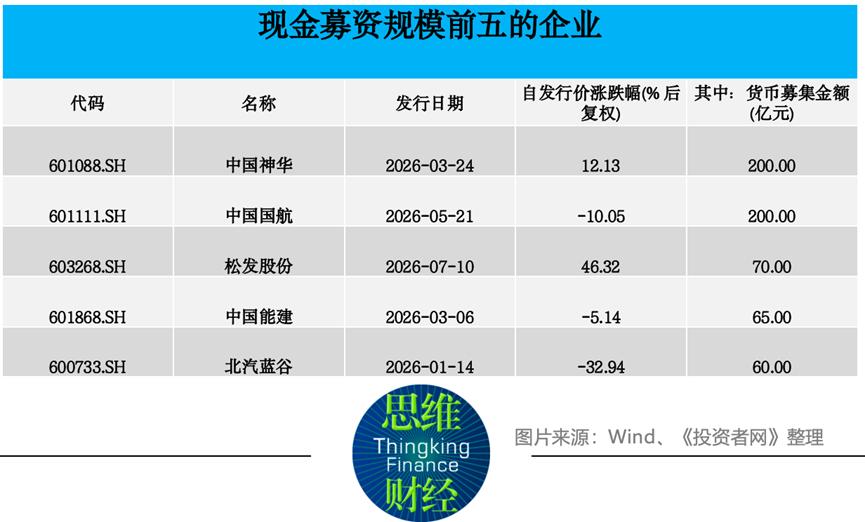
Die Branchenverteilung bestätigt diesen Punkt ebenfalls.
Nach Statistiken der primären Branchen von Wind gab es in den ersten neun Monaten 2026 unter den Unternehmen, die die Ausgabe von Aktien zur Barfinanzierung abgeschlossen haben, 19 Halbleiterunternehmen mit einem eingeworbenen Kapital von 82,27 Milliarden Yuan und 25 Hardwareausrüstungsunternehmen mit einem eingeworbenen Kapital von 34,32 Milliarden Yuan. Zusammen sind es 44 Unternehmen mit einem kumulativ eingeworbenen Kapital von 116,6 Milliarden Yuan, was die am stärksten konzentrierte Richtung der barfinanzierten privaten Platzierung darstellt.
Dabei sind private Unternehmen wichtige Teilnehmer an diesem Trend. Laut Angaben haben private Unternehmen 85 barfinanzierte private Platzierungen abgeschlossen, mit einem kumulativ eingeworbenen Kapital von 82,78 Milliarden Yuan, wovon etwa 90 % für die Projektfinanzierung verwendet werden. Die Mittel fließen hauptsächlich in Bereiche wie Hardwareausrüstung, Halbleiter, Softwaredienstleistungen und Maschinenbau.
Konkret gesagt hat Tuojing Technology 4,6 Milliarden Yuan eingeworben, die für Projekte wie die Industrialisierungsbasis für hochwertige Halbleiterausrüstung und das Forschungs- und Entwicklungszentrum für Spitzentechnologie verwendet werden; Jiangbolong hat 3,7 Milliarden Yuan eingeworben, die für die Entwicklung von hochwertigen AI-Speichern und Speichersteuerchips sowie den Aufbau von hochwertigem Verpacken und Testen verwendet werden; Changchuan Technology hat 3,127 Milliarden Yuan eingeworben und investiert ebenfalls in Geschäfte im Zusammenhang mit Halbleiterausrüstung.
Intelligente Automobile und neue Energie sind ebenfalls wichtige Ziele der Mittel aus privaten Platzierungen. BAIC BluePark hat 6 Milliarden Yuan eingeworben, die für die Entwicklung von Modellen mit neuer Energie, die intelligente AI-Plattform sowie die Entwicklung von intelligentem Fahr- und Elektrifizierungssystem verwendet werden; China Energy Engineering hat 6,5 Milliarden Yuan eingeworben und investiert in Projekte wie Solarwärme, Energiespeicherung und Windenergie. Songfa Co., Ltd. hat 7 Milliarden Yuan eingeworben, die hauptsächlich für Projekte wie die Herstellung von grünen intelligenten hochwertigen Schiffen verwendet werden.
Dies steht in einem gewissen Zusammenhang mit der strukturellen Marktentwicklung des A-Aktienkapitalmarkts in diesem Jahr.
Laut Angaben ist der STAR 50-Index in der ersten Hälfte 2026 kumulativ um 64,25 % gestiegen, der ChiNext-Index um 35,58 %, was deutlich höher ist als die Leistung des CSI 300 im gleichen Zeitraum. Der Handel in Technologiebranchen wie Elektronik und Kommunikation ist ebenfalls aktiv. Für Branchen mit hohem Forschungs- und Entwicklungsaufwand und hohen Kapitalausgaben ist ein gutes Marktumfeld vorteilhaft für Unternehmen, langfristigere Mittel durch Eigenkapitalfinanzierung zu erhalten.
Gleichzeitig wirken die Politiken für Fusionen und Umstrukturierungen auch schneller. Seit Anfang 2026 hat die China Securities Regulatory Commission den Prüfmechanismus für Fusionen und Umstrukturierungen kontinuierlich optimiert, und Refinanzierungssysteme wie die Emission von Aktien in mehreren Tranchen werden ebenfalls vorangetrieben. Die Unterstützung der Politikebene für industrielle Integration, die Injektion hochwertiger Vermögenswerte und die Verbesserung der Finanzierungseffizienz bietet eine starke institutionelle Grundlage für den Markt für private Platzierungen in diesem Jahr.
Die Leistung nach der Umsetzung privater Platzierungen differenziert sich, der Markt beginnt, unterschiedliche Projekte zu "bewerten"
Auf dem aktuellen A-Aktienmarkt bedeutet der Abschluss einer privaten Platzierung nicht, dass die Finanzierungsarbeit beendet ist.
Für Institutionen und Aktionäre, die an privaten Platzierungen teilnehmen, liegt die eigentliche Prüfung oft nach der Ausgabe der Aktien im Rahmen privater Platzierungen. Von den 170 Unternehmen, die die Ausgabe von Aktien im Rahmen privater Platzierungen abgeschlossen haben, sind bis zum 8. Oktober die Aktienkurse von 107 Unternehmen nach der Ausgabe gestiegen, die von 63 Unternehmen gesunken, mit einem durchschnittlichen Anstieg von 21,7 % und einem Median von 10,2 %. Dabei schneiden vermögensbezogene private Platzierungen deutlich besser ab als barfinanzierte: Von den 29 Unternehmen sind die Kurse von 26 gestiegen, der Median des Anstiegs beträgt 42,5 %; der Median des Anstiegs bei barfinanzierten Projekten beträgt nur 5,7 %.
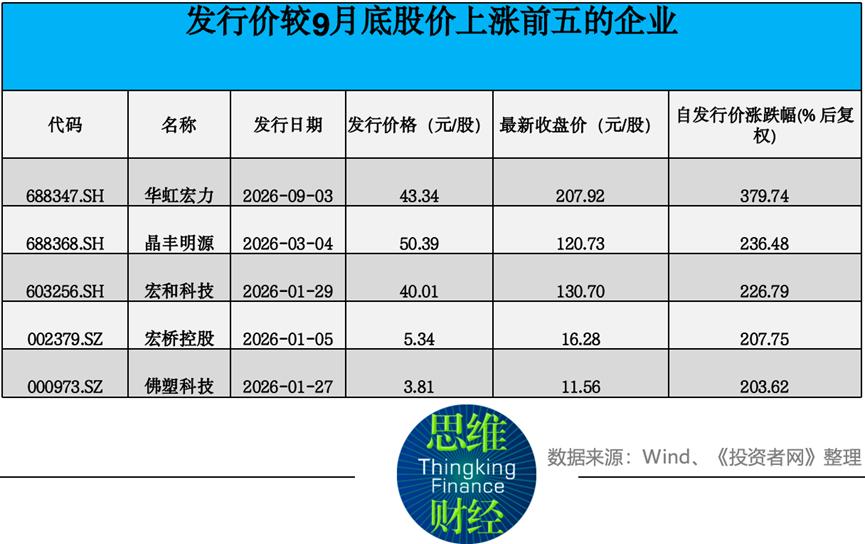
Die Unterschiede zwischen einzelnen Aktien sind noch offensichtlicher.
Der Aktienkurs von Huahong Hongli ist nach der Ausgabe kürzlich um 379,74 % gegenüber dem Ausgabepreis gestiegen, der von Jingfeng Mingyuan (688368.SH) um 236,48 %, der von Hongqiao Holdings um 207,75 % und der von Foshan Plastic Technology (000973.SZ) um 203,62 %.
Dagegen ist der Aktienkurs von Jiangbolong kürzlich um 46,08 % gegenüber dem Ausgabepreis gesunken, der von Jianghuai Automobile um 44,93 %, der von Panya Microfiber um 41,65 %, und der von O-Film Tech und BAIC BluePark um 38,95 % bzw. 32,94 %.
Aus der Sicht des Emissionsabschlags lassen sich auch gewisse Unterschiede erkennen.
Bei den 141 barfinanzierten privaten Platzierungen beträgt der Median des Abschlags am Emissionstag 13,5 %. Bei 9 Projekten mit einem Abschlag von über 30 % erreicht der Median des Anstiegs nach der Emission 54,1 %, alle sind gestiegen; während bei 6 Projekten, deren Ausgabepreis im Prämienzustand liegt, der Median der Rendite -1,0 % beträgt.
Die Unterschiede bei der Preisfindung verdienen ebenfalls Aufmerksamkeit. Bei 107 wettbewerbsorientierten privaten Platzierungen beträgt der Median der Kursänderung nach der Emission -2,0 %, der Anteil der gestiegenen Kurse liegt bei 48 %; bei 34 festpreisgebundenen Projekten beträgt der Median des Anstiegs 24,0 %, der Anteil der gestiegenen Kurse erreicht 88 %. Bei 36 Projekten, an denen Großaktionäre teilnehmen, beträgt der Median des Anstiegs 15,1 %, was deutlich höher ist als der Wert von 1,4 % bei Projekten, an denen keine Großaktionäre teilnehmen.
Jiangbolong ist ein typisches Beispiel.
Der Ausgabepreis der privaten Platzierung des Unternehmens beträgt 560 Yuan pro Aktie, danach ist der Aktienkurs kontinuierlich gefallen, derzeit liegt der Aktienkurs des Unternehmens bei etwa 300 Yuan pro Aktie, was um 46 % gegenüber dem Ausgabepreis gesunken ist und damit das Projekt mit dem größten Rückgang unter den barfinanzierten privaten Platzierungen in den ersten neun Monaten 2026 ist. Gleichzeitig besteht eine Zeitdifferenz zwischen der Emission der privaten Platzierung des Unternehmens und den nachfolgenden Kapitaloperationen, was zu einer deutlichen Abweichung zwischen dem Zeichnungspreis der Institutionen und dem Preis auf dem Sekundärmarkt führt.
Aus anderen Beispielen geht jedoch hervor, dass private Platzierungen nicht