Welche Veränderungen ereignen sich in der Branche der Drittzahlungsanbieter hinter dem 576 Billionen Yuan umfassenden Zahlungsmarkt?
Zusammenfassung
Im Jahr 2025 erreichte das Transaktionsvolumen des chinesischen Marktes für umfassende Drittzahlungen 576 Billionen Yuan, was einem Anstieg von 2,8 % im Vergleich zum Vorjahr entspricht. Nach Jahren rasanter Entwicklung ist die chinesische Drittzahlungsbranche in eine reife Phase eingetreten, in der Regulierung und Innovation gleichermaßen berücksichtigt werden. Während das Marktvolumen weiter wächst, liegt die Durchdringungsrate von persönlichen Zahlungen bereits nahe am Sättigungsgrad, während Unternehmenszahlungen eine stärkere Wachstumsresilienz aufweisen, sodass die Entwicklung der Drittzahlungsbranche neue Merkmale zeigt.
Der von iResearch veröffentlichte „Forschungsbericht zur Plattformaktivität der Drittzahlungsbranche 2026“ zeigt, dass sich im ersten Halbjahr 2026 das Wettbewerbsgefüge der unabhängigen Drittzahlungsplattformen insgesamt stabil darstellt, die Anzahl der monatlich aktiven Geräte der meisten Plattformen jedoch im Vergleich zum gleichen Zeitraum 2025 zurückgegangen ist. Mit der Entwicklung der Zahlungsgeschäfte von Traffic-Plattformen sowie der Erkundung neuer Technologien und Anwendungsszenarien wie KI-Zahlungen und M2M-Transaktionen entwickelt sich die Drittzahlungsbranche zunehmend diversifiziert.
Marktwachstum stabilisiert sich, Unternehmenszahlungen zeigen Wachstumsresilienz
Nach mehr als zwanzigjähriger Entwicklung ist die chinesische Drittzahlungsbranche allmählich zur Reife gelangt. Der Bericht weist darauf hin, dass die Drittzahlungsbranche seit 2019 in eine reife Phase eintritt, in der Regulierung und Innovation gleichermaßen berücksichtigt werden. Die Aufsicht wird ständig strenger, der Markt entwickelt sich stabil, die Wachstumsrate verlangsamt sich relativ, und relevante Zahlungsinstitute suchen nach innovativer Entwicklung, indem sie neue Bereiche wie grenzüberschreitende Zahlungen, KI-Zahlungen und Mehrwertdienste erkunden.
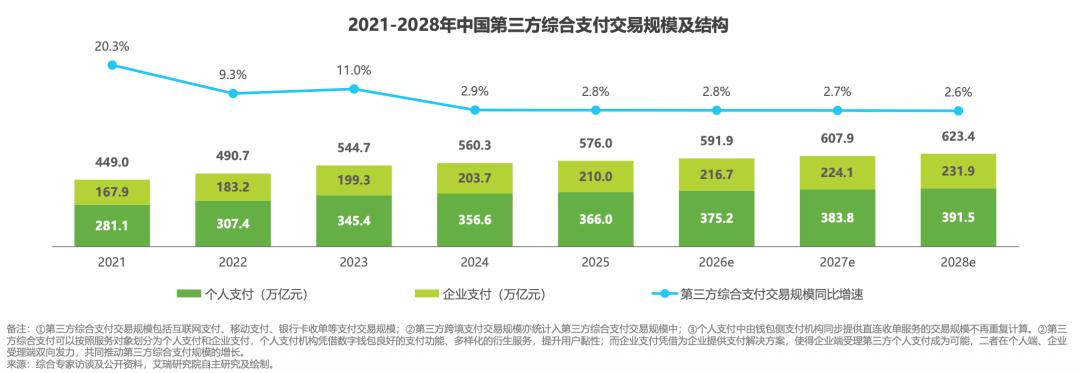
Was das Marktvolumen betrifft, erreichte das Transaktionsvolumen der umfassenden Drittzahlungen in China im Jahr 2025 576 Billionen Yuan, was einem Anstieg von 2,8 % im Vergleich zum Vorjahr entspricht. Darunter belief sich das Transaktionsvolumen von persönlichen Zahlungen auf 366 Billionen Yuan, was einem Anstieg von 2,6 % im Vergleich zum Vorjahr entspricht; das Transaktionsvolumen von Unternehmenszahlungen erreichte 210 Billionen Yuan, was einem Anstieg von 3,1 % im Vergleich zum Vorjahr entspricht. Obwohl persönliche Zahlungen im Markt für umfassende Drittzahlungen immer noch eine dominante Position einnehmen, liegt ihre Durchdringungsrate bereits nahe am Sättigungsgrad und die Wachstumsrate verlangsamt sich relativ. Im Gegensatz dazu zeigen Unternehmenszahlungen dank der tiefgreifenden Förderung der digitalen Transformation von Unternehmen und der weiteren Erweiterung der Zahlungsszenarien im grenzüberschreitenden E-Commerce eine stärkere Wachstumsresilienz.
In Zukunft wird mit der kontinuierlichen Vertiefung des digitalen Prozesses von Unternehmen die Integration von Zahlungsdiensten und Geschäftsszenarien enger werden. Der Bericht prognostiziert, dass Unternehmenszahlungen voraussichtlich weiterhin ein höheres Wachstumstempo als persönliche Zahlungen beibehalten und ihr Anteil am Markt für umfassende Drittzahlungen stetig steigen wird. Gemessen am gesamten Marktvolumen schätzt iResearch, dass das Transaktionsvolumen der umfassenden Drittzahlungen in China von 2026 bis 2028 voraussichtlich 591,9 Billionen Yuan, 607,9 Billionen Yuan bzw. 623,4 Billionen Yuan erreichen wird, wobei die entsprechenden Wachstumsraten im Vergleich zum Vorjahr 2,8 %, 2,7 % bzw. 2,6 % betragen, was insgesamt eine stabile Wachstumstendenz fortsetzt.
Gleichzeitig wird das Aufsichtssystem ständig verbessert. Seit Ende 2025 erstreckt sich die Aufsicht über die Drittzahlungsbranche im Rahmen der „Verordnung über die Aufsicht und Verwaltung von Nichtbankenzahlungsinstituten“ weiter auf die Aufsicht über technologische Innovationen, die Einschränkung des Ursprungsgeschäfts und die dynamische Verwaltung über den gesamten Zyklus. Da die Branche allmählich in eine reife und regulierte Entwicklungsphase eintritt, erkunden Zahlungsinstitute auch ständig neue Geschäftsrichtungen.
Wettbewerbsgefüge insgesamt stabil, Zahlungsplattformen erforschen differenzierte Entwicklung
Während das Marktwachstum sich stabilisiert, zeigt das Wettbewerbsgefüge der Drittzahlungsplattformen auch neue Merkmale.
Daten des Berichts zeigen, dass im ersten Halbjahr 2026 das gesamte Wettbewerbsgefüge der unabhängigen Drittzahlungsplattformen relativ stabil ist, wobei Alipay, Quick Pass und China Mobile Finance weiterhin die ersten drei Plätze belegen. Bemerkenswert ist, dass während das gesamte Wettbewerbsgefüge stabil bleibt, die Anzahl der monatlich aktiven Geräte der meisten unabhängigen Drittzahlungsplattformen im Vergleich zum gleichen Zeitraum 2025 zurückgegangen ist.
Mit der stabilen Entwicklung des Hauptgeschäfts von Traffic-Plattformen wie Meituan, JD.com und Douyin sowie der effektiven Gestaltung ihrer Zahlungsgeschäfte beeinflusst die Entwicklung nicht unabhängiger Drittzahlungsplattformen bis zu einem gewissen Grad das gesamte Wettbewerbsgefüge der umfassenden Drittzahlungsbranche.
Was das Wettbewerbsgefüge des Marktes für persönliche mobile Zahlungen betrifft, sind Zahlungsplattformen, die auf dem Aufbau eines Ökosystems basieren, zu den Hauptkräften auf dem chinesischen Markt für persönliche mobile Zahlungen geworden. Der Bericht weist darauf hin, dass die Zahlungsinstitute der ersten Ebene ihre führende Position durch die Vernetzung von Szenarien innerhalb des Ökosystems und die frühzeitige Gestaltung des Zahlungssystems festgelegt haben; die Zahlungsinstitute der zweiten Ebene hingegen bauen auf ihren ursprünglichen Ökosystembereichen und Anwendungsszenarien auf, um eigenständig Zahlungsplattformen aufzubauen. Mit der Steigerung der Durchdringungsrate der eigenen kommerziellen Zahlungsszenarien und der Verbesserung der Interkonnektivitätsfähigkeit zwischen Zahlungsinstituten zeigen sie in den letzten Jahren eine rasche Wachstumstendenz.
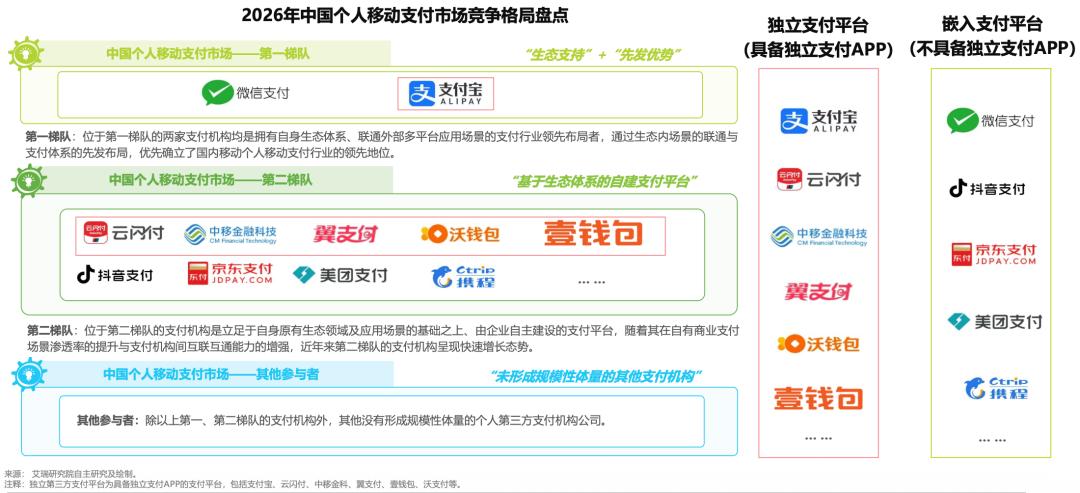
In diesem Wettbewerbsumfeld spielen unabhängige Drittzahlungsplattformen auch weiterhin ihre eigenen Vorteile aus. Der Bericht weist darauf hin, dass unabhängige Drittzahlungsplattformen in Bezug auf die umfassenden Finanzgeschäftsfähigkeiten reifer und vollständiger sind und über herausragende Fähigkeiten bei Technologieakkumulation, Innovation und Risikokontrolle verfügen. Zukünftig müssen relevante Plattformen bei der Stärkung der effektiven Nutzergewinnung gleichzeitig in Bereichen wie Zahlungslösungen, umfassende Finanzen und digitale Befähigung der Industrie kontinuierlich tiefgreifend tätig sein.
KI-Zahlungen und M2M erweitern Anwendungsszenarien, Zahlungsdienste entwickeln sich in Richtung Intelligenz
Mit der Entwicklung von Technologien wie künstlicher Intelligenz und dem Internet der Dinge vertieft sich die Integration von Zahlungsdiensten und intelligenten Szenarien weiter. Der Bericht listet die Normalisierung von Transaktionen zwischen Maschinen (M2M) sowie die Integration von KI-Zahlungen und intelligenten Szenarien als wichtige Entwicklungstrends der Drittzahlungsbranche auf.
Dabei bezieht sich die M2M-Zahlung auf Zahlungstransaktionen, die ohne direkte Beteiligung von Menschen zwischen Geräten über Technologien des Internets der Dinge automatisch initiiert und abgeschlossen werden. Die Entwicklung von Technologien wie KIoT, Kommunikationstechnologien und Edge Computing bildet die technische Grundlage für automatische Transaktionen zwischen Maschinen; das Streben von Unternehmen nach Effizienz in Lieferketten und Betrieb sowie die Nachfrage der Verbraucher nach flüssigen Zahlungserlebnissen treiben auch die Durchdringung der M2M-Zahlung in mehr Szenarien voran.
In dem Szenario der intelligenten Lieferkette kann die Produktionslinie einer intelligenten Fabrik automatisch Einkäufe initiieren und die Zahlung auf Basis von Verbrauchsdaten von Materialien abschließen; in dem Szenario des intelligenten Reisens kann ein autonomes Fahrzeug automatisch Mautgebühren und Parkgebühren erkennen und bezahlen und die Kostenabrechnung beim Energiezusatz selbstständig abschließen. Mit der kontinuierlichen Entwicklung relevanter Technologien wird sich die M2M-Zahlung voraussichtlich schrittweise auf mehrere Bereiche wie Lieferkette, Verkehr und Stadtverwaltung ausweiten, menschliche Eingriffe reduzieren und die Betriebseffizienz verbessern.
Gleichzeitig stellt die M2M-Zahlung auch höhere Anforderungen an die Geräteauthentifizierung, den Schutz der Datenschutzrechte und die Interoperabilität von Zahlungsprotokollen. Der Bericht schlägt vor, die Geräteauthentifizierung und dynamische Autorisierung durch eine Zero-Trust-Sicherheitsarchitektur zu stärken und Technologieunternehmen und Finanzinstitute dazu anzuregen, gemeinsam relevante Kommunikations- und Zahlungsprotokolle zu entwickeln, um die Interoperabilität zwischen Geräten zu verbessern.
In Verbindung mit der M2M-Zahlung treiben KI-Zahlungen auch die weitere Integration von Zahlungsdiensten in die Lebens- und Arbeitsabläufe der Nutzer voran.
Der Bericht weist darauf hin, dass der Kernwert der KI-Zahlung darin liegt, den Zahlungsvorgang nahtlos aus der unabhängigen Transaktionshandlung in den gesamten Lebens- und Arbeitsablauf der Nutzer einzubinden und die Art der Dienstzustellung von dem traditionellen „Menschen sucht Dienst“ zu dem intelligenten „Dienst sucht Mensch“ zu wandeln.
Dieser Trend zeigt sich in Szenarien wie intelligenten Wohnungen, intelligenten Fahrerkabinen und KIoT. Zum Beispiel kann ein intelligenter Kühlschrank automatisch Nachbestellungen auf Basis von Lagerbestandsänderungen initiieren, eine intelligente Fahrerkabine kann in Kombination mit geografischer Position und Reiseabsicht szenariobasierte Zahlungsdienste anbieten, und ein intelligenter Verkaufsautomat kann auch durch KI-Lagerverwaltung automatisch Nachbestellungen und die Abrechnung von Warenkosten initiieren.
In der Geschäftsgestaltung von Zahlungsinstituten ist die KI-Zahlung ebenfalls zu einer wichtigen Erkundungsrichtung geworden. Einige Institute konzentrieren sich auf die KI-native Zahlungsinfrastruktur und das KI-Ökosystem über den gesamten Pfad, bieten native Zahlungsfähigkeiten für intelligente Agenten und KI-Offene Plattformen an und erkunden die tiefe Integration von Zahlungsdiensten und Anwendungen für intelligente Agenten; andere Institute konzentrieren sich auf Richtungen wie die intelligente Aktualisierung von KI-Zahlungen, integrieren die Rechenleistung großer Modelle, Mitgliedschaften für intelligente Agenten und KI-Werkzeuge in das System der Produktvorteile und bereichern kontinuierlich die relevanten Produkt- und Dienstleistungen.
Der Bericht ist der Ansicht, dass mit der Evolution der KI-Entscheidungsfähigkeit und der Standardisierung von Zahlungsprotokollen des Internets der Dinge Zahlungsdienste weiter in den Prozess integriert werden, in dem intelligente Systeme Bedürfnisse wahrnehmen und Ressourcen zuweisen, und voraussichtlich ein neues Ökosystem für den Fluss kommerzieller Werte entstehen wird.
Schlussfolgerung
Von der Veränderung von Marktvolumen und Struktur bis hin zum Wettbewerbsgefüge der Plattformen und technologischen Innovationen erkundet die chinesische Drittzahlungsbranche in der reifen Phase, in der Regulierung und Innovation gleichermaßen berücksichtigt werden, neue Entwicklungsräume.
Die Durchdringungsrate von persönlichen Zahlungen liegt nahe am Sättigungsgrad, Unternehmenszahlungen zeigen eine stärkere Wachstumsresilienz; das gesamte Wettbewerbsgefüge der unabhängigen Drittzahlungsplattformen bleibt stabil, und Zahlungsinstitute erkunden bei der Ausübung ihrer eigenen Vorteile kontinuierlich diversifizierte Geschäftsrichtungen. Mit der weiteren Vertiefung der Integration von KI-Zahlungen und intelligenten Szenarien sowie der Durchdringung der M2M-Zahlung in mehr Bereichen wird die Kombination von Zahlungsdiensten und Geschäftsszenarien voraussichtlich noch enger werden.
In Zukunft werden mit der kontinuierlichen Förderung des digitalen Prozesses von Unternehmen und der ständigen Entwicklung von Zahlungstechnologien Bereiche wie Zahlungslösungen, umfassende Finanzen und digitale Befähigung der Industrie weiterhin wichtige Richtungen sein, in denen Drittzahlungsinstitute kontinuierlich tiefgreifend tätig sind.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „iResearch“ (ID: iresearch-), Autor: iResearch, veröffentlicht mit Genehmigung von 36Kr.