Ein Google in der Ära der KI-Großmodelle wird womöglich niemals Realität werden.
In der letzten Woche des Septembers dieses Jahres nahm Peter Thiel, der in OpenAI und Anthropic investiert hat, in Berlin den Axel Springer Award entgegen und führte ein Gespräch mit Mathias Döpfner.
Mit seiner Monopoltheorie für das Internetzeitalter aus dem Buch *Zero to One* betrachtet er die heutigen Modellunternehmen und kommt zu einer ziemlich kontraintuitiven Schlussfolgerung:
Google, das Unternehmen, das im Internetzeitalter Monopolwert erzielen konnte, wird es im KI-Zeitalter möglicherweise nie geben.
Das Gesetz der Wertschöpfung im Internetzeitalter: Netzeffekte, Gewinner nehmen alles
Wenn wir das Modellzeitalter mit dem Internetzeitalter vergleichen:
In den Anfängen des Internets glaubten viele, jeder könne ein Unternehmen gründen. In Wirklichkeit waren die Netzeffekte so stark, dass eine Reihe riesiger Plattformen entstanden und ein *winner-take-all*-Muster entstand, bei dem der Gewinner alles auf sich vereinte.
Google, Amazon, Meta, Tencent, ByteDance, Alibaba – die Liste ist endlos.
Im Modellzeitalter könnte das genau umgekehrt sein:
Der Markt ist groß, aber das Endergebnis ist eher ein intensiver Wettbewerb als eine Herrschaft weniger Plattformen. Ein großer Teil des Werts landet in Form von Konsumentenrente bei den Nutzern, und die Verteilung ist gleichmäßiger.
Sie zahlen 20 US-Dollar Abonnementgebühr und erhalten medizinische und wissensbezogene Dienstleistungen im Wert von 2000 US-Dollar – der größte Teil des Werts verbleibt bei Ihnen.
Wir sollten beachten: Thiel drückt diese Überlegung selbst mit der Formulierung „I wonder“ (ich frage mich) aus.
Das widerspricht nicht seiner These aus dem Jahr 2014 in *Zero to One*, dass „Wettbewerb etwas für Verlierer ist und gute Unternehmen ein Monopol bilden müssen“:
Damit ein Unternehmen wertvoll ist, muss es zwei Dinge gleichzeitig tun: Einen Wert X schaffen und dann Y % davon einbehalten.
Die Fluggesellschaften schaffen einen sehr großen X, aber Y liegt nahe bei Null.
Google schafft keinen so großen X, aber Y ist extrem hoch.
Aus der aktuellen Perspektive könnte X auf der Modellebene sehr groß sein, aber Y sehr niedrig ausfallen.
Obwohl der Wert geschaffen wird, können Unternehmen wie OpenAI, Anthropic, Zhipu, Moonshot AI und Deepseek kaum etwas davon behalten.
Ein altes Beispiel, das er 2012 in einer Vorlesung an der Stanford University nannte, ist noch immer gültig:
Der durchschnittliche Preis für einen Einzelflug in den USA betrug 178 US-Dollar, wobei jede Passagierin und jeder Passagier nur 37 Cent Gewinn einbrachte. Im selben Jahr erzielte Google einen Umsatz von 50 Milliarden US-Dollar mit einer Gewinnmarge von rund 21 % – sein Marktwert überstieg die Summe aller US-Fluggesellschaften.
Wenn Sie kein Monopol bilden können, werden Sie am Ende wahrscheinlich das gesamte Geld der Investoren verbrennen.
Warren Buffett sagte, wenn er eine Zeitmaschine hätte, würde er sofort zu den Gebrüdern Wright reisen und ihr Flugzeug mit einer Rakete abschießen.
Thiel sagt nicht, dass künstliche Intelligenz unwichtig ist, sondern dass die heute boomende Modellebene möglicherweise zum neuen Luftfahrtsektor wird:
Der gesellschaftliche Nutzen ist enorm, aber die Unternehmensgewinne werden durch den Wettbewerb aufgezehrt.
Warum entstehen im Internet so leicht Monopole
Die Schutzmechanismen von Internetplattformen sind zahlreich:
Netzeffekte: Jeder zusätzliche Nutzer macht das Angebot für alle anderen Nutzer wertvoller. Das gilt für soziale Medien, Bezahldienste, Marktplätze und Suchmaschinen gleichermaßen.
Daten-Flywheel: Je mehr Menschen das Produkt nutzen, desto besser wird es – und je besser es wird, desto mehr Menschen nutzen es.
Extrem niedrige Grenzkosten: Die Bedienung eines zusätzlichen Nutzers kostet fast nichts. Die Größe selbst ist ein Schutzmechanismus.
Aufmerksamkeitseingang: Wer die Suchfunktion, Informationsströme oder Betriebssysteme kontrolliert, kann Miete erzielen.
Passende Märkte mit Gewinner-take-all-Effekt: Sobald man die Standardauswahl ist, hat es der Zweitplatzierte sehr schwer zu überleben.
So entstehen monopolistische Unternehmen wie Google, Meta, Amazon, Alibaba und Tencent:
Sie schaffen einen enormen Konsumentenüberschuss X (viele Produkte sind für Nutzer kostenlos oder extrem günstig, denken Sie an *Honor of Kings*), und behalten gleichzeitig einen großen Teil des Werts Y durch Werbung, Provisionen und Cloud-Dienste ein.
Die Nutzer erhalten Wert, und die Plattformen werden selbst extrem wertvoll, oft im Bereich von Billionen Dollar.
Dass das Internet nicht zum Luftfahrtsektor geworden ist, liegt daran, dass die Plattformen Netzeffekte, das Daten-Flywheel, nahezu null Grenzkosten und die Kontrolle über den Eingangsbereich kombiniert haben.
Die Suchmaschine ist bis heute das deutlichste Beispiel:
Der globale Suchanteil von Google liegt noch immer bei rund 90 %, und Google sowie YouTube sind nach wie vor die beiden am häufigsten besuchten Websites der Welt.
Auch die Werbeeinnahmen sind konzentriert:
2025 entfielen auf Google, Meta und Amazon zusammen 56 % der US-Werbeeinnahmen, und Forschungsinstitute gehen davon aus, dass dieser Anteil 2026 noch etwas steigen wird.
Cloud-Dienste und Verkehrseingänge sind ebenfalls nicht dezentralisiert: AWS, Azure und Google Cloud halten zusammen rund 60 % des Marktes für Cloud-Infrastruktur, und die drei verarbeiten fast 8 % des globalen Internetverkehrs.
Nutzer nutzen diese Plattformen oft „kostenlos“, aber Aufmerksamkeit, Händler und Entwickler zahlen dafür Miete. So erzeugt das Internet gleichzeitig einen riesigen Konsumentenüberschuss und einen riesigen Marktwert der Plattformen.
Tencent Holdings ist heute das wertvollste chinesische Internetunternehmen an der Börse – alle oben genannten Punkte treffen auf es zu.
Warum glaubt Thiel, dass die Modellwirtschaft den Wert möglicherweise nicht einbehalten kann
Nach Thiels Ansicht sieht die Modellebene in jeder Hinsicht nicht nach einem Monopolgeschäft aus.
Erstens sind Modelle eher austauschbare intellektuelle Güter als ein einzigartiger Zugangspunkt.
Zum Beispiel gibt es bei Suchmaschinen nur ein Standard-Suchfeld, und die sozialen Beziehungen bei Tencent lassen sich kaum verlagern.
Aber die Kosten für Nutzer, das Modell zu wechseln, sind sehr gering: Für dieselbe Aufgabe können sie Deepseek, Claude, Workbuddy oder Zhipu nutzen.
Produktunterschiede bestehen oft nur über ein Fenster von wenigen Monaten. Die Fähigkeiten der Modelle gleichen sich auch schnell an.
„Geschlossene Quellen führen, Open-Source-Lösungen folgen, das nächste Unternehmen überholt wieder“ – dieser Zyklus hat sich bereits mehrfach wiederholt.
Epoch AI hat herausgefunden, dass seit 2023 die Kosten für das Erreichen desselben Fähigkeitsniveaus pro Quartal um etwa 47 % sinken, was einem jährlichen Rückgang um das 13-fache entspricht – schneller als die historischen Kostensenkungen bei DNA-Sequenzierung, Computerhardware, Lithiumbatterien und Strom.
Sobald die Fähigkeiten nahezu gleich sind, ist ein Preiskampf fast unvermeidlich.
Fluggesellschaften schaffen ebenfalls einen riesigen Wert, aber ihre Gewinne werden durch den Wettbewerb aufgezehrt – genau das ist ein Beispiel, das Thiel selbst gerne verwendet.
Zweitens wollen Nutzer Ergebnisse, keine bestimmte Modellmarke.
Beim Programmieren, Vertragsänderungen, Übersetzen oder Erstellen von Grafiken kommt es den Nutzern auf „gut genug, schnell genug, günstig genug“ an. Markentreue ist auf Werkzeugebene normalerweise sehr schwach. Sobald die Werkzeugebene zur Ware wird, fließt der Wertüberschuss zu den Käufern.
Laut Statistiken des Stanford HAI sind die Inferenzkosten für Modelle auf dem Niveau von GPT-3.5 von rund 20 US-Dollar pro Million Token im November 2022 auf 0,07 US-Dollar im Oktober 2024 gefallen – das ist eine Verbilligung um etwa das 280-fache. Bis September 2026 liegt der Token-Preisindex für Spitzenmodelle bereits um rund 80 % unter dem Ausgangswert vom März 2023.
Tatsächlich können geschlossene Modelle kaum eine „intellektuelle Monopolsteuer“ verlangen, solange es ausreichend gute quelloffene Modelle gibt.
Eine kürzlich von Hock Tan veröffentlichte Berechnung ist sehr aufschlussreich: Die globalen Kosten für die Inferenzinfrastruktur belaufen sich auf jährlich etwa 200 Milliarden US-Dollar, die modellbezogenen Einnahmen auf rund 150 Milliarden. Die Token-Menge verteilt sich ungefähr hälfte-hälfte auf geschlossene und quelloffene Modelle, aber die Einnahmen betragen etwa 120 Milliarden US-Dollar bei geschlossenen Modellen und nur 30 Milliarden bei Open-Source-Modellen. Die Open-Source-Lösungen haben den Preis festgesetzt.
Drittens findet der Modellwechsel in APIs und Arbeitsabläufen statt, nicht in sozialen Beziehungen. Das Wechseln des Modells ist nicht dasselbe wie das Wechseln des WeChat-Freundeskreises oder einer E-Commerce-Plattform.
Unternehmen können denselben RAG, denselben Agenten und dasselbe Berechtigungssystem an ein anderes Modell anschließen. Wenn es Netzeffekte gibt, siedeln sie sich eher auf der Ebene von Arbeitsabläufen, Daten und Berechtigungen an als beim Basismodell selbst.
Nach dieser Logik ähnelt das Modellzeitalter eher Strom, Containerverschiffung oder der Luftfahrt: Die Gesellschaft wird wohlhabender, aber Kraftwerke und Fluggesellschaften werden nicht unbedingt zu Google.
Vielleicht wird es nach Thiels Vorstellungen das Google des Modellzeitalters nie geben.
Das bedeutet nicht „KI hat keine Monopole“
Es ist erwähnenswert, dass Thiel von weniger Plattformen, die den Gewinn für sich beanspruchen spricht – nicht dass es in der gesamten Wertschöpfungskette keine hohen Gewinne gibt.
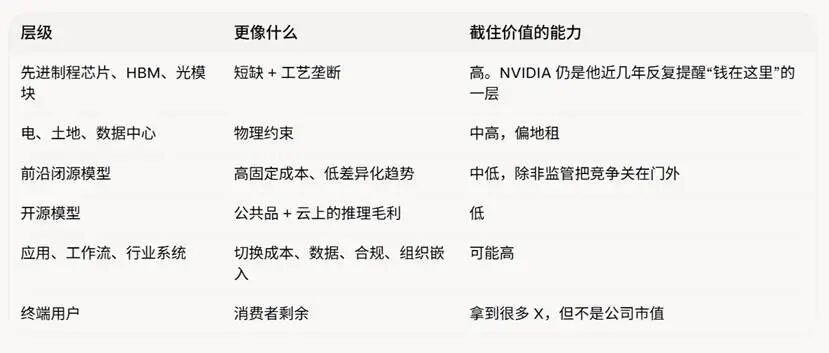
Zum Beispiel hat Thiel immer geglaubt, dass die Chipebene der Teil des Kuchens ist, der von US-Investoren übersehen wird:
Der Gesamtumsatz von Nvidia im Geschäftsjahr 2026 betrug 215,9 Milliarden US-Dollar, davon entfielen 193,7 Milliarden auf das Rechenzentrum. Bis zum zweiten Quartal des Geschäftsjahres 2027 machte das Rechenzentrum bereits 93 % des Unternehmensumsatzes aus.
Nach Berechnungen von Epoch AI behielt Nvidia im vierten Quartal 2025 noch etwa 68 % des KI-Chip-Angebots, während die selbst entwickelten Chips von Google rund 19 % ausmachten – der Rest verteilt sich auf Amazon, AMD und Huawei.
Zweitens sind auf der Ebene der Rechenzentren Strom, Grundstücke, HBM und fortschrittliche Verpackung eher wie Grundrentenmonopole:
Das ist der Grund, warum Volcano Engine, Alibaba Cloud und Baidu Cloud heute nach wie vor sehr wertvoll sind, und auch der wichtige Grund, warum Deepseek begonnen hat, sich zu Rechenzentren hin zu entwickeln: Alle sehen den Wert darin.
Die Weltraum-Rechenkapazität von SpaceXAI von Elon Musk folgt derselben Logik.
Drittens kann der Wert von Verteilungszugängen ebenfalls dazu führen, dass der Wert einbehalten wird:
Modelle können zur Ware werden, aber das Standard-Suchfeld, Bürosoftware, Smartphone-Assistenten und unternehmensweite Identitätssysteme müssen nicht zur Ware werden. Microsoft fügt Modelle in Office ein, Google fügt Modelle in die Suche ein – genau dieser Weg wird verfolgt.
Tencent, Alibaba und ByteDance setzen alle auf Workbuddy, Doubao Office, Qianwen Office, sogar Qwenbook und das Doubao-Smartphone – sie alle denken in dieselbe Richtung: Zugänge aufbauen, so früh wie möglich.
Wenn Modelle kein Monopol bilden können, haben die Zugänge noch Wert: Es wird nicht unbedingt der 360-Krieg wiederholt, aber es kommt dem schon nahe.
Schließlich kann auch auf der Ebene des Kontexts von Arbeitsabläufen ein Unternehmen entstehen, das Thiel gefällt:
Sobald Modelle in Berechtigungen, Audits, Branchendaten und Betriebssysteme mit extrem hohen Umstellungskosten eingebettet sind, wechseln die Kunden nicht mehr nur die API, sondern den gesamten organisatorischen Ablauf.
Copilot ist nicht so gut wie Claude, aber internationale Unternehmen legen nicht zuerst Wert auf Effizienz, sondern auf Sicherheit, Audit und Kontext.
Aus dieser Überlegung ergibt sich, dass der Kontextvorteil von Kingsoft Office WPS, DingTalk und Feishu nach wie vor besteht – die Vorstellung, dass SaaS durch KI verdrängt wird, ist immer noch ein Traum von KI-Investoren.
Palantir, das von Thiel mitbegründet wurde, steht selbst auf dieser Ebene. Deshalb sagt er einerseits, dass die Modellebene sehr wettbewerbsintensiv sein könnte, und betont andererseits, dass die Dringlichkeit von US-Unternehmen, ihre Abläufe mit KI umzugestalten, den Unternehmensverkauf des Unternehmens beschleunigt – diese beiden Dinge widersprechen sich nicht.
Drei Dinge können gleichzeitig wahr sein:
Die Modellebene ist von hartem Wettbewerb und geringen Gewinnen geprägt;
Chips, Strom und knappe Produktionskapazitäten bringen nach wie vor hohe Gewinne;
Wenige Unternehmen, die Modelle in nicht austauschbare Arbeitsabläufe einbetten, können nach Thiels Definition trotzdem ein Monopol bilden.
Was bedeutet genau „der Wert geht an die Verbraucher“
Der Wert, den die Verbraucher nach Thiels Vorstellung erhalten, wird in der Ökonomie als Konsumentenrente bezeichnet:
Sie sind bereit, 20 US-Dollar für eine gute Antwort zu zahlen, zahlen aber tatsächlich nur 20 Cent. Die Differenz ist der Wert, den Sie erhalten.
Das zeigt sich sehr konkret:
Für Privatpersonen: Die Kosten für Schreiben, Programmieren, Übersetzen, Lernen und erste juristische Entwürfe sinken drastisch.
Für Unternehmen: Mit derselben Anzahl von Mitarbeitern können sie mehr erledigen, oder sie können mit weniger Mitarbeitern dieselbe Leistung erzielen.
Preis: Von teuren Abonnements hin zur Abrechnung nach Nutzungsmenge, weiter gedrückt durch Open-Source-Lösungen und Preiskämpfe.
Verteilung: Im Internetzeitalter herrschte das Muster „wenige Plattformen mit astronomischen Marktwerten + Nutzer nutzen kostenlos“; im Modellzeitalter ist es wahrscheinlicher, dass „viele Unternehmen hohe Einnahmen aber durchschnittliche Gewinne erzielen + Nutzung für Nutzer und Arbeitsbereiche allgemein günstiger wird“.
„Gleichmäßigere Verteilung des Werts“ bedeutet