Hema und Sam's Club dringen bis in die Kreisstädte vor – welche Hürde ist für sie am schwersten zu überwinden?
1
Nach der Expansion und Schließung von Großmärkten in den Kreisstädten drängen nun Hema, Sam's Club und Meituan ebenfalls in diese Regionen.
Das neue Hema-Konzept Superbox NB hat seinen ersten Standort in Chongzhou, Sichuan, eröffnet und plant die Abdeckung von mehr als 300 Kreisstädten im ganzen Land. Die Hauptkonstruktion des Sam's Club-Geschäfts in Jiangyin wurde Anfang 2026 abgeschlossen, und das Geschäft in Yiwu soll zwischen Ende 2026 und 2027 eröffnet werden.
Die Vorlager werden zudem immer weiter in unterversorgte Gebiete ausgedehnt. Meituan Xiaogang Supermarkt plant die Einrichtung von 800 Vorlagern und ist bereits in Qingyuan, Shanwei und Jiangmen in der Provinz Guangdong vertreten. Dingdong Maicai will 100 weitere Vorlager hinzufügen und konzentriert sich dabei auf tiefer gelegene Städte in den Regionen Jiangsu, Zhejiang und Shanghai. In vielen Gebieten stehen Superbox NB und Happy Monkey unter Meituan bereits in direktem Wettbewerb zueinander.
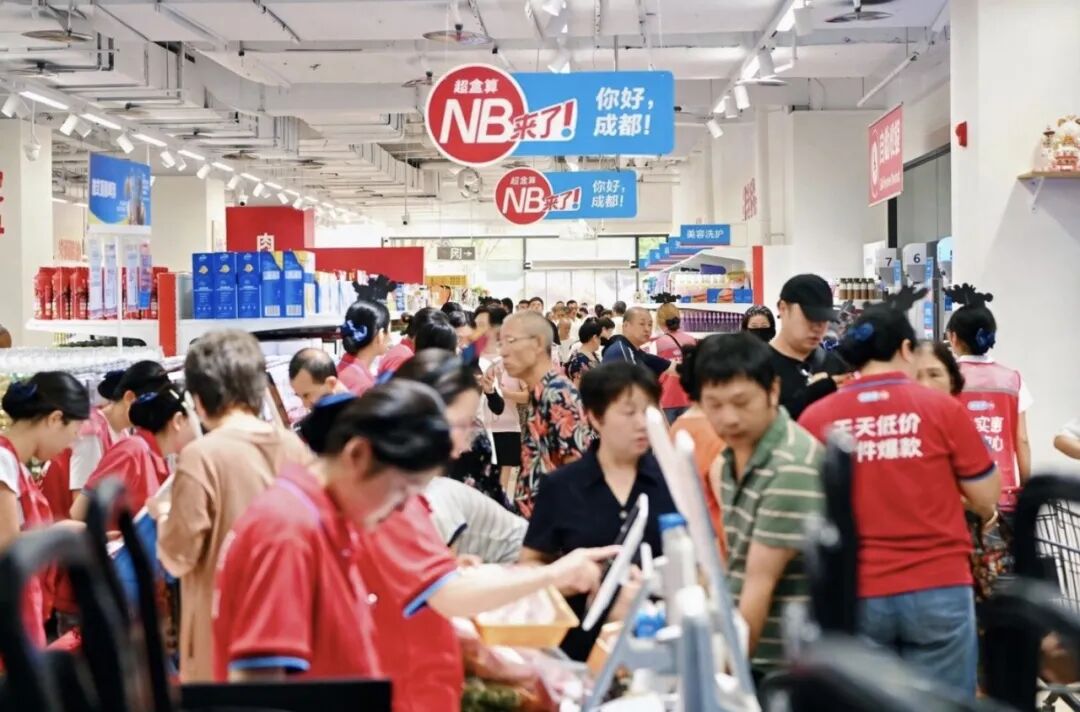
Der Weg, den die Großmärkte in der letzten Runde nicht erfolgreich beschreiten konnten, lockt nun immer mehr neue Anbieter an.
Die Massen strömen in unterversorgte Märkte, und die offensichtlichen Gründe dafür sind leicht verständlich.
Die Gewerbeflächen in Großstädten der ersten und zweiten Ebene sind gesättigt, in derselben Region gibt es oft mehrere Supermärkte und Vorlager gleichzeitig. Auch die makroökonomische Politik drängt Kettenunternehmen, sich in tiefer gelegene Gebiete zu bewegen, und die Unternehmen selbst stehen unter Wachstumsdruck. Nachdem Hema eine vorläufige Verlustreduzierung erreicht hat, will es die Kosten durch Skaleneffekte senken. Der Umsatz von Sam's Club China hat 140 Milliarden Yuan überschritten, und es muss neue Geschäfte eröffnen, um weiter zu wachsen.
Aber genau diese Gründe galten auch schon in der letzten Runde der Schließungswelle von Geschäften.
Damals sahen auch die Großmärkte die Kreisstädte als nächsten Wachstumspunkt und besetzten rasch große Gebiete. Mehrere Geschäfte drängten sich in einer einzigen Kreisstadt und buhlten um dieselbe Kundengruppe.
Aber die Nachteile waren offensichtlich: Die Großmärkte waren zu schwerfällig. Geschäfte mit einer Fläche von zehntausend Quadratmetern stützten sich vollständig auf einen stabilen Kundenstrom, um Miete, Personalkosten und Lagerbestände zu decken. Die Bevölkerung in den Kreisstädten war ohnehin begrenzt, und die meisten Menschen kauften Lebensmittel auf dem Wochenmarkt, sodass der Kundenstrom so große Geschäfte nicht tragen konnte. Die Kosten mussten letztendlich auf die Preise aufgeschlagen werden – sobald die Preise stiegen, sank die Zahl der Kunden weiter.
Rückblickend betrachtet sind die Probleme der letzten Runde nicht vollständig verschwunden. Im Außenbereich drängen viele Konkurrenten gleichzeitig, und gute Standorte müssen umkämpft werden. Die Kaufkraft ist noch nicht vollständig ausgereift, sodass die Eröffnung von Geschäften teilweise ein Wagnis darstellt. Im Innenbereich ist das Geschäftsmodell zu einseitig: Ein einziges großes Geschäftsformat soll für alle Kreisstädte passen.
In dieser Runde haben sich die äußeren Bedingungen tatsächlich teilweise verändert. Das offensichtlichste ist die Lage: Früher kämpften die Anbieter erbittert um gute Standorte in den Kerngebieten, inzwischen ist der Wettbewerbsdruck deutlich gesunken.
Die traditionellen Supermärkte befinden sich noch im Anpassungsprozess. Yonghui Superstores schloss 2024 232 Filialen und 2025 weitere 381. Nach den vom Unternehmen veröffentlichten Plänen für 2026 wird die Zahl der Geschäftsschließungen weiter sinken. Die Schrumpfung der traditionellen Supermärkte bietet Raum für neue Geschäftsformen, um in einige Märkte einzutreten – erinnert aber auch neue Anbieter daran: Die geschlossenen Geschäfte sind nicht alle wegen schlechter Lage aufgegeben worden, oft ist das ursprüngliche Betriebsmodell nicht mehr nachhaltig.
Auch regionale Supermärkte ziehen sich zurück. Beispielsweise hat BBK seit 2022 mehr als hundert Filialen in Hunan, Guangxi und Sichuan geschlossen, viele davon in Städten der dritten und vierten Ebene sowie in Kreisgebieten. Auch Zhongbai in Hubei hat in den letzten Jahren mehrere alte Großmärkte geschlossen. Ähnliche Schrumpfungsvorgänge sind in vielen Regionen zu beobachten. Weniger neue Anbieter, alte Spieler ziehen sich zurück – die Kreisstädte bieten den neu eingetretenen Supermärkten mehr verfügbare Standorte.
Natürlich kann der Rückzug der alten Anbieter auch bedeuten, dass dieses Geschäft an sich schwierig zu betreiben ist. Aber betrachtet man die zurückgezogenen Akteure, handelt es sich hauptsächlich um traditionelle Supermärkte, die von großen Filialen und Gebühren für die Platzierung von Waren leben – nicht darum, dass in den Kreisstädten kein Konsum stattfindet.
Schaut man sich den Konsum an, steigt der Anteil des Konsums in den Kreisgebieten weiterhin an.
Daten des Statistischen Amts Chinas zufolge machten die Einzelhandelsumsätze mit Konsumgütern in Kreisen und ländlichen Gebieten von Januar bis August 2026 39 % des gesamten gesellschaftlichen Einzelhandelsumsatzes des Landes aus, ein Anstieg um 0,3 Prozentpunkte gegenüber dem Vorjahr.
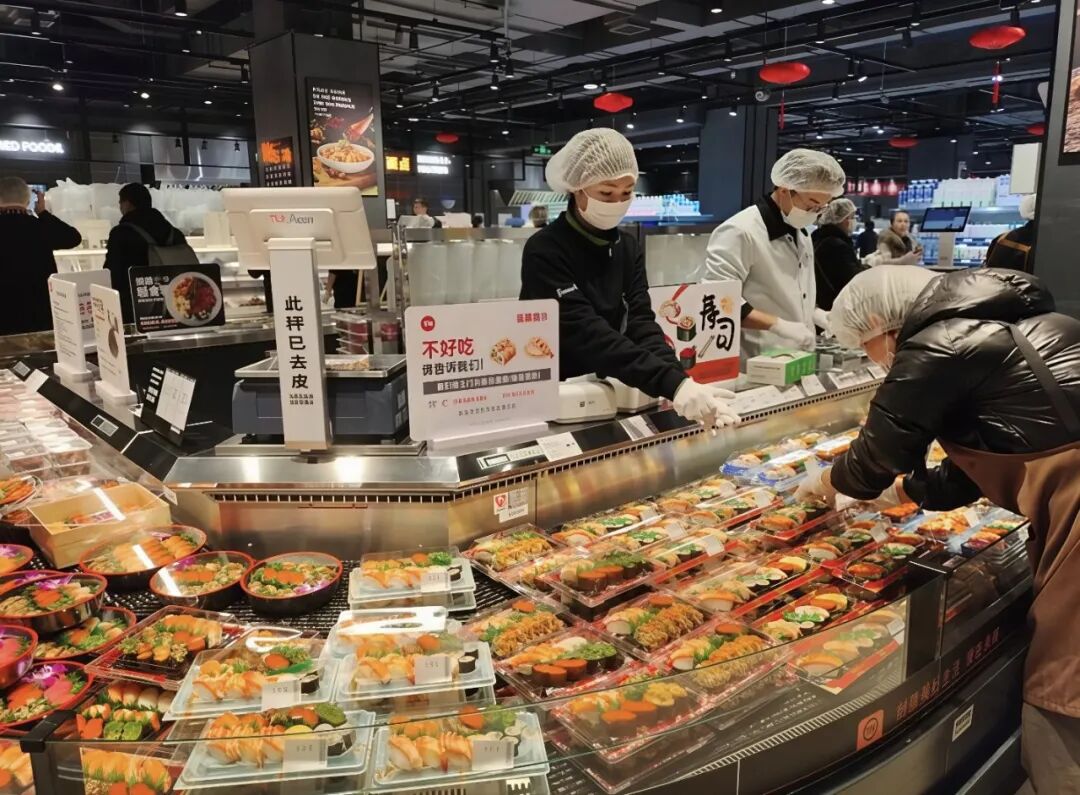
Betrachtet man die Filialen, so wurde das Konzept bereits in den Kernmärkten bestätigt. 2024 erzielte die neue Hema-Filiale in Xuzhou, Jiangsu, im ersten Monat nach der Eröffnung einen Umsatz von 45 Millionen Yuan und stellte damit einen neuen regionalen Rekord auf.
Diese Erfolge wurden nicht langsam über Monate nach der Eröffnung aufgebaut. Viele Haushalte in unterversorgten Märkten haben bereits längst die Gewohnheit entwickelt, importiertes Obst, Markenmilchprodukte und andere Waren zu kaufen. Früher fuhren sie extra in die Großstädte oder bestellten im Internet und warteten auf die Lieferung. Die Eröffnung von Filialen vor Ort bedeutet, dass der Konsum, der früher in andere Regionen abfloss, nun in der eigenen Stadt verbleibt.
Aber eine gute Ausgangslage bedeutet nicht, dass man überall Geschäfte eröffnen kann. Die 39 % sind der Gesamtwert aller Kreisgebiete im Land, und ein Beispiel wie Xuzhou lässt sich nicht in jeder einzelnen Kreisstadt replizieren. Die Kaufkraft ist zwar real, aber sie ist nicht gleichmäßig auf alle Kreisstädte verteilt.
Daher zeigen Lage und Nachfrage nur, dass sich ein Eintritt in die Kreisstädte lohnt. Die eigentlichen Fragen, die Supermärkte beantworten müssen, lauten: In welche Kreisstadt gehen wir, und welches Geschäftsmodell eröffnen wir?
2
Die Unterschiede zwischen den einzelnen Kreisstädten sind riesig.
Nur 6 Kreisgebiete im ganzen Land haben ein BIP von über 300 Milliarden Yuan: Kunshan, Jiangyin, Zhangjiagang und Changshu in der Provinz Jiangsu, Jinjiang in Fujian sowie Cixi in Zhejiang. Das Bruttoinlandsprodukt von Kunshan im Jahr 2025 betrug 561,534 Milliarden Yuan, und die Stadt steht seit 22 Jahren an der Spitze der Liste der 100 stärksten Kreisstädte des Landes.
In vielen Kreisstädten im Westen und Zentrum Chinas hingegen arbeiten junge Menschen das ganze Jahr über in fernen Großstädten, die ständige Einwohnerzahl sinkt Jahr für Jahr, und die Kaufkraft verteilt sich auf zahlreiche kleine Ortschaften.
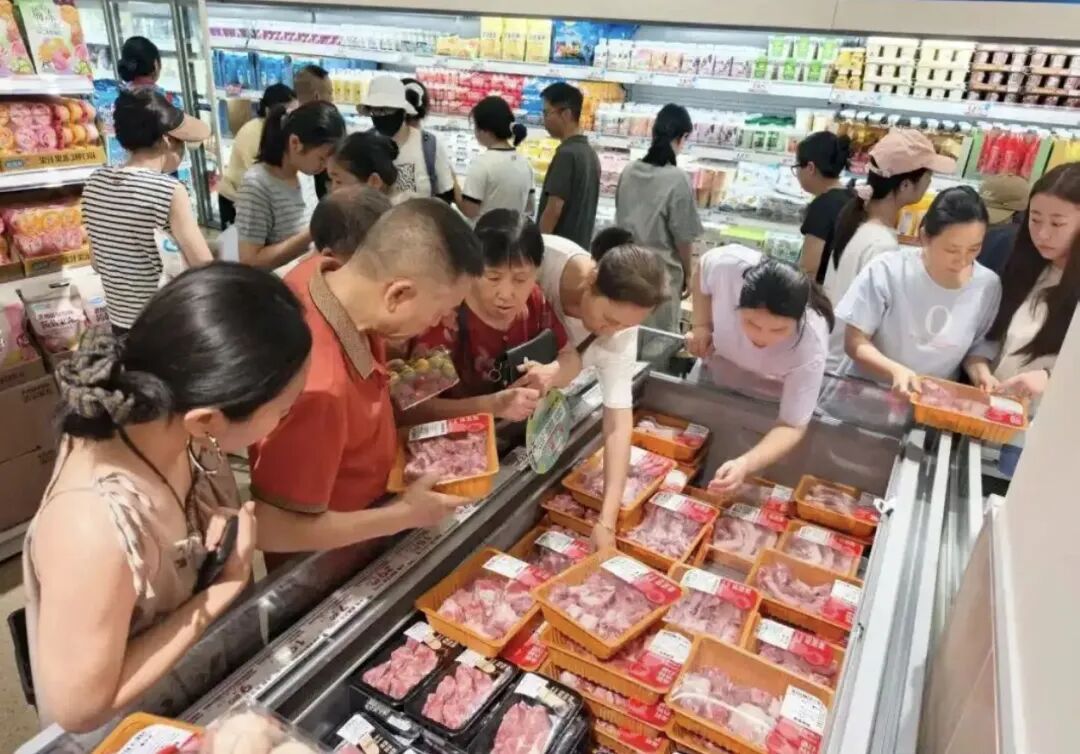
Die Unterschiede bestehen nicht nur zwischen verschiedenen Kreisstädten. Auch innerhalb einer einzigen Kreisstadt gibt es eine Schichtung der Nachfrage. Einige Familien fahren mit dem Auto in die Nachbarstadt, um importiertes Rindersteak und großverpackte Nüsse einzukaufen, andere Familien vergleichen beim Kauf von Lebensmitteln noch Preisunterschiede von wenigen Cent. Die einen legen Wert auf Qualität und Erlebnis, die anderen auf Preis und Bequemlichkeit. Diese beiden Arten von Bedürfnissen lassen sich kaum von ein und demselben Geschäft gleichzeitig erfüllen.
Die Schichtung des Konsums ist kein Phänomen, das nur in chinesischen Kreisstädten auftritt.
Man kann sich die Schichtung des Einzelhandels in deutschen Ortschaften ansehen: Die Hard-Discount-Supermärkte Aldi, Lidl und DM decken den Bedarf an Alltagsprodukten und verpackten Lebensmitteln ab; für hochwertigere frische Zutaten ist Rewe zuständig.
In derselben Ortschaft betreiben die beiden Geschäftsformen ihr eigenes Geschäft, und die Verbraucher wechseln zwischen verschiedenen Bedürfnissen. Diese Struktur wurde nicht von oben geplant, sondern hat sich über Jahrzehnte durch die Konsumgewohnheiten der Menschen langsam herausgebildet.
Hard-Discount-Geschäfte reduzieren die Produktvielfalt, setzen auf Eigenmarken und senken die Preise auf ein Minimum, um den standardisierten, preissensitiven Bedarf zu decken. Normale Supermärkte konzentrieren sich mehr auf frische Lebensmittel, eine breitere Produktpalette und Dienstleistungen, um die Nachfrage nach Qualität und Frische zu befriedigen. Die Nachfrage ist geschichtet, das Angebot folgt dieser Schichtung, und für jede Schicht gibt es ein passendes Geschäftsformat.
In welchem Zustand befinden sich die chinesischen Kreisstädte heute? Die Kaufkraft ist gestiegen, aber die Schichtung des Angebots ist noch nicht aufgebaut.
Der Einzelhandel in den Kreisstädten stützt sich seit langem hauptsächlich auf lokale Supermärkte, kleine Familienläden und Wochenmärkte. Für den Bedarf an hochwertigen Produkten gibt es vor Ort keine passenden Geschäfte, sodass dieser Bedarf in die Großstädte oder zum E-Commerce abfließt. Die Nachfrage nach günstigen Produkten verteilt sich auf viele kleine Läden, was die Effizienz senkt.
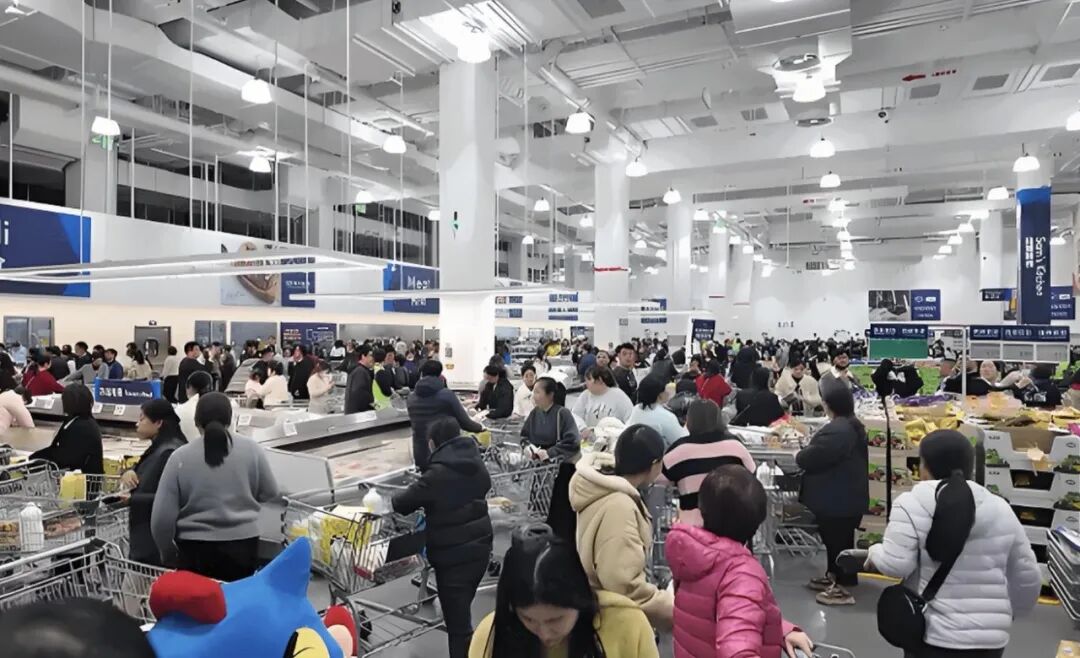
Die Nachfrage ist bereits geschichtet, aber das Angebot steht noch still. Die Lücke dazwischen ist die Chance für die neue Runde der Expansion in unterversorgte Gebiete. Aus diesem Grund ist diese Runde kein Nullsummenspiel: Verschiedene Anbieter füllen unterschiedliche Schichten der Nachfrage.
Sam's Club deckt die oberste Schicht ab. Das Mitgliedermodell, große Verpackungen und hohe durchschnittliche Warenkorbwerte richten sich an Familien in der Region mit stabilem Einkommen, eigenem Auto und der Bereitschaft, für Qualität zu bezahlen.
Deshalb tritt Sam's Club nur in starken Kreisstädten ein. Seine Filialen in kreisfreien Städten konzentrieren sich auf Kunshan, Jinjiang und Zhangjiagang, während die Standorte in Jiangyin und Yiwu im Bau sind. Die Kunden eines Sam's Club-Geschäfts kommen oft aus weiten umliegenden Ortschaften und benachbarten Städten und Kreisen. Es deckt genau den Teil des hochwertigen Konsums ab, der früher aus der Region abfloss.
Hema will gleichzeitig die beiden mittleren Schichten abdecken. Hema Fresh positioniert sich als Anbieter für hochwertigen täglichen Bedarf ohne Mitgliedschaftsgebühren, seine Filialen konzentrieren sich auf Kreisstädte mit einem BIP von über 100 Milliarden Yuan im Yangtze-Delta wie Changshu, Yiwu und Zhuji. Das Konzept Superbox NB geht einen Schritt weiter nach unten: Es wird als günstiger Nachbarschaftsladen direkt vor Wohnvierteln eröffnet und erzielt hohe Absatzmengen mit häufig nachgefragten Grundnahrungsmitteln wie Gemüse, Fleisch, Eiern, Reis, Mehl und Öl, wobei die Abdeckung von mehr als 300 Kreisstädten geplant ist.
Happy Monkey zielt auf die preissensitivste Schicht ab. Als Hard-Discount-Supermarkt unter Meituan reduziert es die Anzahl der Produkte, erhöht den Anteil von Eigenmarken und senkt die Preise durch großskaligen Einkauf. Es ist eines der Geschäftsformate in China, das dem Konzept von Aldi am nächsten kommt.
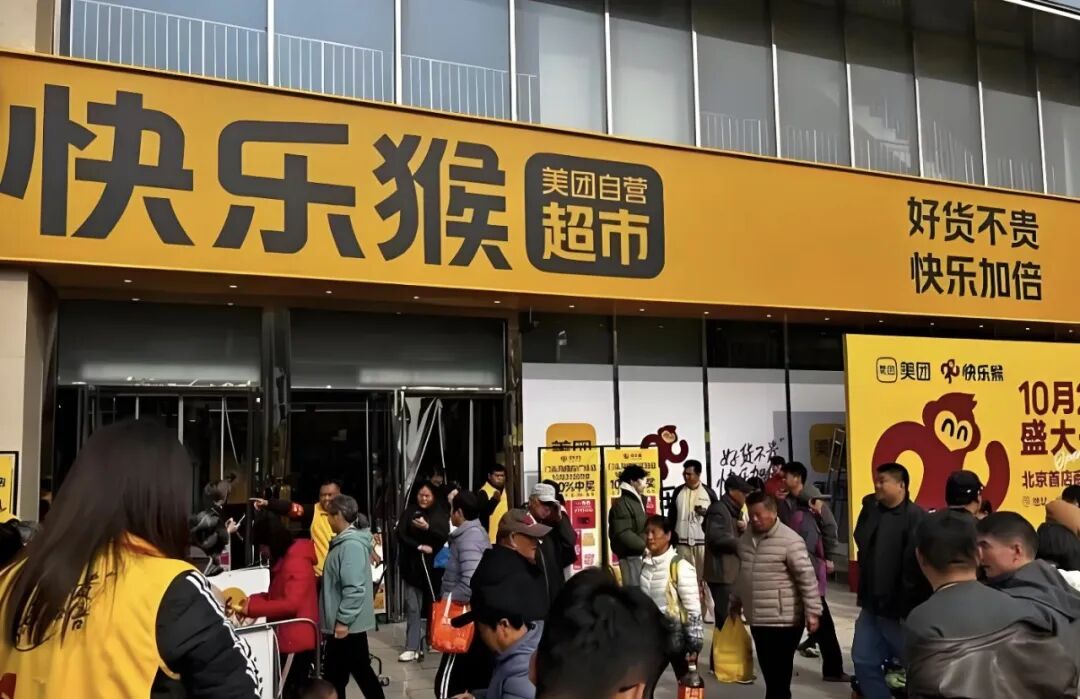
In Jiande, Zhejiang, sind Superbox NB und Happy Monkey in derselben Wohngegend eröffnet worden. Dieses Beispiel zeigt genau die beiden Seiten der Schichtung: Zwischen verschiedenen Schichten können die Geschäfte koexistieren, aber innerhalb derselben Schicht herrscht direkter Wettbewerb. Die beiden Läden buhlen um den täglichen Einkauf derselben Anwohner und um die Filialdichte in derselben Region. Je höher die Dichte ist, desto niedriger sind die Kosten für Lagerhaltung und Lieferung.
Wie viele verschiedene Geschäftsformen eine Kreisstadt aufnehmen kann, hängt davon ab, in wie viele Schichten ihre Nachfrage unterteilt ist. Aber die Schichtung in Deutschland hat Jahrzehnte gebraucht, um sich zu stabilisieren – die Schichtung des Angebots in chinesischen Kreisstädten hat gerade erst begonnen. Und in jeder Schicht ist der schwierigste Bereich der Handel mit frischen Lebensmitteln.
3
Die überfüllten Supermärkte in den Kreisstädten stehen vor großen Herausforderungen.
Die Verbraucher in den Kreisstädten haben zwar Geld in der Tasche, aber sie haben noch nicht die Gewohnheit entwickelt, den Wochenmarkt durch standardisierte Supermärkte zu ersetzen. Dahinter verbirgt sich eine völlig andere Konsumlogik als in den Großstädten der ersten Ebene.
Die Menschen in Großstädten sind bereit, für Zeitersparnis und gleichbleibende