Warum sehen alle Einkaufszentren im ganzen Land gleich aus?
Chinas Einkaufszentren haben möglicherweise früher eine landesweite Einheit erreicht als die Hochgeschwindigkeitsbahnhöfe.
Im Erdgeschoss gibt es ohne Ausnahme Goldschmuck, Kosmetik und neue Automobilhersteller; im zweiten und dritten Stock gibt es immer Sportbekleidung und Fast-Fashion-Damenmode; wenn Sie Hot Pot, Grill oder Buffet essen möchten, nehmen Sie direkt den Aufzug in die oberen Stockwerke; für Milchtee, Brot, Ramen und Teigtaschen gehen Sie bitte selbstständig in das Untergeschoss.
Die Inszenierung im Atrium ist noch ausgereifter: Man stellt einige IP-Dekorationen auf, stapelt mehrere Reihen von Preis-Eiern zum Ziehen von Gewinnen, markiert einige beliebte Fotopunkte für Besucher, und schon entsteht die Atmosphäre eines falschen Wohlstands am Wochenende.
Nach einer langen Reise kommen Sie von einer Großstadt in eine Kreisstadt, betreten ein Einkaufszentrum, finden immer ein Starbucks am Eingang, Geschäfte von Xiaomi und Huawei im Erdgeschoss sowie Fahrzeuge von Leapmotor, Nio, Xpeng oder Li Auto in der Halle.
In der zweiten und dritten Etage gibt es unbedingt Li-Ning und Anta; im vierten Stock gibt es vielleicht kein Haidilao, aber im fünften Stock gibt es auf jeden Fall ein Kino; und im Erdgeschoss finden Sie zwangsläufig ein Yang Guofu oder Yuanji Yunjiao.
Das ist keine Einbildung. Wir haben eine Stichprobenerhebung zu den Marken einiger Einkaufszentren durchgeführt. Die Ergebnisse zeigen, dass der Anteil der Kettenmarken im Einkaufsbereich 95 % beträgt, und mehr als die Hälfte der Einkaufsmarken taucht in mindestens zwei Einkaufszentren wiederholt auf.
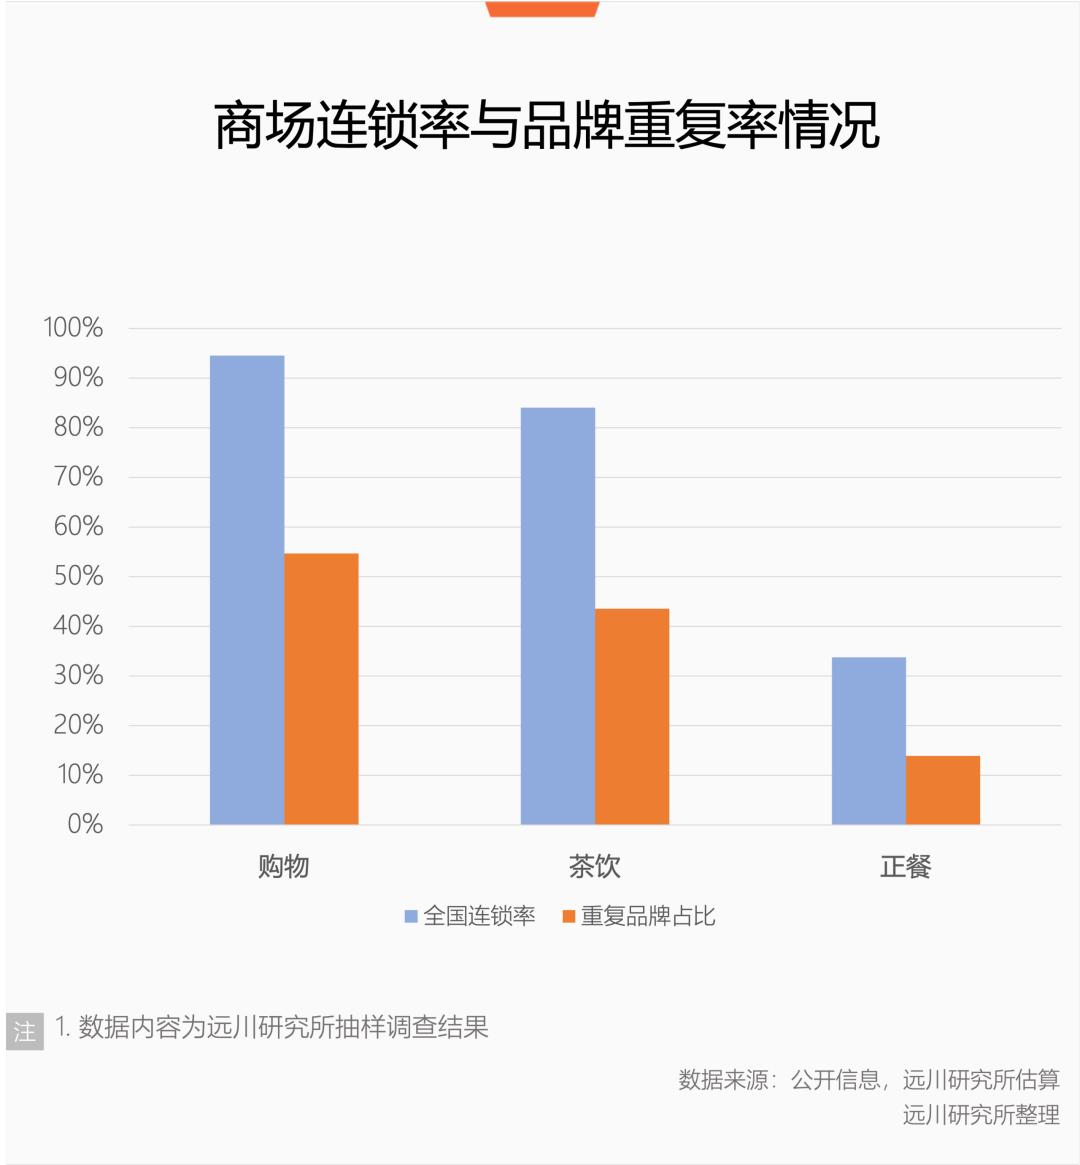
Einkaufszentren sollten eigentlich Orte sein, an denen man zufällige Begegnungen erlebt. Warum sind sie am Ende zu einer Fließband geworden, die stabile Kettenmarken produziert?
Um zu verstehen, wie diese Fließband aufgebaut wurde, müssen wir zurück zu der berühmten 100-Millionen-Wette im Jahr 2012 gehen.
Das Ergebnis der 100-Millionen-Wette
Im Jahr 2012 schlossen Jack Ma und Wang Jianlin vor den Augen des gesamten Landes eine Wette über 100 Millionen Yuan ab.
Sie wetteten darauf, ob der E-Commerce acht Jahre später die Hälfte des chinesischen Einzelhandelsmarktes erobern könnte.
Einer hielt Taobao und Tmall in der Hand und überlegte, wie man alle Geschäfte der Welt in einen einzigen Bildschirm bringen könnte; der andere besaß Wanda-Plaza und war überzeugt, dass die Chinesen nicht für immer zu Hause bleiben würden.
Nach Beginn der Wette handelte Jack Ma zuerst. Herr Ma schnappte sich die Produkte, die am einfachsten ins Internet verlegt werden konnten.
Man machte Fotos von Kleidung, gab Grundpreise für Haushaltsgeräte an, sortierte Schuhe nach Größen und steckte alles in die Suchleiste. Die Verbraucher lernten es auch schnell: Sie probierten die Waren im Einkaufszentrum an, kauften sie aber nicht, und zogen zu Hause Taobao heraus, um zu bezahlen.
Im Jahr 2012 überstieg der Gesamtumsatz von Taobao und Tmall zum ersten Mal die Marke von 1 Billion Yuan[1], was einem Anstieg von etwa 80 % gegenüber dem Vorjahr entspricht.
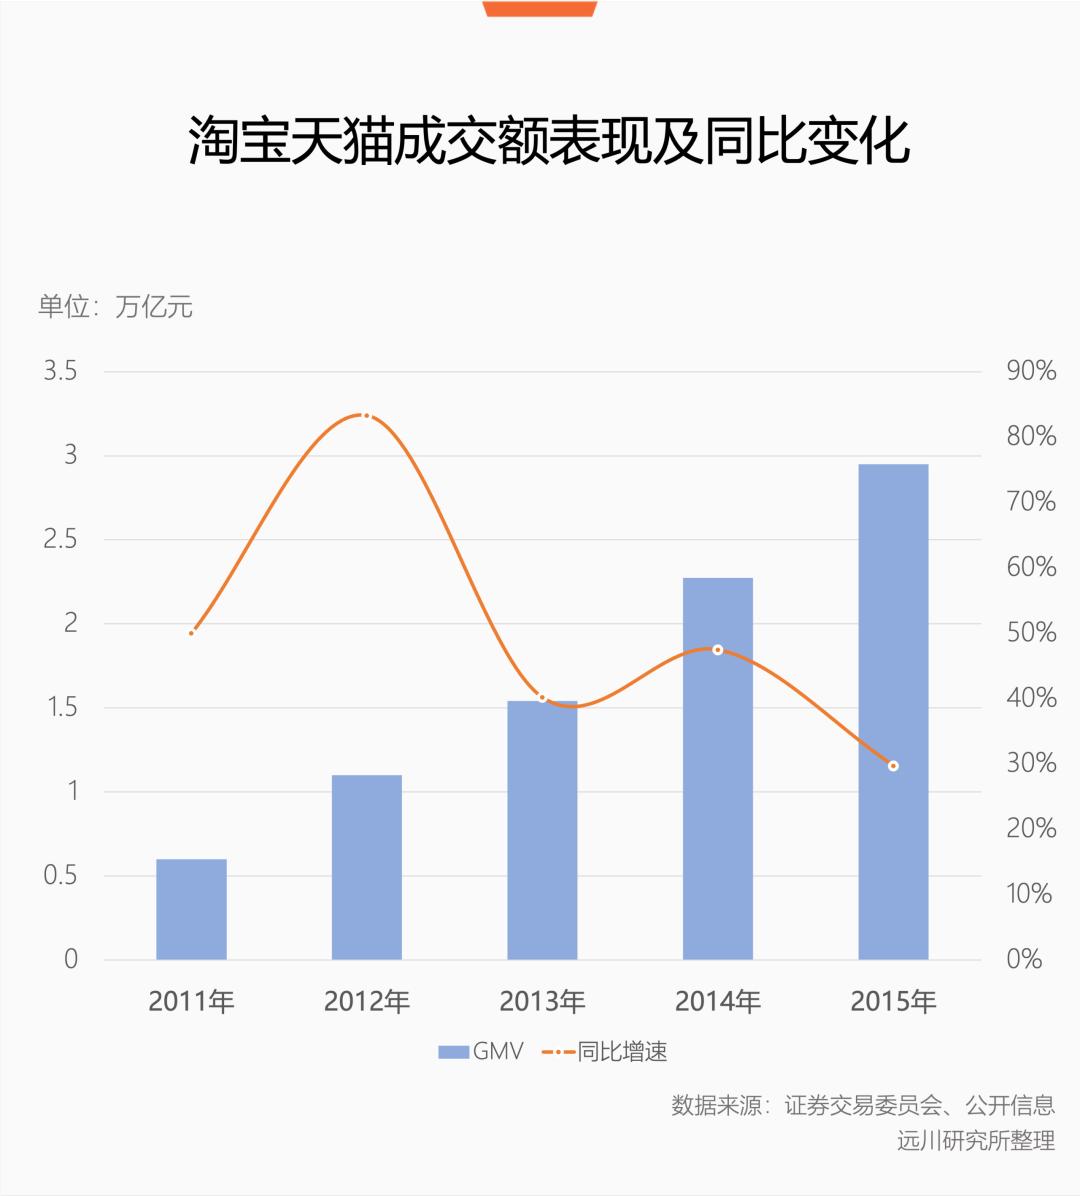
Die Einkaufszentren wurden zu wohltätigen Gebern, die Geld und Räume zur Verfügung stellten: Wang Jianlin stand vorne, um die Gäste zu empfangen, und Jack Ma kassierte das Geld hinten.
In der ersten Runde griff Jack Ma sehr heftig an. Natürlich wollte Wang Jianlin nicht einfach passiv leiden. Er blockierte die Suchleiste nicht mit Regalen, sondern verlagerte die Frontlinie einen Schritt zurück: Da er die Waren nicht halten konnte, sollte er die Zeit der Menschen behalten.
Daraufhin begann Wanda, groß angelegte Umstrukturierungen durchzuführen, die Warenhäuser zu räumen und die Räume stattdessen mit Gastronomie, Kinos und Kinderspielplätzen zu füllen. Aber die Verteidigung war nur der erste Schritt: Wang Jianlin streckte direkt die Hand nach dem Territorium des E-Commerce aus.
Im Jahr 2013 versuchte Wanda, über Mitglieder, Big Data und mobile Endgeräte herauszufinden, wer die Verbraucher sind, die das Wanda-Plaza betreten, was sie kaufen und wohin sie gehen.
Da Herr Ma die Verbraucher online beim Einkaufen führen kann, konnte Wanda mit seinen landesweiten Einkaufszentren umgekehrt den Offline-Kundenstrom in sein eigenes System einbinden.
Allein reichte das nicht aus, also begann Wang Jianlin, Verbündete zu suchen.
Im Jahr 2014 lud Wanda Tencent und Baidu an den Tisch, und die drei Parteien bildeten die Allianz „Teng-Bai-Million“, um die Systeme für Mitglieder, Zahlungen, Punkte und Daten zu verbinden. Im Jahr 2015 ging die Plattform Feifan offiziell online. Wanda hatte große Ambitionen: Es wollte alle Einkaufszentren des Landes in ein einziges System einbinden.
Aber Ende 2015, als die 100-Millionen-Wette noch nicht entschieden war, konnte Wanda selbst nicht mehr durchhalten und schloss mehr als 40 Warenhäuser auf einmal[2].
Obwohl die Warenhäuser schlossen, wurden die Wanda-Plazas weiter eröffnet. Von 2012 bis 2015 stieg die Zahl der Wanda-Plazas von 66 auf 135, und der jährliche Besucherstrom hat sich fast verdoppelt[3].
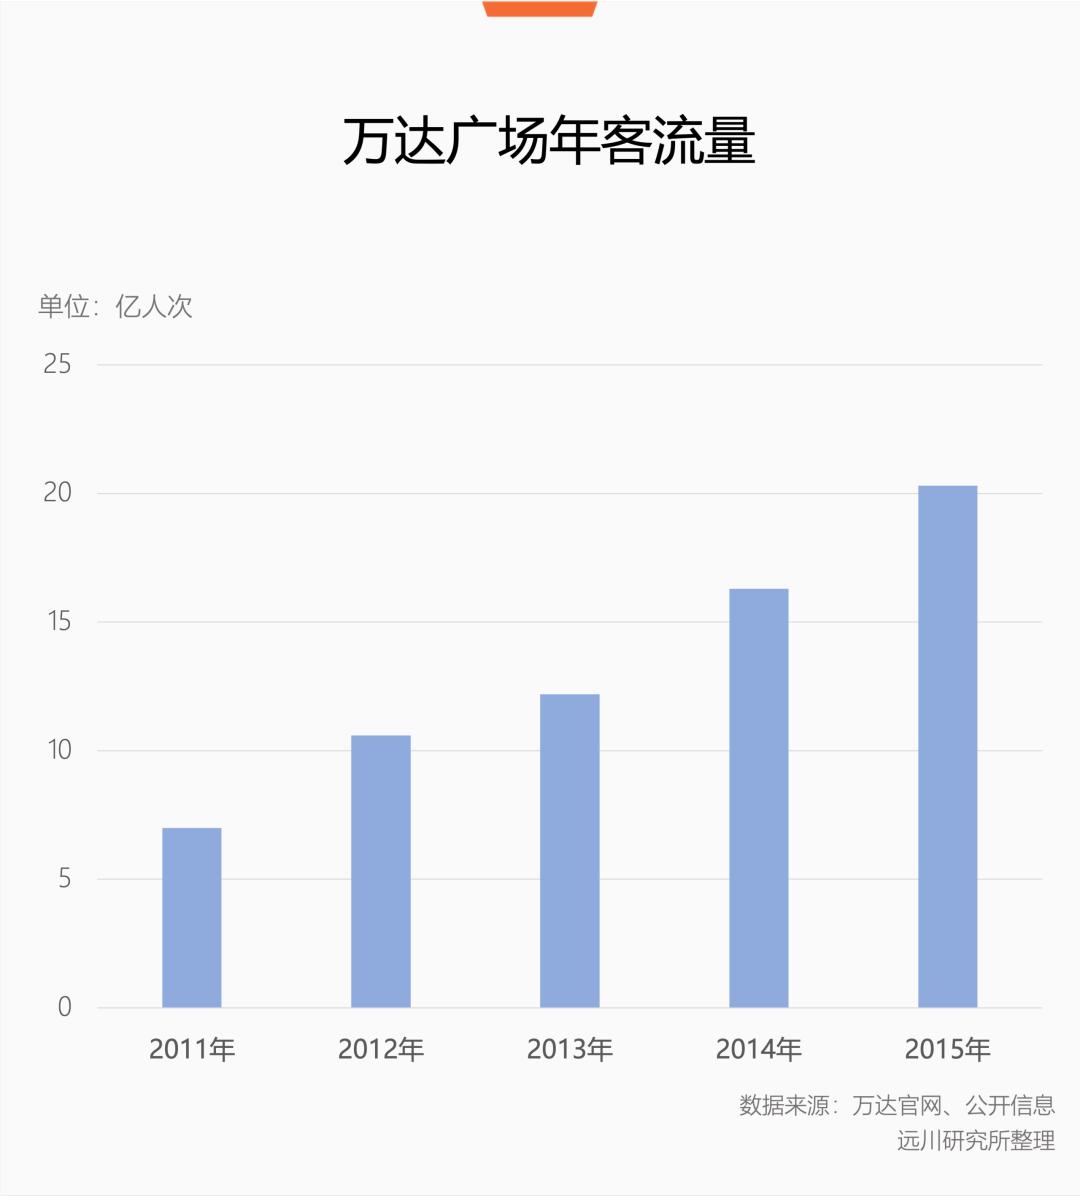
Daraus geht hervor, dass nicht die Einkaufszentren selbst versagt haben, sondern der Gegenangriff von Feifan im Online-Bereich.
Im Jahr 2016 gab Wanda selbst zu, dass die ursprünglich vereinbarten Investitionszusammenarbeiten nicht zustande gekommen sind. Diese sogenannte Einkreisung, die drei Kräfte bündeln sollte, wurde am Ende nur noch von Wanda allein getragen, wenn es darum ging, wirklich voranzukommen.
Obwohl Feifan den E-Commerce nicht besiegen konnte, bedeutet das nicht, dass Jack Ma vollkommen gewonnen hat.
Die Leute um Jack Ma halten den Datenstrom in der Hand, fehlen ihnen aber Szenarien, in denen die Menschen mehrere Stunden verweilen können; die Leute um Wang Jianlin besitzen die Einkaufszentren, aber sie haben es nie geschafft, den Offline-Kundenstrom zu ihrem eigenen Internet-Einstiegspunkt zu machen.
Die eine Seite konnte nicht vorankommen, die andere Seite konnte nicht alles aufnehmen.
Ende 2016, als die Situation festgefahren war, wechselte Jack Ma das Thema und sagte, dass die Ära des reinen E-Commerce bald zu Ende sei und die Zukunft dem „Neuen Einzelhandel“ gehöre, der Online und Offline verbindet.
Dieser Satz klingt wie eine strategische Aufwertung, ist aber eigentlich eher ein Waffenstillstand. Der E-Commerce hat die Standardprodukte übernommen, und die Einkaufszentren haben die Gastronomie, Unterhaltung und die Zeit der Menschen behalten.
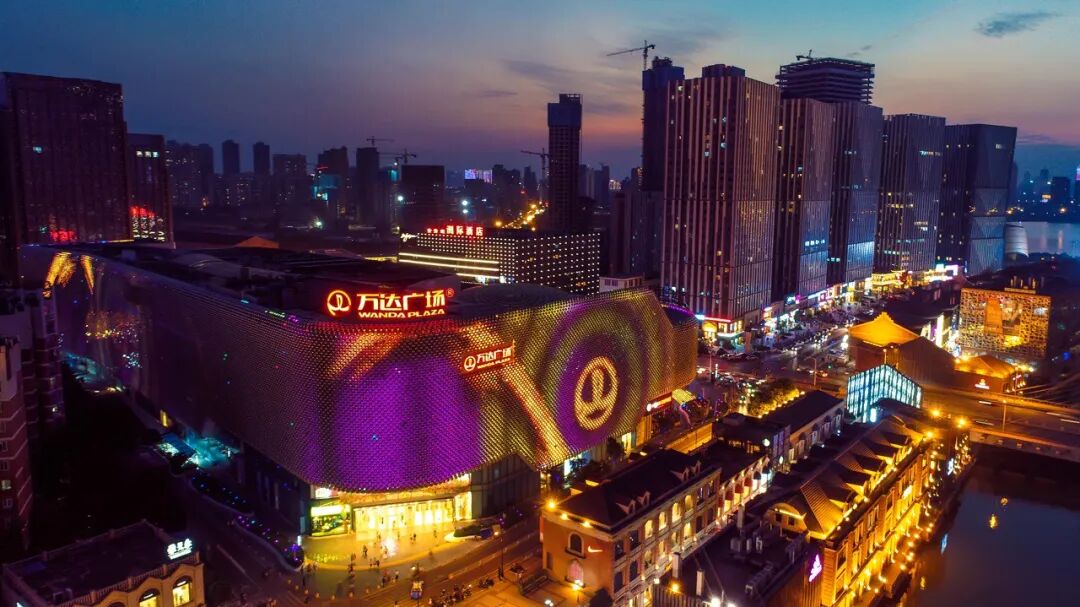
Wanda-Plazas, die über das ganze Land verteilt sind
Ausgerechnet im selben Jahr betrug die neu gebaute Fläche der Einkaufszentren in China etwa 5,75 Millionen Quadratmeter, was die weltweit größte Größe darstellt[4].
In jenen Jahren, als der Immobilienmarkt boomte, wurden die Pläne für Gewerbeimmobilien im Grunde überall kopiert, wo Wohnsiedlungen entstanden.
Aber es gab ein Problem: Das Angebot an Einkaufszentren war übermäßig, aber die Marken, die die Miete zahlen, um die Zentren am Leben zu halten, waren nicht genug.
Die beseitigten Unterschiede
Jeder Geschäftsführer, der Probleme mit der Markenansiedlung im Einkaufszentrum hat, weiß eines genau: Der Betrieb eines Einkaufszentrums ist ein kapitalintensives Geschäft mit hohen Investitionen, viel Aufwand und einer Amortisationszeit, die langsamer ist als eine Schnecke.
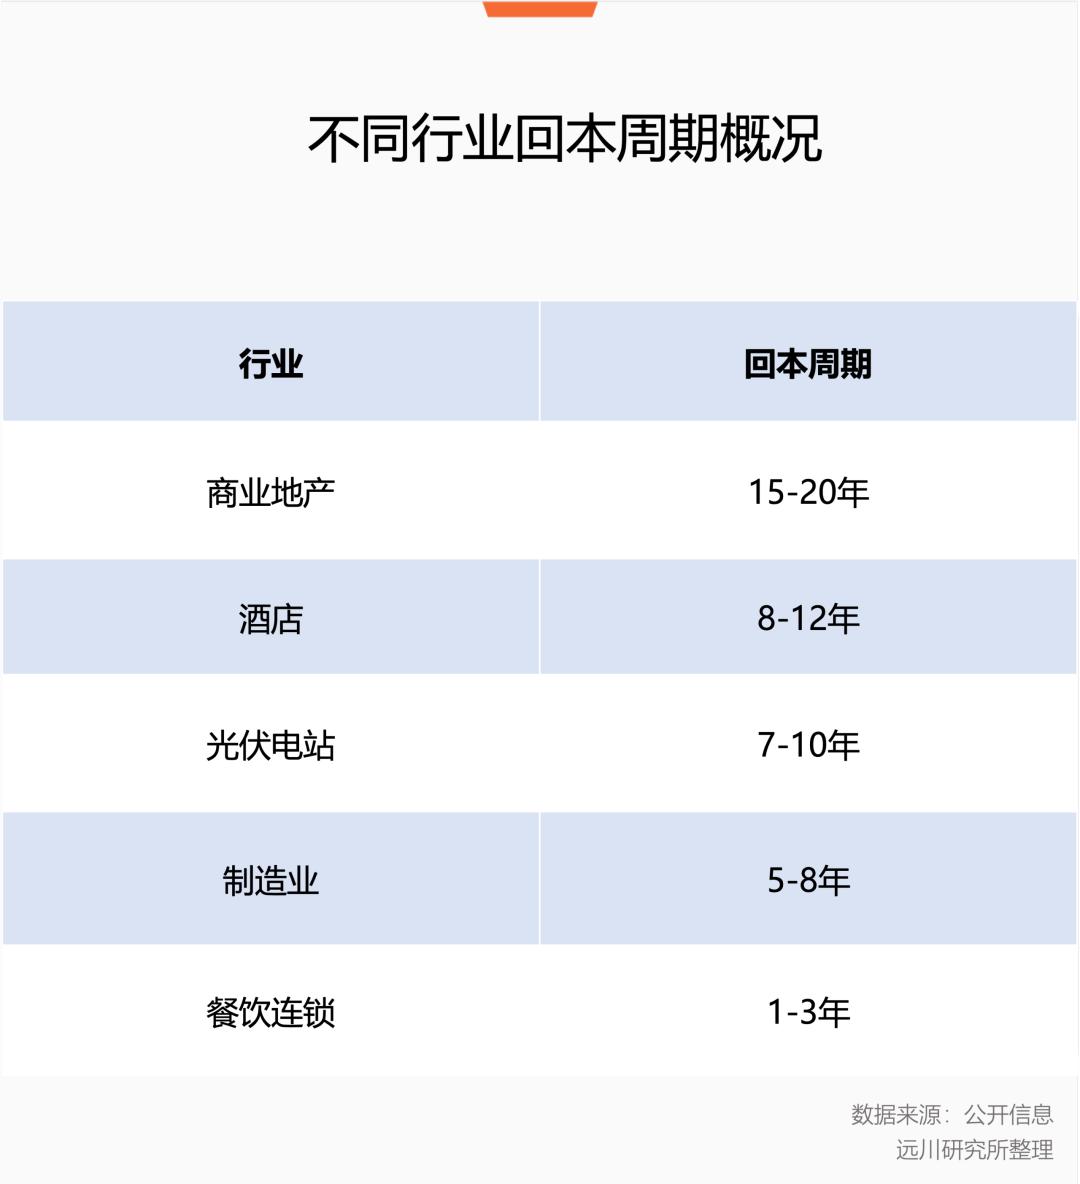
Nach den Untersuchungsdaten von JLL beträgt die Amortisationszeit für Institutionen, die fertige Einzelhandelsimmobilien erwerben, normalerweise 15 bis 20 Jahre.
Vergessen Sie nicht, das ist die Rechnung für die Übernahme eines bestehenden Geschäfts. Wenn man von der Grundstücksgewinnung und dem Fundamentbau ausgeht, dauert dieser Zyklus wahrscheinlich mehr als 20 Jahre.
Neben der langen Amortisationszeit müssen die Einkaufszentren auch unter dem unmittelbaren Druck der Leerstände leiden. Berichten zufolge stieg die Gesamtleerstandsrate der Einkaufszentren im Jahr 2025 von 10,5 % auf 11,6 %; mehr als 79.000 Geschäfte wurden geschlossen, und etwa 73.200 neue Geschäfte wurden eröffnet[5].
Mit anderen Worten: Im Durchschnitt werden pro 100 geschlossenen Geschäften in Einkaufszentren nur etwa 93 neue Geschäfte nachgefüllt. Die langfristige Investition hat sich noch nicht amortisiert, und ständig müssen neue Räume nachgefüllt werden.
Wenn ein Geschäft 20 Jahre lang betrieben werden muss, fürchtet der Geschäftsführer nicht das Fehlen von Überraschungen, sondern unerwartete Zwischenfälle.
Daher ist es schwierig, Angebot und Nachfrage in Einklang zu bringen. Die Einkaufszentren streben nur nach Stabilität; aber die Verbraucher vor der Tür warten immer sehnsüchtig auf Neues.
Dieser Widerspruch zeigt sich zuerst bei der Markenansiedlung. In den Augen des Leiters für Markenansiedlung ist Sicherheit wichtiger als Möglichkeiten.
Am selben Standort hält ein lokaler Inhaber mit einer dicken Speisekarte und viel Leidenschaft darum, dass das Einkaufszentrum ihm zwei Jahre Zeit gibt, um seine Marke aufzubauen; während eine landesweite Kettenmarke echte Umsatzbücher und die Zusage, dass sie nächsten Monat eröffnen kann, auf den Tisch legt.
Der Erste sagt, er habe unbegrenztes Potenzial, der Zweite legt direkt die Eigentumsurkunde und die Kreditauskunft auf den Tisch. Bei einem Projekt im Wert von mehreren Milliarden Yuan wählen die Einkaufszentren natürlich blind den Zweiteren.
Im Jahr 2025 wurde der Westteil des Beijing Super Hema Hui eröffnet, der angeblich fast 300 Marken einführte, wobei der Anteil der „Erstgeschäfte“ bis zu 35 % betrug. Aber wenn man sich diese Liste der „Erstgeschäfte“ genauer ansieht, handelt es sich fast ausschließlich um bekannte Namen wie Camel, Super Anta und Sisyphe[6].
Das sogenannte „Erstgeschäft“ bezieht sich möglicherweise auf eine neue Region oder ein neues Geschäftsmodell, nicht darauf, dass ein unerfahrener Neuling ohne Markterfahrung Fehler begeht.
Der bevorzugte Zustand der Einkaufszentren ist ungefähr so: Das Geschäft kann neu sein, aber die Marke muss bekannt sein.
Bildquelle: Internet
Zweitens belastet die Leistungsbewertung die Einkaufszentren stark.
Ein charakteristisches neues Geschäft braucht mindestens sechs Monate, um sich zu etablieren und die anfängliche Leere zu überstehen, aber der monatliche Bericht am Ende des Monats und die vierteljährliche Überprüfung können nicht so lange warten.
Dieser Druck bedeutet nicht, dass die Einkaufszentren die Geschäfte überhaupt nicht austauschen, sondern dass die Veränderungen streng in sicheren Grenzen gehalten werden. Bei mehr als der Hälfte der Einkaufszentren liegt das Verhältnis von neu eröffneten zu geschlossenen Geschäften zwischen 0,8 und 1,2, sodass das Ausmaß der Eröffnungen und Schließungen ungefähr gleich ist[5].
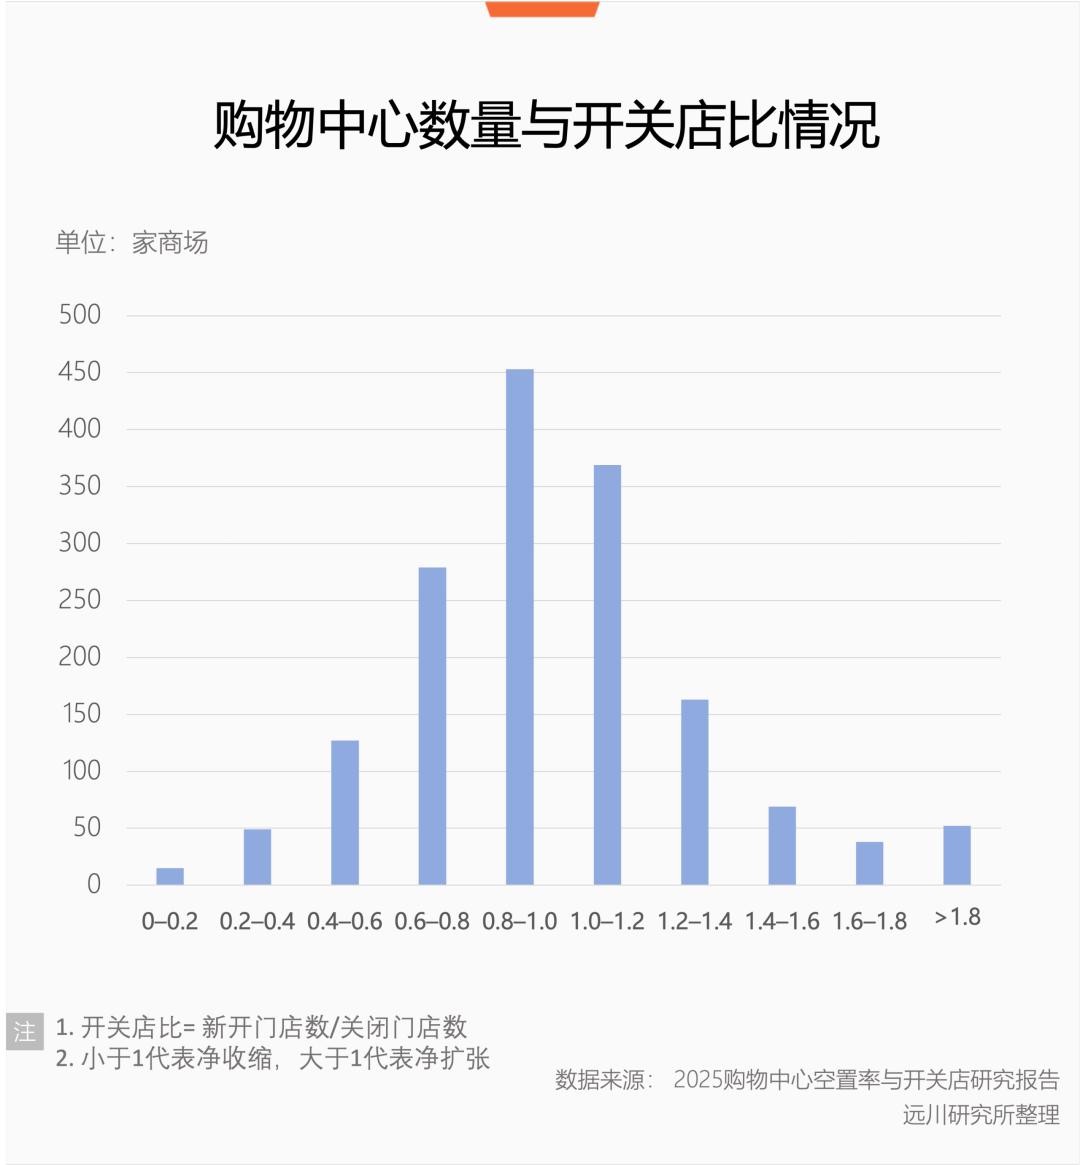
Die meisten Einkaufszentren verändern sich nicht grundlegend, sondern konzentrieren sich auf kleinere Reparaturen, um starke Schwankungen in der Markenkombination zu vermeiden.
Es gibt ohnehin nicht viele Arten von Geschäften, die offline bestehen und Miete zahlen können. Natürlich werden die Dinge, die die Einkaufszentren verkaufen, immer ähnlicher.
Für das Management ist dieses dynamische Gleichgewicht auch ein Ergebnis des Betriebs. Schließlich taucht die Homogenisierung meist nur in den Beschwerden der Verbraucher auf, während die Leerstandsrate direkt mit dem eigenen Arbeitsplatz zusammenhängt.
Aber man kann nicht die