Hinter dem Verlust von 80 Millionen: Der „Effizienzmythos“ des japanischen Fast Food existiert nicht mehr.
Einbrüche der Tischumschlagshäufigkeit, Verluste von 80 Millionen Yuan: Die japanischen „Effizienzkönige“ verlangsamen ihr Tempo in China
Wie lange ist es her, dass Sie zuletzt japanisches Fast Food gegessen haben?
Kürzlich hat die Nachricht über die Schließung des Geschäfts von Hakata Ippudo im Chaoyang Joy City viele Netznutzer zum Nachdenken angeregt. Dieses Geschäft war 11 Jahre lang in Betrieb, manche sagten, es sei „wie eine eigene Kantine für die Menschen“. Nach der Schließung gibt es in Peking nur noch 2 Filialen; fast zur gleichen Zeit kam die Nachricht über die Schließung des alten Yoshinoya-Geschäfts in Wangjing, Peking, das 21 Jahre lang betrieben wurde. Plötzlich tauchten viele Stammkunden im Internet auf und lösten eine Welle der Erinnerungen aus.
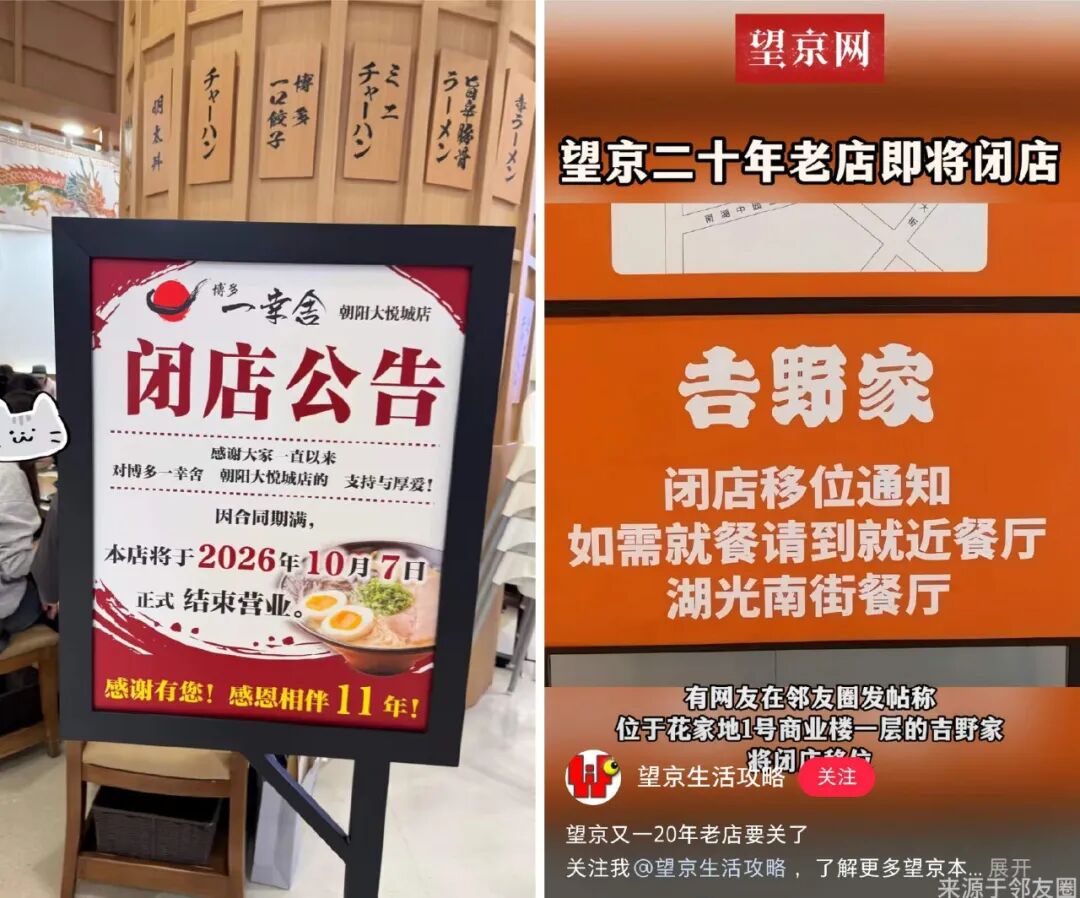
Japanisches Fast Food trug einst den Glanz von „exotischer Küche“ und „hoher Effizienz“ und wurde von jungen Leuten begeistert ausprobiert. Heute scheint aber jeder beliebte Marke vor ähnlichen Schwierigkeiten der Schrumpfung zu stehen:
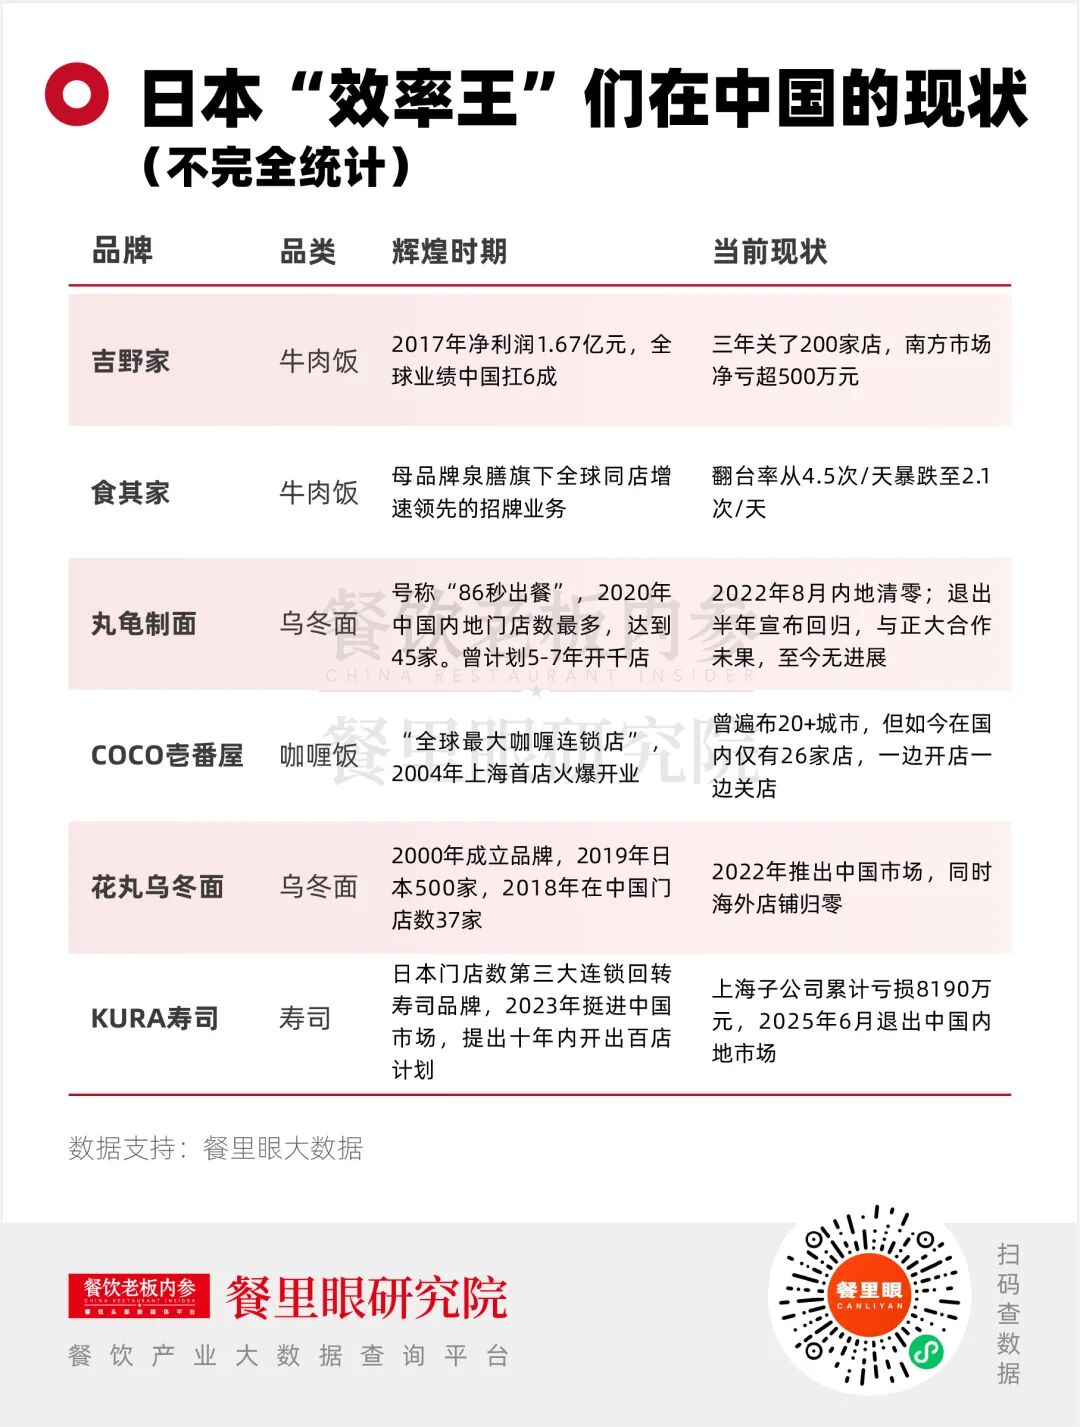
Auf seinem Höhepunkt hatte Sukiya im Jahr 2019 mehr als 500 Filialen in China, mit einem jährlichen Flächenumsatz von bis zu 68.000 Yuan pro Geschäft und wurde damit der unangefochtene König auf der japanischen Fast-Food-Branche. Danach brach die Tischumschlagshäufigkeit von den branchenüblichen geschätzten 4,5 Mal pro Tag auf 2,1 Mal pro Tag ein, das China-Geschäft verzeichnete zwei Jahre hintereinander Verluste, und der Umsatz in gleichbleibenden Geschäften ging um 11,2 % zurück;
Yoshinoya, das mit seiner Rindfleisch-Reisschüssel den chinesischen Markt eroberte, hat in seinen frühen Jahren in Japan einmal den glorreichen Rekord von 700 bis 800 Gästen pro Tag pro Geschäft und einem Jahresumsatz von 100 Millionen Yen in einem 20-Quadratmeter-Geschäft aufgestellt. Auf dem inländischen Markt steht es aber unter Druck: In den letzten drei Jahren hat es 200 Filialen geschlossen, die südliche Einheit in Shanghai verzeichnet einen Nettoverlust von über 5,34 Millionen Yuan, und die Hoshay-Gruppe, die für den Betrieb des Nordmarktes zuständig ist, wurde auch von der Börse abgemeldet;
COCO Ichibanya trägt den Glanz der „größten Curry-Fast-Food-Kette der Welt“ – mit mehr als 1400 Filialen weltweit, von dem Guinness-Weltrekord zertifiziert. Im Jahr 2017 gab es allein in Japan 1265 Filialen. Die Marke kam 2004 nach China, nach 22 Jahren Entwicklung bleibt die Anzahl der Filialen immer bei etwa 60, in den letzten Jahren eröffnete sie zwar neue Geschäfte, schloss aber gleichzeitig leise alte, die Expansion ist kraftlos;
Marugame Seimen, das mit dem Slogan „Gericht fertig in 86 Sekunden“ wirbt, stand bei seiner Eröffnung in Shanghai 2012 wegen der „vor-Ort-Nudelherstellung“ jeden Tag in der Schlange. Damals versprach es, in 5 bis 7 Jahren 1000 Filialen zu eröffnen, aber auf seinem Höhepunkt gab es nur 45 Filialen auf dem chinesischen Festland. Im August 2022 schloss es alle Geschäfte auf dem Festland, weniger als ein halbes Jahr nach dem Ausstieg kündigte es an, „nach China zurückzukehren und bis 2028 Hunderte von Filialen zu eröffnen“, aber bis heute gibt es keine Fortschritte;
Es gibt auch Hanamaru Udon unter Yoshinoya, das mit der Lieferung von rohen Nudeln aus der Zentralküche und dem halbselfbedienungsmodell im Geschäft speziell für eine hohe Tischumschlagshäufigkeit konzipiert wurde. Im Jahr 2018 erreichte die Anzahl der Filialen ihren Höhepunkt von fast 40, danach brach es vollständig ein – Ende August 2022 kündigte es den Ausstieg aus dem chinesischen Markt an. Gleichzeitig sank die Anzahl der ausländischen Filialen von ihrem Höhepunkt von 50 auf null in dieser Anpassungsphase;
KURA Sushi verzeichnete in den Jahren 2023 und 2024 auf dem chinesischen Festland einen kumulierten Verlust von über 80 Millionen Yuan, und im Jahr 2025 wurden alle seine Filialen in Shanghai über Nacht geschlossen …
Während das chinesische Fast Food rasant wächst, werden diese japanischen „Effizienzkönige“, die auf dem Modell von „extrem wenigen SKUs + maximaler Standardisierung + extremer Tischumschlagshäufigkeit“ setzen, immer mehr an den Rand gedrängt.
Wie wurde das einst beliebte Arbeitsessen zu einem „Überteuerten Bereich“?
Vor langer Zeit war japanisches Fast Food ein Synonym für gehobenes Konsumverhalten und Effizienz. Der Erfolg dieser Marken beruhte im Wesentlichen auf dem Modell hoher Effizienz bei einzelnen Produkten.
Yoshinoya war der „Urheber“ dieser Strategie – es reduzierte die Speisekarte auf nur zwei Zutaten: Rindfleisch und Zwiebeln, vereinfachte den Herstellungsprozess und ließ die Bedienungen die individuellen Wünsche der Stammgäste merken, sodass die Gäste „beim Eintreten das Geld bezahlen und nach dem Essen sofort gehen“ konnten.
Der Autor erinnert sich, dass Yoshinoya um 2018 herum noch der beliebteste Anbieter von japanischem Fast Food in China war. Sich mit Freunden zum gemeinsamen Essen zu treffen, galt als ein teures, gehobenes Erlebnis.
Aber die Grundlogik des Einzelproduktmodells besteht darin, „den Verbrauchern die Auswahl zu vereinfachen“, unter der Voraussetzung, dass die Auswahlmöglichkeiten für die Verbraucher knapp sind.
Wenn das Angebot auf dem chinesischen Fast-Food-Markt explodiert und die Verbraucher nach der Vielfalt durch „Hinzufügen von Optionen“ verlangen, wirkt die Einzelproduktstrategie etwas dünn. Das Modell selbst ist nicht falsch, aber die Umgebung, in der es angewendet wird, hat sich geändert – zumindest im heutigen China gibt es ein Überangebot, extremen Preiskampf, die Lieferdienste verändern die Konsumszenarien, und die Verbraucher verlangen gleichzeitig günstige Preise, Vielfalt und frisch zubereitete Gerichte.
All diese Faktoren lassen den Glanz des gehobenen Images von japanischem Fast Food sofort verblassen.
Zuerst zum Preis: Der chinesische Fast-Food-Markt ist in den letzten Jahren in einen umfassenden „lang andauernden Preiskampf“ eingetreten, der viele japanische Fast-Food-Marken in eine Sackgasse gedrängt hat. Laut einer öffentlichen Branchendaten ist der durchschnittliche Pro-Kopf-Umsatz im Bereich Snacks und Fast Food von 25,1 Yuan im Jahr 2022 auf 21,7 Yuan im Mai 2025 gesunken. Vor diesem Hintergrund ist die allgemeine Preisgestaltung von japanischem Fast Food immer noch relativ hoch.
Zum Beispiel hat Sukiya sein 29-Yuan-Menü, das zehn Jahre lang gehalten wurde, im Jahr 2022 auf 35 Yuan angehoben und damit den Mythos des guten Preis-Leistungs-Verhältnisses vollständig gebrochen. Das Produkt von Hanamaru Udon ist fast identisch mit dem von Marugame Seimen: Udon-Nudeln plus Tempura plus Halbselfbedienung. Eine Schüssel Udon mit Tomaten und Schweineknorpel wird für 45 Yuan verkauft, während im Vergleich eine Schüssel Rindfleischnudeln bei der chinesischen Nudelkette Chen Xianggui nur 26 Yuan kostet und bei Hefu Nudeln etwa 30 Yuan.
Ein interessanter Gegensatz ist, dass diese Marken in ihrem Heimatland Japan gerade mit niedrigen Preisen erfolgreich geworden sind: Bei Marugame Seimen in Japan kostet eine mittelgroße Schüssel Udon 290 Yen, was etwa 17 Yuan entspricht; das Rindfleisch-Reisgericht von Yoshinoya in Japan ist die billige Kantine für Büroangestellte; die Positionierung von Sukiya in Japan ist „die billigste Schüssel mit Reisgericht mit Belag“ …
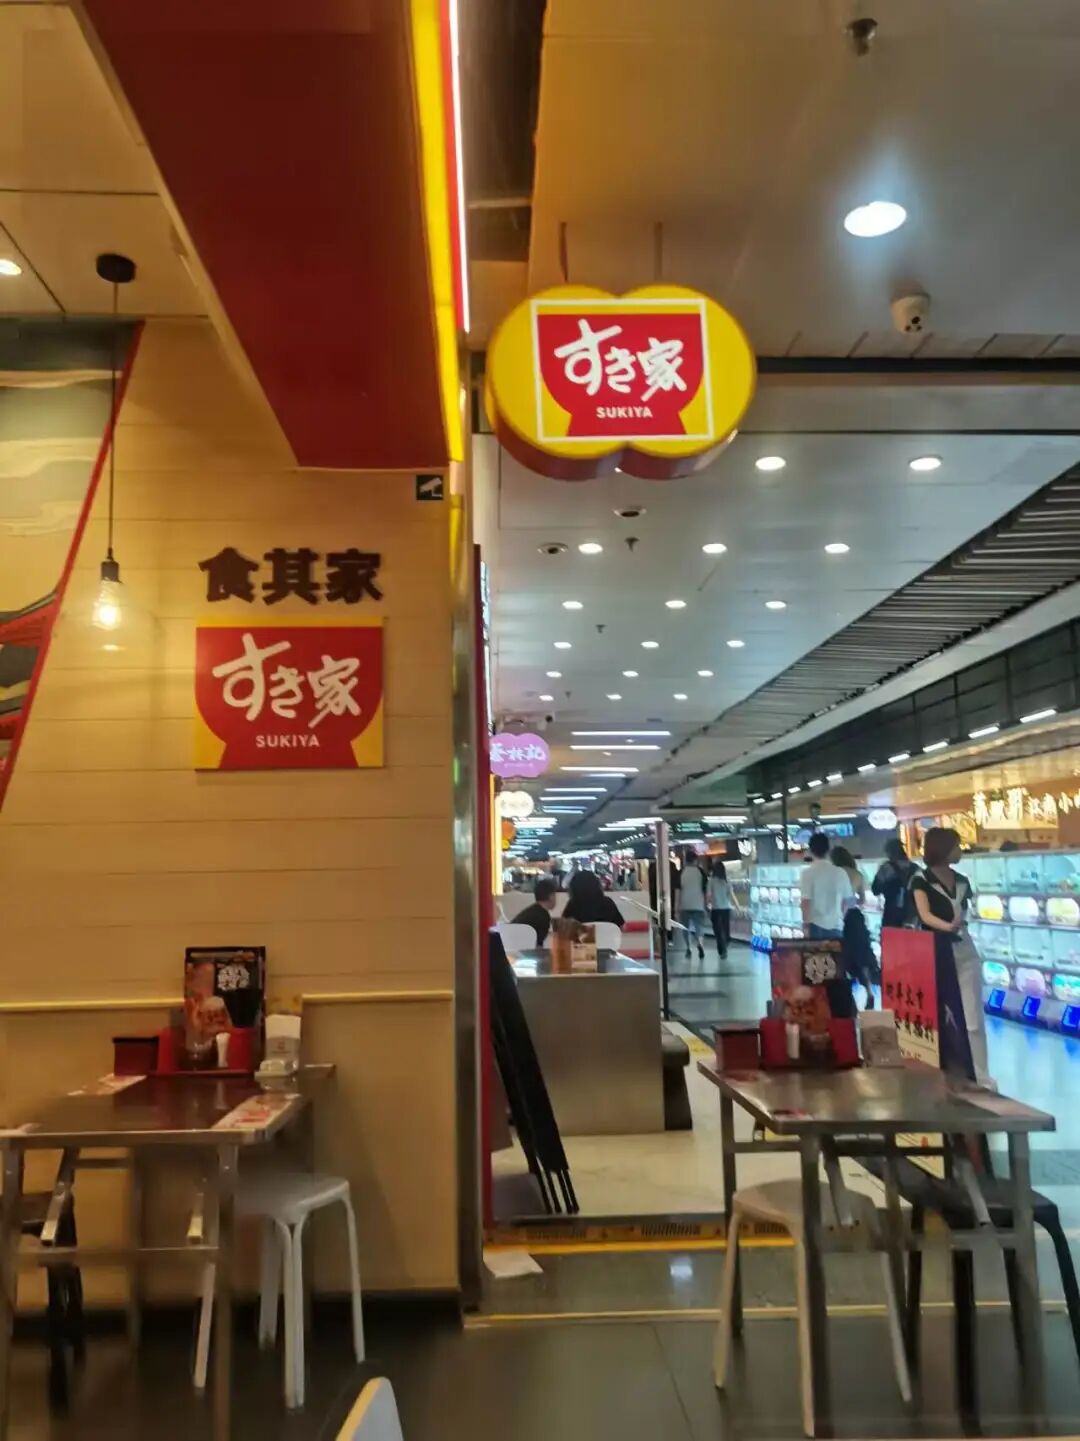
Dieselbe Marke und dasselbe Produkt, das in Japan ein „notwendiges Gut zum Überleben“ in der Deflationszeit ist, wurde in China als „gehobenes Arbeitsessen“ vermarktet. Man muss zugeben, dass die frühere Bewunderung der Verbraucher für „exotischen Charme“ japanischem Fast Food eine Entwicklungsbonusphase gebracht hat, das ist die Prämie für die Marke, aber vor allem die Prämie der Zeit.
Außerdem war japanisches Fast Food die erste Kategorie, die die Standardisierung von vorgefertigten Gerichten perfekt beherrschte. Aber „was dem einen nützt, schadet dem anderen“: In den Jahren nach der Pandemie ist die Abneigung der Verbraucher gegen „vorgefertigte Gerichte“ stark gestiegen, die hohe Effizienz bei der Zubereitung durch vorgefertigte Produkte ist nicht mehr ein Mythos der Effizienz, sondern wird stattdessen zu einem „Makel“.
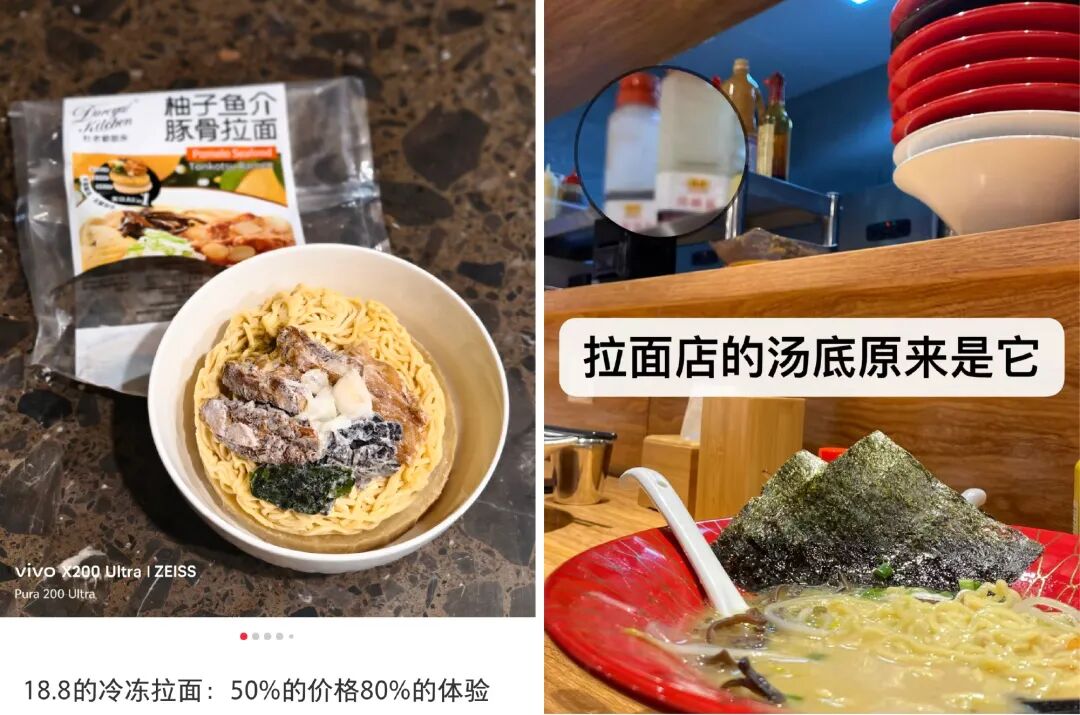
Die Rindfleisch-Reisschüssel aus der Mikrowelle in den Convenience-Stores 7-Eleven und FamilyMart kostet nach Rabatt nur mehr als zehn Yuan, und auf Lieferplattformen bekommt man mit verschiedenen Gutscheinen und Rabatten nicht nur günstige Gerichte, sondern sie werden auch direkt zum Arbeitsplatz geliefert … Man muss zugeben, dass das heutige junge Volk seine Vorstellung von „japanischem Fast Food“ längst verändert hat und es nicht mehr für etwas Besonderes hält.
Wenn die preisbewussten Verbraucher feststellen, dass sie das Doppelte zahlen, um ein vorgefertigtes Produkt zu essen, das sie selbst zu Hause aufwärmen können, wird der Begriff „überteuert“ konkret.
Ein weiterer wichtiger Grund, der nicht unerwähnt bleiben darf: Das chinesische Fast Food wird rasch aufgewertet und wächst rasant auf
Neben eigenen Gründen wie Produkten und Preisgestaltung ist eine weitere wichtige Veränderung, die die japanischen „Effizienzkönige“ nicht erreichen können, dass das chinesische Fast Food die Revolution der Lieferkette abgeschlossen hat und das Niveau der „Effizienz“ extrem gesteigert hat.
In den letzten Jahren haben Ketten wie Laoxiangji, Country Style Cooking und Micun Rice Bowl das Modell mit Zentralküchen, frisch zubereitetem Fast Food und ganztägig geöffneten Nachbarschaftsgeschäften vollständig umgesetzt.
Die Daten lügen nicht: Bei den direkt geführten Geschäften von Laoxiangji in reifen Gebieten erreicht der tägliche Umsatz pro Geschäft bis zu 15.000 Yuan, die Tischumschlagshäufigkeit beträgt 4,4, und die Amortisationszeit für Nachbarschaftsgeschäfte in der Provinz Anhui liegt nur bei etwa 10 Monaten. Micun Rice Bowl expandiert mit Unterstützung und plant, 2027 die Rekrutierung von städtischen Partnern im ganzen Land zu starten, auf der Grundlage von mehr als 1900 bestehenden Geschäften weiter zu wachsen. Die Country Style Cooking-Gruppe betreibt mehr als 2200 direkt geführte Geschäfte, optimiert die frische Zubereitung auf höchstem Niveau, nutzt die Vorteile der Markenidentität und beschleunigt stattdessen die Expansion …
Im Vergleich dazu sind die Daten der japanischen Fast-Food-Marken sehr enttäuschend.
Das heißt, Effizienz ist nicht mehr der Glanz der japanischen Marken, sondern wird zur „grundlegenden Ausstattung“ der chinesischen Marken.
Betrachtet man die gesamte Branche, so gibt es in dem Börsenprospekt von Laoxiangji eine Gruppe von Daten: Der Marktumfang des chinesischen Fast Foods ist von 616,7 Milliarden Yuan im Jahr 2019 auf 809,7 Milliarden Yuan im Jahr 2024 gestiegen und wird voraussichtlich 2029 1205,8 Milliarden Yuan erreichen, mit einer jährlichen Wachstumsrate von 8,3 % zwischen 2024 und 2029, die höher ist als in den vorherigen fünf Jahren. Das chinesische Fast Food ist das größte Teilsegment der chinesischen Fast-Food-Branche und wächst schneller als die Gesamtbranche.
Die Dichte des Angebots ist auch ein Beweis: Bis September 2026 gibt es mehr als 2700 Geschäfte von Yu Ni Zai Yiqi, mehr als 1900 von Micun Rice Bowl, mehr als 2000 von Laoxiangji, mehr als 2000 von der Country Style Cooking-Gruppe (einschließlich Country Style Cooking und Mr. Rice). Im Vergleich zu japanischem Fast Food hat COCO Ichibanya in 22 Jahren nur mehr als 60 Geschäfte eröffnet, und Hanamaru Udon erreichte auf seinem Höhepunkt nur fast 40 Geschäfte – die Anzahl der Geschäfte, die chinesische Marken in einem Jahr eröffnen, haben japanische Marken in 20 Jahren nie erreicht.
Außerdem ist chinesisches Fast Food offensichtlich besser an den „chinesischen Geschmack“ angepasst, das ist eine unbestrittene Tatsache. In den letzten Jahren hat die Branche allgemein intelligente Kochgeräte eingeführt, um Effizienz und hausgemachten Charme durch „Intelligenz + frische Zubereitung“ auszugleichen.
Als japanisches Fast Food damals nach China kam, profitierte es von seiner Seltenheit, seinem Vorsprung als Pionier und dem exotischen Glanz, und schlug mit Zentralküchen und standardisierten Einzelprodukten die chinesischen Straßengeschäfte nieder, aber es irrte sich und glaubte, dass der Sieg allein auf seinem Modell beruhte. Aber heute hat sich die Situation geändert, und die chinesischen Marken führen eine „um