Das Kapitalarrangement von CATL ähnelt auf verblüffende Weise dem von Nvidia.
Mit einem Tagesgewinn von 240 Millionen Euro hält CATL das Geschäft mit dem Batterieverkauf immer noch für nicht groß genug.
Nachdem das Unternehmen im Juni dieses Jahres 5 Milliarden Yuan investiert hat, um der zweitgrößte externe Investor von Deepseek zu werden, wurde kürzlich bekannt, dass CATL erneut die neue Finanzierungsrunde von DeepSeek im Wert von fast 100 Milliarden Yuan anführt.
Dies ist jedoch nur die Spitze des Eisbergs von CATLs grenzüberschreitenden Investitionen. Seit 2026 hat CATL mehr als 100 Milliarden Yuan ausgegeben, die große KI-Modelle, Rechenzentren, HVDC-Stromversorgungs- und Energiespeichersysteme abdecken und sogar in die Kernfusion eingreifen.
Zeng Yuqun, Gründer von CATL, hat seinen Ehrgeiz offen ausgedrückt: Er will die „vier Säulen und acht Stützen“ im Zeitalter der neuen Energie aufbauen, wobei die Batterie nur eine der Säulen ist. Da einige Fähigkeiten nicht schnell genug intern entwickelt werden können, werden sie durch Übernahmen ergänzt.
Das macht „Ning-König“ immer ähnlicher zu Nvidia im Zeitalter der neuen Energie.
In der KI-Industrie nutzt Nvidia GPUs als Stützpunkt, investiert gleichzeitig in Modelle, Cloud-Computing und Anwendungsunternehmen, um den Rechenbedarf und die technische Zusammenarbeit zu erweitern, und bindet wichtige Kunden eng ein, um die Rechenplattform in die gesamte KI-Wertschöpfungskette einzubetten. CATL nutzt ebenfalls Batterien als Stützpunkt und erweitert seine Fähigkeiten durch Investitionen und Übernahmen auf Rechenleistung, Stromversorgung und Energieinfrastruktur.
Die Verwandlung von einem Lieferanten von Antriebsbatterien zu einer zugrundeliegenden Plattform für die neue Energieindustrie könnte eine zeitgemäße Chance für CATL sein.
Kampf um die Ober- und Unterläufe der Industrie
In der Geschichte der chinesischen Elektrofahrzeuge gibt es eine berühmte Szene:
Damtals Zeng Qinghong, der damalige Vorsitzende der GAC Group, beschwerte sich öffentlich, dass „die Automobilhersteller alle für CATL arbeiten“. Daraufhin klagte Wu Kai, Chefwissenschaftler von CATL, sofort, dass das Unternehmen nur „am Rande der Rentabilität kämpfe“, und wies den Vorwurf auf den starken Preisanstieg der Batterierohstoffe im Oberlauf hin.
Weder die Automobilhersteller noch die Batteriefabriken wollten die Verantwortung übernehmen, und das Problem landete schließlich bei einem „Stein“.
Schlüsselrohstoffe wie Lithiumcarbonat sind wichtige Variablen, die die Kosten von Antriebsbatterien beeinflussen. Der Bergbau ist jedoch eine typische zyklische Branche, deren Preise mit dem Zyklus von Angebot und Nachfrage stark schwanken. Damals im Jahr 2022 stieg der Lithiumpreis rasant an und brachte die Gewinnewidersprüche der gesamten Industriekette an die Oberfläche.
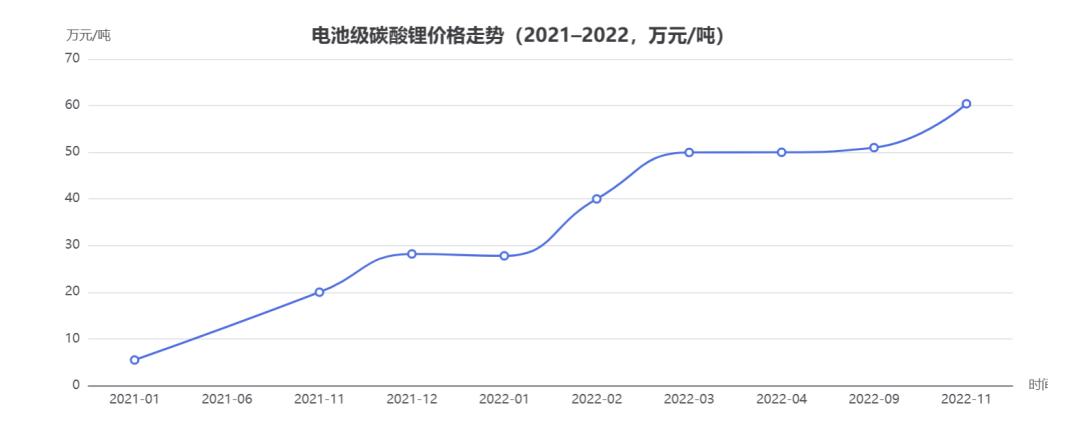
Vielleicht weil CATL genug von dem Leid erlebt hat, „keine eigenen Minen zu besitzen“, beschleunigte es die Expansion in den Oberlauf. Durch Eigenbau, Beteiligungen, Joint Ventures und Übernahmen investiert es von Lithiumglimmer in Yichun, Provinz Jiangxi, und Lithiumpyroxen in Sichuan über Kupfer-Kobalt-Minen in der Demokratischen Republik Kongo, Nickelmine in Indonesien bis hin zu Lithiumminenprojekten in Afrika, um die Ressourcen, die die Batteriekosten beeinflussen, so weit wie möglich in eigene Hände zu bekommen.
Nach 2023 schrumpften die Bergbauinvestitionen von CATL mit dem Rückgang des Lithiumpreises. Im April dieses Jahres kündigte das Unternehmen an, die Gründung der Times Resource Group mit einem eingetragenen Kapital von 30 Milliarden Yuan zu planen, um die eigenen Bergbauvermögenswerte zu integrieren.
Auf der anderen Seite stärkt CATL auch die Bindung an die Lieferkette, indem es sich an der Jiangxi Shenghua, einer Tochtergesellschaft des Lieferanten für Lithiumeisenphosphat Fuling Jinggong, und an Hunan Yuneng, einem Lieferanten von Phosphat-Kathodenmaterialien, beteiligt und in den Halbleiterhersteller Coremind Semiconductor für Strommanagementchips investiert.
Im Oberlauf verwenden CATL und Nvidia nicht dieselbe Strategie – gegenüber Fertigungsoligopolen wie TSMC und SK Hynix sichert Nvidia die Produktionskapazität hauptsächlich durch Bestellungen, Vorauszahlungen und gemeinsame Entwicklung. CATL hingegen ist bei den stärker verstreuten und zyklisch schwankenden Bergbau- und Materialsegmenten stärker auf Aktienbeteiligungen und langfristige Vereinbarungen angewiesen.
Als jedoch die optische Kommunikation zu einem neuen Engpass für KI-Cluster wurde, begann Nvidia auch in Coherent und Lumentum zu investieren.
Das bedeutet, dass obwohl ihre „Werkzeugkästen“ nicht unbedingt identisch sind, die beiden Kettenherren im Kern übereinstimmen: Wahre Vorherrschaft in der Industriekette bedeutet nicht nur, die unverzichtbaren Segmente zu beherrschen, sondern auch sicherzustellen, dass man selbst von niemandem abhängig ist.
Wenn Investitionen in den Oberlauf das Problem der technologischen Abhängigkeit lösen und sicherstellen, dass Batterien stabil hergestellt werden können, zielen Investitionen in den Unterlauf darauf ab, den Marktnachfrage gerecht zu werden.
Antriebsbatterien sind ein kapitalintensives, nicht vollständig standardisiertes Geschäft. Für eine Produktionslinie sind vorab enorme Mittel für den Bau, den Gerätekauf und die Inbetriebnahme erforderlich. Verschiedene Automodelle haben unterschiedliche Anforderungen an die Zellspezifikationen, die Struktur des Batteriepacks, das Schnellladen und das Wärmemanagement. Eine Fehlentscheidung bei einer Produktionslinie hat enorme Kosten zur Folge.
Aus diesem Grund hat CATL nacheinander in Automobilhersteller wie Avatr, BAIC New Energy, Zeekr, IM, Hozon und Chery investiert. Im Jahr 2021 beteiligte es sich direkt mit 770 Millionen Yuan, um der zweitgrößte Aktionär von Avatr zu werden. Neben der Kapitalbeteiligung gründete es gemeinsam mit SAIC, GAC, Geely, Changan und Dongfeng (Anmerkung: späterer Ausstieg) Joint-Venture-Batterieunternehmen und erforschte mit Seres die Zusammenarbeit im Modus „Fabrik in Fabrik“.
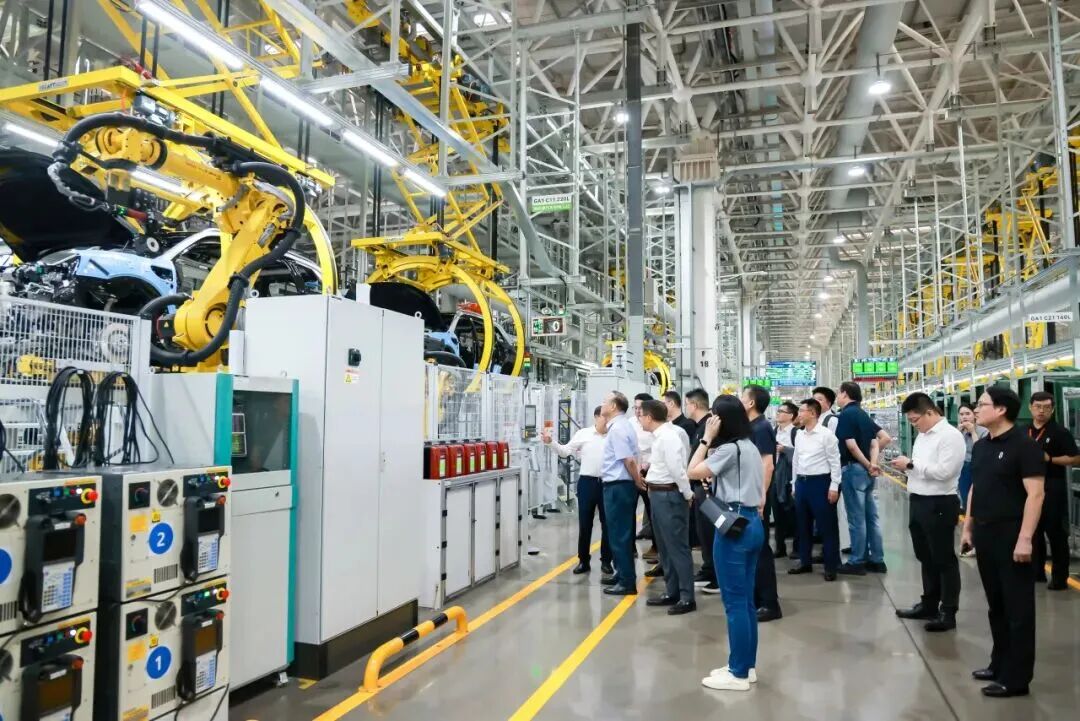
Diese Kapitalbeziehungen ermöglichen es CATL, früher in die Fahrzeugentwicklung, den Einkauf und das Produktionssystem einzugreifen, die Wahrscheinlichkeit zu erhöhen, dass die Batterie ausgewählt wird, und die Kosten für Automobilhersteller zu steigern, den Lieferanten zu wechseln.
Natürlich hat CATL seinen Blick nicht nur darauf gerichtet. In Bereichen wie Batteriewechsel und autonomes Fahren hat der „Ning-König“ in den letzten Jahren häufig Maßnahmen ergriffen, z. B. Investitionen in Hello Battery Swap, Xiangdao Chuxing, Inceptio Technology und Hello Robotaxi, die Ankündigung der Gründung eines Joint Ventures für Batteriewechsel mit Didi, die Förderung der gemeinsamen Nutzung von Batteriewechselnetzen und die Koordinierung technischer Standards mit NIO sowie die Durchführung einer strategischen Investition in NIO Energy von maximal 2,5 Milliarden Yuan...
Dies ähnelt sehr der Logik von Nvidias Investitionen in KI-Cloud-Anbieter wie CoreWeave und Nebius: Mit Kapital die Nachfrage im Unterlauf fördern und den Export von Batterien/Rechenleistung erweitern. Nvidia hofft, dass mehr KI-Unternehmen seine Rechenplattform nutzen, während CATL hofft, dass mehr Fahrzeuge und Betreiber in dasselbe Batterie- und Energienetz eingebunden werden.
Auf dieser Grundlage hat CATL auch in AutoFlight investiert, um Batterien in eVTOL (Anmerkung: elektrische Senkrechtstarter) zu bringen. Es gründete ein Joint Venture mit Jining Energy, um in den Bau und Betrieb von vollelektrischen Frachtschiffen einzusteigen, und kooperierte mit Unternehmen wie In-Driver und Lingong Heavy Machinery, um die Elektrifizierung in unbemannte Minen und Baumaschinen voranzutreiben.
Von Zweirädern, Personenkraftwagen, Nutzfahrzeugen und Lastwagen bis hin zu Schiffen und Luftfahrzeugen scheint CATL Antriebsbatterien in jedes Glied des Verkehrssystems einbauen zu wollen.
Um den „Freundeskreis“ gut zu pflegen, zeigt Zeng Yuqun, der sonst selten öffentlich auftritt, immer mehr Ähnlichkeiten mit Jensen Huang: Bei der Unterzeichnung der Kooperationsvereinbarung für den Batteriewechsel zwischen NIO und CATL, bei der Konferenz zur Ehrung der fleißigen Mitarbeiter von SAIC-GM-Wuling und bei der Feier der Inbetriebnahme der 1-millionsten exklusiven Batteriepacks für Li Auto war Zeng Yuqun anwesend.
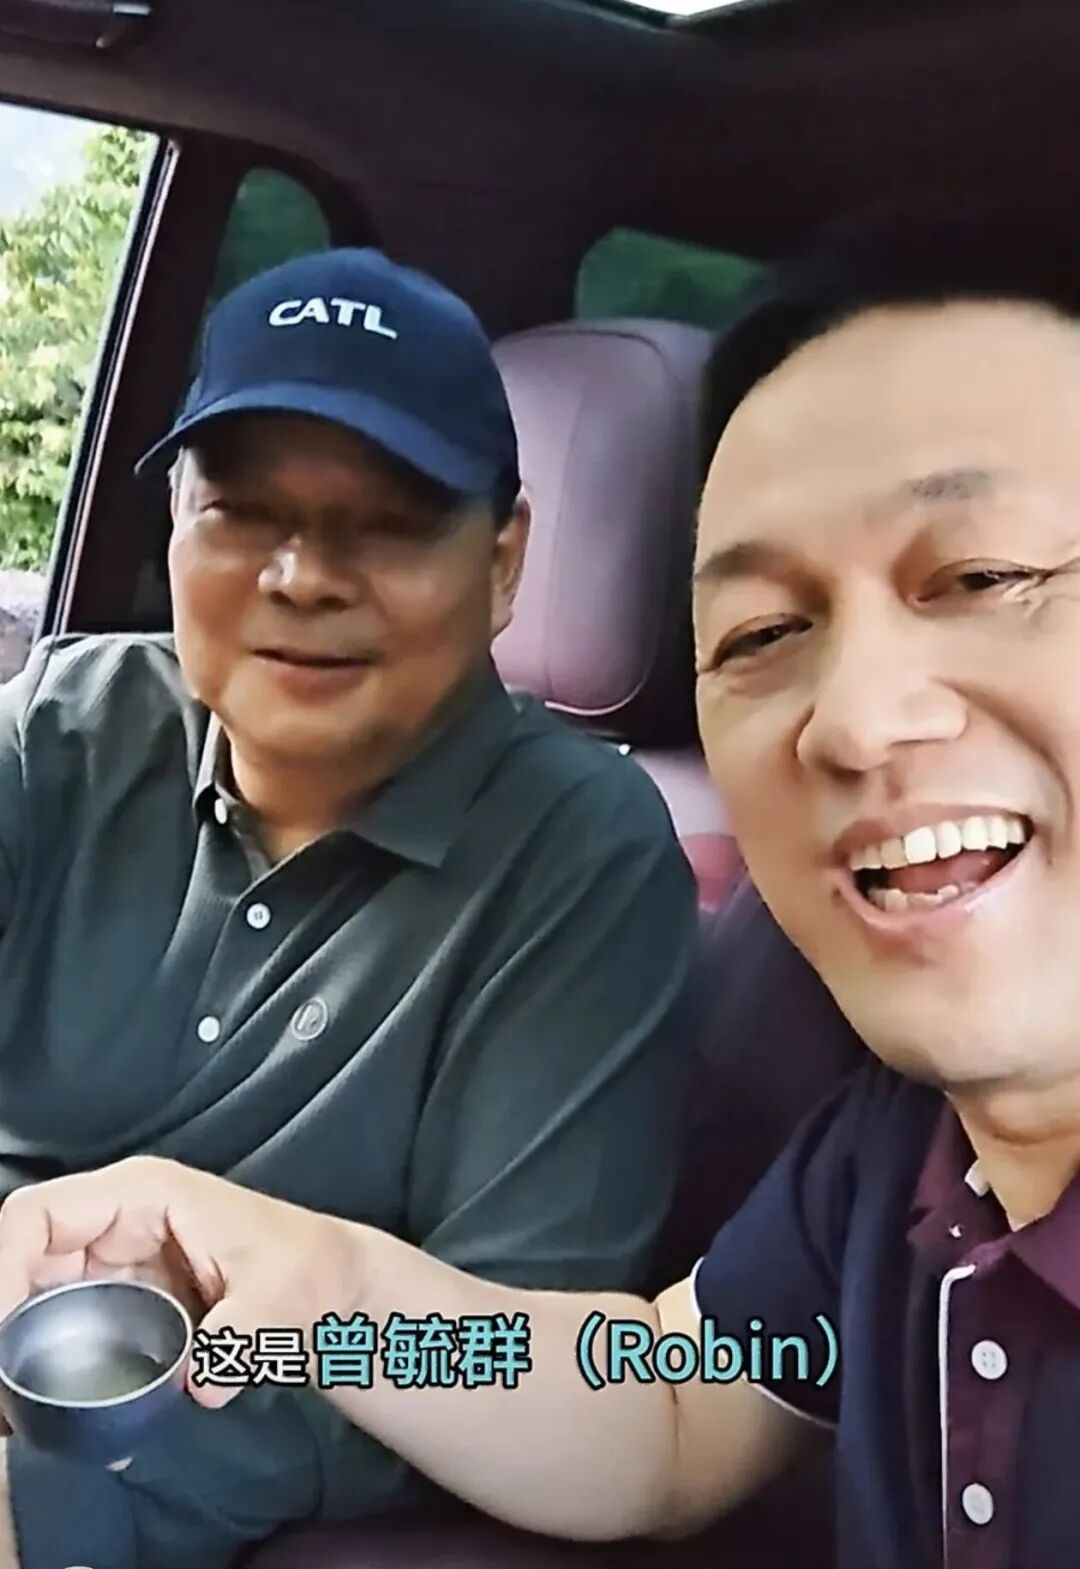
Übrigens erschien er im Mai dieses Jahres auch als Produkterlebnisbeauftragter des NIO ES9 in einem Video, in dem er mit Li Bin Tee trinkt und Gespräche führt.
Der Weg wird breiter
In letzter Zeit sorgen sich die Außenwelt um die Grundlagen von CATL, da das Unternehmen im Zentrum des Wirbels um die „Entflechtung von CATL“ bei Automobilherstellern steht.
Aber die Eier von „Ning-König“ liegen nicht nur im Korb der Automobilhersteller. Neben Antriebsbatterien wird die Energiespeicherung zu einer zweiten unabhängigen Stützsäule.
Im Jahr 2018 betrug der Umsatz von CATLs Energiespeichergeschäft nur 189 Millionen Yuan. Bis 2025 stieg diese Zahl auf 62,44 Milliarden Yuan, mit einem globalen Marktanteil von 30,4% und belegte fünf Jahre in Folge den ersten Platz. Im ersten Halbjahr 2026 erreichte der Umsatz von Energiespeicherbatteriesystemen weitere 53,261 Milliarden Yuan, was 85% des gesamten Jahresumsatzes des Vorjahres in nur sechs Monaten entspricht.
Für den Bau eines Energiespeicherkraftwerks sind von der Planung und Integration über den Bau bis zur Netzanbindung und dem Betrieb die Zusammenarbeit mit Energieversorgungsunternehmen, Netzbetreibern und Projektentwicklern erforderlich. Nur wenn man auf Projektebene eingreift, kann man früher an technischen Lösungen und Geräteauswahlen teilnehmen und das Batteriegeschäft von der Fertigung bis zum Bau und Betrieb von Kraftwerken erweitern.
Aus diesem Grund investierte CATL nacheinander in Yongfu Co., Ltd., gründete Joint Ventures mit State Grid und China Energy Engineering und stieg durch Times Green Energy in Windenergie-, Photovoltaik- und Energiespeicherprojekte ein.
Diese Investitionslinie erstreckt sich weiter nach oben bis zur Energieerzeugung. Ende 2025 beteiligte sich CATL am Danba-Wasserkraftwerk mit einer Gesamtinvestition von 15,273 Milliarden Yuan. Im Juli 2026 investierte es gemeinsam mit Yalong River Co. in das Yagen-II-Wasserkraftwerk mit einem Gesamtbetrag von 33,394 Milliarden Yuan.
Von Windenergie und Photovoltaik bis zur Wasserkraft interessiert sich CATL nicht mehr nur dafür, wie Strom gespeichert wird, sondern auch, woher der Strom kommt. Es hat sich allmählich vom Geräteanbieter zu einem Aktionär von Energieprojekten entwickelt.
Im Jahr 2026, als große Modellunternehmen um Ranglisten und Nutzer wetteiferten, setzte CATL nach der Logik „Wohin der Strom fließt“ massiv auf den Stromverbrauch für Rechenleistung im KI-Zeitalter.
Im April plante CATL, etwa 4,1 Milliarden Yuan zu investieren, um 49% der Anteile an Zhongheng Technology, dem Mehrheitsaktionär von Zhongheng Electric, zu erwerben, um die Fähigkeiten für die HVDC-Stromversorgung in Rechenzentren, die Stromumwandlung und die Stromversorgungs- und Verteilungsanlagen zu ergänzen. Einen Monat später gaben die verbundenen Kapitalgeber etwa 942 Millionen US-Dollar aus, um maximal 38,1% der Anteile an dem Rechenzentrumsbetreiber 21Vianet zu erwerben, und die Transaktion wurde im September abgeschlossen.
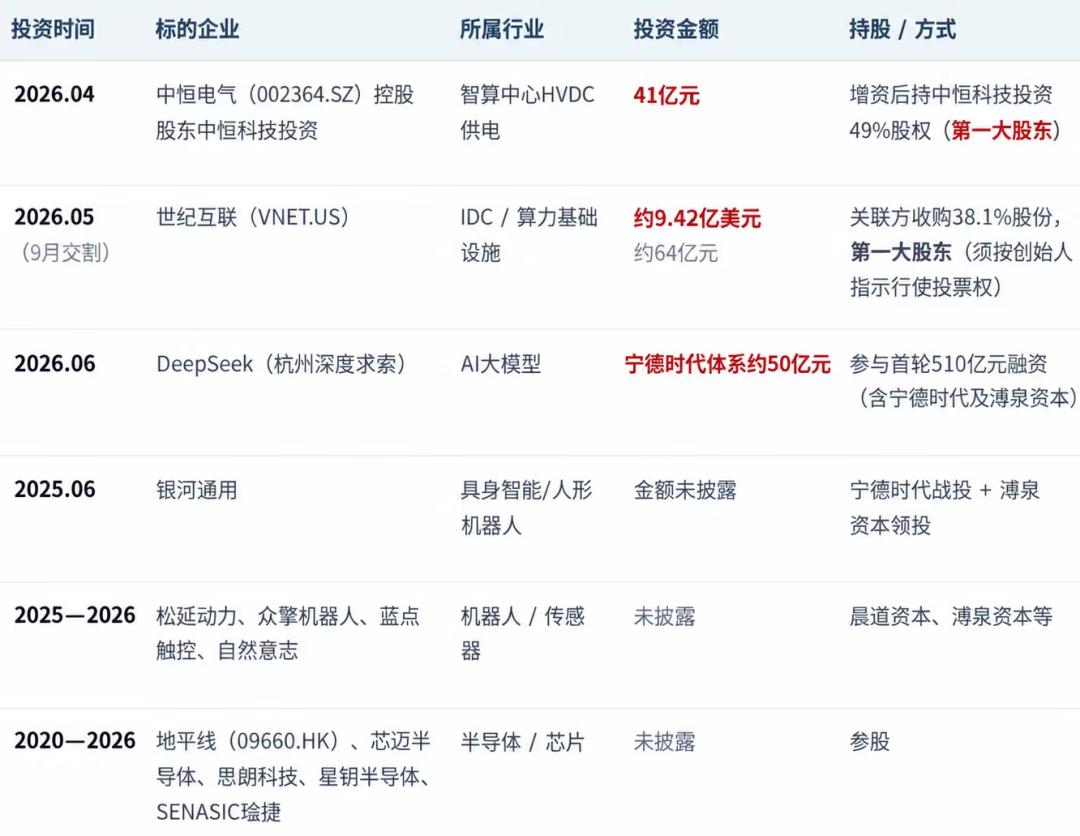
Medienberichten zufolge hat CATL in den letzten sechs Monaten auch an zwei Finanzierungsrunden des großen Modellanbieters DeepSeek teilgenommen.
Von Stromgeräten und Rechenzentren bis hin zu großen Modellen dringt das Kapital von CATL schichtweise entlang der KI-Stromverbrauchskette vor: Zhongheng Electric sorgt dafür, dass Strom effizient in das Rechenzentrum gelangt, 21Vianet trägt die Rechenleistung, und der stetig wachsende Rechenbedarf von DeepSeek basiert immer noch auf Strom.
Rechenzentren benötigen eine kontinuierliche und stabile Stromversorgung sowie Energiespeicher-, Stromumwandlungs- und Notstromsysteme. Für CATL ist jedes neue KI-Rechenzentrum nicht nur ein großer neuer Stromverbraucher, sondern kann auch ein neuer Kunde für Energiespeicherung werden.
Das explosionsartige Wachstum der KI treibt die beschleunigte Erweiterung von Rechenzentren weltweit voran. Nach Prognosen von TrendForce wird die Stromversorgungskapazität der weltweiten Netze ab 2026 allmählich nicht mehr den Strombedarf der Rechenzentren decken können, und die Lücke wird sich nach 2028 weiter vergrößern. Bis 2030 wird der weltweite Strombedarf von Rechenzentren voraussichtlich 490,7 GW erreichen, mit einer Angebots- und Nachfragelücke von bis zu 268 GW.
