Die Auslieferungszahlen humanoider Roboter sind um das Vierfache explodiert – wer hat das ganze Geld eingestrichen?
Ende September veröffentlichten die Marktforschungsinstitute Frost & Sullivan und nacheinander Berichte zu humanoiden Robotern. Beide stellen fest, dass die Branche ein starkes Wachstum verzeichnet, doch ihre Statistiken unterscheiden sich um 40 %: Laut IDC wurden im ersten Halbjahr weltweit fast 25.000 Einheiten ausgeliefert, ein Anstieg von 432,1 % im Vergleich zum Vorjahr; Frost & Sullivan zählte im gleichen Zeitraum 36.000 Einheiten mit einem Umsatz von 540 Millionen US-Dollar, womit das Ergebnis des gesamten Jahres 2025 bereits nach sechs Monaten übertroffen wurde.
In den Büchern der Robotikunternehmen sieht die Lage ganz anders aus: UBTech, das den größten Umsatzanteil hält, verzeichnete im ersten Halbjahr einen Verlust von 339 Millionen Yuan. Ein weiteres führendes Unternehmen, Unitree Robotics, lieferte 2025 mehr als 5.500 Einheiten aus und erzielte einen bereinigten Nettogewinn von etwa 34,8 %, wobei Umsatz und Gewinn auch das Geschäft mit vierbeinigen Robotern umfassen. Die Hauptprodukte im Bereich humanoider Roboter sind halbgroße Modelle wie das G1, die mehrere zehntausend Yuan kosten.
Die teuren Roboter erwirtschaften 80 % des Branchenumsatzes, doch bisher hat noch niemand damit Gewinne erzielt.
Von den 25.000 im ersten Halbjahr ausgelieferten Einheiten handelte es sich bei den meisten um „preiswerte Modelle“ mit einem Preis von unter 30.000 US-Dollar. Die vollwertigen, funktionsfähigen und teureren Roboter sind weit seltener. Das erklärt, warum die Branche trotz des rasanten Wachstums ihrer Gesamtgröße keine Gewinne erzielen kann.
Selbst der Marktführer schreibt noch Verluste
In ihrem Bericht für das erste Halbjahr dieses Jahres erstellte Frost & Sullivan eine Rangliste der globalen Unternehmen für humanoide Roboter nach Umsatz, und die ersten fünf Plätze belegen ausschließlich chinesische Unternehmen: UBTech, Agibot, Unitree, Galbot und Ubtech. UBTech erreichte zwei Spitzenplätze: einen Marktanteil von 16,5 % am Gesamtumsatz mit humanoiden Robotern und einen Marktanteil von 26 % im Segment der vollwertigen embodied-intelligence-Systeme.
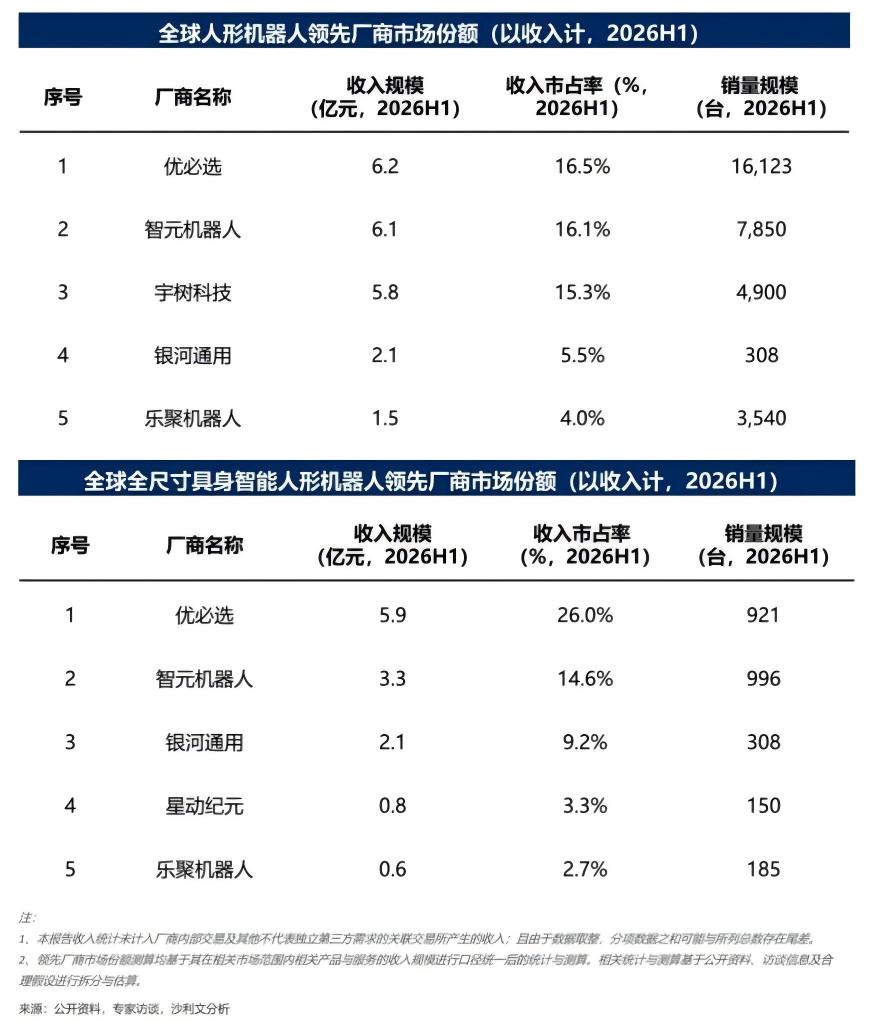
Vollwertige embodied-intelligence-Systeme sind nach der Definition von Frost & Sullivan die Kategorie mit den höchsten Eintrittsbarrieren: Sie sind nicht ferngesteuert und nicht vorprogrammiert, haben eine Körperhöhe von über 160 Zentimetern und eine Onboard-Rechenleistung von in der Regel über 200 TOPS. Nach Statistiken von Frost & Sullivan belief sich der Gesamtabsatz von humanoiden Robotern von UBTech im Jahr 2025 auf 13.838 Einheiten, von denen nur 1.079 Einheiten vollwertige embodied-intelligence-Systeme waren, also weniger als 10 %. Im ersten Halbjahr 2026 wurden 921 Einheiten vollwertiger embodied-intelligence-Systeme verkauft, während der Gesamtabsatz des Unternehmens an humanoiden Robotern im gleichen Zeitraum 16.123 Einheiten betrug. Der Anteil der vollwertigen embodied-intelligence-Produkte sank weiter auf 5,71 %. Aus den Finanzdaten geht hervor, dass UBTech in den vergangenen Jahren kontinuierlich Verluste verzeichnete und auch im ersten Halbjahr dieses Jahres noch nicht profitabel war.
Die Lage bei Unitree ist etwas besser: Im Jahr 2025 lieferte das Unternehmen mehr als 5.500 Einheiten aus, erzielte einen Umsatz von etwa 1,7 Milliarden Yuan und einen bereinigten Nettogewinn von rund 34,8 %. Seine Hauptprodukte sind halbgroße Modelle wie das G1, deren Kunden hauptsächlich aus Wissenschaft und Bildung stammen.
Tatsächlich verfolgen beide Unternehmen den gleichen Weg: Sie steigern das Absatzvolumen mit nicht vollwertigen Modellen. Der Unterschied liegt darin, dass Unitree bereits Gewinne erzielt, während UBTech das noch nicht geschafft hat. Der Unterschied liegt nicht in der Größe der Produkte, sondern im Geschäftsmodell: Unitree verkauft standardisierte Produkte, die direkt nach Bestellung versandt werden, und erzielt so schnelle Zahlungseingänge. Die vollwertigen Modelle von UBTech hingegen werden in Fabriken und realen Einsatzszenarien eingesetzt, was lange Lieferzyklen und hohe Servicekosten mit sich bringt. Das Segment der vollwertigen Roboter, das als das „wertvollste“ der Branche gilt, hat noch kein profitables Geschäftsmodell hervorgebracht.
Das Absatzwachstum kommt von preiswerten Modellen, die Einnahmen stammen von teuren Geräten
Nach Berechnungen auf Basis von IDC-Daten ist der durchschnittliche Preis pro Einheit von 37.000 US-Dollar im Vorjahreszeitraum auf 29.600 US-Dollar im ersten Halbjahr dieses Jahres gesunken. Diese Veränderung ergibt sich vor allem aus der Produktstruktur: Der Absatz preiswerter Modelle ist gestiegen und hat den gewichteten Durchschnittspreis gedrückt – nicht dass jeder Roboter um 20 % günstiger geworden wäre. Die Absatzwachstumsrate von 432,1 % liegt weit über der Umsatzwachstumsrate von 322,7 %, sodass der Großteil des zusätzlichen Absatzvolumens auf preiswerte Modelle entfällt.
Nach Daten von Frost & Sullivan wurden im Jahr 2025 8.800 Einheiten von embodied-intelligence-Modellen (Roboter, die selbst wahrnehmen, Entscheidungen treffen und arbeiten können) verkauft, was einen Umsatz von 375 Millionen US-Dollar ergab und 75 % des Branchenumsatzes ausmachte. Im ersten Halbjahr 2026 wurden 10.500 Einheiten verkauft, der Umsatz belief sich auf 448 Millionen US-Dollar, und der Anteil stieg auf 83 %. Im gleichen Zeitraum blieb der Absatz von vorprogrammierten und ferngesteuerten Modellen stabil, während ihr Umsatz weiter zurückging.
Das umgekehrte Verhältnis von Menge und Preis gilt nach beiden Statistikverfahren. Betrachtet man die Größe der Geräte, wurden im ersten Halbjahr 2026 8.400 vollwertige Roboter verkauft – das entspricht nur etwa 20 % des Gesamtabsatzes, aber sie erwirtschafteten einen Umsatz von 408 Millionen US-Dollar, also mehr als 75 % des Branchenumsatzes. Kleine Modelle wurden 19.700 Mal verkauft, also mehr als die Hälfte des Gesamtabsatzes, ihr Umsatz belief sich aber nur auf 19 Millionen US-Dollar.
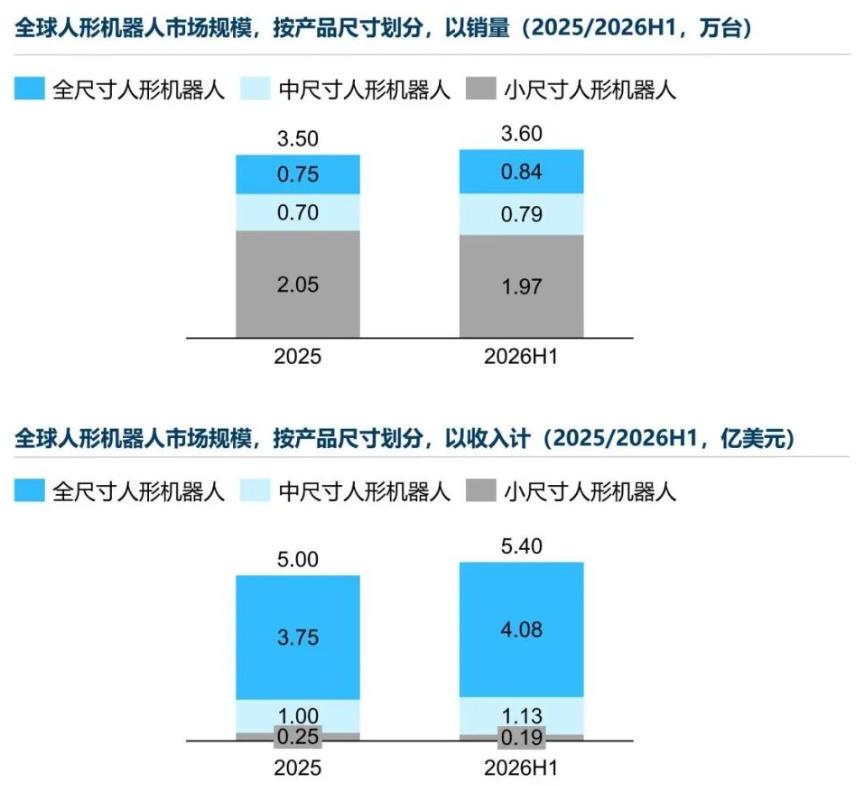
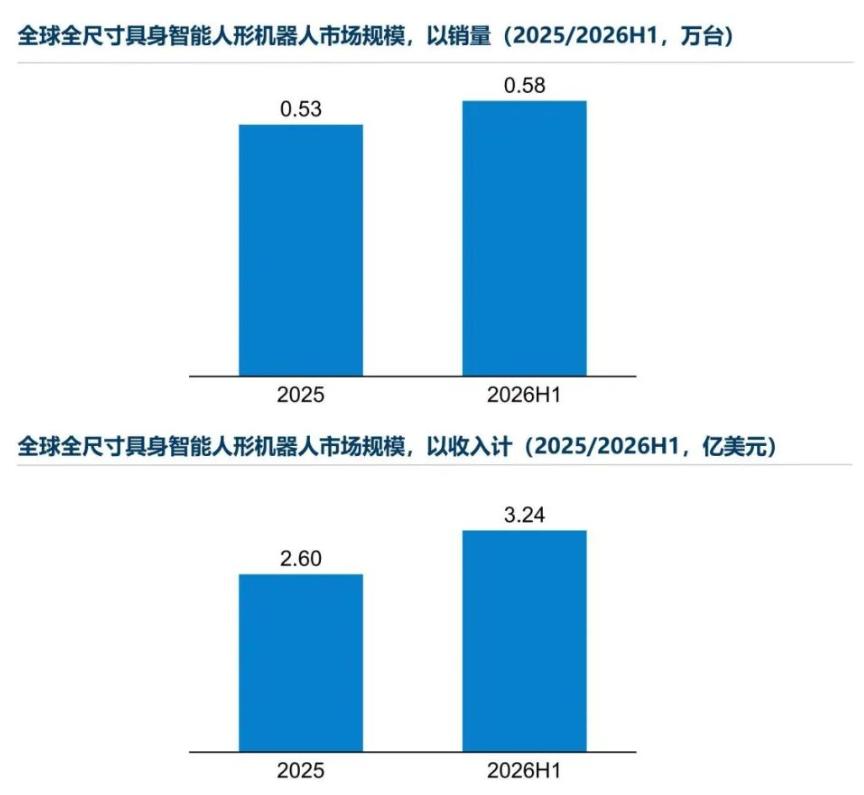
Betrachtet man den Grad der Intelligenz, wurden von den vollwertigen embodied-intelligence-Systemen mit den höchsten Eintrittsbarrieren (nicht ferngesteuert, nicht vorprogrammiert) in einem halben Jahr nur 5.800 Einheiten verkauft, mit einem Umsatz von 320 Millionen US-Dollar. Vergleicht man die Daten des ersten Halbjahres dieses Jahres mit dem gesamten Vorjahr (5.300 Einheiten, 260 Millionen US-Dollar), ist der Absatz um weniger als 10 % gestiegen, der Umsatz aber um fast ein Viertel – der Stückpreis steigt.
Der Unterschied in den Zahlen ist noch deutlicher. Eine aktuelle Untersuchung von Morgan Stanley zeigt, dass bei den Auslieferungen 2026 halbgroße Modelle wie das Unitree G1 etwa 70 % ausmachen, vollwertige betriebsfähige Roboter nur 30 %. Das Auslieferungsvolumen wird von preiswerten Geräten gestützt, die Einnahmen stammen von teuren Geräten – Produkte mit unterschiedlichen Stückpreisen werden in der gleichen Kategorie „Auslieferungsvolumen“ zusammengefasst.
Die Roboter, die „wirklich arbeiten“, machen weniger als 15 % des Umsatzes aus
Um den aktuellen Stand der Branche zu verstehen, ist die Betrachtung der Einsatzszenarien aussagekräftiger als die Betrachtung der Absatzzahlen.
Frost & Sullivan unterteilt die Anwendungsbereiche in vier Kategorien: Unterhaltung und Aufführungen, Wissenschaft und Bildung, Datenerfassung und Produktion. Im ersten Halbjahr 2026 war Unterhaltung und Aufführungen nach wie vor das größte Segment, Wissenschaft und Bildung verzeichnete einen leichten Rückgang, die Datenerfassung blieb weitgehend stabil, und nur der Bereich Produktion verzeichnete einen deutlichen Umsatzanstieg mit 78 Millionen US-Dollar in einem halben Jahr – das ist 65,9 % mehr als die 47 Millionen US-Dollar im gesamten Jahr 2025. Doch die 78 Millionen US-Dollar machen weniger als 15 % des Branchenumsatzes von 540 Millionen US-Dollar im gleichen Halbjahr aus.
Nach den fünf Stufen der kommerziellen Reife nach Frost & Sullivan durchläuft der Produktionsbereich fünf Phasen: Technische Demonstration, Kundenpilotprojekte, kostenpflichtige Bereitstellung, regulärer Betrieb und skalierbare Replikation. Die meisten Bestellungen befinden sich noch zwischen Kundenpilotprojekten und kostenpflichtiger Bereitstellung, nur sehr wenige haben den Schritt zum regulären Betrieb geschafft.
Mehrere Beiträge in sozialen Medien im September haben dieses Thema öffentlich aufgebracht. Shao Tianlan, Gründer von Megvii, der am 1. September an die Börse ging, veröffentlichte mehrere aufeinanderfolgende Beiträge, in denen er die „Event-Organisation“-Unternehmen in der Branche scharf kritisierte: Sie verkaufen Roboter an von lokalen Regierungen gebaute Datenerfassungszentren und kaufen die Daten anschließend zurück. „Das Geld läuft im Kreis zwischen ‚eigenen Leuten‘, und der Umsatz wird einfach auf dem Papier erzeugt.“ In den Kommentaren nannte er direkt den Namen Galbot, mit den Attributen „in Peking und Shanghai ansässig, sehr bekannt, mit hoher Bewertung und bereits bei der Frühlingsgala aufgetreten“. Galbot antwortete, dass man sich „nicht an nutzlosen Streitereien beteilige“, und veröffentlichte zwei Tage später eine Erklärung, dass die im Internet verbreiteten entsprechenden Inhalte unwahr seien und Anzeige bei der Polizei erstattet wurde.
Wer Recht hat und wer nicht, gibt es derzeit noch keine Prüfungsfeststellung. Doch das Problem, das diese Debatte aufzeigt, stimmt genau mit den Berichten von IDC und Frost & Sullivan überein: Einerseits stammen 69 % des gemeldeten Auslieferungsvolumens aus Wissenschaft, Unterhaltung und Datenerfassung, andererseits machen die echten produktiven Einsatzszenarien weniger als 15 % des Umsatzes aus.
Datenerfassungszentren an sich sind keine schlechte Sache. Für das Training von embodied-intelligence-Systemen werden Millionen von Stunden an echten Gerätedaten benötigt, während weltweit nur Hunderttausende von Stunden hochwertiger Daten verfügbar sind – eine Lücke von etwa 95 %, die diese Trainingszentren schließen sollen. Nach Statistiken der China Academy of Information and Communications Technology wurden bis Mitte 2026 im Inland mehr als 70 Trainingszentren für embodied-intelligence-Systeme in Betrieb genommen, weitere 46 befinden sich im Bau oder in der Planung.
Das Problem liegt in der Transaktionsstruktur: Datenerfassungszentren kaufen Roboter, doch die Käufer sind möglicherweise mit den Herstellern durch Beteiligungen verbunden, sodass die Transaktion zwischen verbundenen Parteien stattfindet und nicht auf echter Nachfrage von Endkunden beruht. Jin Ge, CEO von Lingyu Intelligence, sagte in einem Medieninterview im September, dass die TA-Serie von Robotern des Unternehmens zu Preisen zwischen 119.900 und 199.900 Yuan verkauft wird. In Szenarien mit ferngesteuertem Betrieb über große Entfernungen kann pro Einheit ein monatliches Einsparpotenzial von etwa 4.000 Yuan durch Einsparung von Personalkosten erzielt werden, das sich bei Schichtbetrieb verdoppelt. Daraus ergibt sich, dass der Kunde die Investition nach einem Jahr amortisieren kann. Die gesamten Kosten für die Datenerfassung pro Einheit im Jahr lassen sich auf unter 300.000 Yuan begrenzen, was etwa 100 bis 150 Yuan pro Stunde entspricht.
Jin Ge rechnet die Amortisationsrechnung aus Sicht des Kunden – diese Rechnung geht nur auf, wenn der Endkunde einen echten, anhaltenden Nutzungsbedarf hat. Wenn der Käufer aber bereits eine verbundene Partei des Anteilseigners ist, steht zu bezweifeln, ob das Produkt tatsächlich in realen Szenarien eingesetzt wird und seine Funktion erfüllt.
Nach öffentlichen Informationen gab es im ersten Halbjahr 2026 insgesamt 218 öffentlich vergebene Aufträge für humanoide und embodied Roboter mit einem Gesamtvolumen von 1,723 Milliarden Yuan, wovon nur 21,1 % auf Projekte von Industrie- und Technologieunternehmen entfallen (55,5 % auf Bildung und Wissenschaft, 20,6 % auf Regierung und öffentliche Plattformen, 2,8 % auf andere Bereiche). Diese Statistik schließt kleine Desktop-Geräte für K12-Schulen, Bauprojekte und Kleinmietverträge unter 100.000 Yuan aus – zudem bedeutet „vergebener Auftrag“ nicht gleich Lieferung, Abnahme oder Umsatzrealisierung.
Es ist zu beachten, dass Frost & Sullivan bei der Umsatzstatistik interne Transaktionen der Hersteller und verbundene Transaktionen, die keine echte Nachfrage von Dritten darstellen, ausgeschlossen hat. Das Statistikverfahren entspricht den Standards für IPO-Prüfungen. Aus diesem Grund beträgt der von Frost & Sullivan ermittelte Umsatz im Produktionsbereich nur 78 Millionen US-Dollar, also weniger als 15 % – nach Aussortierung der Übertreibungen zeigt sich, wo die Obergrenze der echten Nachfrage von Dritten liegt.
Unterschiedliche Statistikverfahren erzeugen unterschiedliche Geschichten
Selbst ohne Betrachtung dieser offensichtlichen Probleme gibt es bei den Statistikdaten zu humanoiden Robotern großen Spielraum für Interpretationen.
Nach IDC-Daten belief sich die weltweite Auslieferung im ersten Halbjahr 2026 auf fast 25.000 Einheiten, ein Anstieg von 432,1 % im Vergleich zum Vorjahr; der Marktumsatz betrug 740 Millionen US-Dollar, ein Anstieg von 322,7 %, der durchschnittliche Preis pro Einheit liegt bei etwa 29.600 US-Dollar. Nach Daten von Frost & Sullivan wurden im gleichen Halbjahr weltweit 36.000 Einheiten mit einem Umsatz von 540 Millionen US-Dollar verkauft, also etwa 15.000 US-Dollar pro Einheit. Beim selben „globalen Markt für humanoide Roboter“ unterscheidet sich das Auslieferungsvolumen um 40 % und der Stückpreis fast um das Dopp