Frische Snacks, gnadenloser homogenisierter Wettbewerb
Frische Snacks, die sich derzeit im Hype befinden, sind von Anfang an in einen schweren homogenen Wettbewerb geraten.
Der Markt für frische Snacks wächst rasant, sein Marktvolumen wird 2026 voraussichtlich 40 Milliarden Yuan übersteigen, mit einer durchschnittlichen jährlichen Wachstumsrate von über 40 % in den letzten fünf Jahren.
Doch hinter der rasanten Expansion begleiten strukturelle Mängel die Branche seit ihrer Gründung. Im Gegensatz zum Wettbewerbsumfeld in Branchen wie neue Teegetränke und Massensnacks ist der frische Snacksektor von Anfang an in einen internen Wettbewerb verstrickt.
Derzeit befindet sich der Sektor für frische Snacks in einer kritischen Expansionsphase, verschiedene Marktteilnehmer sind damit beschäftigt, ihre Präsenz auszubauen und die B1-Etage großer Einkaufszentren zu erobern. Wenn die Marken zunehmend direkt aufeinandertreffen, steht ihnen bald ein brutaler Verdrängungswettbewerb bevor.
Die beiden großen Marken aus Changsha, fast identisch im Erscheinungsbild
Changsha ist der Ursprungsort der frischen Snacks.
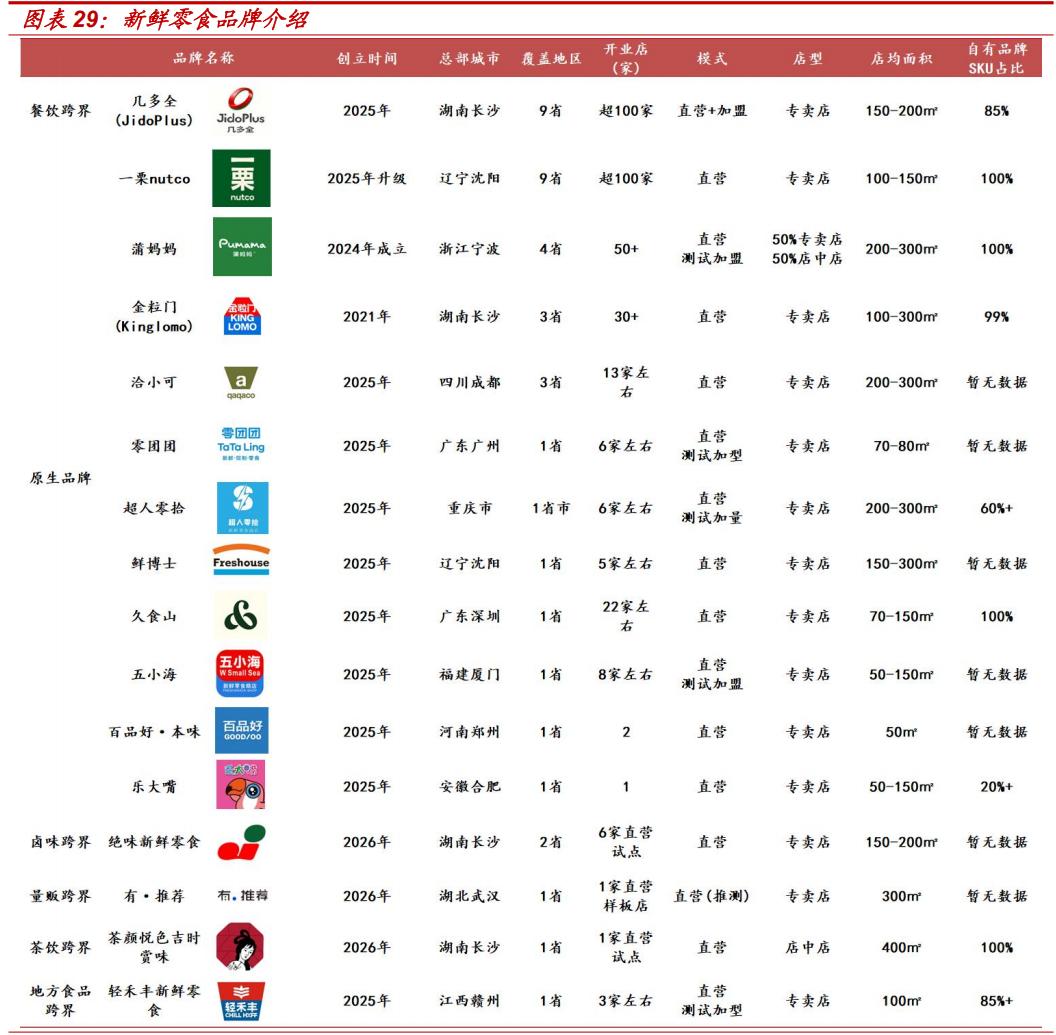
Im Jahr 2021 benannte sich „Jinlimen“, das ursprünglich auf Kastanien-Filialgeschäfte spezialisiert war, in „Jinlimen“ um und begründete damit das völlig neue Einzelhandelsformat für frische Snacks. In den folgenden Jahren verbesserte Jinlimen kontinuierlich sein Filialmodell und startete 2026 seine nationale Expansion.
Die Marke für Stinktofu „Heise Jingdian“, die überall in den Straßen von Changsha zu sehen ist, eröffnete bereits 2019 die Marke „Shijiajia“, um das Betriebsmodell für frische Snacks auszuprobieren. Leider kam das Projekt zur falschen Zeit und wurde aufgrund ungünstiger äußerer Umstände eingestellt.
Im März 2025 brachte Heise Jingdian die neue Marke „Jiduquan“ auf den Markt, um weiter im Sektor der frischen Snacks zu agieren, und expandierte aggressiv über das Franchise-Modell.
Jinlimen und Jiduquan, die beiden „Großen der frischen Snacks“ aus Changsha, sind bereits die beiden Maßstäbe der Branche und zum Vorbild für Nachahmungen in der gesamten Branche geworden.
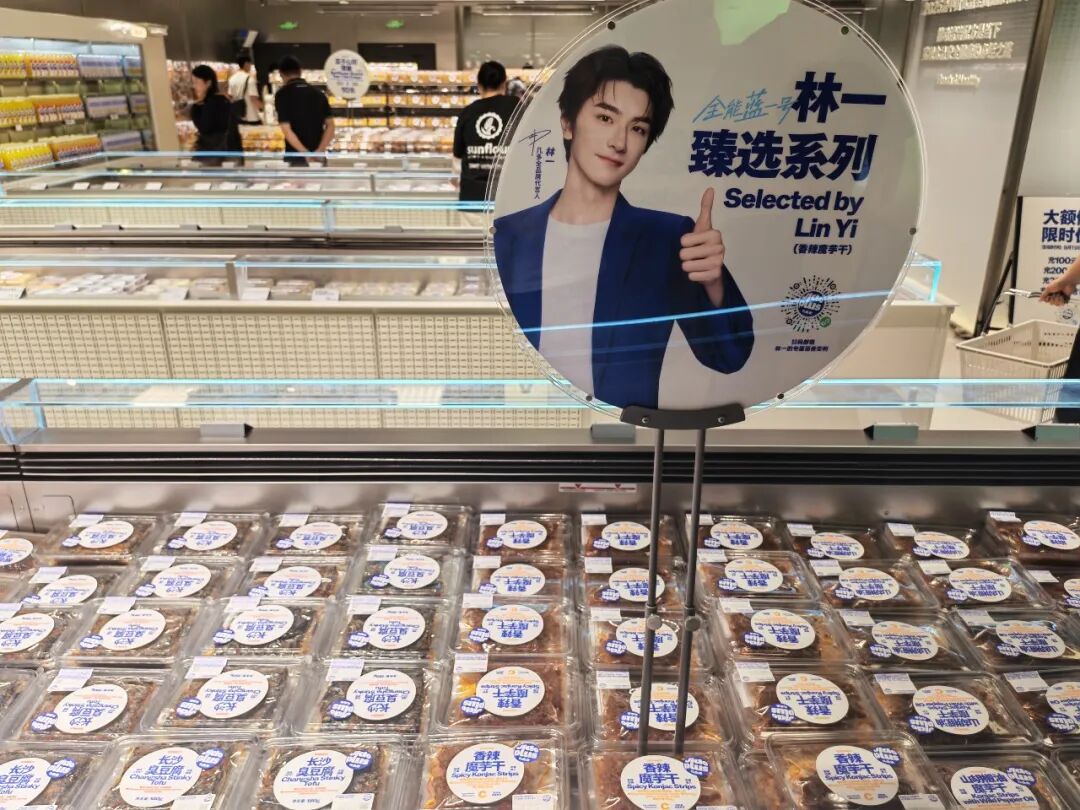
Tatsächlich weisen Jinlimen und Jiduquan bereits eine deutliche Homogenisierung auf.
Kürzlich haben wir Jinlimen und Jiduquan in zwei benachbarten Einkaufszentren in Wuhan eingehend untersucht und festgestellt, dass die beiden Marken sich in fast allen Bereichen direkt aneinander orientieren.
Zuerst sind die Standortlogiken der beiden Marken sehr ähnlich. Sie wählen das Erdgeschoss oder Untergeschoss der Kern-Einkaufszentren in erstklassigen Geschäftsvierteln der Städte, konzentrieren sich auf Standorte mit hohem Besucheraufkommen und verlassen sich auf den natürlichen Personenstrom im Einkaufszentrum, um sofortige und impulsive Käufe zu fördern. In einigen Einkaufszentren in Changsha sind beide Marken bereits gleichzeitig vertreten.
Beim Filialstil handelt es sich um denselben hellen Industriestil mit offenen Küchen, riesigen Probierbereichen, und die Gestaltung der Laufwege im Laden, die Präsentationslogik sowie die Serviceformulierungen der Mitarbeiter sind sehr einheitlich.
Auf Produktseite ist die Übereinstimmung noch größer: Beide Marken verfolgen die Auswahlstrategie „breite Kategorien, wenige Artikel“, halten etwa 200 SKUs vor und konzentrieren sich auf Kernkategorien wie frisch zubereitete gewürzte Speisen, backwaren mit kurzer Haltbarkeit, Nüsse und geröstete Kerne, saisonale geschnittene Früchte und frisch zubereitete Getränke.
Die beliebtesten Produkte überschneiden sich sogar vollständig. Kernprodukte zur Kundenbindung wie Zahnstocher-Rindfleisch, frisch gebackene Schweizer Rollen und handgemachte Nüsse unterscheiden sich kaum in Geschmack, Aussehen und sogar Verpackung.
Nachdem wir zufällig mehrere typische Produkte der beiden Marken zum Vergleich ausgewählt haben, stellten wir fest, dass abgesehen von den Lieferanten die Produktspezifikationen und sogar die Preise sehr einheitlich sind.
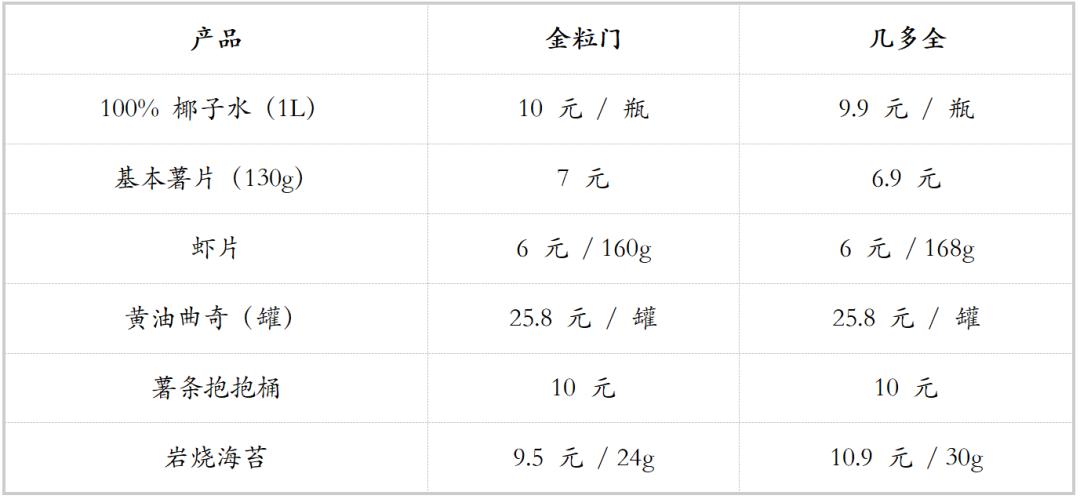
Obwohl die beiden Marken im Endkundengeschäft stark übereinstimmen, unterscheiden sich ihre Marktstrategien vollständig.
Jinlimen hält stets am Direktvertrieb fest, verfolgt einen Weg der feinen Betriebsführung, kontrolliert streng die Produktqualität und den Verlust und konzentriert sich auf den Betrieb einzelner Filialen. Derzeit betreibt es mehr als 40 Filialen.
Jiduquan hingegen nutzt die ausgereifte Lieferkette von Heise Jingdian, betreibt Direktvertrieb und Franchise parallel, expandiert schneller und hat bereits mehr als 200 Filialen eröffnet.
Gerade erst gestartet – warum gerät die Branche bereits in die Homogenisierung?
Wenn man alle Konsumsektoren betrachtet, entkommen fast alle nach Erreichen der Marktsättigung nicht dem endgültigen Ergebnis der Homogenisierung. Doch der Wettbewerb um Homogenisierung bei frischen Snacks setzt früher ein als in jedem anderen Konsumsektor zuvor.
Branchenkenner zufolge ist dies das unvermeidliche Ergebnis des Formats für frische Snacks unter dem Lieferkettenmodell.
Im Gegensatz zu den Massensnacks, die „viel und umfassend“ sind, verfolgen frische Snacks das Ziel „breite Kategorien, wenige Artikel“ und „hoher Umschlag“. Die Produkte müssen nicht nur frisch gehalten werden können, sondern auch von den meisten Verbrauchern akzeptiert werden und schnell verkauft werden, was die Auswahl der Kategorien stark einschränkt.
Wir sehen, dass bei Jinlimen und Jiduquan gleichermaßen gewürzte Speisen, Backwaren und Getränke mit kurzer Haltbarkeit fast die Hälfte der Ladenfläche einnehmen. Diese häufig konsumierten Produkte dienen hauptsächlich dazu, Kunden in die Filiale zu locken.
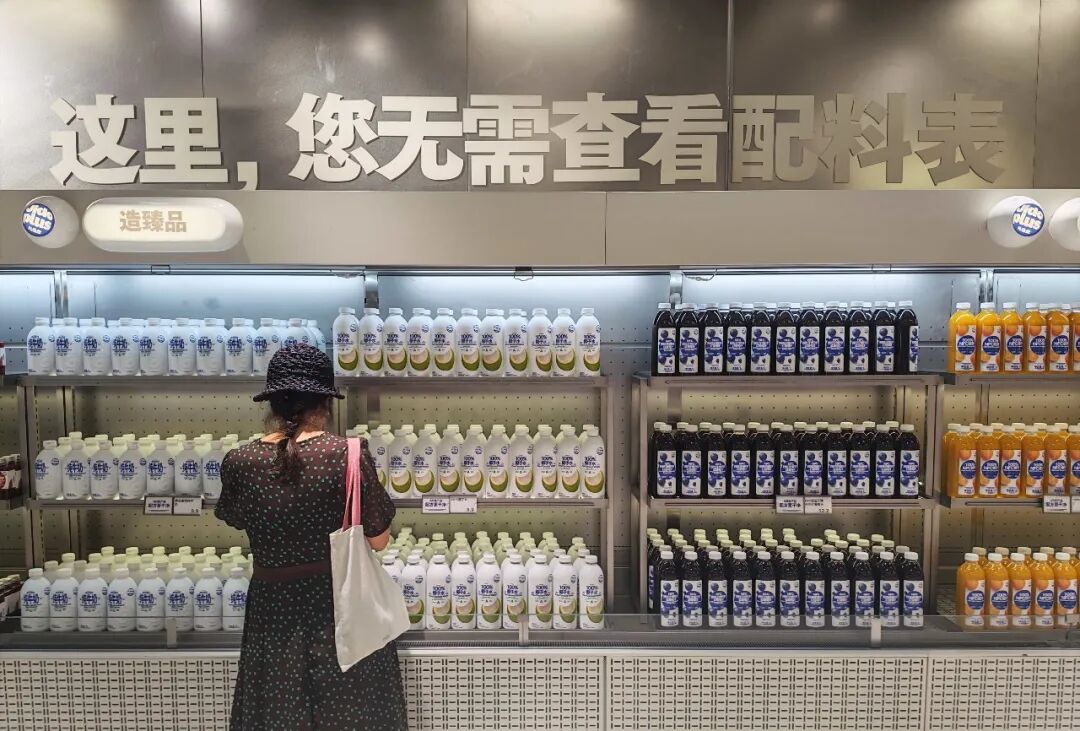
Unter dem Lieferkettenmodell können die Marken zwar unterschiedliche Lieferanten haben, aber es ist leicht, vorgelagerte Auftragshersteller zu finden, um ähnliche beliebte Produkte nachzubilden.
Auf Produktebene führen die wichtigsten Marken für frische Snacks nur geringfügige Innovationen auf Basis ihrer jeweiligen industriellen Grundlagen durch.
Jiduquan nutzt das System von Heise Jingdian, alle wichtigen gewürzten Speisen werden in eigenen Fabriken hergestellt, wobei gewürzter Stinktofu das größte Alleinstellungsmerkmal ist.
Jinlimen bietet in einigen Filialen frisch geröstete Kastanien an. Yili verstärkt sein Erbgut bei gerösteten Kernen in den Filialen und konzentriert sich vollständig auf das frische Rösten und Backen von Nusskategorien.
Pu Mama, das aus Ningbo stammt, zeichnet sich durch Geschmäcker aus der Region Jiangsu und Zhejiang aus und hat das markante Produkt „Goldene handgerissene Enten“ auf den Markt gebracht, das zu einem beliebten Bestseller wurde.
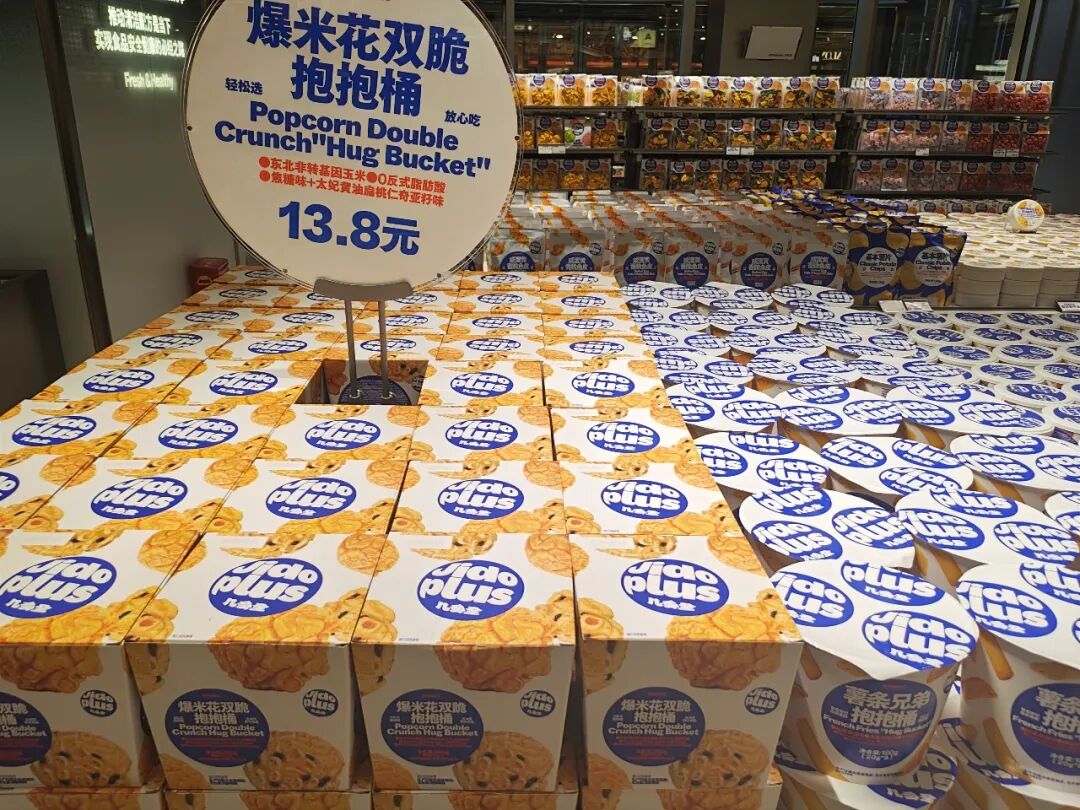
Ein noch schwerwiegenderes Problem als die Homogenisierung ist das Fehlen einheitlicher Standards in der Branche.
„Frisch, gesund, wenig Zusatzstoffe“ ist das Kernverkaufsargument der frischen Snacks, aber es gibt keine quantifizierbaren und überprüfbaren Standards. Im Jahr 2026 haben die führenden Marken der Branche die gruppenweiten Klassifizierungsstandards für frische Snacks initiiert, aber dies ist nur eine selbstregulierende Regelung der Branche, kein nationaler Standard und lässt sich kaum umfassend durchsetzen.
Beispielsweise ist im „Weißbuch der chinesischen Standards für frische Snacks“ festgelegt, dass nur Produkte der Stufen A und B als frische Snacks anerkannt werden dürfen, und Produkte, die diesen beiden Bedingungen nicht entsprechen, dürfen keine Werbung im Zusammenhang mit frischen Snacks verwenden.
Jiduquan hingegen verwendet die JIPG-Reinheitsklassifizierungstabelle für Zutaten, die Lebensmittel in sechs Stufen von A bis F einteilt: von 0 Konservierungsstoffen bis zu mehreren Zusatzstoffen, wobei Produkte von Stufe A bis D in den Filialen verkauft werden.
Das Fehlen von Standards hat zu chaotischen „Ummantelungs-Innovationen“ in der Branche geführt. Laut dem Weißbuch passen einige Marken nur geringfügig die Zutaten an, verkürzen die Haltbarkeit und tauschen die Verpackung aus, um gewöhnliche Snacks zu frischen Snacks umzuwandeln. Andere Marken verschleiern bewusst das Konzept der Zutaten, werben einseitig mit null Konservierungsstoffen und verbergen andere Zusatzstoffe. Falsche Werbung, unregelmäßige Kennzeichnungen und ähnliche Probleme sind weit verbreitet.
Zahlreiche Marktteilnehmer steigen ein – der große Wettbewerb steht bevor
Derzeit befindet sich der Sektor der frischen Snacks in einer wilden Wachstumsphase der Expansion. In über 7000 Einkaufszentren im ganzen Land besteht Bedarf an einer Aktualisierung des Angebots, der darauf wartet, von den Marken für frische Snacks erobert zu werden.
Gleichzeitig verschärft sich der interne Wettbewerb in traditionellen Branchen wie gewürzten Speisen, Teegetränken, gerösteten Kernen und sogar Massensnacks. Dies zwingt die führenden Marken dieser Branchen, auf ihre ausgereifte Lieferkette und bestehende Kundengruppe zurückzugreifen, um in den Sektor der frischen Snacks vorzudringen und einen zweiten Markt zu erschließen – ein wichtiger Grund für das massenhafte Auftauchen neuer Marken für frische Snacks.
Nach unvollständigen Branchenstatistiken sind allein im ersten Halbjahr dieses Jahres mehr als zehn Projekte für frische Snacks wie Qihuojie, „LYFEN life Frisches Leben“ von Laiyifen, Juewei Frische Snacks, Three Squirrels Frische Snacks, Chayanyuese Jishi Shangwei, Youyou Wanweizu, „7 Fresh Snacks“ von 7-11 und „You·Tuijian“ gebündelt auf den Markt gekommen.
Gleichzeitig ist auch der Sektor der Supermärkte aktiv. RT-Mart hat gemeinsam mit Three Squirrels in mehreren Städten Geschäfte für frische Snacks innerhalb seiner Supermärkte eröffnet, Yonghui hat neue eigene Hallen für frische Snacks eröffnet, während Sam's Club und Freshippo mit sauberen Etikett-Produkten das Bewusstsein für Frische bei den Verbrauchern stärken.
In der zweiten Jahreshälfte steigen Marken wie Bestore, Liuliumei und JD 7 Fresh gerade in den Markt ein.
Daten von Institutionen zufolge belief sich der Markt für frische Snacks 2020 auf weniger als 5 Milliarden Yuan, erreichte 2025 bereits 15 Milliarden Yuan mit einer durchschnittlichen jährlichen Wachstumsrate von über 40 % und wird 2026 voraussichtlich schnell auf 40 bis 50 Milliarden Yuan ansteigen. Branchenprognosen gehen davon aus, dass die Gesamtkapazität für Filialen mit frischen Snacks im ganzen Land über 4000 liegen wird, was einem Marktvolumen von über 140 Milliarden Yuan entspricht.
Das Kapital reagiert sofort: 2025 gab es mehr als 20 Finanzierungsrunden im Sektor der frischen Snacks mit einem Volumen von über 1 Milliarde Yuan. Mehrere führende Marken haben bereits die Aufmerksamkeit des Kapitals auf sich gezogen, und die Gesprächsbereiche für die Bewertung liegen bei 2 bis 3 Milliarden Yuan.
Die Homogenisierung, die bereits seit der Entstehung des Sektors besteht, in Kombination mit einer stetigen Zahl neuer Marktteilnehmer, lässt den Wettbewerb um frische Snacks unter dem Einfluss des Kapitals schnell an Intensität zunehmen.
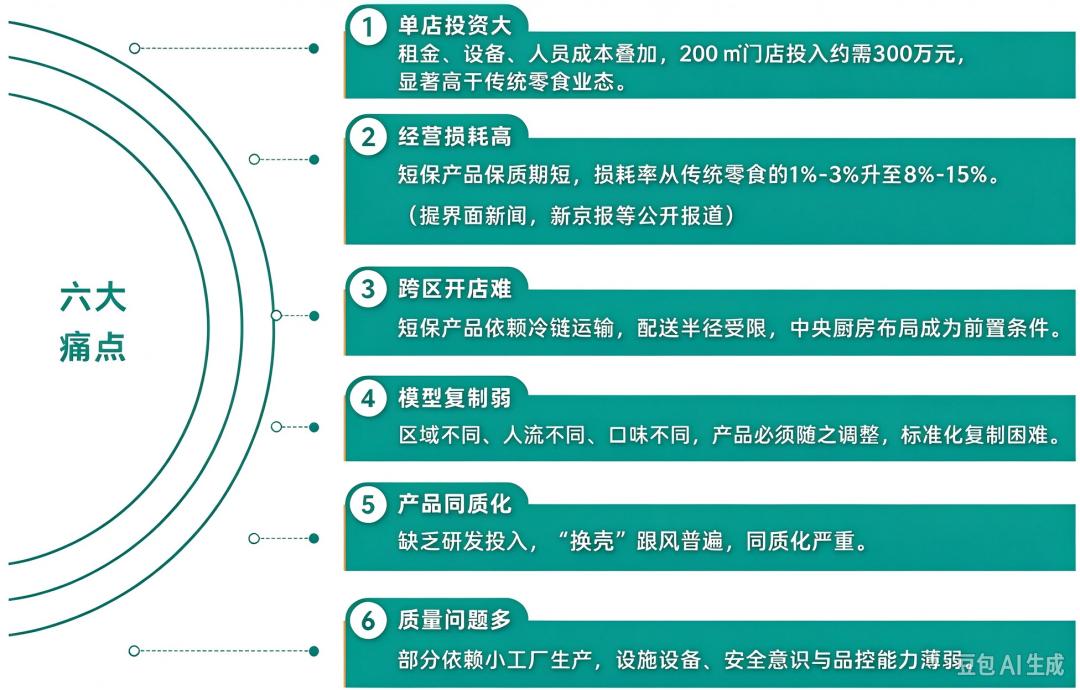
Es ist zu beachten, dass die Branche der frischen Snacks bei weitem nicht so rosig ist, wie es von außen aussieht. Hohe Betriebskosten und eine hohe Verlustrate sind reale Probleme, denen sich jede Marke stellen muss.
Einschlägige Forschungsberichte zeigen, dass der Gesamtverlust bei frischen Snacks bis zu 8 % bis 15 % beträgt, während er bei Massensnacks nur 1 % bis 3 % ausmacht. Die Shanxi Securities weist in einem Bericht darauf hin, dass die Rendite einzelner Filialen für frische Snacks sehr empfindlich auf Umsatz und Verlustrate reagiert. Sobald die Verlustrate 1