Verfehlt der „Goldene September“ seine Erwartungen? Der Rückgang der Automobilabsätze vor dem Hintergrund einer hohen Vergleichsbasis ist „keineswegs kalt“.
Der September ist traditionell die Hochsaison auf dem chinesischen Automobilmarkt, in der Branche wird er üblicherweise als „Goldener September“ bezeichnet und er ist zugleich der Ausgangspunkt für die Umsatzjagd im gesamten Jahr. Doch in diesem Jahr scheint diese Hochsaison nicht die erwartete Belebung gebracht zu haben. Bevor die monatlichen Daten veröffentlicht wurden, hat die China Passenger Car Association (CPCA) bereits eine Warnung ausgegeben: Im September 2026 wird der inländische Pkw-Markt nicht das explosive Wachstum wie in den vergangenen Jahren verzeichnen, der monatliche Anstieg gegenüber dem Vormonat wird nur geringfügig ausfallen, während im Vergleich zum Vorjahresmonat ein erheblicher Druck zu bewältigen ist.
Die monatlichen Auslieferungsdaten der großen Automobilhersteller werden nach und nach veröffentlicht, und diese Einschätzung hat sich im Wesentlichen bestätigt. Im September sind die Verkaufszahlen der Automobilhersteller im Vergleich zum Vormonat allgemein gestiegen, die Wirkung der Hochsaison macht sich noch bemerkbar; aber da die Basis im gleichen Zeitraum 2025 sehr hoch lag, ist der Gesamtumsatz des Marktes im Vergleich zum Vorjahresmonat zurückgegangen. Die Kluft zwischen den einzelnen Automobilherstellern und den verschiedenen Marktsegmenten weitet sich Schritt für Schritt weiter aus.
Gesamtvolumen rückläufig, der Markt setzt das Spiel um bestehende Marktanteile fort
Auf Ebene des Gesamtmarktes belief sich im September 2026 der Einzelhandelsumsatz von enger definierten inländischen Pkw auf rund 1,69 Millionen Einheiten, was einem Anstieg von 9,7 % gegenüber dem August entspricht und den Trend der geringfügigen Belebung in der Hochsaison fortsetzt. Im Vergleich zum September 2025 ist der Wert jedoch um 24,6 % gesunken.
Der Rückgang um 24,6 % gegenüber dem Vorjahresmonat scheint hoch zu sein, aber dahinter stehen klare objektive Faktoren, es handelt sich nicht um einen plötzlichen Rückgang der Verbrauchernachfrage. Im September 2025 liefen die Autokaufsubventionen in vielen Regionen bald aus, eine große Anzahl von Verbrauchern kaufte Fahrzeuge konzentriert im Zeitfenster der Politik, was den Einzelhandelsumsatz von enger definierten Pkw in diesem Monat auf 2,241 Millionen Einheiten trieb und einen phasenweisen Spitzenwert erreichte. Angesichts einer so hohen Basis ist der zweistellige Rückgang gegenüber dem Vorjahresmonat im September 2026 eine angemessene Datenkorrektur aufgrund des Basiseffekts. Die wöchentlichen Daten der China Automobile Dealers Association bestätigen dies ebenfalls: Vom 1. bis 20. September belief sich der kumulierte Einzelhandelsumsatz von Pkw im ganzen Land auf 878.000 Einheiten, was einem Rückgang von 22 % gegenüber dem Vorjahreszeitraum entspricht, aber um 8 % gegenüber dem gleichen Zeitraum im August gestiegen ist. Der Markt erholt sich wöchentlich schrittweise, die Endnachfrage hat nicht nachgelassen.
Im Vergleich zum Anstieg oder Rückgang des Gesamtvolumens sind die strukturellen Veränderungen im Inneren des Marktes mehr Aufmerksamkeit wert. Cui Dongshu, Generalsekretär der CPCA, geht davon aus: Das Wachstum des „Goldenen Septembers“ in den vergangenen Jahren war allgemein vorteilhaft, die Nachfrage nach Erstkauf und Nachfrage nach Umtausch wurden gleichzeitig freigesetzt, sowohl Benzinautos als auch Neufahrzeuge mit alternativen Antrieben konnten von dem Zuwachs profitieren. Der Automobilmarkt im Jahr 2026 tritt allmählich in eine neue Phase ein, der gesamte Raum für Wachstum hat sich deutlich verkleinert, nur das Segment der Neufahrzeuge mit alternativen Antrieben verfügt noch über stabile neue Nachfrage, während das Wachstum von Benzinautos im Wesentlichen zum Stillstand gekommen ist und die Hersteller nur um Nutzer im Bestand konkurrieren können.
Die End-Einzelhandelsdaten der CPCA zeigen, dass in den ersten drei Wochen des September der Einzelhandelsumsatz von inländischen Pkw mit alternativen Antrieben 596.000 Einheiten betrug, was einem Rückgang von 9 % gegenüber dem Vorjahresmonat entspricht, ein Rückgang der weit unter dem Gesamtniveau des Marktes von 22 % liegt. Gleichzeitig ist der Wert um 14 % gegenüber dem gleichen Zeitraum des Vormonats gestiegen, und die Durchdringungsrate im Einzelhandel hat bereits 67,9 % erreicht.
Angesichts des Verkaufsdrucks ergreifen alle Seiten der Branche aktiv Maßnahmen. Im September haben mehr als zehn Automobilhersteller wie FAW, SAIC, Changan, Geely, BYD und Li Auto die Einführung neuer Fahrzeuge beschleunigt. In diesem Monat wurden mehr als 50 komplett neue Modelle, aktualisierte Generationen von Modellen und überarbeitete Modelle auf den Markt gebracht, die Einführungdichte hat den Höchstwert in diesem Jahr erreicht; nach unvollständigen Statistiken wurden allein am 23. September 9 neue Fahrzeuge gleichzeitig vorgestellt. Auch lokale Regierungen verstärken die Maßnahmen zur Förderung des Konsums: Die Provinzen Gansu und Qinghai sowie Städte wie Yangzhou, Lanzhou, Qingdao und Nanjing haben nacheinander neue Runden von Autokaufsubventionen gestartet. In einigen Regionen kann die höchste Subvention pro Fahrzeug bis zu 5000 Yuan erreichen, was die Anschaffungskosten für Verbraucher direkt senkt.
Die Automobilhersteller aktualisieren ihre Produkte, die lokalen Regierungen bieten Subventionen an, beide Faktoren stützen den Trend der Belebung im September gegenüber dem Vormonat. Aber diese kurzfristigen positiven Faktoren können den Rückgang gegenüber dem Vorjahresmonat aufgrund der hohen Basis nicht ausgleichen. Fachleute aus der Branche gehen davon aus, wie sich der Automobilmarkt im vierten Quartal entwickelt, hängt hauptsächlich von zwei Dingen ab: ob die lokalen Subventionen nachhaltig umgesetzt werden können, und ob die Auslieferungseffizienz der Automobilhersteller bei der Jahresend-Umsatzjagd mithalten kann.
▍Neuordnung der Spitzenplätze, Differenzierung und Auslandsmarktexpansion zu Schlüsselbegriffen
Unter dem Druck des Gesamtvolumens verschärft sich die Differenzierung zwischen den Automobilherstellern weiter, die Rangfolge der führenden Unternehmen erlebt eine neue Runde der Anpassung. Die Expansion auf ausländischen Märkten und Durchbrüche im Geschäft mit Fahrzeugen mit alternativen Antrieben bestimmen zunehmend die Kluft zwischen den Automobilherstellern.
BYD steht nach wie vor fest an der Spitze der Verkaufsrangliste der inländischen Automobilhersteller. Laut der von BYD veröffentlichten Produktions- und Umsatzmitteilung für September 2026 belief sich der monatliche Umsatz von Neufahrzeugen mit alternativen Antrieben des Unternehmens auf 463.561 Einheiten, was einem Anstieg von 17 % gegenüber dem Vorjahresmonat entspricht. Es ist zudem das einzige inländische Automobilunternehmen, das einen monatlichen Umsatz von über 400.000 Einheiten erreicht hat.
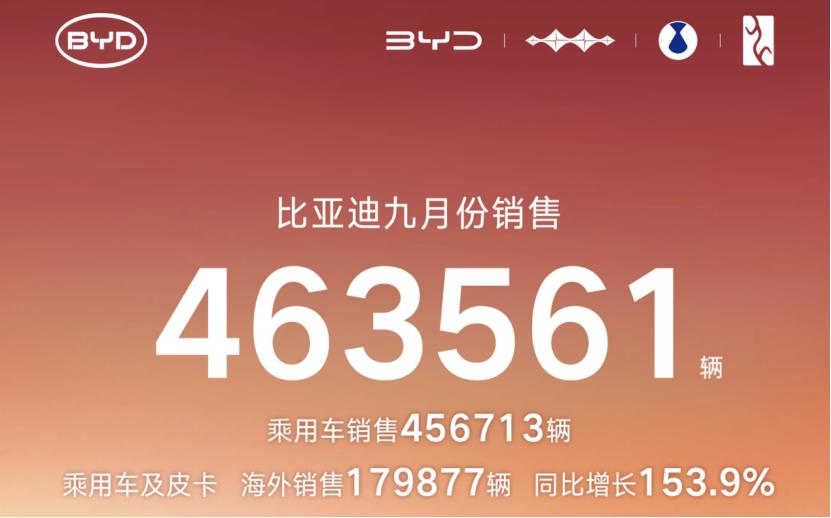
Bei der Aufschlüsselung der Umsatzstruktur lässt sich jedoch erkennen, dass sich der Wachstumsmotor von BYD bereits verändert hat. Im selben Monat exportierte das Unternehmen 179.877 Fahrzeuge mit alternativen Antrieben ins Ausland, was fast 40 % des Gesamtumsatzes ausmacht. Der ausländische Markt ist zum neuen Wachstumsmotor geworden. In den ersten neun Monaten belief sich der kumulierte Umsatz von BYD auf 3.131.576 Einheiten, was einem geringfügigen Rückgang von 3,94 % gegenüber dem Vorjahreszeitraum entspricht und sich noch im Zustand des leichten Rückgangs befindet. Analysen zufolge ist BYD in die Phase eingetreten, „den inländischen Bestand zu behalten und neuen Zuwachs im Ausland zu suchen“. Die anschließende Expansionsgeschwindigkeit und Marktleistung des Auslandsgeschäfts werden das Jahresergebnis 2026 direkt beeinflussen.
Der Wettbewerb in der zweiten Ranggruppe ist noch intensiver. Chery, Geely und Great Wall verfolgen unterschiedliche Wege, aber ihr gesamtes Wachstum hängt stark von dem ausländischen Markt ab.
Der Gesamtumsatz der Chery-Gruppe belief sich im September auf 292.308 Einheiten, was einem Anstieg von 4,2 % gegenüber dem Vorjahresmonat entspricht und insgesamt stabil bleibt. Darunter belief sich die Ausfuhr des Unternehmens auf 207.814 Einheiten, was einen neuen Rekord für den monatlichen Exportumsatz darstellt. Der Anteil des Exports am Gesamtumsatz liegt bei fast 70 %, der ausländische Markt ist die größte Wachstumsstütze von Chery geworden. Im selben Monat belief sich der Umsatz von Fahrzeugen mit alternativen Antrieben von Chery auf 133.310 Einheiten, die Ergebnisse der Transformation zeigen sich bereits.
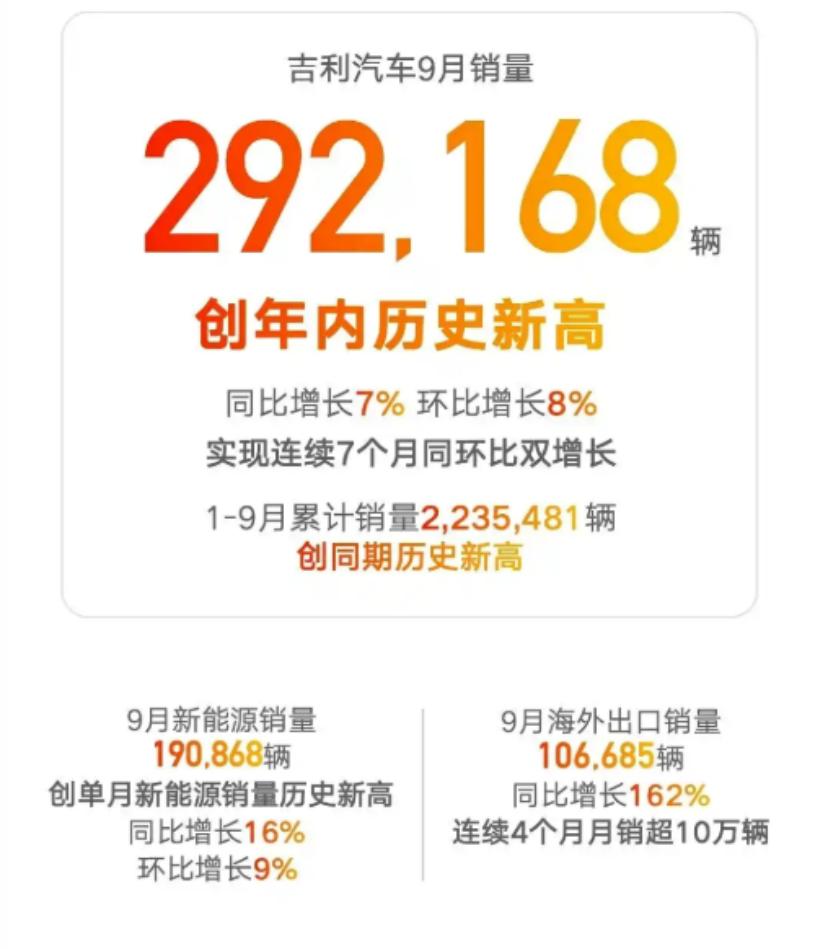
Die Dynamik von Geely Automobile ist noch auffälliger. Im September belief sich der Umsatz auf 292.168 Einheiten, was einem Anstieg von 7 % gegenüber dem Vorjahresmonat und 8 % gegenüber dem Vormonat entspricht. Das Unternehmen hat sieben Monate in Folge ein doppeltes Wachstum gegenüber dem Vorjahresmonat und dem Vormonat erzielt. Im Bereich der alternativen Antriebe wurden in diesem Monat 190.868 Einheiten verkauft, was einem Anstieg von 15,54 % gegenüber dem Vorjahresmonat entspricht, die Durchdringungsrate von Modellen mit alternativen Antrieben ist auf 65 % gestiegen. Der ausländische Markt verzeichnete ein explosives Wachstum: Im September belief sich der ausländische Umsatz auf 106.685 Einheiten, was einem Anstieg von bis zu 162 % gegenüber dem Vorjahresmonat entspricht. Zudem hat das Unternehmen vier Monate in Folge einen monatlichen ausländischen Umsatz von über 100.000 Einheiten erreicht. Geely hat klar das Ziel vorgegeben, den Jahresumsatz von 1 Million Einheiten im Ausland zu erreichen.
Die Leistung von Great Wall Motors ist relativ schwach. Das Unternehmen verkaufte im September 114.944 neue Fahrzeuge, was einem Rückgang von 13,99 % gegenüber dem Vorjahresmonat entspricht; der kumulierte Umsatz in den ersten neun Monaten belief sich auf 920.302 Einheiten, was einem geringfügigen Rückgang von 0,33 % gegenüber dem Vorjahreszeitraum entspricht. In diesem Monat belief sich der ausländische Umsatz von Great Wall auf 60.019 Einheiten, was 52 % des Gesamtumsatzes ausmacht und eine der wenigen Quellen für den Zuwachs des Unternehmens ist.
Die Rangfolge im Lager der neuen Kräfte im Bereich alternativer Antriebe hat sich ebenfalls deutlich verändert. Leapmotor hat die stärkste Dynamik: Das Unternehmen lieferte im September 105.656 Einheiten aus, was einem Anstieg von 59 % gegenüber dem Vorjahresmonat entspricht. Es hat drei Monate in Folge eine monatliche Auslieferung von über 100.000 Einheiten erreicht und steht fest an der Spitze der Umsatzrangliste der neuen Kräfte. Im Ausland hat Leapmotor von Januar bis September insgesamt mehr als 150.000 Einheiten exportiert und das Jahresziel für den Export vorzeitig erreicht. Xpeng Motors und Xiaomi Auto entwickeln sich gleichzeitig positiv, beide Unternehmen haben im September die Marke von 40.000 ausgelieferten Einheiten überschritten. Xiaomi Auto hat erstmals in diesem Jahr die Schwelle von 40.000 monatlich ausgelieferten Einheiten durchbrochen, die Auslieferung des neuen Modells Pengcheng hat im ersten Monat nach der Markteinführung bereits 10.000 Einheiten überschritten, was die Wachstumsdynamik des Unternehmens stark stützt.
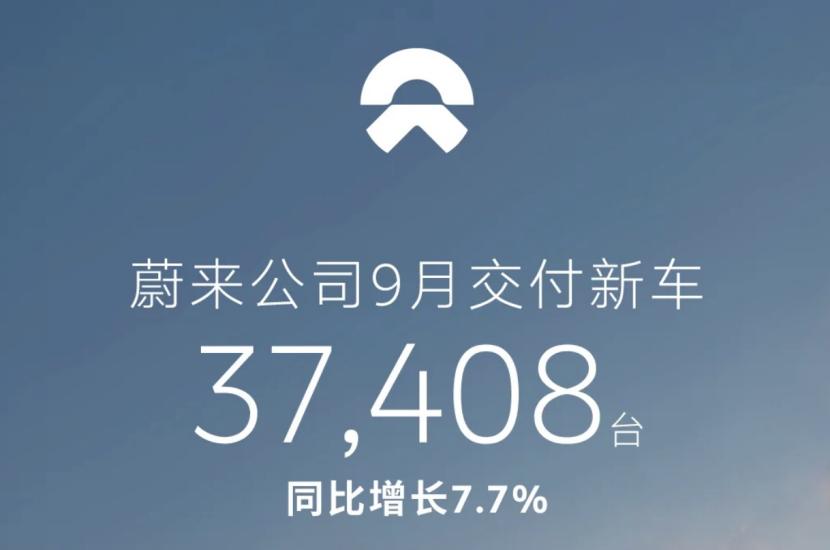
NIO und Zeekr verzeichnen ein stetiges Wachstum. NIO lieferte im September 37.408 Einheiten aus, was einem Anstieg von 7,7 % gegenüber dem Vorjahresmonat entspricht und eine stabile Leistung zeigt; Zeekr lieferte im selben Monat 37.216 Einheiten aus, was einem Anstieg von bis zu 103,85 % gegenüber dem Vorjahresmonat entspricht und eine der Marken mit dem schnellsten Wachstum in diesem Monat ist. Li Auto und Harmony Intelligent Mobility verzeichnen hingegen Rückgänge: Li Auto lieferte im September 31.817 Einheiten aus, was einem Rückgang von 6,29 % gegenüber dem Vorjahresmonat entspricht; Harmony Intelligent Mobility lieferte im selben Monat 37.490 Einheiten aus, was einem Rückgang von rund 29 % gegenüber dem Vorjahresmonat und rund 11 % gegenüber dem Vormonat entspricht.
Am 1. Oktober haben Huawei und Seres offiziell bekanntgegeben, dass sie ein neues fünfjähriges Kooperationsabkommen unterzeichnet haben. Beide Seiten werden ein exklusives Betriebsteam für das AITO-Geschäft gründen, um die Ressourcen aller Seiten weiter zu integrieren. Die Wettbewerbslogik der neuen Kräfte hat sich bereits verändert, die anschließende Iterationsgeschwindigkeit von Modellen und der Zyklus der Produktlayout werden die Marktposition der einzelnen Marken direkt bestimmen.
Der Rückgang des Umsatzes im September gegenüber dem Vorjahresmonat hat seine Wurzel in der extrem hohen Basis im gleichen Zeitraum 2025, nicht in einem Rückgang der Verbrauchernachfrage. Die Grundtendenz der Belebung in der Hochsaison gegenüber dem Vormonat hat sich nicht verändert. Unter dem Umfeld des Wettbewerbs um bestehende Marktanteile konzentriert sich der neue Marktwachstum auf das Segment der Fahrzeuge mit alternativen Antrieben, der Marktraum für Benzinautos wird stetig verkleinert. Der Wettbewerb auf dem inländischen Bestandmarkt wird immer intensiver, der ausländische Markt hat sich von einer Option zu einem unverzichtbaren Wettbewerbsbereich entwickelt und ist zu einer wichtigen Quelle für neues Wachstum für Automobilhersteller geworden. Das Muster der neuen Kräfte in der Branche ist noch nicht endgültig festgelegt. Das Tempo der Produktaktualisierung, der Zyklus der Einführung neuer Fahrzeuge sowie die Reputationsleistung der bestehenden Produkte sind nach wie vor die Kernvariablen, die die Rangfolge der Branche neu schreiben.
In den letzten drei Monaten bis zum Jahresende starten alle großen Automobilhersteller den letzten Sprint für den Jahresumsatz und das Jahresergebnis, die lokalen Subventionspolitiken für den Autokauf werden fortgesetzt. Welche Umsatzergebnisse die einzelnen Automobilhersteller am Ende vorlegen und welches Gewinnniveau sie erreichen, wird Ende des Jahres endgültig klar werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Auto Markt Einblick“, Autor: Yang Shuo, veröffentlicht mit Genehmigung von 36Kr.