MiniMax büßt 80 % seines Marktwertes ein, DeepSeek plant eine Finanzierung im Umfang von 100 Milliarden Yuan: Wer übernimmt die Risiken des Booms der KI-Großmodell-IPOs?
Die Branche für große KI-Modelle weist zwei unterschiedliche Preise auf zwei Märkten auf. Die Preise auf dem Sekundärmarkt sind letzte Woche erneut gesunken, während die Preise auf dem Primärmarkt weiter steigen. Die Meinungsverschiedenheit liegt oberflächlich in unterschiedlichen Ansichten, aber dahinter steht, dass die Gruppe der Preisbestimmenden vollständig ausgetauscht wurde.
Am 8. Oktober schloss die Aktie von MINIMAX an der Hongkonger Börse mit einem Rückgang von über 13%, Zhipu fiel um über 7%, und der Hang Seng Tech Index schloss bei 4073 Punkten, dem niedrigsten Stand seit September 2024.
In derselben Woche bestätigte Bloomberg nacheinander zwei Primärmarkttransaktionen. DeepSeek steht kurz davor, eine neue Finanzierungsrunde mit mindestens 800 Milliarden Yuan und maximal fast 1000 Milliarden Yuan abzuschließen; Moonshot hat die letzte Privatplatzierung vor dem Börsengang abgeschlossen, mit einer Bewertung von 50 Milliarden US-Dollar. Gleichzeitig wird berichtet, dass Kuaishous Lingke frühestens nächstes Jahr an die Hongkonger Börse gehen wird. Gemessen an dem Kapitalerhöhungspreis vom Ende August beträgt die Bewertung etwa 1228 Milliarden Yuan.
Die Antwort des Sekundärmarkts lautet Verkauf, die Antwort des Primärmarkts lautet Preiserhöhung.
Die Preisgestaltungsgewalt für große KI-Modelle wechselt den Besitzer. Auf dem Sekundärmarkt wird bereits nach der Einnahmestruktur bewertet, während auf dem Primärmarkt noch nach der Knappheit geboten wird. Dass beide Preise gleichzeitig Bestand haben können, liegt daran: Der Primärpreis ist ein Vertragspreis, der mit der Unterschrift einiger weniger Personen wirksam wird und noch keiner öffentlichen Prüfung unterzogen wurde.
In gewisser Weise konkurrieren alle eifrigen Akteure in dieser Börsengangswelle um die Zeitspanne vor dem Eintreffen dieser Prüfung.
Trotz eines Rückgangs um 80 Prozent sind die Aktien noch immer kein Schnäppchen
Der Sekundärmarkt hat bereits entschieden, die Beweise liegen bei Zhipu und MiniMax in den letzten neun Monaten.
Beide Unternehmen wurden um den 8. und 9. Januar dieses Jahres nacheinander notiert. Bei dem Börsengang war MiniMax begehrter: Der Ausgabepreis betrug 165 Hongkong-Dollar, am ersten Tag stieg die Aktie um 109%, die Marktkapitalisierung betrug 1054 Milliarden Hongkong-Dollar, genau das Doppelte von Zhipu. Damals brauchte der Markt nur einen Kaufgrund: An der Hongkonger Börse konnte man erstmals reine KI-Großmodell-Vermögenswerte erwerben, die Jagd galt der Knappheit.
Im März erreichte MiniMax im Intraday-Handel einen Höchststand von 1330 Hongkong-Dollar, die Marktkapitalisierung überschritt zeitweise 4000 Milliarden Hongkong-Dollar. Am 22. Juni erreichte Zhipu im Intraday-Handel 2980 Hongkong-Dollar, die Marktkapitalisierung betrug 1,33 Billionen Hongkong-Dollar. Gemessen an einem Umsatz von rund 700 Millionen Yuan im Jahr 2025 von Zhipu überstieg das statische Umsatzmultiplikator zum Spitzenzeitpunkt 1000.
Die Spaltung beginnt bei der Preisgestaltungsgewalt.
Im Februar veröffentlichte Zhipu GLM-5 und erhöhte die API-Preise. In der Woche der Veröffentlichung waren die Rechenkapazitätsreserven erschöpft, das Hauptprodukt Coding Plan wurde zeitweise aus dem Verkauf genommen. Danach folgten im März, April und September aufeinanderfolgende Preiserhöhungen. Bis Ende August stieg die Anzahl der Token-Aufrufe auf der MaaS-Plattform um mehr als das 40-fache gegenüber Jahresbeginn, der API-Preis stieg im Jahresvergleich um 101%, und die Bruttomarge der offenen Plattform und des API-Geschäfts stieg auf 24,6%. Preiserhöhungen ohne Kundenverlust sind der stärkste Beweis für Preisgestaltungsgewalt.
MiniMax präsentierte eine ganz andere Situation. Das Flaggschiff-Modell M3 wurde am 1. Juni veröffentlicht, etwa eine Woche später wurde eine dauerhafte Preissenkung um 50% angekündigt. Daraufhin senkte JPMorgan das Rating von „Übergewichten“ auf „Neutral“. Mit 212 Millionen Nutzern und über 70% Auslandsumsatz konnte kein Raum für Preiserhöhungen erzielt werden. Der Jahresbericht 2025 zeigt, dass der buchmäßige Nettoverlust des gesamten Jahres 1,87 Milliarden US-Dollar betrug, davon entfielen etwa 1,59 Milliarden US-Dollar auf den buchmäßigen Verlust aus der Neubewertung des beizulegenden Zeitwerts von Vorzugsaktien vor dem Börsengang, der Verlust auf Betriebsebene betrug etwa 280 Millionen US-Dollar.
Im Juli folgte die Freigabe von gesperrten Aktien, der Markt begann abzustimmen. Am 9. Juli wurden bei MiniMax erstmals 153 Millionen Aktien freigegeben, was etwa 48,9% des gesamten Aktienkapitals entspricht. Die Aktie fiel an einem Tag um fast 18%, die Marktkapitalisierung lag bei 933 Milliarden Hongkong-Dollar. Am selben Tag betrug die Marktkapitalisierung von Zhipu etwa 906 Milliarden Hongkong-Dollar, das 9,7-fache von MiniMax, während dieses Verhältnis am Börsengangstag nur 0,5 betrug.
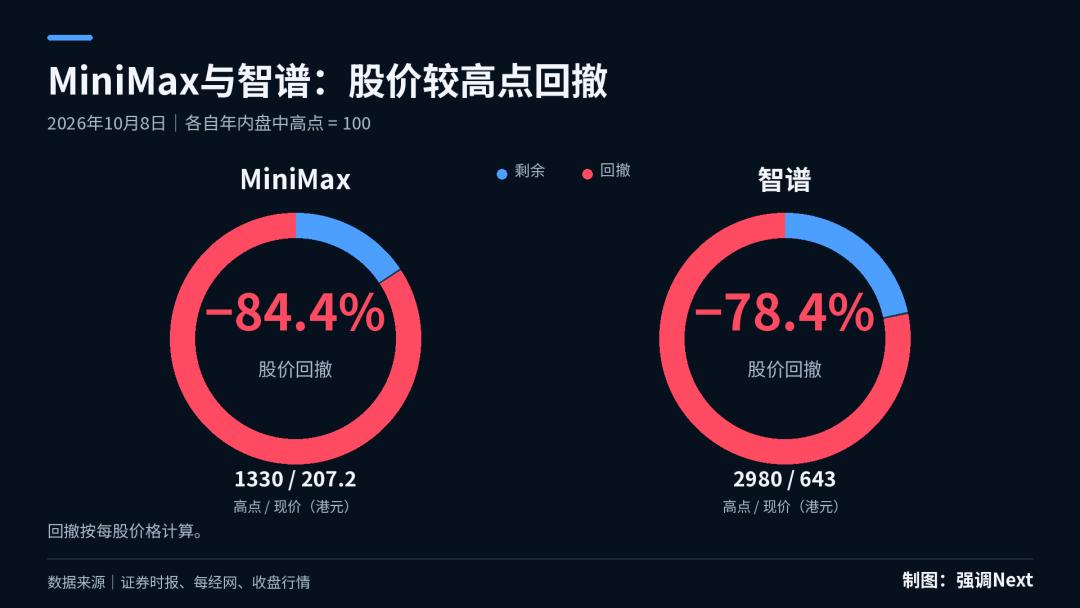
Bis zum 8. Oktober hat sich diese Lücke auf das 4,3-fache verkleinert: Zhipu schloss bei 643 Hongkong-Dollar, mit einer Marktkapitalisierung von etwa 3135 Milliarden Hongkong-Dollar, was einem Rückgang von rund 78% gegenüber dem Höchststand im Juni entspricht. MiniMax schloss bei 207,2 Hongkong-Dollar, mit einer Marktkapitalisierung von etwa 730 Milliarden Hongkong-Dollar, was einem Verlust von rund 3400 Milliarden Hongkong-Dollar gegenüber dem Höchststand im März entspricht.
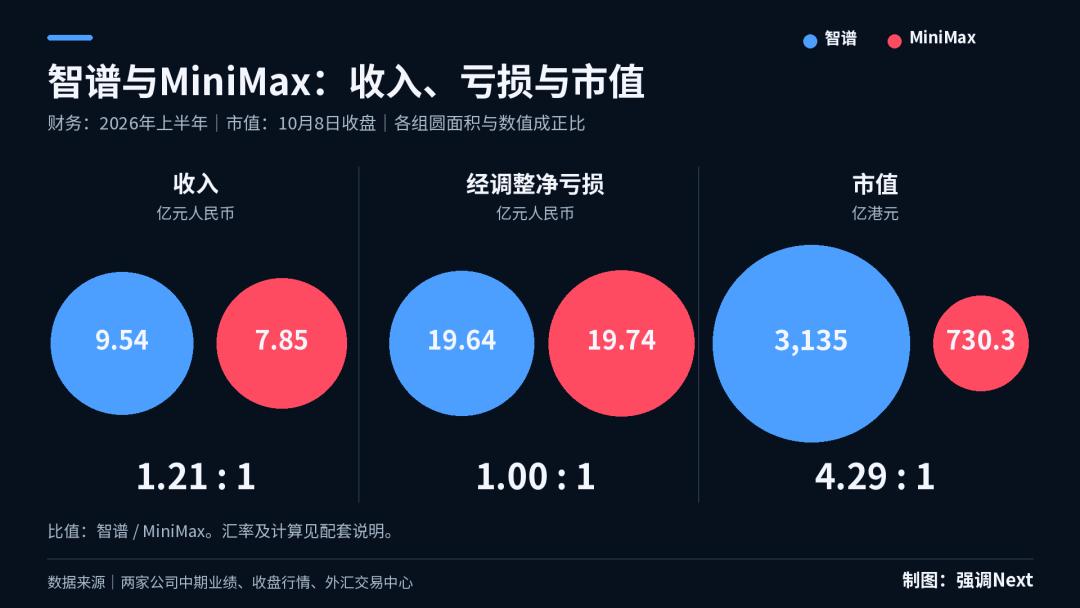
Aber selbst nach diesem starken Rückgang sind beide Unternehmen noch immer nicht günstig. Gemessen am annualisierten Umsatz des ersten Halbjahres und der Marktkapitalisierung zum Schlusskurs vom 8. Oktober beträgt das Umsatzmultiplikator von MiniMax etwa 40, das von Zhipu etwa 150.
Im ersten Halbjahr unterschieden sich die Umsätze der beiden Unternehmen um weniger als 20%, die bereinigten Nettoverluste waren fast identisch und lagen beide um 1,96 Milliarden Yuan, während die Marktkapitalisierung um mehr als das Vierfache auseinanderlag. Denn der Sekundärmarkt hat den größten Teil der Höchstmarktkapitalisierung abgebaut, aber in den gezahlten Preisen ist noch immer eine große Menge an Erwartungen für die Zukunft enthalten.
Die „Günstigkeit“ auf dem Primärmarkt besteht nur im Vergleich zu Zhipu
Zum Vergleich betrachten wir den Primärmarkt. Die Bewertung von Lingke von etwa 1228 Milliarden Yuan entspricht einem Umsatz von etwa 1,5 Milliarden Yuan im ersten Halbjahr, was annualisiert ein Multiplikator von etwa 41 ergibt. Moonshots Bewertung von 50 Milliarden US-Dollar entspricht einem ARR von etwa 10 Milliarden US-Dollar, also etwa 50-fach. Bei DeepSeek ergibt die zuvor berichtete Pre-Geld-Bewertung von etwa 5000 Milliarden Yuan und einem annualisierten Umsatz von etwa 1 Milliarde US-Dollar ein Multiplikator von etwa 74.
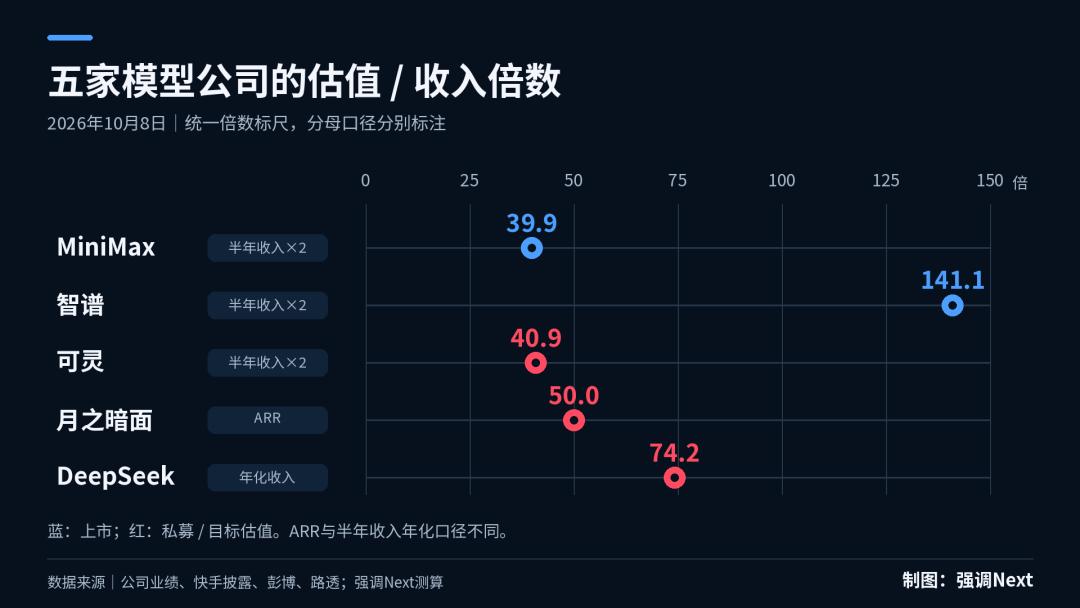
MiniMax 40-fach, Lingke 41-fach, Moonshot 50-fach, DeepSeek 74-fach, Zhipu 141-fach. Der Primärmarkt liegt zwischen den beiden börsennotierten Aktien, teurer als das vollständig abgesunkene MiniMax, günstiger als das nicht vollständig abgesunkene Zhipu. Die eigentliche Meinungsverschiedenheit taucht zuerst innerhalb des Sekundärmarkts auf.
Es ist jedoch anzumerken, dass die Multiplikatoren, die aus dem Halbjahresumsatz und dem aktuellen ARR berechnet werden, unterschiedliche Aussagekraft haben: Die Ergebnisse der letzteren Berechnung spiegeln stärker die aktuelle Geschäftsgeschwindigkeit wider.
Die Zuversicht der Primärmarkt-Investoren, zu bieten, liegt darin, dass ein Zhipu mit einem Multiplikator von 141 vor ihnen liegt. Die Preisgestaltung der letzten Runde vor dem Börsengang orientiert sich immer daran, welchen Preis vergleichbare Unternehmen nach dem Börsengang erzielen können – und das teuerste vergleichbare Unternehmen ist genau Zhipu, das auch dasjenige ist, das noch weiter Wasser aus der Bewertung drücken kann. Sollte sein Multiplikator sich dem von MiniMax annähern, verschwindet der Preisnachlass des Primärmarkts.
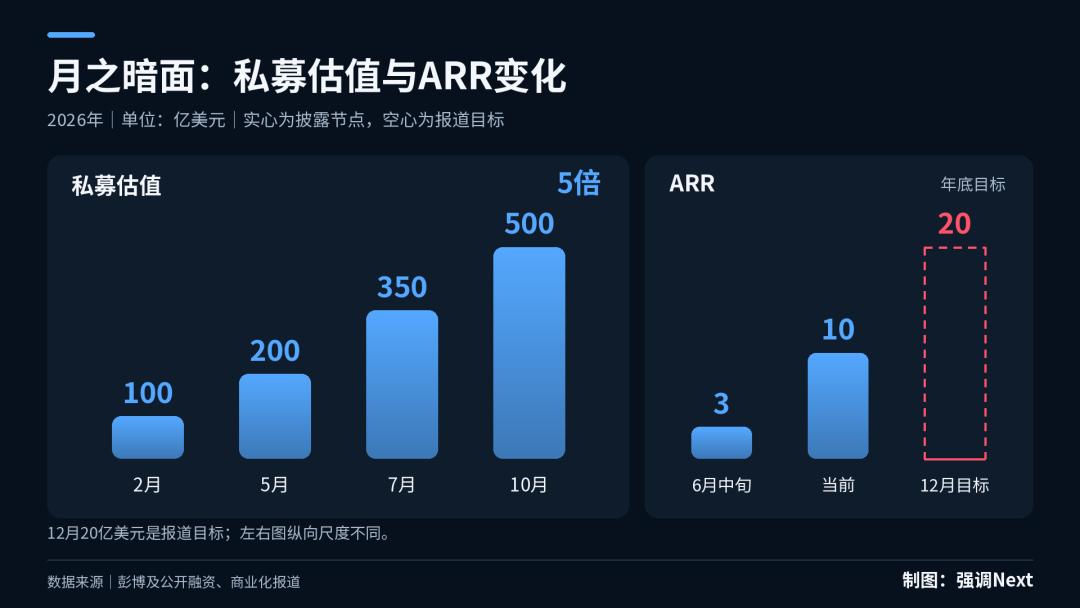
Moonshot ist die steilste Kurve auf dem diesjährigen Primärmarkt: Seine Bewertung betrug im Februar 10 Milliarden US-Dollar, im Mai 20 Milliarden, im Juli 35 Milliarden und im Oktober 50 Milliarden – ein Anstieg um das Fünffache innerhalb von acht Monaten.
Diese Kurve wird von Umsatzerwartungen gestützt: Moonshots ARR betrug Mitte Juni 300 Millionen US-Dollar, jetzt liegt sie bei etwa 1 Milliarde US-Dollar, und es wird behauptet, dass sie im Dezember 2 Milliarden erreichen soll. Bei einem ARR von 2 Milliarden US-Dollar beträgt die Bewertung von 50 Milliarden US-Dollar nur das 25-fache, was ausreichend günstig ist – vorausgesetzt, dass das Unternehmen seinen Umsatz vor der Börsengangs-Roadshow noch einmal verdoppelt.
Ein Teil der Käufer beachtet die Kurse des Sekundärmarkts nie
Dass die Primärpreise lange Zeit vom Sekundärmarkt abweichen können, hat noch einen weiteren Grund: Die Bieter achten nicht nur auf die finanzielle Rendite.
Die größten Zusagen für die Finanzierungsrunde von DeepSeek kommen von CATL und Tencent. Die E-Runde von Moonshot wurde von Meituan Longzhu angeführt, die F-Runde im Juli von einem nationalen Fonds. Hinter Lingke steht Kuaishou.
Industriekapital, das Anteile an Modellunternehmen kauft, berechnet nie nur die Investitionsrendite.
CATL kauft die Eintrittskarte für das Narrativ von Energie plus Rechenkapazität, Tencent kauft eine Position außerhalb seines eigenen Modellsystems und gleichzeitig einen Absatzkanal für sein Cloud-Geschäft. Kuaishou bewertet Lingke mit 1200 Milliarden Yuan und löst gleichzeitig die Probleme der Börsennotierung durch Abspaltung und der Muttergesellschaftsbilanz. Berichten zufolge trat Yue Yu, ehemaliger Leiter der wissenschaftlichen Abteilung der Kuaishou-Community, am 30. September als Direktor und CEO von Lingke ein.
Die Budgets dieser Art von Käufern schwanken nicht mit den Kursen des Sekundärmarkts.
Darüber hinaus gibt es im Primärpreis eine spezielle Struktur. Der Kapitalerhöhungsvertrag von Lingke im Juli gewährt neuen Investoren ein Rückverkaufsrecht: Wenn Beijing Lingke den Börsengang nicht bis Ende Oktober 2031 abschließt, muss es die Anteile zum Investitionsbetrag zuzüglich 8% einfacher Jahreszinsen zurückkaufen. Der Vertragspreis wird nicht nur durch Unterschrift wirksam, sondern verfügt auch über eine Absicherung – das unterscheidet sich vollständig von den Preisen, die täglich auf dem Sekundärmarkt öffentlich geprüft werden.
DeepSeek ist das repräsentativste Beispiel dafür. Die erste Finanzierungsrunde betrug etwa 500 Milliarden Yuan, Liang Wenfeng steuerte persönlich etwa 200 Milliarden Yuan bei, die Post-Geld-Bewertung lag zwischen 3500 Milliarden Yuan und 4000 Milliarden Yuan. Bei der neuesten Runde beträgt die Zielbewertung etwa 5000 Milliarden Yuan (Pre-Geld oder Post-Geld nicht offengelegt), das maximale Finanzierungsvolumen liegt bei fast 1000 Milliarden Yuan. Die Bewertung steigt um rund 30%, das Finanzierungsvolumen verdoppelt sich fast, der Anteil der neuen Aktionäre steigt von etwa 13% in der ersten Runde auf 17% bis 20%.
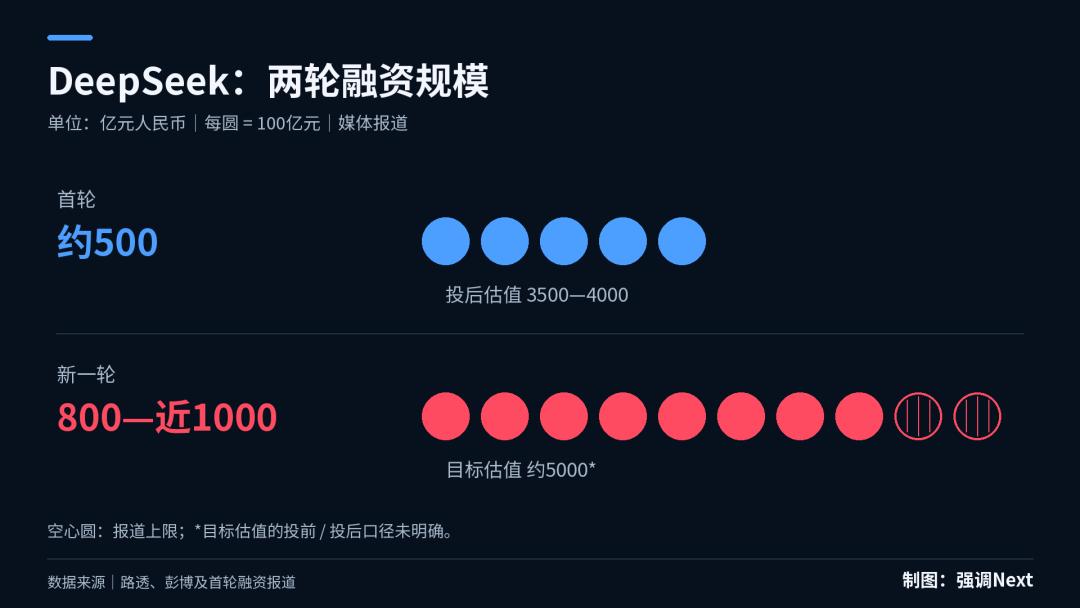
Nach Schätzungen von Bloomberg hält Liang Wenfeng etwa 78% der Anteile und behält durch eine Limited-Partnership-Struktur fast 100% der Stimmrechte. Also wurde die Kontrolle nicht abgetreten, alle Veränderungen liegen im Preis. Die plausibelste Erklärung dafür, dass ein Gründer, der kein Geld braucht und eine stabile Kontrolle hat, mehr Anteile verkauft, wenn der Anstieg der Bewertung nicht mit dem Anstieg des Finanzierungsvolumens Schritt hält, ist, dass der Mangel an Rechenkapazität dringender ist als die Geschichte der Bewertung. Es wird berichtet, dass DeepSeek in der Inneren Mongolei ein Rechenzentrum mit mindestens 160.000 Ascend-Chips plant.
Im September