Yinjia Electronics beantragt die Börsennotierung in Hongkong: Bei rascher Expansion belaufen sich die aufgelaufenen Verluste auf 286 Millionen Yuan – wie kann das Dilemma der Profitabilität gelöst werden?
Kürzlich hat Shanghai Yinjia Electronic Technology Co., Ltd. (im Folgenden als "Yinjia Electronics" bezeichnet) offiziell den Antrag auf Börsennotierung am Hauptboard der Hong Kong Stock Exchange eingereicht, wobei der alleinige Sponsor Guotai Junan Financing ist. Dies ist der neueste "Vorhut" in der Welle der Börsennotierungen von Unternehmen für intelligentes Fahren in Hongkong seit 2025.
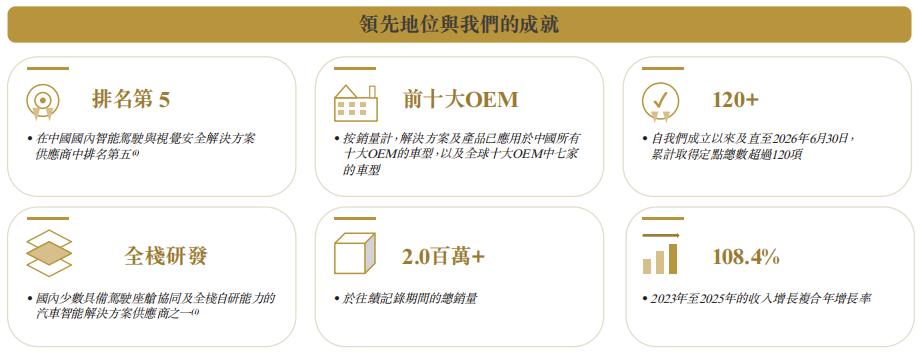
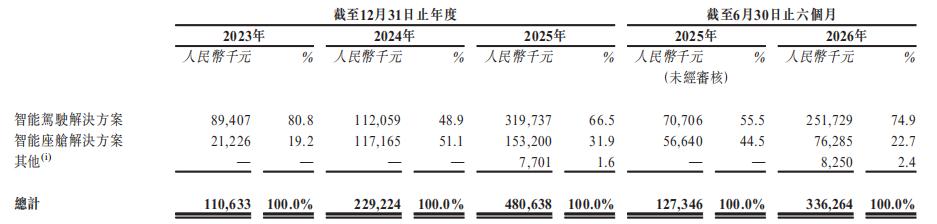
Die in dem Prospekt offengelegten Daten sind sehr aussagekräftig. Von 2023 bis 2025 stieg der Umsatz von Yinjia Electronics von 111 Millionen Yuan auf 229 Millionen Yuan und weiter auf 481 Millionen Yuan, was einer jährlichen zusammengesetzten Wachstumsrate von 108,4 % entspricht; im ersten Halbjahr 2026 belief sich der Umsatz auf 336 Millionen Yuan, was einem Anstieg von 164 % gegenüber dem Vorjahreszeitraum entspricht.
Gemessen am Umsatz von 2025 belegt Yinjia Electronics den neunten Platz auf dem chinesischen Markt für intelligente Fahr- und visuelle Sicherheitslösungen und den fünften Platz unter den inländischen Anbietern. Zudem ist es das Unternehmen mit der schnellsten Umsatzwachstumsrate im Jahr 2025 unter den Top-Ten-Unternehmen, wobei die Wachstumsrate etwa 100 % beträgt.
Aber derselbe Prospekt weist auch eine weitere Gruppe von Zahlen auf: In den Jahren 2023, 2024 und 2025 belief sich der Nettoverlust des Unternehmens auf 47 Millionen Yuan, 108 Millionen Yuan bzw. 96 Millionen Yuan. Im ersten Halbjahr 2026 ergab sich ein weiterer Verlust von 35 Millionen Yuan, sodass sich der kumulierte Verlust über dreieinhalb Jahre auf etwa 286 Millionen Yuan beläuft. Der Cashflow aus betrieblicher Tätigkeit war im Berichtszeitraum nie positiv. Allein im ersten Halbjahr 2026 betrug der Nettoabfluss 110 Millionen Yuan, was den Abfluss des gesamten Jahres 2025 übersteigt.
Natürlich fällt der Zeitpunkt der Einreichung des Antrags von Yinjia Electronics in die lebhafteste und zugleich härteste Phase der Branche. Im Februar 2025 brachte BYD mit dem "Göttlichen Auge" das hochrangige intelligente Fahren in die 70.000-Yuan-Klasse von Modellen. Mit der "Gleichstellung des intelligenten Fahrens" ging eine noch extremere Kostendruck der Automobilhersteller auf die Lieferkette einher. Im selben Jahr gingen eine Reihe von Unternehmen für intelligentes Fahren wie Saimu Technology und Baitai Automotive Connected Technology nacheinander an den Kapitalmarkt, und der Head-Effekt begann sich abzuzeichnen.
Auf politischer Ebene wurden Ende 2025 die ersten Zulassungen für bedingt autonome Fahrzeuge der Stufe L3 in China erteilt, und der Markt expandiert weiterhin. Laut Prognosen von Frost & Sullivan wird der Marktumfang chinesischer Lösungen für intelligentes Fahren von 197,3 Milliarden Yuan im Jahr 2025 auf 553 Milliarden Yuan im Jahr 2030 ansteigen.
Der Kuchen wird größer, aber die Art, ihn zu verteilen, verschlechtert sich. Dies wirft mehrere unvermeidliche Fragen auf: Warum kann Yinjia Electronics, dessen Umsatz sich nacheinander verdoppelt, immer noch kein Geld verdienen? Die bereinigte Nettoverlustquote im ersten Halbjahr 2026 ist auf 1,1 % gesunken – ist der Wendepunkt zur Erreichung der Gewinnschwelle wirklich erreicht? Und auf der Bilanz mit Nettoverbindlichkeiten von 336 Millionen Yuan und innerhalb eines Jahres fälligen Krediten von 382 Millionen Yuan: Ist dieser Börsengang letztlich eine Finanzierung für die Expansion oder eine Rettungsaktion, die unbedingt durchgeführt werden muss?
I. Das Geschäftsmodell von Yinjia Electronics und die starke Zusammensetzung seiner Aktionäre
Yinjia Electronics wurde 2013 in Shanghai gegründet. Sein Gründer Chen Yinren verfügt über mehr als 22 Jahre Berufserfahrung in der internationalen Elektronik- und Automobilindustrie. Das Unternehmen startete ursprünglich mit visuellen Wahrnehmungsprodukten für Panorama-Rundumsichtsysteme und wurde zwischen 2014 und 2016 ein Lieferant für visuelle Wahrnehmungsprodukte einer internationalen Premium-Automobilmarke.
Anschließend baute Yinjia Electronics schrittweise eine Technologieplattform namens VT-Navigara auf – eine algorithmusbasierte, hardware- und softwareintegrierte Infrastruktur, die drei Produktlinien für intelligentes Fahren (VT-Pilot), intelligentes Cockpit (VT-Cockpit) und Roboter (VT-Robotics) unterstützt. Im Jahr 2024 wurde das Unternehmen vom Ministerium für Industrie und Informationstechnologie als nationales spezialisiertes, verfeinertes und innovatives "kleines Riesen"-Unternehmen anerkannt.
Die Geschäftslogik von Yinjia Electronics ist nicht kompliziert: Es verkauft hardware- und softwareintegrierte Lösungen und Produkte an Automobilhersteller und Tier-1-Lieferanten, wie z. B. automatische Notbremsung AEB, adaptive Geschwindigkeitsregelung, automatisches Einparken, DMS-Überwachung im Fahrgastraum und elektronische Außenrückspiegel CMS. Einige Softwareprodukte werden separat in Form von SDKs oder Lizenzen berechnet.
Für die Preisgestaltung seiner Produkte wendet das Unternehmen die Kostenaufschlagsmethode an: Der Referenzpreis wird anhand der Kosten zuzüglich einer angemessenen Gewinnspanne festgelegt und anschließend gemäß Marktwettbewerb, Bestellmenge und Verhandlungen mit Kunden angepasst. Dieses Preismodell bestimmt die Gewinnobergrenze von Yinjia Electronics: Die Verhandlungsmacht liegt bei den Kunden.
Was die Umsatzstruktur betrifft, ist das intelligente Fahren zweifellos das Kernprodukt. Im Jahr 2025 belief sich der Umsatz in diesem Segment auf 320 Millionen Yuan, was 66,5 % des Gesamtumsatzes ausmacht. Die Verkaufsmenge stieg von 130.400 Sätzen im Jahr 2023 auf 416.200 Sätze, und der durchschnittliche Verkaufspreis pro Satz stieg von 685,8 Yuan kontinuierlich auf 889,5 Yuan im ersten Halbjahr 2026, sodass sowohl Menge als auch Preis stiegen.
Laut dem Prospekt hat das Unternehmen im Berichtszeitraum insgesamt mehr als 120 fest zugewiesene Projekte erhalten. Modelle der zehn umsatzstärksten chinesischen Automobilhersteller sind mit Produkten von Yinjia Electronics ausgestattet, und sieben der zehn weltweit größten Automobilhersteller setzen ihre Produkte ebenfalls in Modellen ein.
Das intelligente Cockpit ist das zweite Geschäftsfeld. Im Jahr 2025 belief sich der Umsatz auf 153 Millionen Yuan, was 31,9 % ausmacht. Dieser Anteil wurde hauptsächlich durch den Erwerb von 70,11 % der Anteile an Shanghai Yuzhou Electric, das 1981 gegründet wurde, im April 2024 erzielt, wobei die Bruttogewinnmarge langfristig niedrig ist.
Das dritte Geschäftsfeld ist die Lösung für die Niedrigflugwirtschaft von Drohnen, die im November 2025 eingeführt wurde. Im ersten Halbjahr 2026 belief sich der Umsatz auf 8,25 Millionen Yuan, was 2,4 % ausmacht. Es befindet sich noch in der Anfangsphase der Entwicklung.
Die Aktionärsliste ist ein markantes Merkmal von Yinjia Electronics. Der beherrschende Aktionär ist Chen Yinren und seine gleichgerichteten Handelspartner, die über Wenjie Wuhu, Shanghai Bijie und Wenzheng Zhicheng insgesamt etwa 48 % der Anteile kontrollieren. Die drei Parteien unterzeichneten am 14. September 2026 – zwei Wochen vor der Einreichung des Antrags – eine Vereinbarung über gleichgerichtete Handlungen, um die Kontrolle vollständig zu bündeln.
Die externen Aktionäre weisen einen starken staatlichen Hintergrund auf: Die SCGC-Gruppe (SCGC, Shanghai Hongtu), Shenzhen High-Tech Investment, Oriental Fortune Capital, Jiaoyin Capital unter der Bank of Communications, das von der Alibaba-Gruppe kontrollierte börsennotierte Unternehmen Huitongda Network (9878.HK), das A-Aktien-Unternehmen Jingxing Paper sowie eine große Anzahl von Industriefonds lokaler Regierungen wie Wuhu Fanchang, Suzhou Xiangcheng, Chongqing Rongchang, Sichuan Tianfu, Huaibei, Pinghu und Tongxiang Wuzhen. Eine solche Aktionärsstruktur ist bei aktuellen Börsengängen von Hard-Technology-Unternehmen immer häufiger anzutreffen: Industriekapital unterstützt das Unternehmen, und lokales staatliches Kapital beteiligt sich.
Noch bemerkenswerter ist die Steigerungsgeschwindigkeit seiner Bewertung. Laut Prospekt betrug die Bewertung von Yinjia Electronics nach der Finanzierungsrunde im Dezember 2020 200 Millionen Yuan, nach der B-Runde 2023 560 Millionen Yuan und nach der B+-Runde etwa 800 Millionen Yuan. Im April 2026 belief sich die Bewertung nach der C-Runde auf 1,1 Milliarden Yuan, und nur zwei Monate später, im Juni, sprang die Bewertung nach der Pre-IPO-Runde direkt auf 2,78 Milliarden Yuan, was sich mehr als verdoppelte.
II. Die betrieblichen Grundlagen sind gemischt – wo liegt das Problem?
Das auffälligste Problem von Yinjia Electronics ist nicht der Verlust an sich, sondern die Abweichung zwischen Verlust und Umsatz.
Das Jahr 2024 ist ein Schlüssel zum Verständnis von Yinjia Electronics. In diesem Jahr verdoppelte sich der Umsatz auf 229 Millionen Yuan, aber der Nettoverlust stieg von 47 Millionen Yuan im Vorjahr auf 108 Millionen Yuan, sodass die Verlustzunahme weit über der Umsatzsteigerung lag.
Im Einzelnen stammen die Belastungen aus drei Quellen: Erstens die Amortisation der Kundenbeziehungen aus dem Erwerb von Shanghai Yuzhou, die in den Jahren 2024 und 2025 jeweils 14 Millionen Yuan bzw. 18 Millionen Yuan des Gewinns auffraß und in den kommenden Jahren noch fortgesetzt wird. Zweitens die Erweiterung des Verwaltungsteams nach dem Erwerb, wodurch die Verwaltungsausgaben von 21 Millionen Yuan auf 46 Millionen Yuan stark anstiegen. Drittens die Aufnahme von Krediten für das Betriebskapital, wodurch die Finanzierungskosten sich auf 14 Millionen Yuan verdoppelten.
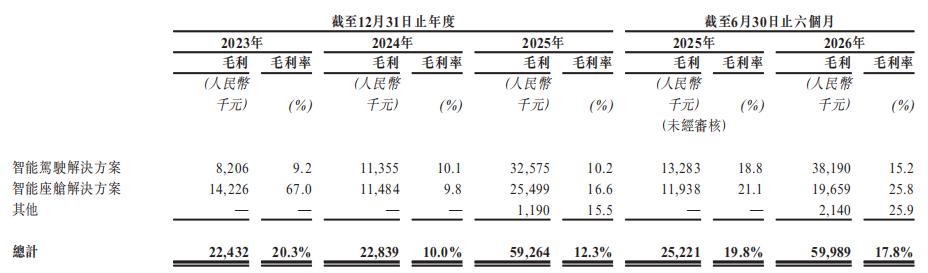
Was die Gewinnbasis wirklich untergräbt, ist die Bruttogewinnmarge. Im Berichtszeitraum belief sich die gesamte Bruttogewinnmarge des Unternehmens auf 20,3 %, 10,0 %, 12,3 % bzw. 17,8 % (im ersten Halbjahr 2026). Die 20,3 % im Jahr 2023 enthielten jedoch Unebenheiten – die 67 %ige Bruttogewinnmarge des damaligen Cockpit-Geschäfts stammte von einer einmaligen großen Softwarelösung und war nicht der Normalzustand.
Wenn man diesen Störfaktor herausrechnet, wird das wahre Bild des Unternehmens klar: Das Geschäft für intelligentes Fahren, das zwei Drittel des Umsatzes ausmacht, hat eine Bruttogewinnmarge, die langfristig bei etwa 10 % schwankte. 2025 betrug sie 10,2 %, und nach der Verbesserung im ersten Halbjahr 2026 lag sie nur bei 15,2 %.
Was bedeutet eine Bruttogewinnmarge von 10 %? Bei dem Kostenaufschlags-Preismodell verschlingt die jährliche übliche "Jahresminderung" der Automobilhersteller direkt den ohnehin geringen Gewinn. Außerdem machen chips für den Automobilstandard etwa 40 % der Kosten aus, sodass der Spielraum zur Kostensenkung durch die Lieferkette eingeschränkt ist.
Als Referenz dient der führende chinesische Anbieter für intelligentes Fahren Desay SV: Seine umfassende Bruttogewinnmarge betrug 2025 19,07 %, und die Bruttogewinnmarge des Geschäfts für intelligentes Fahren lag bei 16,36 %. Sein Umfang ist Dutzende Male größer als der von Yinjia Electronics, aber dennoch ist seine Bruttogewinnmarge aufgrund der Kostensenkungsanforderungen der Automobilhersteller vier Jahre in Folge gesunken, von 24,60 % im Jahr 2021 auf 19,07 % Ende 2025, wobei der Gesamtrückgang 5,53 Prozentpunkte betrug.
Wenn selbst die Marktführer in dieser Situation sind, ist die Lage von Yinjia Electronics der Inbegriff der mittleren Anbieter in der Branche: Sie verfügen über Technologie, fest zugewiesene Projekte und Verkaufsmengen, aber im Verhandlungssystem der Automobilhersteller sind sie lediglich ein Kostenfaktor.
Zusätzlich verschärft wird die Situation durch die Kapitalkosten. Im Jahr 2025 beliefen sich die Finanzierungskosten des Unternehmens auf 16 Millionen Yuan, hinzu kamen 19 Millionen Yuan an Finanzierungskosten aus dem rückkaufbaren finanziellen Verbindlichkeitsrecht der Pre-IPO-Investoren. Zusammen beliefen sich die beiden Posten auf 35 Millionen Yuan, was 60 % des Bruttogewinns von 59 Millionen Yuan im selben Jahr entspricht. Der größte Teil des im harten Arbeitsprozess erzielten Bruttogewinns muss zunächst zur Deckung der Kapitalkette verwendet werden.
Auf der Kostenseite gibt es auch ein leicht zu übersehendes Signal. Der absolute Betrag der Forschungs- und Entwicklungsausgaben stieg von 28 Millionen Yuan im Jahr 2023 auf 49 Millionen Yuan im Jahr 2025, aber sein Anteil am Umsatz sank kontinuierlich von 25,2 % auf 10,1 % und fiel im ersten Halbjahr 2026 weiter auf 7,4 %.
Das Unternehmen erklärte, dass die frühen Forschungs- und Entwicklungsinvestitionen in die Erntephase eintreten und der Skaleneffekt freigesetzt wird. Diese Aussage ist zutreffend, aber die andere Seite der Medaille ist: In der Branche für intelligentes Fahren, in der sich die Technologie monatlich weiterentwickelt, besteht eine Spannung zwischen der stetig sinkenden Intensität der Forschungs- und Entwicklungsinvestitionen und der Erzählung von "vollständiger Eigenentwicklung".
Noch angespannter als die Gewinn- und Verlustrechnung ist die Kapitalflussrechnung. Im Berichtszeitraum belief sich der Netto-Cashflow aus betrieblicher Tätigkeit des Unternehmens auf -89 Millionen Yuan, -126 Millionen Yuan, -78 Millionen Yuan bzw. -110 Millionen Yuan.
Besonders alarmierend ist das erste Halbjahr 2