Manus in der Lücke zwischen den großen Tech-Giganten
Die Muttergesellschaft von Manus, Butterfly Effect, stellt massiv Personal in Peking ein. Einen Tag nach der Veröffentlichung der Stellenanzeigen erhielt Gründer Xiao Hong Tausende von Bewerbungen.
Alle 17 Stellen sind in Peking angesiedelt, von Agent-Harness-Ingenieuren über Praktikanten für Bewertungsforschung, Virtualisierungstechniker bis hin zu Wirtschaftsanalytikern – sie decken die gesamte Kette von der Steuerungsebene der Agentenausführung bis zum Nutzerwachstum und der Zahlungsumwandlung ab.
Quelle: Butterfly Effect
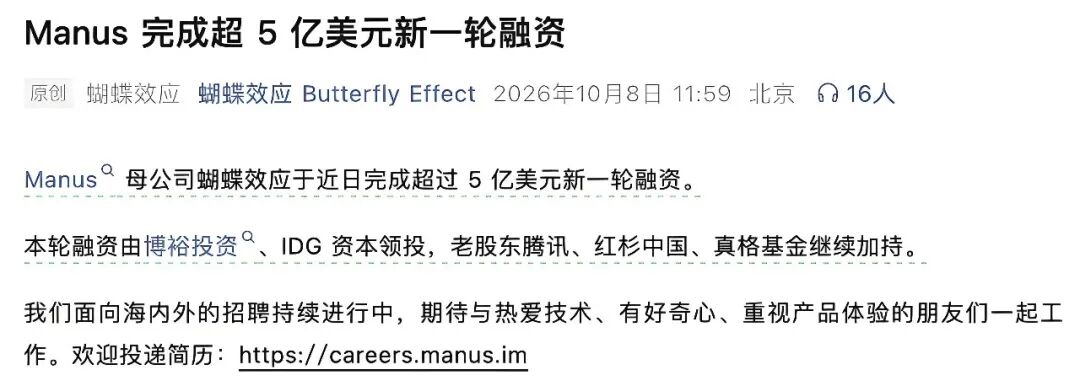
Fast gleichzeitig mit der Einstellungskampagne wurde die Finanzierungsnachricht bekannt. Butterfly Effect gab den Abschluss einer neuen Finanzierungsrunde von über 500 Millionen US-Dollar bekannt, angeführt von Boyu Capital und IDG Capital. Die Altaktionäre Tencent, HSG und ZhenFund beteiligten sich weiter an der Runde. Die entsprechende Bewertung beträgt etwa 4 Milliarden US-Dollar, was sich gegenüber den 2 Milliarden US-Dollar bei der Übernahme durch Meta verdoppelt hat. Dies ist die bisher größte einzelne Finanzierungsrunde, die ein inländisches, auf Agenten spezialisiertes Startup erhalten hat.
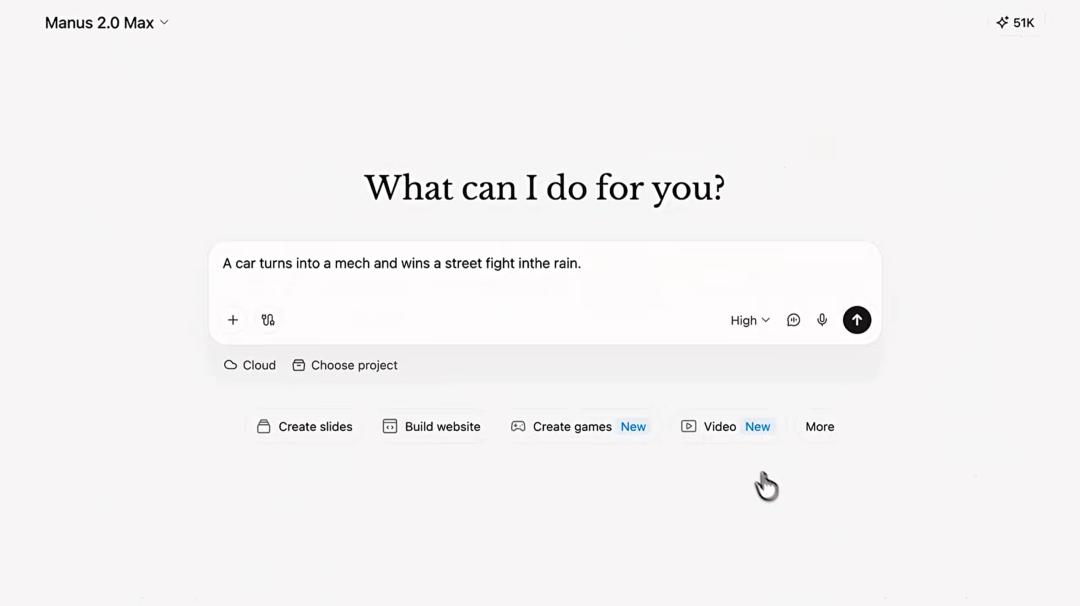
Bevor die Finanzierungsnachricht veröffentlicht wurde, lag das Produkt bereits auf dem Tisch. Am 28. September veröffentlichte Manus die Version 2.0, ersetzte das zugrundeliegende Agent-Ausführungsframework durch das selbst entwickelte Cascade und führte einen 24/7 verfügbaren Cloud-PC sowie automatisierte Arbeitsabläufe ein, die durch externe Ereignisse ausgelöst werden. Die Desktop-Anwendung wurde zu Manus Studio aktualisiert, das Videobearbeitung und Spieleentwicklung abdeckt.
Die gleichzeitig eingeführte eigenständige Anwendung Cue stattet jeden Agenten mit einer eigenen E-Mail-Adresse, Telefonnummer, Brieftasche und einem eigenen Computer aus.
Seit der offiziellen Ankündigung der Wiederaufnahme des unabhängigen Betriebs am 1. September hat Manus eine Finanzierung von 500 Millionen US-Dollar, eine große Produktversion und den Aufbau eines inländischen Teams abgeschlossen – und das alles in nur fünf Wochen.
Doch vor etwas mehr als einem Jahr war die Situation von Manus völlig anders. 2025 verlegte Manus seinen Hauptsitz nach Singapur, baute anschließend das chinesische Team stark ab, verlagerte den Geschäftsschwerpunkt ins Ausland, gefolgt von der blitzschnellen Übernahme durch Meta, der Entscheidung der Aufsichtsbehörde, die Investition zu verbieten, dem Rückkauf durch die Altaktionäre zum ursprünglichen Preis und sieben Monaten der Löschung und Wiederherstellung von Nutzerdaten.
Heute bringt diese über ein Jahr andauernde Geschichte Manus zurück an den Ausgangspunkt.
Das zurückgekehrte Manus steht vor einer Agenten-Branche, deren Rahmenbedingungen sich vollständig verändert haben. Als es das Unternehmen verließ, war „universeller KI-Agent“ noch eine neue Kategorie, die von Startups definiert wurde. Nach seiner Rückkehr hat Metas Muse in weniger als einem Monat mehr als 5 Millionen Downloads erreicht, die monatlichen Besuche von Tencents WorkBuddy, einem inländischen KI-Arbeitsagenten für PCs, überschreiten 20 Millionen, und OpenAI sowie Anthropic haben Agentenfunktionen bereits in ihre Hauptprodukte integriert.
Ist Manus mit einer Bewertung von 4 Milliarden US-Dollar nun teuer? Kann das jährliche Umsatzvolumen von 400 bis 500 Millionen US-Dollar weiter wachsen, nachdem es den Vertriebskanal von Meta verlassen hat? Wo liegt der Überlebensraum eines Unternehmens, das keine Basismodelle trainiert und mit dem Aufruf von Claude angefangen hat, wenn es in einen Markt zurückkehrt, der sowohl von den Ökosystemen großer Konzerne als auch von quelloffenen Agenten eingeengt wird?
1. Agenten verkaufen wie Computer
Wenn man diese dramatischen Ereignisse – explosionsartiger Erfolg, Übernahme, Stopp, Rückkauf und Unabhängigkeit – beiseitelegt, ist das, was Manus tut, nicht kompliziert: Der Nutzer gibt ein Ziel vor, Manus startet eine virtuelle Maschine in der Cloud, ruft Tools wie Browser, Code-Editoren und Dateisysteme auf und erledigt die Aufgabe von Anfang bis zur Auslieferung.
Im Wesentlichen ist Manus ein Unternehmen, das Ausführungsdienste verkauft: Die Nutzer zahlen für die Fähigkeit des Agenten, Aufgaben für sie zu erledigen. Das Kernanliegen ist, die Aufgabe zu erledigen, und zwar einfacher, als wenn der Nutzer sie selbst ausführen würde. Die Nutzer kümmern sich nicht darum, ob im Hintergrund Claude oder GPT aufgerufen wird.
Manus nutzt ein abonnementbasiertes Abrechnungsmodell, was bedeutet, dass sein Umsatzmodell einfach ist: Die Nutzer zahlen monatlich, Manus bietet den Dienst monatlich an.
In diesem Geschäftsmodell hängt das Umsatzwachstum von zwei Dingen ab: Ob die Nutzer bereit sind, kontinuierlich zu zahlen, und ob die Kosten pro einzelner Ausführung niedrig genug gehalten werden können.
Auf dieser Grundlage hat das Gründungsteam von Manus eine klare Vorstellung. Xiao Hong vergleicht das Geschäft des Unternehmens mit dem „Verkauf von Computern“: Menschen kaufen Computer hauptsächlich für die Arbeit, aber ein Computer, mit dem man keine Videos anschauen und keine Spiele spielen kann, wirkt langweilig.
Dieses Gleichnis ist eine natürliche Erweiterung der Geschäftslogik von „Ausführungsdiensten“ und hat zwei Bedeutungen.
Die erste Ebene ist die Produktlogik. Die gleiche Rechenkapazität kann unterschiedliche Anforderungen wie Büroarbeit, Kreativität und Unterhaltung erfüllen – heute nutzt man sie, um Dokumente zu schreiben, morgen um Videos zu schneiden, übermorgen um Spiele zu spielen. Dadurch erhält das Produkt breitere Einsatzszenarien.
Die zweite Ebene ist die Geschäftslogik. Wenn Manus nur einmal die Ausführung einer einzelnen Aufgabe verkaufen würde, gäbe es keinen Unterschied zu Outsourcing: Die Nutzer erledigen eine Aufgabe und gehen, es gibt keinen Grund, weiter zu zahlen. Aber Manus verkauft einen „Computer“, der Rechenressourcen, Softwareumgebungen und kontinuierliche Laufzeit umfasst. Die Nutzer werden also wie beim Kauf eines Computers für die langfristige Nutzung zahlen.
Quelle: Butterfly Effect
Diese Positionierung erklärt eine Reihe von Produktentscheidungen von Manus 2.0: Der Cloud-PC ist eine dauerhaft in der Cloud angesiedelte Ubuntu-Virtuelle Maschine, auf der Dateien, installierte Software und laufende Prozesse verbleiben. Selbst wenn der eigene Computer des Nutzers ausgeschaltet ist und keine Internetverbindung mehr hat, kann der Agent weiterarbeiten.
Manus Studio aktualisiert die Desktop-Anwendung zu einem gemeinsam von Menschen und KI genutzten Arbeitsbereich, der Dokumente, Tabellen, PDFs, Folien, Websites, Code, Videos und Spiele abdeckt. Zum Beispiel können Nutzer den von der KI generierten Entwurf direkt auf der Zeitleiste bearbeiten oder ihn zurück an die KI geben, um ihn weiter zu verarbeiten.
Cue erweitert diese Linie auf den persönlichen Lebensbereich: Jeder Agent erhält eine eigene E-Mail-Adresse, Telefonnummer, Brieftasche und einen eigenen Computer. Der Agent kann selbst Nachrichten senden, Anrufe entgegennehmen und im Rahmen des Budgets Zahlungen leisten. Mehrere Agenten können sogar in dieselbe Gruppenunterhaltung eingeladen werden, um Aufgaben arbeitsteilig zu erledigen.
2. Der Unabhängigkeitstest von Manus
Nach der Umsatzstruktur ist das jährliche wiederkehrende Umsatzvolumen (ARR) von Manus von 100 Millionen US-Dollar im Dezember 2025 auf einen Bereich von 400 bis 500 Millionen US-Dollar Ende Juni 2026 gestiegen. Diese Wachstumskurve ist in der SaaS-Branche selten: Traditionelle SaaS-Unternehmen benötigen normalerweise 5 bis 7 Jahre, um einen ARR von 0 auf 100 Millionen US-Dollar zu erreichen, Manus brauchte nur 8 Monate.
Diese Wachstumskurve hat ein unumgängliches Problem: Sie ereignete sich in den sieben Monaten nach der Übernahme durch Meta. Weniger als zwei Monate nach Abschluss der Übernahme integrierte Meta Manus in den Ads Manager und öffnete es für mehr als 10 Millionen Werbetreibende. Später wurde es auch auf die Ökosysteme von WhatsApp Business und Instagram ausgeweitet.
Die sieben Monate mit dem schnellsten Umsatzwachstum von Manus waren genau die sieben Monate, in denen es als Teil von Meta betrieben wurde. Das hinterlässt eine Kernfrage für das wieder unabhängige Manus: Wie viel des vergangenen Wachstums stammt von dem Agenten selbst, und wie viel von dem Traffic und der Distribution, die Meta bereitgestellt hat?
Guo Tao, Expertenberater des Handelsamts von Wuhan, erklärte in einem Interview, dass dieses explosionsartige Wachstum von Manus während des Übernahmefensters von Meta stattgefunden hat und deutliche „ereignisgesteuerte“ Merkmale aufweist. Wie groß das organische Wachstum wirklich ist, muss sorgfältig unterschieden werden.
Er geht zudem davon aus, dass wenn der Umsatz stark auf die einzige Quelle Meta konzentriert ist, die ursprüngliche Hochwachstumskurve nach dem Ende der Übernahme höchstwahrscheinlich deutlich abflachen wird. Manus muss seine kommerzielle Selbstversorgungsfähigkeit neu nachweisen.
Das unabhängige Manus muss beweisen, wie viel von dem ARR von 400 bis 500 Millionen US-Dollar auf organischem Wachstum beruht und wie viel aus dem Vertriebskanal stammt. Wenn das ARR nach Entfernung des Einflusses von Metas Kanälen stark sinkt, verliert die Bewertung von 4 Milliarden US-Dollar ihre Grundlage.
Darüber hinaus ist das Label „Hülle um ein vorhandenes Modell“ das dauerhafteste Merkmal, das Manus zugeschrieben wird.
Da Manus kein eigenes zugrundeliegendes großes Modell entwickelt und seine Kernfähigkeiten durch Aufrufe der API von Anthropics Claude-Modell bezieht, hat eine Open-Source-Community 3 Stunden nach dem Erfolg von Manus bereits OpenManus mit ähnlichen Funktionen nachgebaut. Es steht unter der MIT-Lizenz: Jeder kann den Code kostenlos nutzen, modifizieren und sogar direkt für kommerzielle Produkte verwenden, ohne den ursprünglichen Autoren Gebühren zu zahlen oder die eigenen Änderungen quelloffen zu machen. Das verstärkt die Zweifel der Öffentlichkeit an seinen technischen Barrieren weiter.
Dieses Label ist zu vereinfachend. Eine leicht übersehene Tatsache ist, dass Manus in den sieben Monaten der Übernahme, Untersuchung und angeordneten Aufspaltung die Produktiteration nicht eingestellt hat und seine interne Ordnung nicht zusammengebrochen ist.
Nach den Finanzdaten liegt die Bruttomarge von Manus bei etwa 50 %. Ein Bericht von The Information zeigt, dass Manus bei der Nutzung von Anthropics Claude durchschnittlich 2 US-Dollar an Anthropic zahlen muss, um eine Aufgabe abzuschließen.
Diese Bruttomarge bedeutet, dass von jeweils 100 US-Dollar Umsatz von Manus etwa die Hälfte für Kosten gedeckt wird, die hauptsächlich aus Rechenleistung bestehen. Die Bruttomarge traditioneller SaaS-Produkte liegt normalerweise bei 75 % bis 80 %. Die Kostenstruktur von Agenten ändert dieses Paradigma: Je mehr Nutzer es gibt und je komplexer die Aufgaben sind, desto höher kann der Umsatz steigen – aber die Modell- und Rechenkosten steigen ebenfalls.
Quelle: Jike
Schauen wir uns nun die Bewertung an: Betrachtet man nur die Zahlen, ist Manus tatsächlich doppelt so teuer. Aber wenn man den Umsatz hinzuzieht, ändert sich die Situation – Manus ist im Vergleich zu dem Zeitpunkt der Übernahme durch Meta sogar günstiger geworden.
Vor der Übernahme durch Meta lag das ARR von Manus bei etwa 100 Millionen US-Dollar, der Übernahmepreis von 2 Milliarden US-Dollar entsprach etwa dem 20-fachen des ARR. Ende Juni 2026 ist das ARR von Manus bereits auf 400 bis 500 Millionen US-Dollar gestiegen, die Bewertung von 4 Milliarden US-Dollar entspricht einem Umsatzmultiplikator von etwa 8 bis 10. Gemessen am Umsatzmultiplikator ist die Bewertung relativ zum Umsatz um die Hälfte günstiger geworden.
Natürlich hat diese günstigere Bewertung eine Voraussetzung: Das ARR von etwa 500 Millionen US-Dollar muss haltbar sein. Wenn ein erheblicher Teil davon aus der Kanalzufuhr von Meta stammt, kann die tatsächliche Umsatzbasis nach der Unabhängigkeit deutlich unter den ausgewiesenen Zahlen liegen.
Daher muss Manus in Zukunft zwei Dinge beweisen.
Erstens: Kann das jährliche Umsatzvolumen von 400 bis 500 Millionen US-Dollar weiter wachsen? Das hängt von zwei Dingen ab: Ob die Nutzer bereit sind, kontinuierlich für „Ausführungsdienste“ zu zahlen, und ob Manus nach dem Verlassen des Meta-Kanals unabhängig neue Kunden gewinnen kann.
Zweitens: Können die Kosten mit steigender Anzahl von Nutzern und Aufgaben auf ein Niveau gesenkt werden, das ausreichend Gewinn ermöglicht? Das Cascade-Framework hat die Betriebskosten um 32 % gesenkt. Aber ob der Kostenanstieg durch die Erweiterung der Nutzerbasis durch kontinuierliche Optimierungen ausgeglichen werden kann, muss noch nachgewiesen werden.
Von der Ankündigung der Wiederaufnahme des unabhängigen Betriebs am 1. September bis zum Abschluss der Finanzierung von über 500 Millionen US-Dollar am 8. Oktober sind nur fünf Wochen vergangen. Die Haltung des Kapitalmarkts ist eindeutig. Wie lange die Geduld des Kapitals anhält, hängt davon ab, ob die Daten von Manus nach seiner Unabhängigkeit die Wachstumsgeschichte weiter erzählen können.
3. Das nächste Kapitel schreiben: Die dritte Kraft in einem überfüllten Markt
Als Manus neu startet, gibt es bereits geteilte Meinungen über seine geschäftliche Perspektive.
Es gibt die Kritik, dass das Unternehmen die entscheidende Entwicklungsphase für Agenten in den Turbulenzen verpasst hat. Da Modellanbieter und Anwendungsunternehmen zunehmend Aufgabenausführungsfunktionen in ihre Produkte integrieren und universelle Agenten zu einer gemeinsamen Richtung werden, schrumpfen die Chancen unabhängiger Startups.
In diesem Jahr haben Tencent, Alibaba und ByteDance nacheinander die Agentenprodukte, die zuvor von mehreren internen Teams entwickelt wurden, unter den drei Marken WorkBuddy, Qianwen Office und Doubao Work zusammengefasst. Daten zeigen, dass im Juni dieses Jahres die monatlichen Besuche von WorkBuddy unter den inländischen KI-nativen Büroagenten für PCs bereits 20 Millionen überschritten haben. Im Ausland hat Meta im September ebenfalls sein eigenes persönliches