Die „Ent-Ningdeisierung“ ist ein Missverständnis.
Im September dieses Jahres plante eine Frau in Zhengzhou, mehr als 500.000 Yuan für ein Li Auto MEGA auszugeben. Sie hatte bereits eine Anzahlung von 5000 Yuan geleistet, stellte dann aber fest, dass die Batterie des von ihr bestellten Fahrzeugs nicht von CATL geliefert wurde. Nach Erhalt dieser Nachricht entschied sie sich, die Bestellung zu stornieren.
Gemäß dem von Li Auto zuvor veröffentlichten Anpassungsplan wird die Batterie des neuen MEGA, dessen Bestellung nach 15 Uhr am 7. September abgeschlossen wurde, von der 5C-Ternärbatterie von CATL auf die selbstentwickelte 5C-Ternärbatterie von Li Auto umgestellt.
Auf die Stornierung durch den Nutzer antwortete das Personal der Li Auto-Filiale: „Die Marke der Batterie gehört nicht zu den Kernverkaufsargumenten, wir wussten nicht, dass die Nutzer darauf Wert legen.“
Im Zeitalter der Verbrennungsmotoren fragten nur wenige Menschen vor dem Autokauf nach, welches Teil von welchem Lieferanten stammt. Im Zeitalter der intelligenten Elektrofahrzeuge tauchen jedoch die Namen mehrerer Lieferanten häufig an stark frequentierten Flughäfen und Bahnhöfen auf und versuchen, die Kaufentscheidungen dieser Generation von Verbrauchern zu beeinflussen.
Für diese wenigen Top-Tier-1-Lieferanten ist das natürlich ein großer Erfolg, für die Automobilhersteller ist dies jedoch nicht unbedingt eine gute Nachricht.
Wenn die zentralste Leistung, die wichtigste Sicherheit eines Fahrzeugs und sogar die Entscheidung der Verbraucher, zu bestellen, zunehmend von den Namen einiger Lieferanten abhängen – wer definiert dieses Fahrzeug eigentlich und wer ist am Ende verantwortlich?
Genau zu diesem Zeitpunkt begann Li Auto mit der großflächigen Einführung von selbstentwickelten Batterien und erhöhte das Kapital von Sunwoda Power, um dessen zweitgrößter Aktionär zu werden. Leapmotor begann ebenfalls, einige Zellen selbst zu produzieren, Xiaomis schloss strategische Partnerschaften mit Sunwoda und CALB, und NIO dringt auf unterschiedliche Weise in die vorgelagerte Batterieindustrie vor.
Ein seit einigen Jahren ruhendes Wort wurde wieder in den Mittelpunkt der Aufmerksamkeit gerückt: „Entkopplung von CATL“.
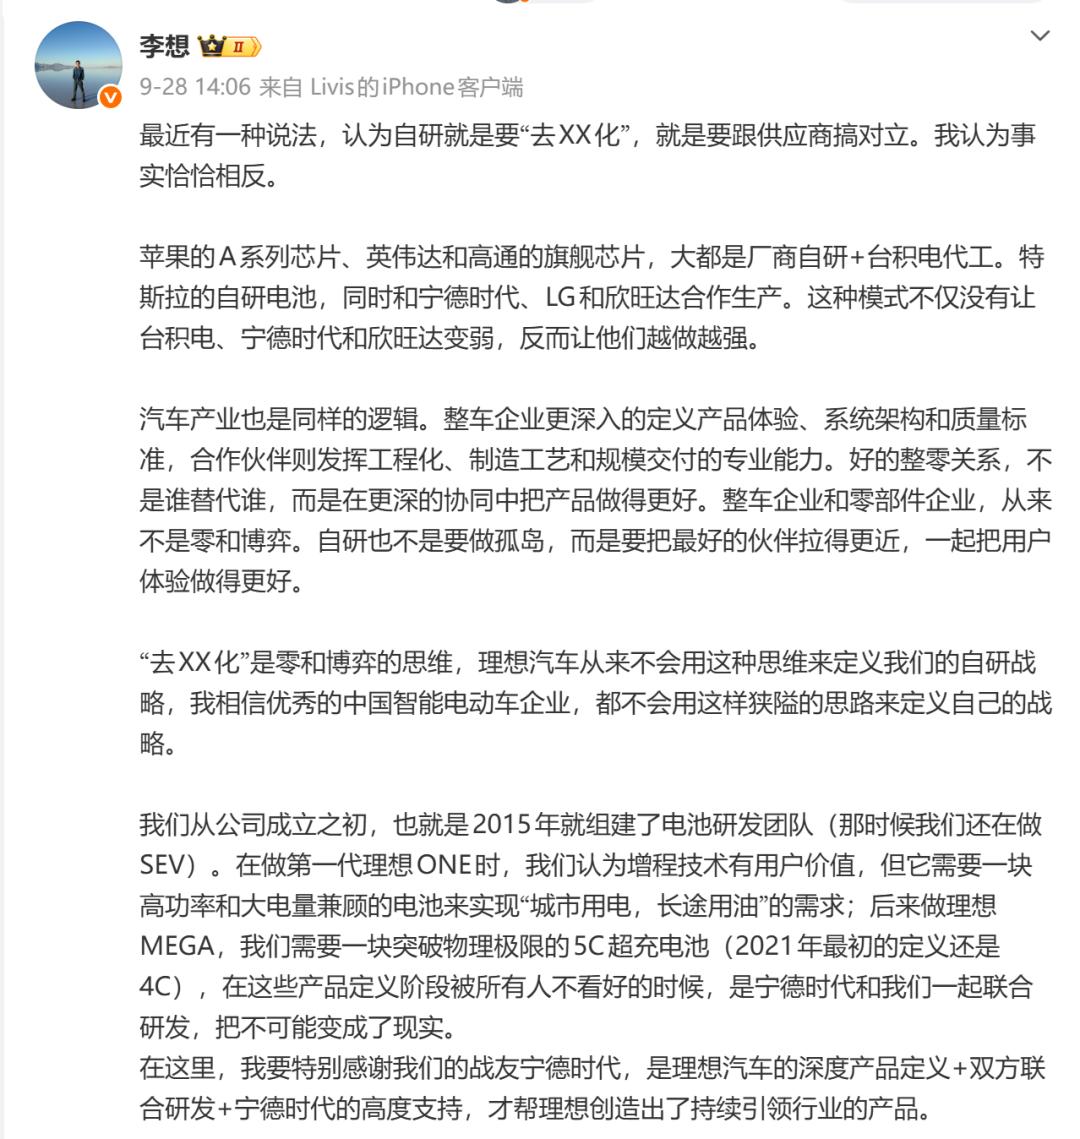
Li Xiang antwortete auf Weibo zum Thema „Entkopplung von CATL“
Viele glauben, dass dies daran liegt, dass CATL in den letzten Jahren zu viel verdient, die Preise zu hoch angesetzt und zu viel Einfluss hat – die Automobilhersteller haben jahrelang geduldet und beginnen nun endlich, sich zu „widersetzen“.
Diese Schlussfolgerung entspricht zwar der intuitiven Erfahrung, erklärt aber nicht unbedingt alles, was gerade passiert. Die sogenannte Bewegung zur „Entkopplung von CATL“ ist hinter den Kulissen ein viel komplexerer industrieller Wandel als nur der Wechsel eines Lieferanten.
01
Die Wahrheit hinter der „CATL-Steuer“
Wenn man nur die Gewinn- und Verlustrechnung betrachtet, wird die „Entkopplung von CATL“ leicht als verspäteter Widerstand verstanden.
In der ersten Hälfte dieses Jahres erzielte CATL einen Umsatz von 276,9 Milliarden Yuan, einen den Eigentümern des Mutterunternehmens zurechenbaren Nettogewinn von 43,3 Milliarden Yuan und eine Bruttomarge von 23,93 %. Auf der anderen Seite befinden sich chinesische Automobilhersteller immer noch in einem harten Preiskampf, und keines der Unternehmen „NIO, Li Auto, Leapmotor“ hat die Gewinnschwelle stabil überschritten.
Aus diesem Grund stellt die Öffentlichkeit CATL häufig mit Fragen aus den Finanzberichten zur Rede: Andere verdienen kaum etwas mit dem Autoverkauf – warum verdienst du als Batteriehersteller so viel Geld?
Aber „CATL verdient viel Geld“ und „CATL macht übermäßige Gewinne auf Kosten chinesischer Automobilhersteller“ sind zwei völlig unterschiedliche Probleme.
Zerlegen wir zuerst die Einnahmen von CATL.
In der ersten Hälfte dieses Jahres beliefen sich die Einnahmen aus Leistungsbatterien auf 192,1 Milliarden Yuan, was etwa 69 % der Gesamteinnahmen entspricht, mit einer Bruttomarge von 20,63 %, die um 1,68 % im Jahresvergleich zurückging. Die Einnahmen aus Speicherbatterien betrugen 53,3 Milliarden Yuan mit einer Bruttomarge von 23,96 %, was einem Rückgang von 1,56 % im Jahresvergleich entspricht. Die Einnahmen aus Geschäften wie Materialien, Recycling und Bergbau beliefen sich auf etwa 18,8 Milliarden Yuan mit einer Bruttomarge von 27,04 %.
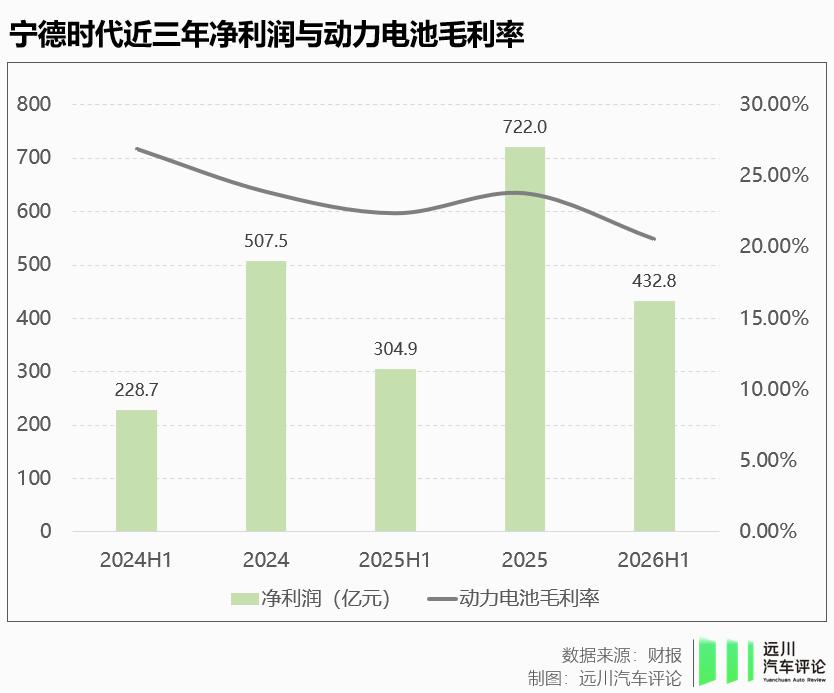
Die Bruttomarge von Leistungsbatterien zeigt einen Abwärtstrend
Mit anderen Worten: Leistungsbatterien sind zwar das Kerngeschäft von CATL, aber nicht das Geschäft mit der höchsten Gewinnmarge, und die Bruttomarge befindet sich zudem in einem Abwärtstrend.
Die regionalen Unterschiede sind noch deutlicher.
In der ersten Hälfte des Jahres erzielte CATL im Inland Einnahmen von 189,8 Milliarden Yuan mit einer Bruttomarge von 21,16 %. Die Auslandseinnahmen beliefen sich auf 87,1 Milliarden Yuan, mit einer Bruttomarge von 29,97 % – fast 9 Prozentpunkte höher. Der Anteil der Auslandseinnahmen liegt bei etwas mehr als 30 %, aber sie tragen fast 40 % zum Bruttogewinn bei.
Man kann sagen, dass die heutige Rentabilität von CATL nicht auf der „Ausbeutung“ von Automobilherstellern beruht, sondern auf Globalisierung, Skaleneffekten und Geschäftsvielfalt. Die Bruttomarge der Gruppe von etwa 24 % direkt so zu interpretieren, dass „chinesische Automobilhersteller bei jedem 100 Yuan, die sie für Batterien ausgeben, 24 Yuan an CATL verlieren“, überschätzt die Wirkung der „CATL-Steuer“ deutlich.
Wenn wir weiter zerlegen, wird das Ergebnis noch intuitiver.
In der ersten Hälfte dieses Jahres betrug die weltweite installierte Leistung von CATL-Leistungsbatterien etwa 242,7 GWh, davon etwa 152,2 GWh im Inland und etwa 90,5 GWh im Ausland. Nach der Strommenge macht der Inlandsanteil immer noch mehr als 60 % aus.
Aber der Verkaufspreis von Leistungsbatterien im Ausland liegt deutlich über dem im Inland. Nach Schätzungen Dritter zu den Preisunterschieden zwischen In- und Ausland [1] würde der Anteil der inländischen Einnahmen von CATL aus Leistungsbatterien am gesamten Leistungsbatteriesegment auf etwa 53 % sinken, was einem Umsatz von etwas über 100 Milliarden Yuan entspricht.
Unter Berücksichtigung der Struktur von Pkw und Nutzfahrzeugen im inländischen Leistungsbatteriemarkt wird geschätzt, dass die Einnahmen von CATL aus Leistungsbatterien für chinesische Pkw etwa 76 Milliarden Yuan betragen, was weniger als 30 % der Gesamteinnahmen der Gruppe ausmacht.
Das gleiche gilt für die Bruttomarge.
Obwohl CATL die Bruttomarge der „inländischen Leistungsbatterien“ nicht separat veröffentlicht, ergibt sich nach vernünftigen Schätzungen [2], dass nach Abzug von Material-, Recycling-, Bergbau- und den meisten anderen Geschäften von den Inlandseinnahmen die Bruttomarge der verbleibenden Segmente „Leistungsbatterien + Speicherbatterien“ etwa 16,6 % beträgt – nicht deutlich höher als bei zweitrangigen Herstellern wie Sunwoda, CALB und Gotion High-Tech.
Und eine hohe Bruttomarge bedeutet keineswegs übermäßige Gewinne. Insbesondere bei kapitalintensiven Fertigungsbranchen wie der Batterieproduktion lässt sich nicht einfach eine Linie ziehen, um zu sagen, dass 16 % angemessen und 20 % ein übermäßiger Gewinn sind. Wichtiger ist, wo diese Gewinne eigentlich herkommen.
In der ersten Hälfte dieses Jahres verfügte CATL über eine vorhandene Kapazität von 525 GWh für Batteriesysteme und eine Produktion von 498 GWh. Die Kapazitätsauslastung liegt bei fast 95 % – ein absoluter Spitzenwert.
In der kapitalintensiven Fertigung gilt: Je voller die Produktionslinien laufen, desto niedriger sind die Abschreibungen und Fixkosten pro Zelle. Hinzu kommen größere Rohstoff-Einkaufsmengen, ausgereiftere Verfahren, höhere Ausbeuten sowie langjährig aufgebaute Fähigkeiten im Lieferketten- und Qualitätsmanagement. CATL kann bei ähnlichen Verkaufspreisen allein aufgrund niedrigerer Kosten einige Prozentpunkte mehr verdienen.
Daher umfasst der Wertaufholungsfaktor von CATL sowohl seine Marktführerschaft und Markenstärke als auch zusätzliche Erträge aus Skaleneffekten, Fertigungseffizienz und technischer Kompetenz.
Das bedeutet natürlich nicht, dass der Batteriepreis für Automobilhersteller bereits so niedrig ist, dass es keinen Raum für weitere Senkungen gibt. Leistungsbatterien machen immer noch den größten Kostenanteil eines neuen Elektrofahrzeugs aus. Selbst wenn sich die Einkaufskosten nur um 2 bis 3 Prozentpunkte senken lassen, ergibt sich bei Hunderttausenden oder sogar Millionen von Fahrzeugen ein sehr beträchtlicher Gewinn.
Aber wenn es nur um die Kostensenkung ginge, könnten die Automobilhersteller eine viel einfachere Methode anwenden: Mehr Lieferanten einführen, damit sie sich gegenseitig im Preis unterbieten. Aber in dieser Runde tun die Automobilhersteller weit mehr: Sie beginnen, die Zellen selbst zu definieren, Materialien zu erforschen, Fertigungsdaten zu beherrschen und sogar selbst in die Produktion einzusteigen.
02
Warum genau jetzt?
Song Yining, Leiter der Batteriesparte von Leapmotor, sagte kürzlich in einem Interview mit 36Kr, dass Leistungsbatterien bereits zu einem Massenprodukt geworden sind, daher ist es für Automobilhersteller jetzt sinnvoll, in dieses Feld einzusteigen [3].
Vor 2020 entwickelte sich das Materialsystem von Lithiumbatterien schnell, Ausrüstung und Verfahren waren noch nicht ausgereift, und viel Know-how lag in den Händen weniger Unternehmen. In dieser Phase wäre es für Automobilhersteller, die von Grund auf Zellen erforschen wollen, gleichbedeutend damit, gleichzeitig Elektrochemie, Materialwissenschaft und Maschinenbau auf einem sich schnell entwickelnden Weg neu zu lernen. Es ist sehr wahrscheinlich, dass ihre Produkte noch nicht in Massenproduktion gegangen sind, wenn sich die Branchenroute bereits einmal geändert hat.
Aber in den letzten drei bis fünf Jahren hat sich die Situation insbesondere im Bereich der Lithiumeisenphosphat-Batterien geändert.
Die Materiallieferungen werden immer konzentrierter, die Gerätehersteller werden immer ausgereifter, und die Produktionsumgebungen, Prozesssteuerungen und Qualitätssysteme werden nach und nach standardisiert. Song Yining sagte, dass bei heutigen Lithiumeisenphosphat-Batterien die grundlegende Fertigungskompetenz zwischen den führenden Unternehmen nicht mehr so große Lücken aufweist wie früher.
Dass Leapmotor und Li Auto jetzt in die Produktion einsteigen, liegt nicht daran, dass sie plötzlich glauben, mehr von Elektrochemie zu verstehen als CATL. Die Voraussetzung ist, dass die Lithiumbatterie-Lieferkette ausgereifte Ausrüstung, Materialien und Personal bereitstellen kann.
In gewisser Weise ist das ein etwas ironisches Ergebnis: CATL hat mehr als zehn Jahre damit verbracht, Leistungsbatterien von Luxusgütern mit instabiler Leistung zu ausgereiften Industrieprodukten zu machen – und damit die Schwelle für Automobilhersteller gesenkt, in die vorgelagerte Industrie vorzudringen.
Aber technische Reife ist nur eine notwendige Bedingung, viel wichtiger ist die Skalierung.
Wenn ein Automobilhersteller nur 100.000 Fahrzeuge pro Jahr verkauft, macht es keinen wirtschaftlichen Sinn, ein komplettes Batterieentwicklungs- und Fertigungssystem selbst aufzubauen. Im Zeitalter von Millionen von verkauften Fahrzeugen sieht das völlig anders aus.
Laut Leapmotor werden in diesem Jahr bei einem Verkauf von 1 Million Fahrzeugen fast 70 GWh an Zellen benötigt. Wenn im nächsten Jahr 1,6 bis 1,7 Millionen Fahrzeuge verkauft werden können, könnte der Bedarf 100 GWh übersteigen – 70 GWh entsprechen bereits der jährlichen Auslieferungsmenge eines großen Leistungsbatterieherstellers.
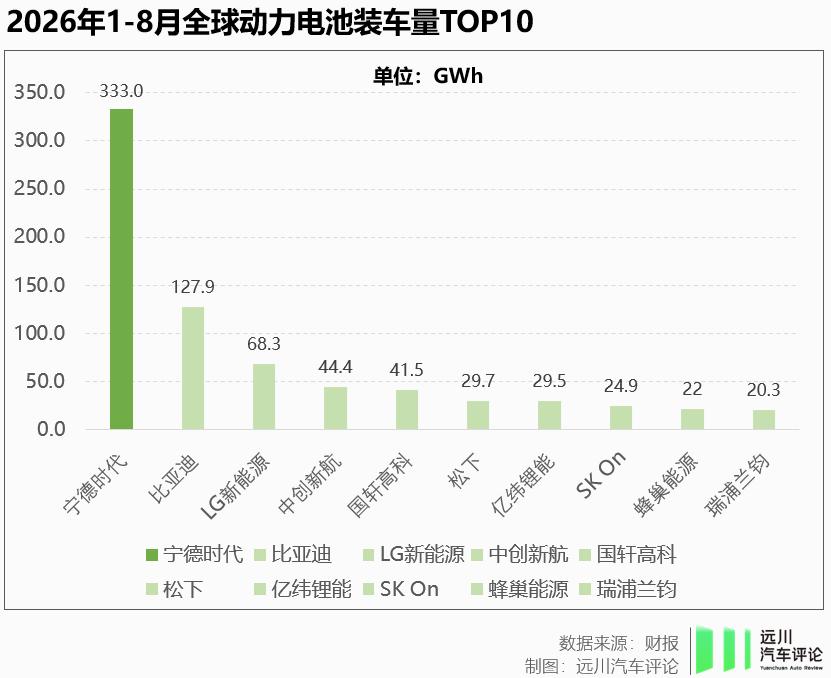
Anstatt diese große Nachfrage vollständig auf verschiedene Lieferanten zu verteilen, ist es sinnvoller, einen Teil selbst zu entwickeln und zu produzieren. Das kann Risiken in der vorgelagerten Lieferkette abfedern und den Produktionsprozess verkürzen.
Beispielsweise hat Leapmotor einen integrierten Batteriepark aufgebaut, in dem Zellen, Modul-PACK, Gehäuse, Flüssigkühlplatten und CCS (Zellenverbindungssystem) im selben Park untergebracht sind. Dadurch werden Verpackung, Transport, Be- und Entladung sowie Zwischenbestände eingespart. Nach Schätzungen von Song Yining lassen sich allein durch Logistik und Verpackung pro Fahrzeug etwa 200 Yuan an Kosten einsparen.
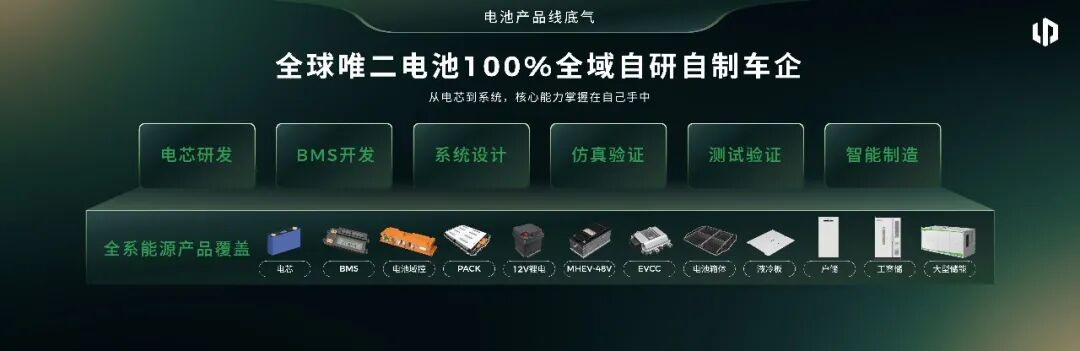
Im Batteriebereich setzt Leapmotor die vollständige selbstständige Entwicklung und Produktion umfassend um
Einfach ausgedrückt: Jeder Automobilhersteller hat schon einmal über die selbstständige Entwicklung und Produktion von Batterien nachgedacht – früher war es nicht erschwinglich, heute ist es wirtschaftlicher.
Ein weiterer nicht zu vernachlässigender Zeitfaktor ist das Verhältnis von Angebot und Nachfrage.
Um 2022 herum gab es im Inland einen Mangel an Leistungs