Einhundertvierzig Jahre lang hat die Automobilindustrie nur eine Frage beantwortet
Schauen wir zunächst drei Szenarien an.
Szenario 1: Stuttgart im Jahr 1886. Robert Bosch gründete eine Werkstatt für Präzisionsmechanik, deren erstes Geschäft die Zündeinrichtung für Verbrennungsmotoren war. Die ersten Kunden waren Daimler und Benz, eine Gruppe von Menschen, die gerade das Automobil erfunden hatten. In den folgenden 140 Jahren hat dieses Unternehmen fast alle Entscheidungen in der Geschichte der Automobilindustrie richtig getroffen.
Szenario 2: Detroit im Jahr 1999. Die Aktionäre von General Motors genehmigten eine der größten Ausgliederungen in der Geschichte der amerikanischen Industrie: Der riesige Teilekonzern wurde abgetrennt, um ein unabhängiges Unternehmen namens Delphi zu gründen. Am Tag der Ausgliederung applaudierte die Wall Street, und das Management war erleichtert. Niemand ahnte, dass dieses Unternehmen sechs Jahre später vor dem Konkursgericht stehen würde.
Szenario 3: Heute, China. Technologieunternehmen strömen mit ihren intelligenten Fähigkeiten massiv in die Automobilindustrie. Zwischen Automobilherstellern und Zulieferern, zwischen führenden Akteuren und Zulieferern entwickeln sich komplexe Beziehungen, die diese Branche noch nie erlebt hat: Tiefe Zusammenarbeit, branchenübergreifende Beteiligungen, Plattformbindung, Souveränitätsübertragung und Souveränitätsrückgewinnung geschehen täglich gleichzeitig.
Drei Szenarien, die 140 Jahre auseinanderliegen, sind eigentlich drei Fragen zu demselben Thema: Wer hat in der Automobilindustrie das Recht, auf dem Fahrersitz zu sitzen?
Wir haben die Geschichte der Zulieferer der globalen Automobilindustrie in den letzten 140 Jahren neu durchgearbeitet und festgestellt, dass diese Grenze nicht von irgendjemandem entworfen wurde, sondern durch das Überleben und Sterben zahlreicher Unternehmen gezogen wurde – Bosch hat eine Seite in 140 Jahren bewiesen, Delphi die andere durch den Konkurs.
Dieser Artikel ist in drei Teile gegliedert:
Geschichte: Wie sich das Tier-1-System gebildet und die Grenze gezogen wurde.
Erwachsenenritual: Die Position chinesischer Automobilhersteller an dieser Grenze und die unvermeidlichen Prüfungen.
Ökosystem: Die industrielle Machtstruktur im Zeitalter der Schichtung und die Zukunft der Industrieregionen.
01
Hundertjährige Geschichte: Die Grenze wird durch den Preis von Leben und Tod gezogen
1. Die Hausregel von 1886: Keine Autos zu bauen ist ein Glaube, keine Fähigkeitsfrage
Zuerst erklären wir einen Begriff, der normalen Verbrauchern fremd ist, aber in der Branche von allen respektiert wird: Tier 1, Erstausrüster, also Zulieferer, die komplette Systemaggregate direkt an Automobilhersteller liefern.
Bosch, Continental, ZF, Denso, Magna – Namen, die Verbraucher kaum nennen können, bilden die eigentliche mittlere Machtklasse der globalen Automobilindustrie. In einer Zeit, in der der Anteil der selbst hergestellten Teile bei Automobilherstellern immer niedriger wird, obwohl ein Benzinauto mehr als 20.000 Teile hat, bestimmen Tier 1-Unternehmen, wie Bremsen, Lenkungen, Getriebe und elektronische Steuerungssysteme eines Autos aussehen.
Der Ausgangspunkt dieses Systems ist jene Stuttgarter Werkstatt. In den folgenden 140 Jahren hat Bosch fast alle Entscheidungen richtig getroffen, aber die wirklich grundlegende Regel lautet nur eine: Nie mit Kunden zu konkurrieren.
Bosch kann Mercedes ESP-Stabilitätssysteme liefern, aber auch BMW, Volkswagen und Toyota das gleiche ESP-System – weil es selbst keine Autos baut, kann es jede Bestellung ohne Bedenken bearbeiten. Die Forschungs- und Entwicklungskosten für dieselbe Technologie verteilen sich auf das Volumen der gesamten Branche. Das ist das Geheimnis der Gewinne von Tier 1-Unternehmen und der Vorteil ihrer Neutralität.
Man muss beachten, dass das Nicht-Bauen von Autos für Bosch nie eine "Fähigkeitsfrage" war – mit der technischen Tiefe und der Finanzkraft von Bosch ist es kein unmögliches Unterfangen, ein Auto zu bauen. Es ist eine Glaubensfrage: Gerade weil es selbst die Tür geschlossen hat, ein Automobilhersteller zu werden, kann es gleichzeitig an den Tischen aller Automobilhersteller stehen.
Das Gewicht dieser Hausregel muss man am Scheitern der Gegner messen.
2. Das Scheitern in Detroit: Siebzig Jahre des vertikal integrierten Imperiums
Zu Beginn des 20. Jahrhunderts ging die USA einen anderen Weg.
General Motors kaufte in der Expansionsphase massiv Teilefabriken auf und nahm Getriebe, Zündkerzen und Kühler in sein eigenes System auf; Ford war noch extremer und wollte alles von Eisenerz bis zu Kautschukplantagen in seinen Händen halten – die gesamte Produktionskette aus Stahl, Glas und Reifen im River-Werks-Komplex war der Höhepunkt des Glaubens an die "vertikale Integration". Die Logik schien unangreifbar: Selbst herstellen, Kosten kontrollieren, Lieferungen sichern.
Und das Ergebnis? Die firmeneigenen (captive) Zulieferer wurden zu Kostenlöchern: Sie lieferten nur an eine Muttergesellschaft, konnten keine großen Volumina erreichen, die technologische Iteration war langsam, die Kosten ließen sich nicht senken, und sie mussten bei Preisverhandlungen der Muttergesellschaft bedingungslos nachgeben. Zum Ende des Jahrhunderts mussten beide Automobilhersteller das von ihnen aufgebaute Imperium selbst abbauen: General Motors gliederte 1999 das Teilegeschäft zu Delphi aus, Ford folgte 2000 und spaltete das System zu Visteon auf.
Ist das mit der Ausgliederung erledigt? Nein. Delphi beantragte 2005 Konkursschutz, Visteon folgte 2009 in das Konkursverfahren. Das Erbe der Generation der vertikalen Integration endete vor dem Konkursgericht. Währenddessen wurden die unabhängigen Tier 1-Unternehmen Bosch, Continental und ZF zu den Stützen der Automobilindustrie. ZF kaufte 2015 TRW für über 10 Milliarden US-Dollar und übernahm 2020 Wabco – es wurde immer stärker.
Detroit hat in siebzig Jahren eines bewiesen: Automobilhersteller können Teilefabriken besitzen, aber keine Effizienz besitzen; Zulieferer können unterstützt werden, aber man kann ihnen keine Wettbewerbsfähigkeit eintrichtern. Den firmeneigenen Abteilungen fehlt nie an Investitionen, sondern an der Prüfung durch den Marktwettbewerb. Eine Abteilung, die keinen Kunden verlieren kann, hat keinen Grund, Kosten zu senken und Innovationen voranzutreiben.
(Später versuchten manche, das umzukehren: Ist die vertikale Integration von BYD nicht sehr erfolgreich? Achten Sie auf den entscheidenden Unterschied: Die Fudi-Batterien von BYD werden extern verkauft, Halbleiter werden extern geliefert, und die internen Abteilungen sind ständig dem Marktwettbewerb ausgesetzt. Der Erfolg oder Misserfolg der vertikalen Integration hängt nicht davon ab, "wie viel man selbst macht", sondern davon, "ob die interne Werkstatt der Marktprüfung unterzogen wird". Geschlossene Imperien sterben an Arroganz, offene Integration gewinnt durch Klarheit.)
3. Das richtige Maß von Toyota: Auch bei engster Blutsverwandtschaft werden die Bücher getrennt geführt
Der japanische Weg bietet eine ausgefeiltere Version.
1949 spaltete Toyota seine Elektroabteilung ab und gründete Nippon Denso, das heutige Denso. Toyota hält etwa 20 % der Anteile, die beiden Seiten sind eng verwandt; aber seit der Ausgliederung betreibt sich Denso unabhängig und gewinnt eigene Kunden. Auf der Kundenliste stehen seit langem General Motors, Ford und zahlreiche europäische und amerikanische Automobilhersteller. Ein anderer Zulieferer der Toyota-Gruppe, Aisin, hat die gleiche Struktur: Die Anteile sind verwandt, aber die Geschäfte werden unabhängig geführt.
Dieses "richtige Maß" wurde später in alle Lehrbücher der Lieferkette aufgenommen: Die Anteile können verbunden sein, Marken und Betrieb müssen unabhängig sein. Die Verbindung bringt tiefe Zusammenarbeit, die Unabhängigkeit bringt das Volumen der gesamten Branche. Das Zulieferersystem der Toyota-Gruppe wurde einst als "geschlossen" kritisiert, aber selbst in den Jahren der härtesten Kritik ist Denso nie dazu verurteilt worden, nur Toyota zu bedienen. Gerade diese Unabhängigkeit hat es ihm ermöglicht, die Aufwertung des Yen und das Platzen der Blase zu überleben und zu einem der weltweit größten Teilehersteller zu wachsen.
4. Die Vorhersage von CATL: Die Belohnung der Zurückhaltung
Manche fragen: Wurde diese Regel in China schon bestätigt?
Ja, vor ein paar Jahren, die Hauptrolle spielte CATL.
Im Jahr 2022, als die Leistung der Batterien 30 bis 40 % der Fahrzeugkosten ausmachte, beschwerte sich der Vorsitzende eines führenden Automobilherstellers öffentlich auf dem Welt-Batterie-Kongress: Automobilhersteller arbeiten für Batteriehersteller. Die Öffentlichkeit war in Aufregung, und die Forderung nach "Loslösen von CATL" in der Industriekette war lange Zeit laut. Mit der damaligen Verhandlungsmacht von CATL gab es unzählige Möglichkeiten, sich in den nachgelagerten Bereich einzumischen: Beteiligungen an Automobilherstellern, Bindung von Vertriebskanälen, Nutzung von Lieferprioritäten für mehr Einfluss.
Es hat nichts davon getan. CATL liefert weiterhin an alle Automobilhersteller – auch an Konkurrenten, die sich gegenseitig bis aufs Messer bekämpfen. Nach einigen Jahren wird die "Arbeits-theorie" nicht mehr erwähnt. CATL ist der absolute Weltmarktführer bei Leistungbatterien (heute stammt mehr als jede dritte Leistungbatterie der Welt aus seinem Werk), und auf der Grundlage seiner neutralen Lieferung haben chinesische Automobilhersteller die Hälfte des globalen Marktes für neue Energieautos erobert.
Im Batteriekampf hat die chinesische Industrie gewonnen: Der Sieg liegt darin, dass der Zulieferer seine Position als Zulieferer behält. Das ist die erste große Bestätigung dieser hundertjährigen eisernen Regel im chinesischen Kontext – Zurückhaltung ist keine Schwäche, Zurückhaltung ist das wertvollste Vermögen.
5. Drei eiserne Regeln
Wenn man 140 Jahre zusammenfasst, hat die globale Automobilindustrie mit Blut und Tränen drei eiserne Regeln gezogen:
Erstens: Zulieferer konkurrieren nicht mit ihren Kunden um Gewinne. Sobald ein Zulieferer selbst Autos baut, wird er für jeden Kunden zu einer Bedrohung, und die Bestellungen der gesamten Branche werden ihn verlassen.
Zweitens: Die Marke muss dem Automobilhersteller gehören. Die Verbraucher merken sich das Logo auf der Motorhaube. Wer das Logo besitzt, ist der Besitzer des Autos. Eine Zusammenarbeit, bei der die Marke in den Händen eines Zulieferers liegt, ist von Anfang an mit Risiken behaftet.
Drittens: Tiefe Zusammenarbeit und betriebliche Unabhängigkeit müssen koexistieren. Anteile können verbunden sein, Technologie kann gemeinsam genutzt werden, aber Produktdefinition, Markenbetrieb und Vertriebssystem müssen dem Automobilhersteller gehören – sonst ist es kein echtes Automobilunternehmen, sondern nur eine Lohnfertigungsfabrik mit einer Lizenz.
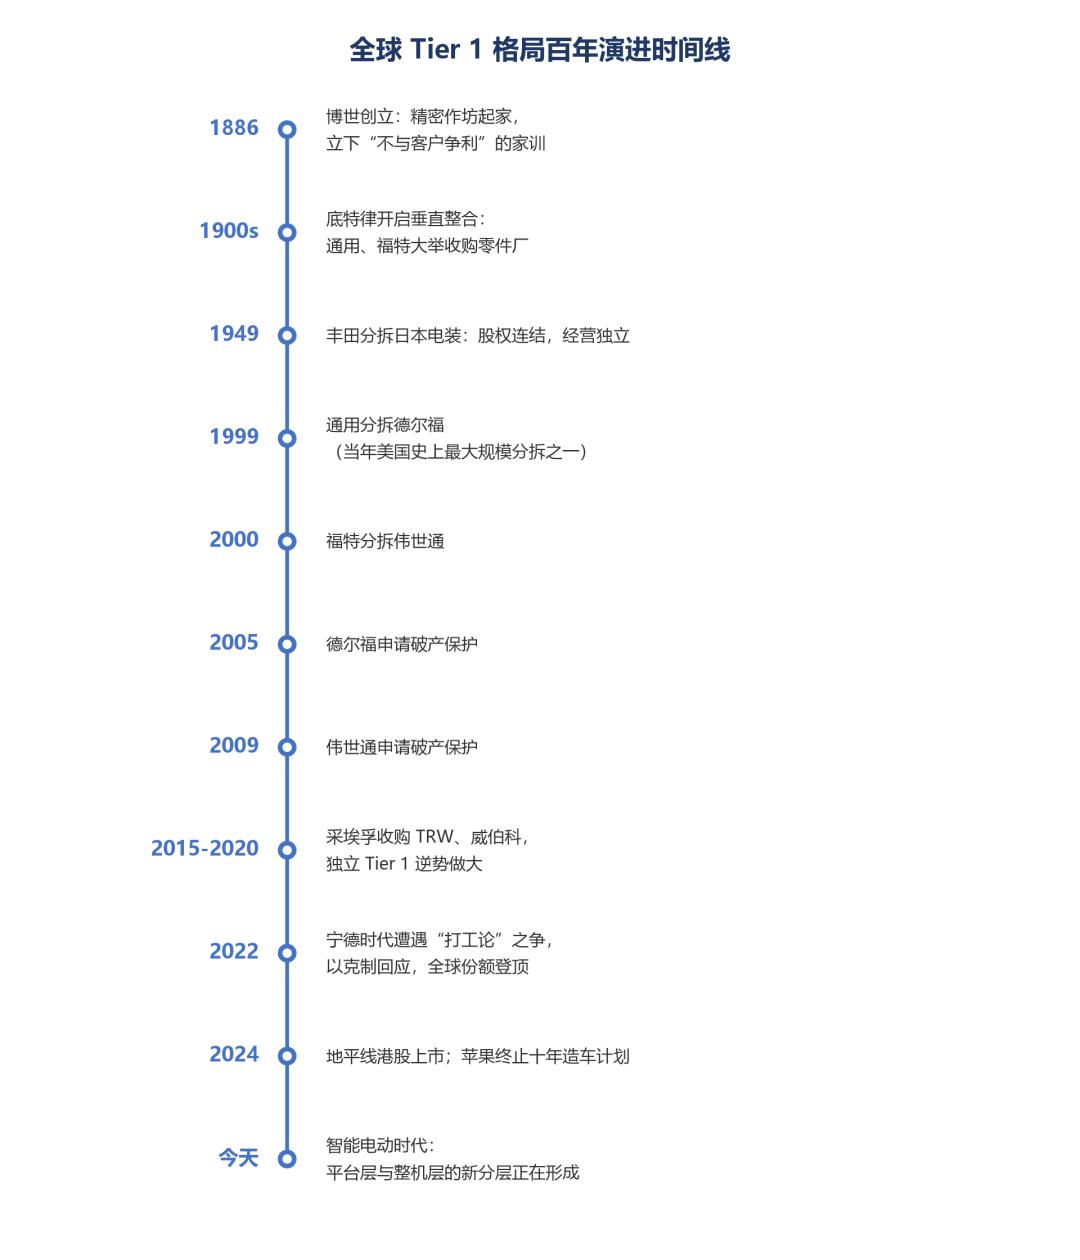
Abbildung: Zeitlinie der hundertjährigen Entwicklung des globalen Tier-1-Systems
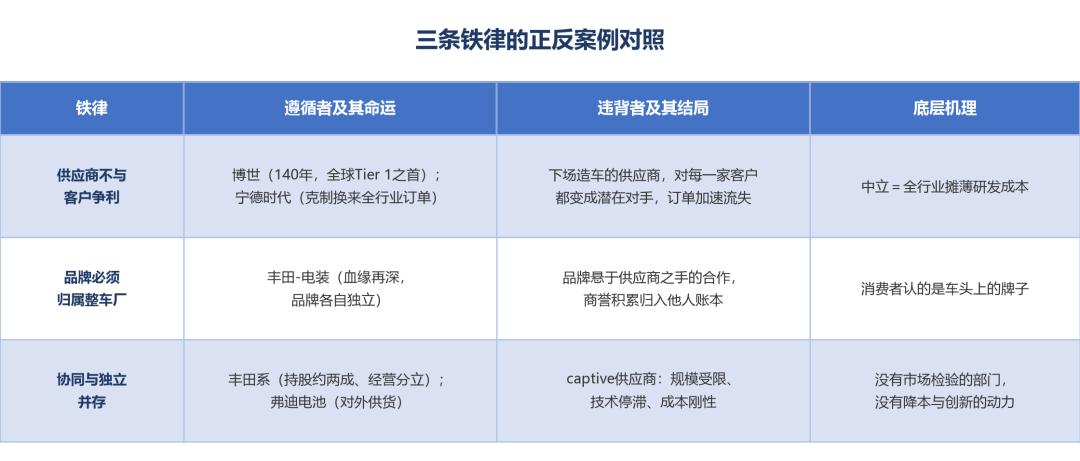
Abbildung: Vergleich von positiven und negativen Beispielen der drei eisernen Regeln, Klick für Großansicht
Mit diesen drei Regeln schauen wir uns an, was chinesische Automobilhersteller gerade erleben.
02
Erwachsenenritual: Drei große Prüfungen für chinesische Automobilhersteller
Wenn man die 30 Jahre der chinesischen Automobilindustrie in diesen Rahmen einordnet, sieht man eine vollständige Wachstumsgeschichte: Schulzeit, Pubertät, Erwachsenenritual. Drei Prüfungen, aber alle drehen sich um dieselbe Frage.
1. Die Falle der Pubertät: Warum der Zwischenzustand gefährlich ist
Chinesische Automobilhersteller kennen das Gefühl von "unvollständiger Souveränität" gut. Das erste Mal haben sie es in der Zeit der Joint-Ventures erlebt.
Die Welle der Joint-Ventures um 1984 basierte auf dem Konzept "Markt gegen Technologie": Ausländische Partner liefern Marken, Produktdefinition und Kerntechnologie, chinesische Partner liefern Fabriken, Arbeitskräfte und Markt. Nach 30 Jahren ist die Fertigungskapazität wirklich weltklasse; aber wenn man die Eigentumsstruktur überprüft: Die Marke gehört den ausländischen Partnern, die Produktdefinition liegt in ihren Händen, der größte Teil der Vertriebsgewinne fließt aufgrund der Joint-Venture-Verträge in die Heimatländer der ausländischen Muttergesellschaften. Santana wurde jahrzehntelang verkauft und wurde zu einer Erinnerung einer Generation, aber wem der Goodwill gehört, ist selbstverständlich. Die Kosten der Schulzeit waren das langfristige Fehlen der drei Souveränitätsbereiche.
In den zehn Jahren der neuen Energieautos hat sich das Drehbuch geändert, aber dieselbe strukturelle Versuchung taucht in neuer Form auf: Technologieunternehmen betreten den Markt mit intelligenten Fähigkeiten und bieten Automobilherstellern "tief gebündelte" Lösungen von Produktdefinition, gemeinsamer Markenführung bis zum Vertrieb an. In der Aufschwungsphase wird das als komplementäre Vorteile bezeichnet – Technologieunternehmen liefern die "Seele" der Intelligenz, Automobilhersteller liefern den "Körper" der Fertigung. Aber wenn man die hundertjährigen Regeln darauf anwendet, sieht man die strukturellen Risiken dieses "Zwischenzustands":
Jede Partei hält nur einen Teil der Eigentumsrechte, also übernimmt jede Partei nur einen Teil der Verantwortung. Marke und Produktdefinition liegen bei der einen Partei, Fertigung und Lizenz bei der anderen, Kapital und endgültige Entscheidungskompetenz bei der Aktionärsversammlung – wenn die Branche in eine Abschwungsphase eintritt, kann jede Partei die Rechnung für die Schadensbegrenzung leicht berechnen, aber niemand findet einen Grund, das Unternehmen zu retten. Ein Automobilhersteller mit vollständiger Souveränität stirbt langsam: Er kann Vermögenswerte verkaufen, Finanzmittel aufnehmen, neue Richtungen einschlagen, das Ringen selbst ist ein Recht. Ein "Automobilher