Angesichts Indiens hat 7-Eleven sich dafür entschieden, sich vollständig aus dem indischen Markt zurückzuziehen.
Die Geschichte von 7-Eleven als Convenience-Store-Kette in Indien ist zu Ende gegangen.
Am 6. Oktober 2026 bestätigte die 7&I Holdings, die Muttergesellschaft von 7-Eleven, gegenüber Medien, dass der indische Franchisepartner Reliance Retail alle 31 Filialen in Mumbai und Pune geschlossen hat.
Das bedeutet, dass die fünfjährige Reise dieses Convenience-Store-Riesen, der sein Betriebsmodell in vielen Regionen der Welt erfolgreich etabliert hat, in Indien offiziell zu Ende ist.
7-Eleven startete ursprünglich die Zusammenarbeit mit einem der führenden indischen einheimischen Konzerne, doch das Ergebnis war unerwartet: Im vergangenen Geschäftsjahr erzielte das Unternehmen in Indien einen Umsatz von 920 Millionen Rupien (ca. 66 Millionen Renminbi) und verzeichnete einen Nettoverlust von fast 900 Millionen Rupien.
Warum funktioniert ein ausgereiftes Convenience-Store-Modell, das in Ostasien immer wieder bestätigt wurde, auf dem indischen Markt mit 1,4 Milliarden Einwohnern nicht?
01
Mit großem Auftritt auf dem indischen Markt eingestiegen: 90 Millionen Euro Umsatz und 90 Millionen Euro Verlust
Dank dichter Filialnetze, hochmargigen Fertigprodukten zum sofortigen Verzehr und einem standardisierten Filialverwaltungssystem hat 7-Eleven sein Gewinnmodell in vielen Märkten weltweit erfolgreich umgesetzt.
Mit dieser ausgereiften Betriebsmethode expandierte das Unternehmen nacheinander in mehrere Länder in Ost- und Südostasien, eröffnete Zehntausende von Filialen und wurde zu einer allgegenwärtigen Infrastruktur für den bequemen Konsum in Städten.
Indien war das 18. Land bzw. die 18. Region, in die es auf seiner globalen Landkarte eingetreten ist.
Das Bild zeigt das Werbebanner auf der Startseite der offiziellen Website von Reliance Retail. Quelle: Offizielle Website von Reliance Retail
Im Jahr 2021 bestimmte die 7&I Holdings, Muttergesellschaft von 7-Eleven, den Partner für den indischen Markt – Reliance Retail. Die beiden pflegen eine Master-Franchise-Kooperationsbeziehung, und Reliance Retail erhielt die exklusive Franchise-Lizenz für 7-Eleven-Convenience-Stores in ganz Indien.
Reliance Retail ist der absolute Marktführer im indischen Einzelhandelssektor. Das Unternehmen gehört zum indischen Großkonzern Reliance Industries, verfügt über landesweite Ressourcen im Bereich Lager- und Lieferkette sowie stationäre Filialen und genießt bei den einheimischen Verbrauchern in Indien einen hohen Bekanntheitsgrad.
Für 7-Eleven bietet die Nutzung der lokalen Identität von Reliance zudem die Möglichkeit, die komplexen regulatorischen Beschränkungen für ausländische Einzelhandelsunternehmen in Indien zu umgehen.
Denn Indien hat strenge Regeln für ausländische Direktinvestitionen im Mehrmarken-Einzelhandel festgelegt: Wenn ausländische Unternehmen direkt im Mehrmarken-Einzelhandel tätig werden wollen, beträgt die maximale Beteiligung nur 51 %, zudem können sie nicht das automatische Genehmigungsverfahren nutzen, sondern müssen die Genehmigung der indischen Regierung einholen.
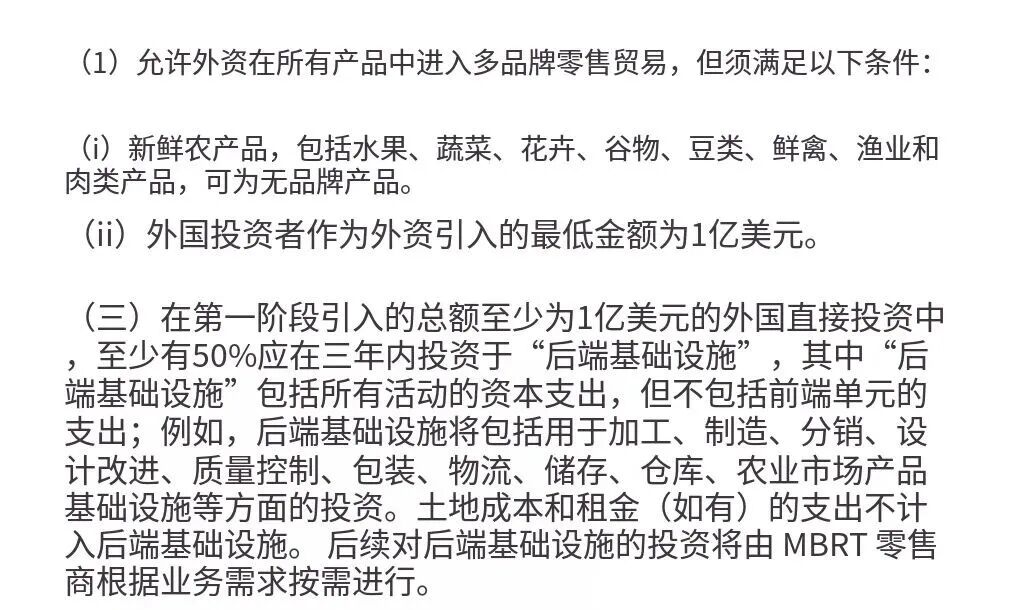
Das Bild zeigt die Übersetzung der FDI-Richtlinien für den indischen Mehrmarken-Einzelhandel, die im Jahr 2020 veröffentlicht wurden. Quelle: Ministerium für Handel und Industrie Indiens
Zudem gibt es eine Reihe von harten Beschränkungen: Der Mindestbetrag der von ausländischen Unternehmen eingebrachten ausländischen Direktinvestitionen beträgt 100 Millionen US-Dollar; von diesem ersten 100 Millionen US-Dollar müssen mindestens 50 % innerhalb von drei Jahren in die hintere Infrastruktur investiert werden, zu der Verarbeitung, Herstellung, Vertrieb, Qualitätskontrolle, Verpackung, Logistik und Lagerhaltung gehören – Kosten für Grundstückskäufe und Mieten zählen nicht zu diesen Kapitalausgaben.
Auf der Einkaufsseite müssen mindestens 30 % der verarbeiteten Waren, die das Unternehmen einkauft, von kleinen und mittleren industriellen Unternehmen in Indien bezogen werden, bei denen die maximale Investitionssumme für Fabrikgebäude, Maschinen und Ausrüstungen 2 Millionen US-Dollar beträgt.
Convenience-Stores sind typischerweise dem Mehrmarken-Einzelhandel zuzuordnen, in deren Regalen gleichzeitig Dutzende bis Hunderte von externen Marken von Lebensmitteln und Alltagsprodukten angeboten werden. Wenn die 7&I Holdings, Muttergesellschaft von 7-Eleven, direkt selbst investieren und Filialen eröffnen würde, müsste sie alle diese Schwellenwerte erfüllen.
Das Modell der Master-Franchise-Lizenz löst die oben genannten regulatorischen Bestimmungen für ausländische Direktinvestitionen im Mehrmarken-Einzelhandel nicht aus. 7-Eleven stellt nur das Warenzeichen und das gesamte Betriebs- und Verwaltungssystem zur Verfügung und hält keine Anteile an den lokalen indischen Filialen; Filialeröffnung, Investitionen, Lieferkette und Personalverwaltung werden vollständig von dem einheimischen Unternehmen Reliance Retail übernommen, sodass die oben genannten harten Bedingungen in Bezug auf Investitionen, Einkauf und staatliche Genehmigung nicht erfüllt werden müssen.
Zu diesem Zeitpunkt ging der Markt allgemein davon aus, dass das Projekt mit Mumbai als Ausgangspunkt beginnen und sich anschließend auf Kernstädte wie Delhi und Bengaluru ausweiten würde, und dass es in Indien zu einem Filialnetz mit Tausenden von Standorten heranwachsen würde.
Die ersten Filialen wurden in zentralen Geschäftsvierteln und Bürokomplexen in Mumbai eröffnet, wobei die übliche Strategie der Marke fortgesetzt wurde: 24-Stunden-Betrieb, Angebot von importierten Waren und frisch zubereiteten Bento-Mahlzeiten, die Zielgruppe waren städtische Angestellte und einkommensstarke Gruppen in der Stadt, um das Modell zu replizieren, das in anderen asiatischen Märkten erfolgreich funktioniert hat.
Doch die erhoffte Expansion wurde nie Realität.
In fünf Jahren eröffnete 7-Eleven in Indien nur 31 Filialen, die sich ausschließlich auf Mumbai und Pune konzentrierten – selbst im Hauptstadtgebiet von Delhi gelang es nicht, Filialen zu eröffnen.
Die Expansion der Filialen verlief langsam, während die Verluste massiv ausfielen. Laut dem indischen *Economic Times*, der sich auf den Jahresabschluss der Tochtergesellschaft des Projekts unter Reliance Retail beruft, erzielte die Einheit, die ausschließlich die 7-Eleven-Filialen in Indien betreibt, im Geschäftsjahr 2025-2026 einen Umsatz von 920 Millionen Rupien (ca. 66 Millionen Renminbi), der Nettoverlust näherte sich 900 Millionen Rupien, was einem Verlust von rund 29 Millionen Rupien (ca. 2,07 Millionen Renminbi) pro Filiale pro Jahr entspricht.
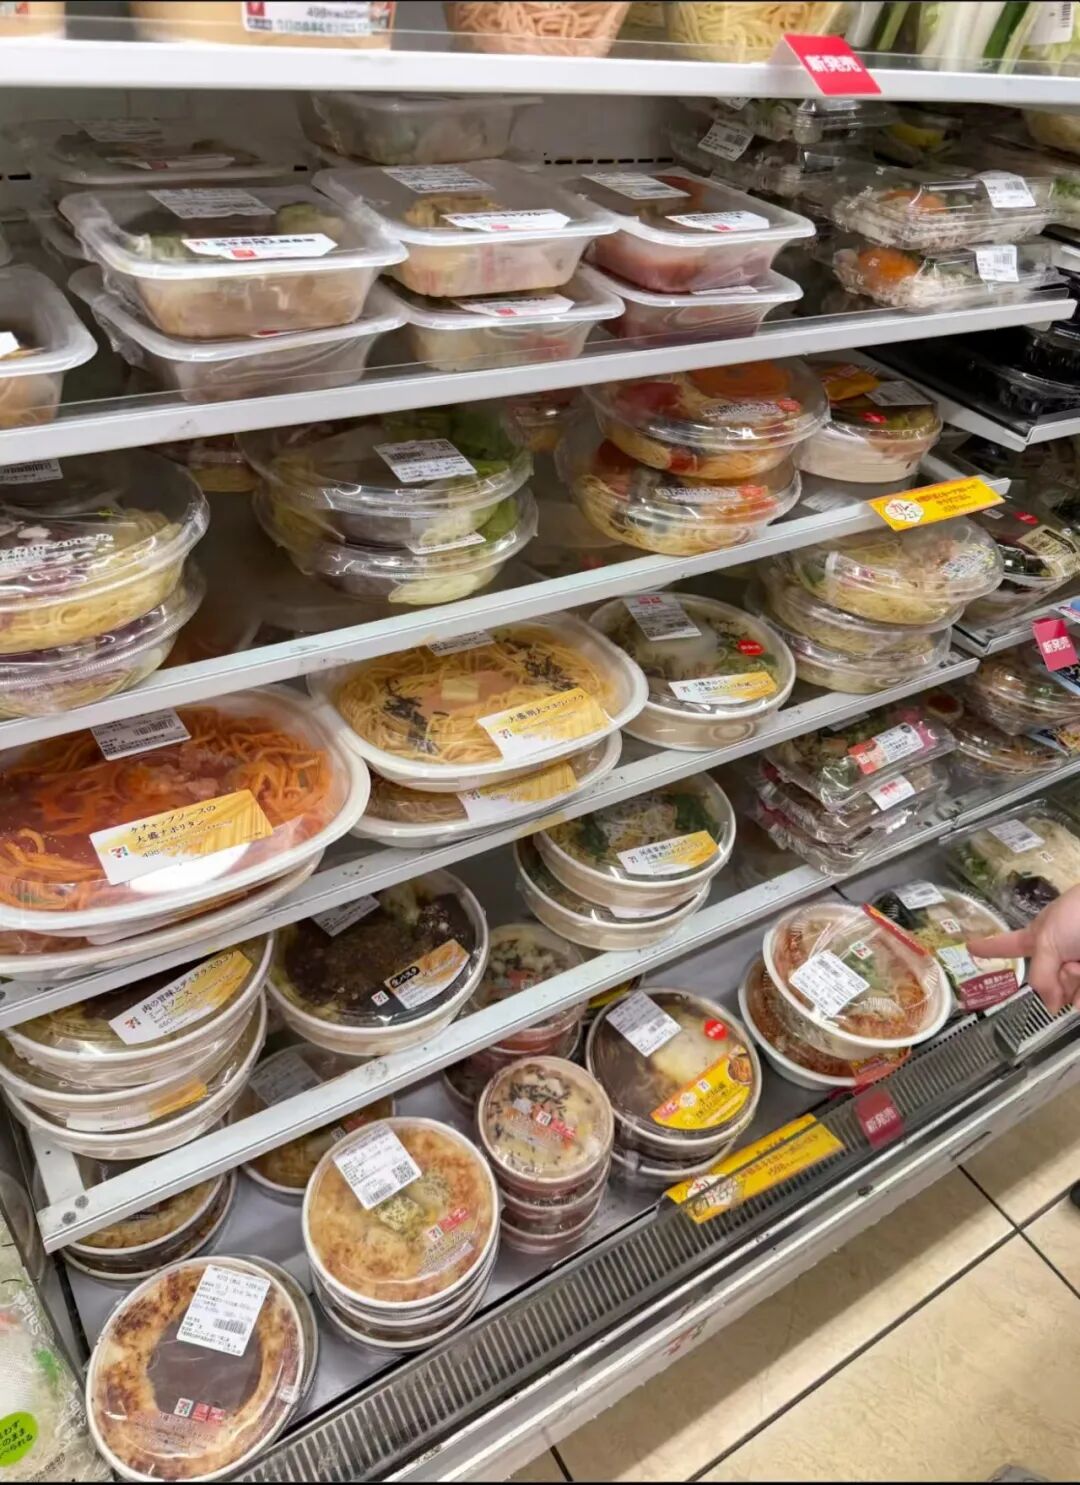
Das Bild zeigt den Kühlschrank für frische Bento-Mahlzeiten in einem japanischen 7-Eleven-Convenience-Store. Quelle: Internet
Laut dem offiziellen Jahresabschluss von 7&I Holdings liegt der durchschnittliche Tagesumsatz aller japanischen 7-Eleven-Filialen bei etwa 670.000 Yen, was umgerechnet rund 32.000 Renminbi entspricht. Frische Lebensmittel und Schnellgerichte tragen etwa die Hälfte des Umsatzes bei, und die Bruttomarge dieser Kategorie liegt zwischen 36 % und 40 %.
Genau dank der hochfrequenten und nachgefragten Fertigprodukte wie Bento-Mahlzeiten, Reiskugeln und Oden können Convenience-Stores den Kundenstrom und die Flächeneffizienz auf ein Niveau heben, das die hohen Mieten in zentralen Geschäftsvierteln deckt.
In Indien hingegen verteilt sich der Jahresumsatz von 920 Millionen Rupien auf 31 Filialen, sodass der durchschnittliche Tagesumsatz pro Filiale nur etwa 81.000 Rupien beträgt, was umgerechnet weniger als 6.000 Renminbi ist – weniger als ein Fünftel des Umsatzes ausgereifter japanischer Filialen.
Das Gewinnmodell von Convenience-Stores hängt stark von frischen Lebensmitteln ab, aber auf dem indischen Markt konnte dieses Konzept nie erfolgreich etabliert werden.
Die Betreiber haben durchaus Versuche zur Lokalisierung unternommen: Sie haben Snacks und einheimische Getränke angepasst an den indischen Geschmack in die Filialen aufgenommen, aber es gelang nie, einen Hit zu schaffen, der zu wiederholten Käufen anregt.
Infolgedessen werden in den Filialen am häufigsten importierte verpackte Lebensmittel und Haushaltswaren verkauft. Der durchschnittliche Warenkorb ist nicht niedrig, und in den Augen vieler indischer Verbraucher ist 7-Eleven eher ein feiner Lebensmittelladen mit gehobener Positionierung, der importierte Waren verkauft, als ein Nachbarschaftsladen, in den man spontan hineingeht, um etwas zu essen oder einzukaufen.
02
Millionen von Familienläden in Indien und der aufstrebende Sofort-Einzelhandel
Die Struktur des einheimischen indischen Einzelhandels bildet zudem eine Barriere, die 7-Eleven kaum überwinden kann.
Die überall in Indien verbreiteten Familienläden und der boomende Sofort-Einzelhandel schränken den Überlebensraum für standardisierte kettengebundene Convenience-Stores wie 7-Eleven ein.
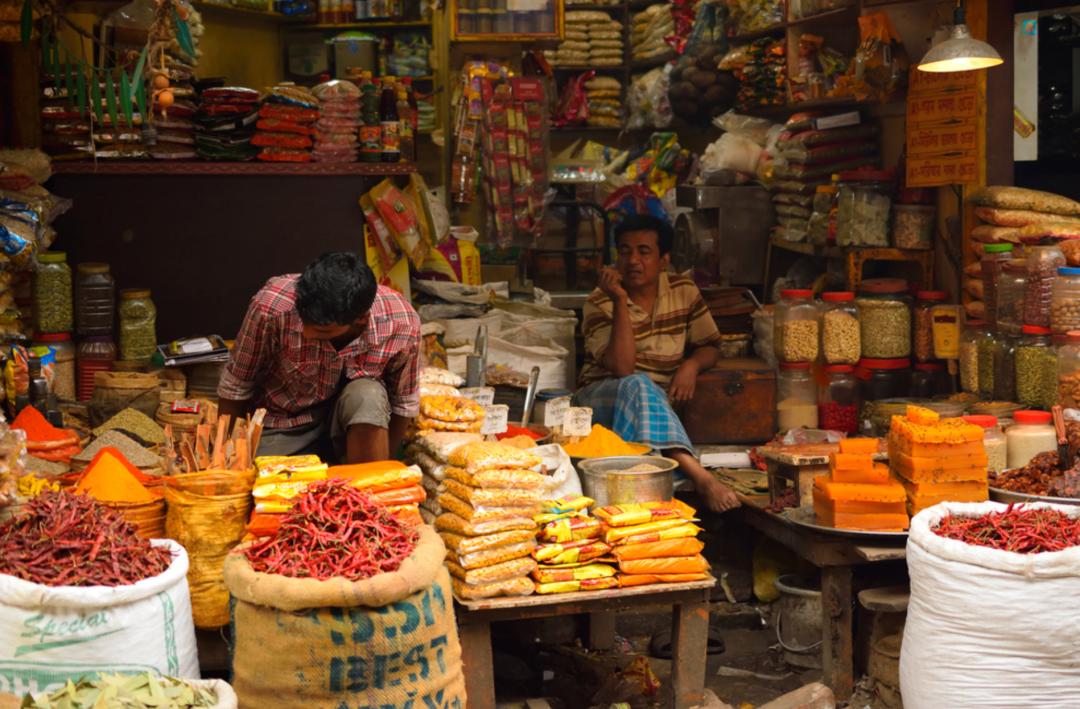
Das Bild zeigt einen traditionellen einheimischen indischen Lebensmittelladen. Quelle: Screenshot aus sozialen Medien
Um den indischen Einzelhandelsmarkt zu verstehen, kommt man zuerst nicht um die „Kirana-Läden“ herum – sie entsprechen den in den Straßen Chinas allgegenwärtigen Familienläden und Nachbarschaftsläden.
In Indien sind diese kleinen Läden der Grundpfeiler des Einzelhandelsmarktes.
Laut einer Schätzung des Berichts zum Einzelhandel 2024, der von FICCI gemeinsam mit Deloitte erstellt wurde, gibt es in ganz Indien mehr als 13 Millionen Kirana-Läden, die überall in den Straßen zu finden sind, tief in die Gemeinden und Wohngebiete vordringen und sogar die ländlichen Gebiete erreichen, die der moderne Einzelhandel kaum erschließen kann. Einwohner können nach einem kurzen Fußweg die meisten alltäglichen Güter wie Getreide, Öl, Snacks und Körperpflegeprodukte kaufen – die Bequemlichkeit steht der von kettengebundenen Convenience-Stores in nichts nach.
Was den Marktanteil betrifft, zeigt eine Untersuchung von Redseer aus dem Jahr 2025, dass Kirana-Läden immer noch etwa 91 % des indischen Lebensmittelmarktes einnehmen, während organisierter Einzelhandel wie Supermärkte und kettengebundene Convenience-Stores zusammen nur etwa 6 % ausmachen.
Neben dem Vorteil der Nähe haben Kirana-Läden zwei weitere Wettbewerbsvorteile, die ausländische Marken kaum nachahmen können.
Zuerst der Preisvorteil aufgrund niedrigerer Kosten: Ohne zusätzliche Ausgaben für die Verwaltung durch einen Konzernhauptsitz oder Markenmarketing ist der Preis für dasselbe Produkt in kleinen Läden oft um 10 bis 20 % niedriger als in kettengebundenen Convenience-Stores – das ist sehr attraktiv für preissensitive indische Verbraucher.
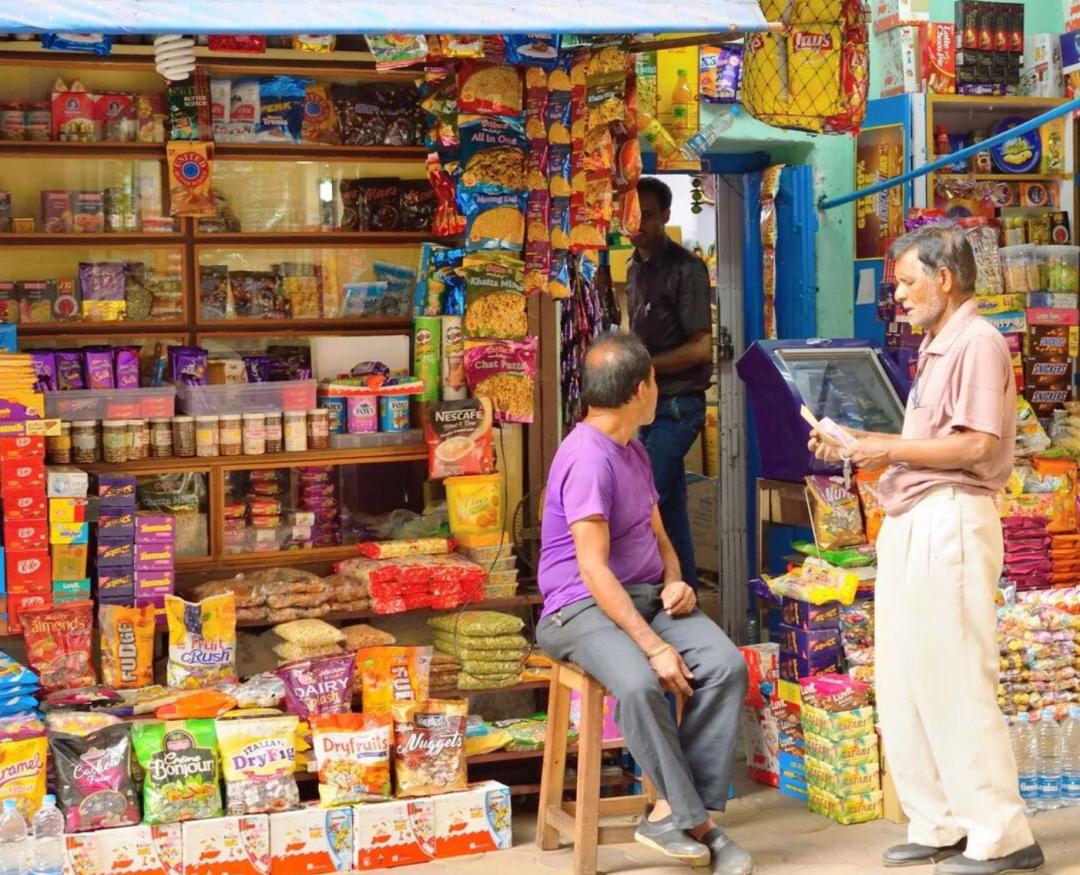
Das Bild zeigt einen traditionellen einheimischen indischen Lebensmittelladen. Quelle: Screenshot aus sozialen Medien
Zweitens die Servicebindung durch soziale Beziehungen unter Bekannten: Viele Inhaber von Kirana-Läden kennen ihre Nachbarn gut und bieten flexible Dienstleistungen wie telefonische Bestellung mit Hauslieferung oder Kreditgewährung an. Diese auf nachbarschaftlichen Beziehungen basierende Bindung können standardisierte kettengebundene Läden kaum schnell aufbauen.
Während die traditionellen Familienläden den Grundstein des Konsums in den Gemeinden sichern, wirkt der schnell wachsende Sofort-Einzelhandel in Indien auf einer weiteren Ebene auf die Convenience-Stores ein.
Diese Betriebsform mit Lieferung innerhalb weniger Minuten ist chinesischen Verbrauchern nicht unbekannt – in China sind Meituan Flash Purchase und Taobao Flash Purchase typische plattformbasierte Sofort-Einzelhandelsangebote. Die Plattformen verbinden sich mit lokalen stationären Filialen, sodass die Bestellung nach der Online-Bestellung in etwa einer halben Stunde nach Hause geliefert wird.
Der indische Sofort-Einzelhandel (vor Ort auch als Quick Commerce bezeichnet) befindet sich in einer Phase des rasanten Wachstums.
Laut einem Forschungsbericht von Morgan Stanley ist der Markt für Quick Commerce in Indien von 500 Millionen US-Dollar im Geschäftsjahr 2022 auf 3,3 Milliarden US-Dollar im Geschäftsjahr 2024 gewachsen, mit einer jährlichen Wachstumsrate von 73 % – das ist das Fünffache der Wachstumsrate des gesamten E-Commerce. Die Institution geht optimistisch davon aus, dass der Markt im Jahr 2030 ein Volumen von 57 Milliarden US-Dollar erreichen könnte.
