Unbemerkt verdoppelt, kehrt die Wärmekraft zurück auf den Spieltisch
Seit 2021 sind die führenden Unternehmen der neuen Energieerzeugung, vertreten durch Three Gorges Energy, im Allgemeinen um die Hälfte gefallen, während die führenden Wärmekraftunternehmen, angeführt von Guodian Power, stark um etwa 200 % gestiegen sind.
Die alte Energie hat die neue Energie überholt – der Markt scheint einen großen Witz gemacht zu haben. Was ist hinter dieser Entwicklung wirklich passiert?
Das Betriebsmodell der Wärmekraft hat sich verändert
In den letzten zehn Jahren ist der Anteil der inländischen Wärmekraft am Stromversorgungssystem stetig geschrumpft.
Von 2015 bis 2025 ist der Anteil der installierten Wärmekapazität von 66,4 % kontinuierlich auf 39,6 % gesunken, und der Anteil der erzeugten Strommenge ist von 74,9 % auf 64,8 % gefallen.
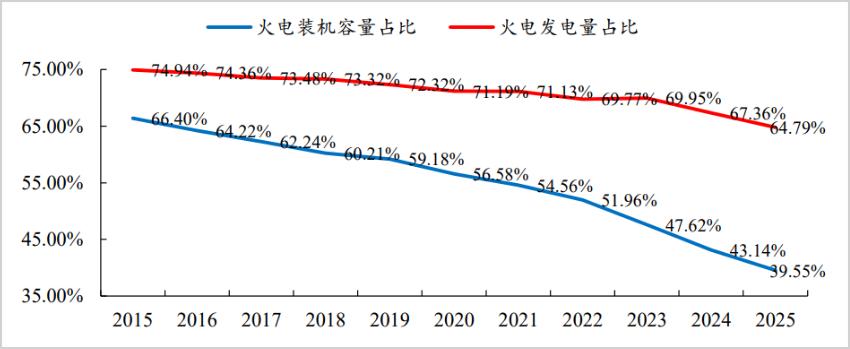
▲Quelle: Kaiyuan Securities
Aus der Datentrendperspektive wird der Marktanteil der Wärmekraft zunehmend von der neuen Energie verdrängt. Doch die Gewinne der Wärmekraftunternehmen entwickeln sich in einer fast völlig entgegengesetzten Richtung.
Im Jahr 2025 erreichte der den Aktionären von Huaneng Power International zurechenbare Nettogewinn 14,41 Milliarden Yuan, was einem Jahreswachstum von über 40 % entspricht und den höchsten Gewinnrekord seit dem Börsengang darstellt. Der Nettogewinn von Datang Power beträgt 7,386 Milliarden Yuan, der von Guodian Power 7,161 Milliarden Yuan – beide Unternehmen haben gemeinsam neue Höchstwerte erreicht.
Während der Anteil der installierten Kapazität schrumpft, steigen die Gewinne sprunghaft an. Diese Abweichung führt zu einer eindeutigen Antwort: Die Art und Weise, wie Wärmekraftunternehmen Gewinne erzielen, hat sich grundlegend verändert.
In der Vergangenheit war das Gewinnmodell von Wärmekraftunternehmen sehr einfach: Erzeugte Strommenge multipliziert mit der Differenz zwischen Strompreisen. Je mehr Strom erzeugt wurde, desto höher waren die Einnahmen, und die Gewinne stiegen in der Regel entsprechend an. Nach der großflächigen Netzanbindung der neuen Energie wurde diese Logik jedoch durchbrochen.
Da die Grenzkosten von Photovoltaik und Windenergie nahezu Null liegen und sie im Strommarkt ein relativ vorrangiges Verbrauchsrecht genießen, werden die Betriebsstunden von Wärmekraftanlagen stetig verringert. Wenn man weiterhin mit dem alten Prinzip "mehr Strom erzeugen, um mehr zu verdienen" arbeitet, führt dies zwangsläufig zu einem harten Wettbewerb mit starken Preissenkungen, und die Entwicklungsperspektiven der Wärmekraftunternehmen werden immer enger.
Der Wendepunkt kam mit der Einführung des Kapazitätsstrompreismechanismus.
Im Jahr 2023 legten die Nationale Entwicklungs- und Reformkommission und die Nationale Energieverwaltung die Richtlinie fest, die ab 2024 umgesetzt wird: Die fixen Kosten von Kohlekraftwerken werden mit 330 Yuan pro Kilowatt und Jahr berechnet. In den Jahren 2024 bis 2025 erstatten die meisten Provinzen 30 % zurück, was 100 Yuan entspricht, während sieben Provinzen mit schnellem Strukturwandel 50 % zurückerstatten, was 165 Yuan entspricht.
Ab 2024 erstatten die meisten Provinzen mindestens 50 % zurück, was 165 Yuan entspricht. In Regionen wie Yunnan und Sichuan kann der Anteil bis zu 70 % erreichen, was 231 Yuan entspricht, und in einzelnen Provinzen steigt der Wert weiter an.
Das bedeutet: Selbst wenn Wärmekraftanlagen weniger Strom erzeugen, erhalten sie ein festes, sicheres Einkommen, solange sie betriebsbereit bleiben und jederzeit auf die Spitzenlaststeuerung des Netzes reagieren können – und der Erstattungsanteil steigt Jahr für Jahr. Nach Berechnungen von Dongwu Securities wird der durchschnittliche Ertrag aus Kapazitätsstrompreisen für Kohlekraft im Jahr 2026 von etwa 0,027 Yuan pro Kilowattstunde auf etwa 0,040 Yuan pro Kilowattstunde steigen.
Daher hat sich das Geschäftsmodell der Wärmekraftunternehmen in eine dreischichtige Struktur verwandelt.
Der Mengenstrompreis, also das traditionelle Einnahmen aus der Stromerzeugung, schwankt je nach Angebot und Nachfrage in langfristigen Verträgen und dem Spotmarkt. Der Kapazitätsstrompreis wird von der Regierung anteilig auf der Grundlage der genehmigten fixen Kosten festgelegt und bietet ein sicheres Mindesteinkommen. Die Einnahmen aus Hilfsdiensten sind die marktwirtschaftlichen Erträge, die Wärmekraftunternehmen mit ihren flexiblen Regelungsfähigkeiten bei der Spitzenlast- und Frequenzregelung des Stromnetzes erzielen.
Die Bedeutung dieser Veränderung ist nicht geringer als die der Angebotsseitenreform für die Kohleindustrie im Jahr 2015. Da die Rückerstattung der fixen Kosten der Wärmekraft durch institutionelle Garantien abgesichert ist, wird die zyklische Schwankung der Gewinne abgeschwächt, und die Stabilität und Vorhersehbarkeit der Cashflows verbessern sich.
Das ist genau der grundlegende Grund für die grundlegende Veränderung der Bewertungslogik im Wärmekraftsektor.
Die fehlausgerichtete Zyklizität
Der Brennstoff der Wärmekraft ist Kohle, und die Kohlepreise schwanken stark. Das bestimmt, dass die Leistung der aktuellen Wärmekraftunternehmen immer noch eine gewisse Zyklizität aufweist, aber die Reaktion des Kapitalmarkts weicht oft deutlich von der aktuellen Leistung ab.
Rückblickend auf die Wärmekraftmarkttrends der letzten sechs Jahre, vertreten durch Huaneng Power International, lassen sich zwei klare Ankerpunkte erkennen.
Der erste Ankerpunkt ist die Erwartung an den Strompreis des nächsten Jahres, die bereits in der zweiten Jahreshälfte des Vorjahres beginnt. Wenn der Markt erwartet, dass der Strompreis im nächsten Jahr steigt, wird der Wärmekraftsektor höchstwahrscheinlich eine gute Performance zeigen. Wenn erwartet wird, dass der Strompreis fällt, entwickelt sich der Markt in der Regel nicht gut. Das liegt daran, dass die Gewinneelastizität der Wärmekraft in gewissem Maße von der Preisdifferenz zwischen Strompreis und Kohlepreis abhängt. Wenn die Erwartung an den Strompreis steigt, preist der Markt die Gewinnverbesserung im Voraus ein.
Der zweite Ankerpunkt ist die Korrektur der Erwartungen des Vorjahres durch den Kohlepreis des laufenden Jahres. Beispielsweise führte der starke Anstieg des Kohlepreises im Jahr 2022 zu einer Korrektur der Erwartung eines Strompreisanstiegs, die in der zweiten Jahreshälfte 2021 entstanden war, und der Wärmekraftsektor geriet daraufhin unter Druck.
Das Zusammenspiel dieser beiden Ankerpunkte führt zu der Fehlausrichtung zwischen dem Aktienkurs der Wärmekraft und den Fundamentaldaten. Der Markt handelt nie davon, wie viel Geld jetzt verdient wird, sondern davon, in welche Richtung sich die Preisdifferenz im nächsten Jahr entwickeln wird.
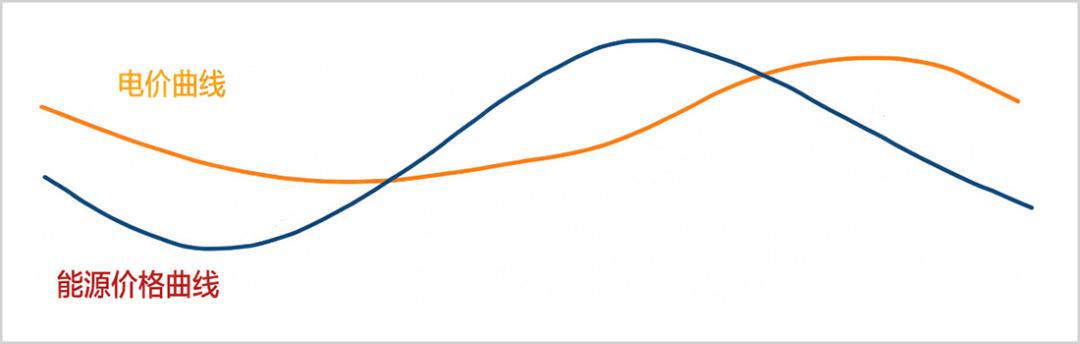
▲Fehlausrichtung zwischen Strompreis und Energiepreis, Quelle: Zusammenstellung von Marktbeobachtung
Das Jahr 2021 ist das beste Beispiel, um diese Fehlausrichtung zu verstehen. In diesem Jahr stieg der Preis des Hauptfutures für Steinkohle von einem Tiefstwert von 588 Yuan pro Tonne sprunghaft auf einen Höchstwert von 1982 Yuan pro Tonne im Oktober an, was einem Gesamtanstieg von über 200 % entspricht.
Der starke Anstieg des Kohlepreises war ein großer Nachteil für die aktuelle Leistung der Wärmekraftunternehmen (später bestätigte sich dies, alle Wärmekraftkonzerne verzeichneten große Verluste), aber der Wärmekraftsektor entwickelte sich in dieser Zeit sehr positiv. Dabei erreichte der maximale Anstieg von Huaneng Power International in diesem Jahr fast 200 %, der von China Resources Power fast 300 %.
Die Logik des Marktwettbewerbs ist klar: Wenn der Kohlepreis auf dieses Niveau steigt, muss die Politik zwangsläufig eingreifen, um ihn zu kontrollieren, und der Strompreis muss zwangsläufig angehoben werden. Im Oktober 2021 hat die Nationale Entwicklungs- und Reformkommission den Schwankungsbereich des Netzzugangsstrompreises für kohlegefeuerte Stromerzeugung offiziell geöffnet und den Schwankungsbereich des im Markt gehandelten Strompreises auf grundsätzlich nicht mehr als 20 % ausgeweitet.
Die Gewinnerwartungen der Wärmekraftunternehmen kehrten sich daraufhin um, und der Markt startete die Erholung lange vor der tatsächlichen Leistungsverbesserung.
Betrachtet man die aktuelle Situation, so weist das Umfeld, dem der Wärmekraftsektor in diesem Jahr gegenübersteht, gewisse Ähnlichkeiten mit dem Jahr 2021 auf. Der Kohlepreis ist vom Tiefststand stark angestiegen und belastet erneut die aktuellen Kosten der Wärmekraft, sodass die Leistungsbelastung praktisch unvermeidlich ist.
Aber das Kernproblem, auf das der Markt achtet, verlagert sich nun zu den Verhandlungen über den langfristigen Strompreis zum Jahresende. Wenn der langfristige Strompreis im nächsten Jahr angehoben werden kann und der Kohlepreis unter politischer Kontrolle stabil bleibt oder sogar sinkt, wird sich der Raum für die Gewinndifferenz der Wärmekraft deutlich verbessern. Dieser ideale Zustand basiert jedoch auf dem Hintergrund, dass der Kohlepreis in diesem Jahr immer noch hoch ist.
Vergleich der fünf führenden Unternehmen
Die Anzahl der Akteure im Wärmekraftsektor der A-Aktien ist nicht sehr groß, und die Marktstruktur ist stark konzentriert.
Gemessen an der installierten Wärmekapazität machen die fünf großen zentralen Staatsunternehmen – China Energy, Huaneng, Datang, Huadian und SPIC – zusammen etwa 40 % der gesamten landesweiten Wärmekapazität aus. Auf der Ebene der börsennotierten Unternehmen beträgt der Marktanteil von Huaneng Power International 7,1 %, der von Guodian Power 5,3 %, der von Huadian Power International 5 %, der von Datang Power 3,8 % und der von China Resources Power 2,9 %.
Aber der Marktanteil ist nicht das einzige Kriterium zur Messung des Unternehmenswerts, Wachstum der Leistung und Rentabilität sind viel wichtiger.
Von 2020 bis 2025 betrug das kumulative Wachstum der Umsätze von China Resources Power und Guodian Power jeweils etwa 46 %, gefolgt von Huadian Power International, Huaneng Power International und Datang Power. Gemessen am kumulativen Wachstum des den Aktionären zurechenbaren Nettogewinns belegen Huaneng Power International, Guodian Power und Datang Power die ersten drei Plätze mit Werten von 215,7 %, 172 % bzw. 143 %.
Im Jahr 2025 erreichte die Nettogewinnmarge von China Resources Power 16,18 %, was unter den fünf führenden Unternehmen deutlich an der Spitze liegt. Die Werte von Huaneng Power International, Guodian Power und Datang Power liegen alle bei etwa 8 %, während Huadian Power International mit nur 6,5 % den letzten Platz belegt.
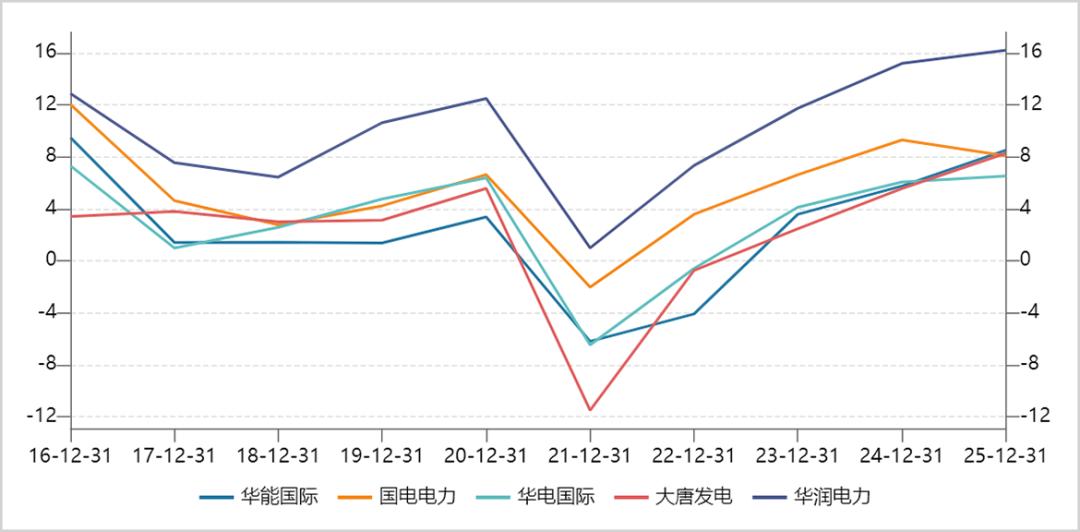
▲Vergleich der Rentabilität der fünf Wärmekraftunternehmen, Quelle: Wind
Der Kerngrund für die herausragende Rentabilität von China Resources Power liegt darin, dass es das führende Energieerzeugungsunternehmen mit dem schnellsten Energiewandel ist.
Der Anteil der installierten Kapazität aus erneuerbaren Energien im Unternehmen ist unter den fünf führenden Unternehmen am höchsten. Die Rentabilität von Wind- und Photovoltaikanlagen ist im Allgemeinen höher als die der traditionellen Wärmekraft, was das Gesamtniveau der Gewinne hebt. Im Vergleich dazu sind Umsatz und Installationsstruktur von Huaneng Power International, Guodian Power, Datang Power und Huadian nach wie vor absolut von der Wärmekraft dominiert, und Fortschritt sowie Intensität des Wandels zur neuen Energie variieren zwischen ihnen.
Im Gesamtüberblick unter diesen fünf führenden Wärmekraftunternehmen zeigt Guodian Power die relativ besten Fundamentaldaten, und das Kapitalmarkt hat ihm auch das höchste Bewertungsniveau zuerkannt. Bis zum 8. Oktober beträgt das dynamische Kurs-Gewinn-Verhältnis von Guodian Power 14,9 Mal, was höher ist als der Bereich von 9,6 bis 11,9 Mal von Huaneng Power International, Huadian Power International und Datang Power. Da China Resources Power an der Hongkonger Börse notiert ist, ist die gesamte Liquidität gering, und die Bewertung weist einen deutlichen Abschlag von nur 7,7 Mal auf.
Gemessen an der Performance am Kapitalmarkt ist der Aktienkurs von Guodian Power seit Ende Mai 2020 um über 250 % gestiegen und belegt den ersten Platz, gefolgt von China Resources Power mit 230 %. Die Anstiege von Huaneng Power International und Huadian Power International liegen bei fast 100 % und belegen die letzten Plätze, was ungefähr die Qualität der Fundamentaldaten in den letzten Jahren widerspiegelt.
Aber egal wie es ist, die Wärmekraft hat in den letzten fünf Jahren die führenden Unternehmen der neuen Energieerzeugung deutlich übertroffen. Die letzteren Akteure sind hauptsächlich Three Gorges Energy, Longyuan Power und andere. Die Tatsache, dass der Markt sie nicht mehr bevorzugt, hat zwei Gründe.
Erstens wurde der Sektor der neuen Energie in den Jahren 2020 und 2021 sehr populär, sodass das Bewertungsniveau, das der Markt ihm zuwies, weit höher war als das der Wärmekraft. In den letzten Jahren sind die Kurse stetig gefallen, um die hohen Bewertungen der Vergangenheit abzubauen. Zweitens ist die Leistung kontinuierlich negativ gewachsen, was auf den stetigen Rückgang der Strompreise für neue Energie zurückzuführen ist.
Ausblickend in die Zukunft liegt der langfristige Wert der Vermögenswerte der fünf führenden Wärmekraftunternehmen in der Gewinnstabilität, die der Kapazitätsstrompreismechanismus für das Hauptgeschäft der Wärmekraft bringt. Der Bewertungsanker verschiebt sich von zyklischen Aktien zu Versorgungsaktien. Die Verstärkung des Wandels zum Geschäft der neuen Energieerzeugung bietet weitere Möglichkeiten für das Leistungswachstum.
A