95 % der Menschen sind nicht bereit, für KI zu bezahlen, während 1 % der Super-User die gesamte KI-Branche am Laufen hält.
a16z Berichtsanalyse
Nachdem drei Jahre lang verbraucherorientierte KI-Anwendungen verfolgt wurden, hat das bekannte Venturekapitalunternehmen a16z gerade die siebte Ausgabe der Liste der „100 besten KI-Anwendungen für Verbraucher“ veröffentlicht. Es ist ergreifend, dass diese nach Verkehrsaufkommen bemessene Liste inzwischen vollständig erstarrt ist:
In dieser Ausgabe sind nur 11 neue Produkte auf der Liste gelandet, was ein historisches Tief darstellt.
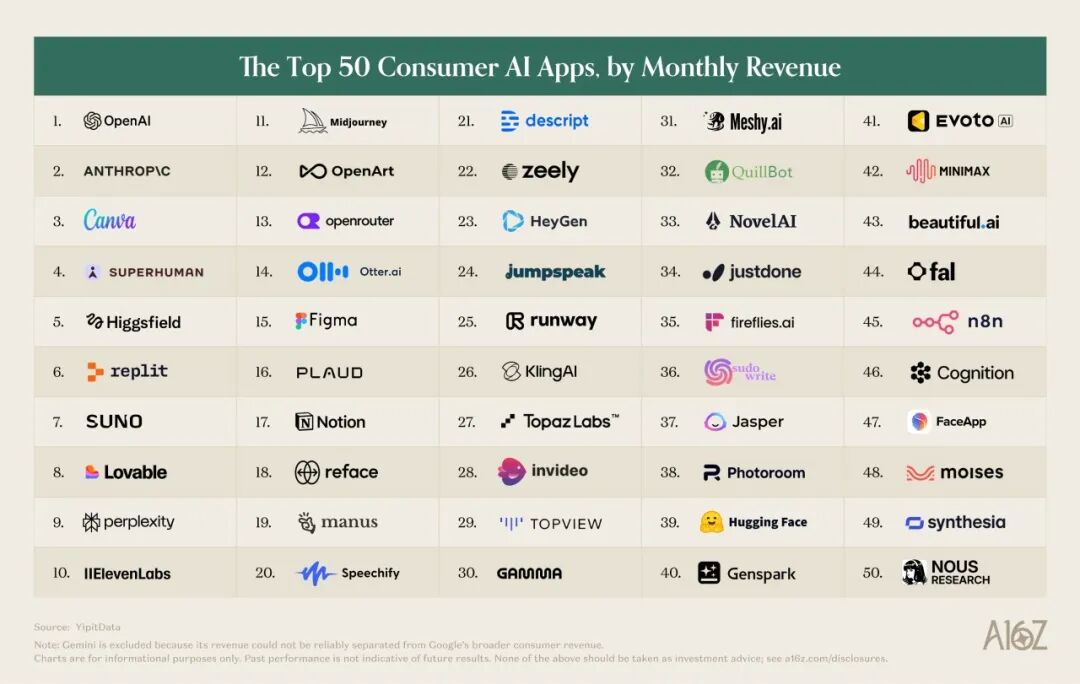
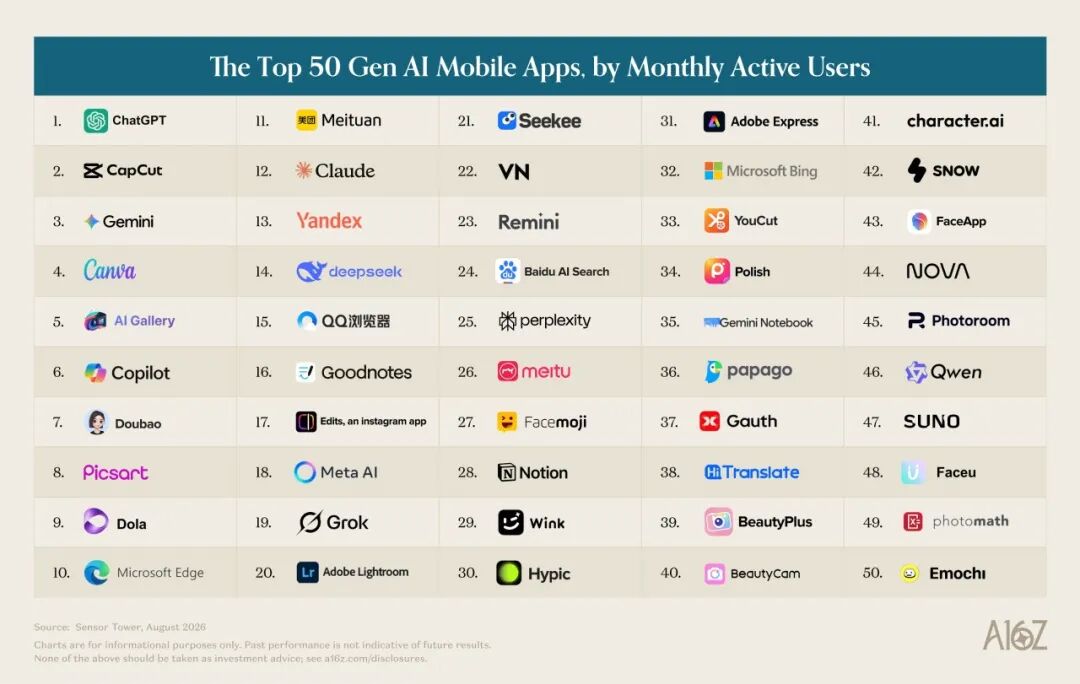
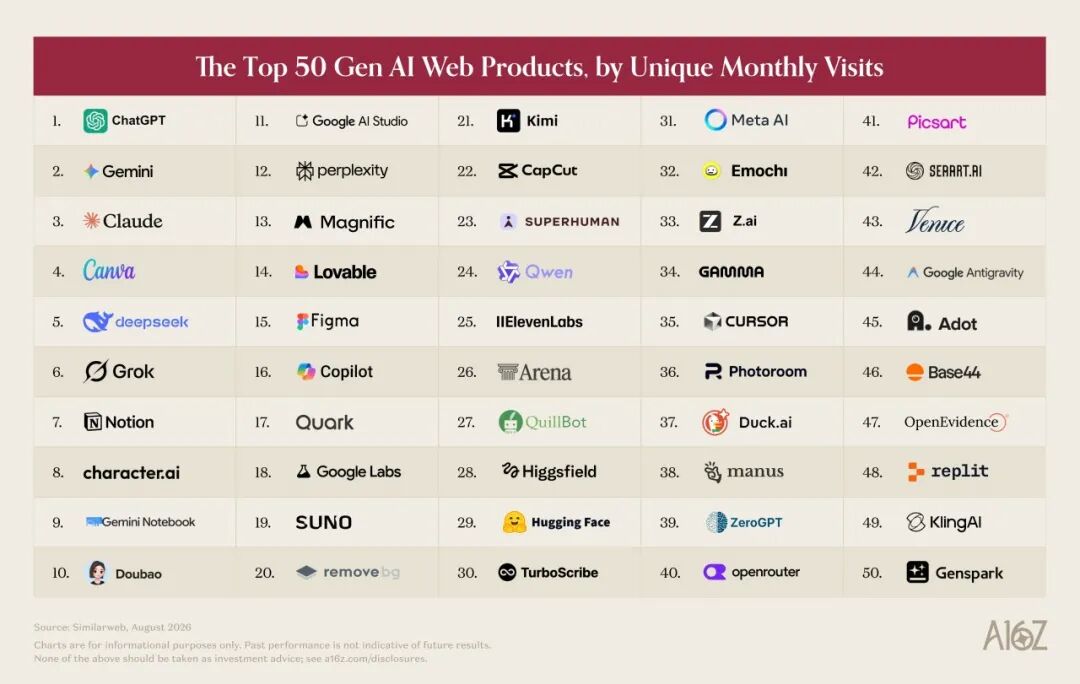
Es ist nicht so, dass die stärksten KI-Modelle ihre Anziehungskraft verloren haben, sondern dass der Indikator „Verkehrsaufkommen“ selbst bereits etwas verzerrt ist. Immer mehr Nutzer nutzen KI leise auf dem Desktop oder in traditionellen Internetprogrammen, und diese Verhaltensweisen werden überhaupt nicht in den Statistiken zum traditionellen Web-Verkehr erfasst.
Um die wahre Situation klar zu erkennen, hat a16z erstmals echte Kreditkarten-Ausgabendaten von US-Verbrauchern auf Basis von YipitData eingeführt. Diese mit echtem Geld erstellte Liste offenbart eine höchst gegenintuitive und sogar etwas harte Realität in der aktuellen KI-Branche:
KI hat bereits eine riesige Anzahl von Nutzern angezogen, aber nur wenige sind bereit, kontinuierlich dafür zu zahlen, und die Einnahmen der Anbieter konzentrieren sich immer stärker auf professionelle Nutzer, die KI für ihre Arbeit einsetzen. Um diese Sackgasse zu durchbrechen, suchen KI-Anbieter auch nach neuen Einnahmequellen jenseits von Abonnements, und eine Erkundung rund um die Frage „Wer zahlt für KI?“ hat begonnen.
903 US-Dollar pro Monat ausgegeben – wer finanziert das KI-Imperium?
KI wird weit verbreitet genutzt, aber die Nutzungstiefe ist erstaunlich gering.
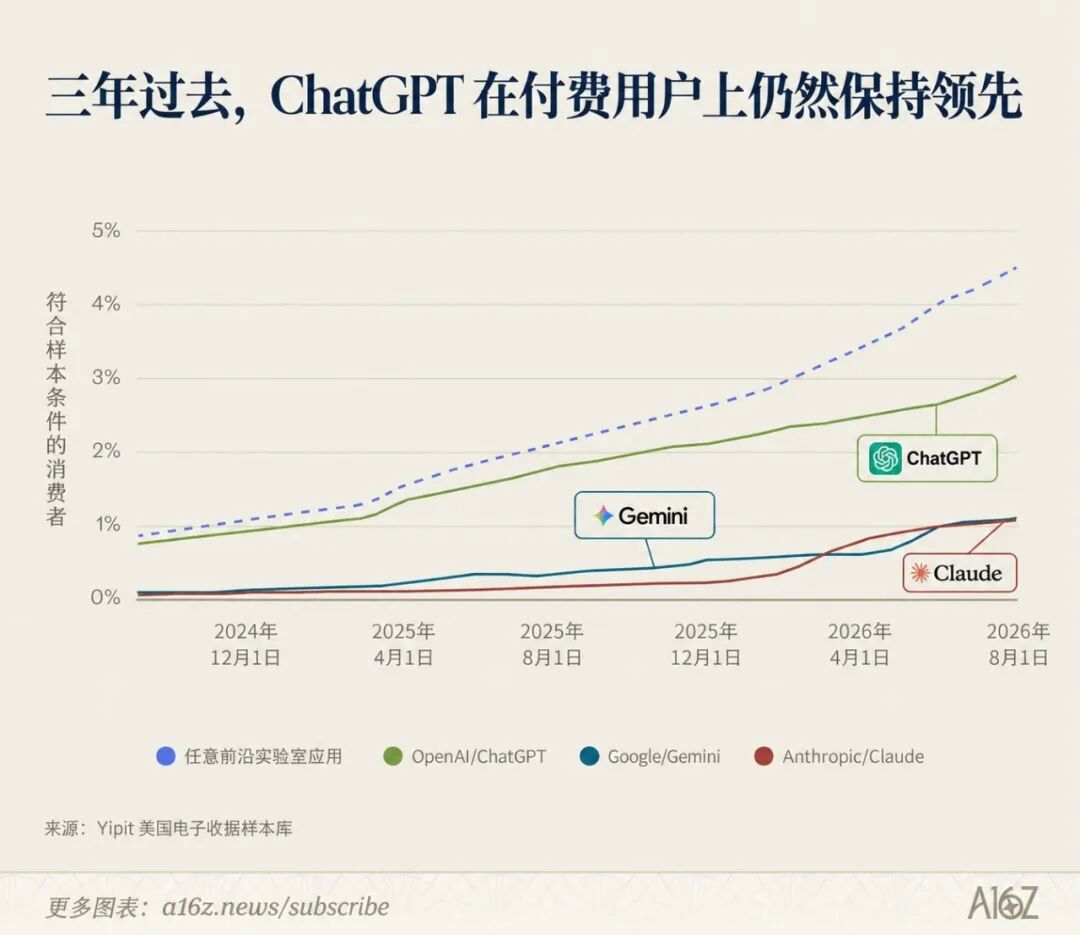
Obwohl fast die Hälfte der US-Amerikaner angibt, KI genutzt zu haben, verwenden sie nur 25 % davon täglich. Noch ernüchternder ist, dass bis August dieses Jahres nur 4,5 % der Verbraucher tatsächlich für Abonnements von ChatGPT, Gemini oder Claude bezahlt haben.
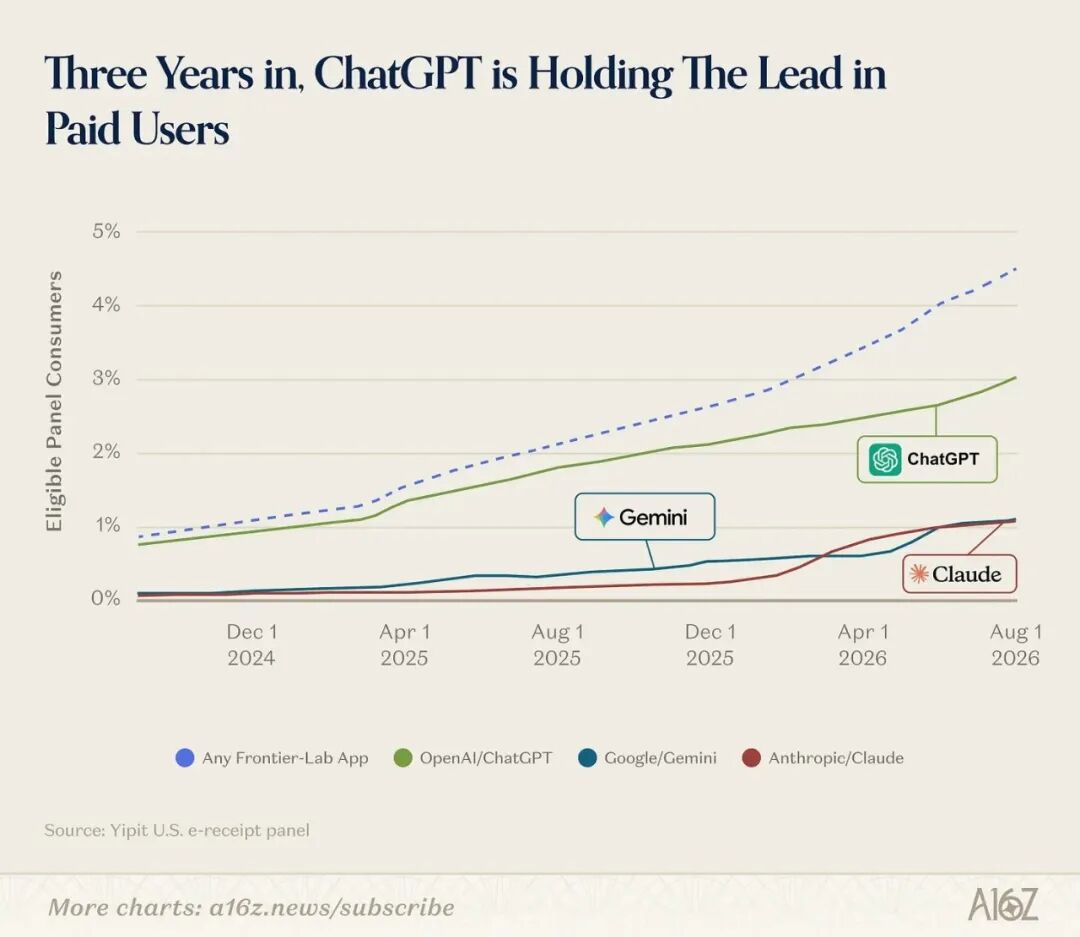
Von wem werden also die KI-Einhörner bewirtschaftet, deren Bewertungen oft bei Hunderten von Milliarden oder Billionen von US-Dollar liegen?
Die Antwort sind die 1 % der „Super-Zahler“ an der Spitze der Pyramide.
Die Daten von a16z zeigen, dass der KI-Verbrauchermarkt eine extreme Potenzverteilung aufweist: Die obersten 1 % der zahlenden Nutzer tragen 19,5 % der Einnahmen des verbraucherorientierten KI-Marktes bei, was sogar die Gesamtausgaben der unteren 50 % der Nutzer (16,6 %) übersteigt.
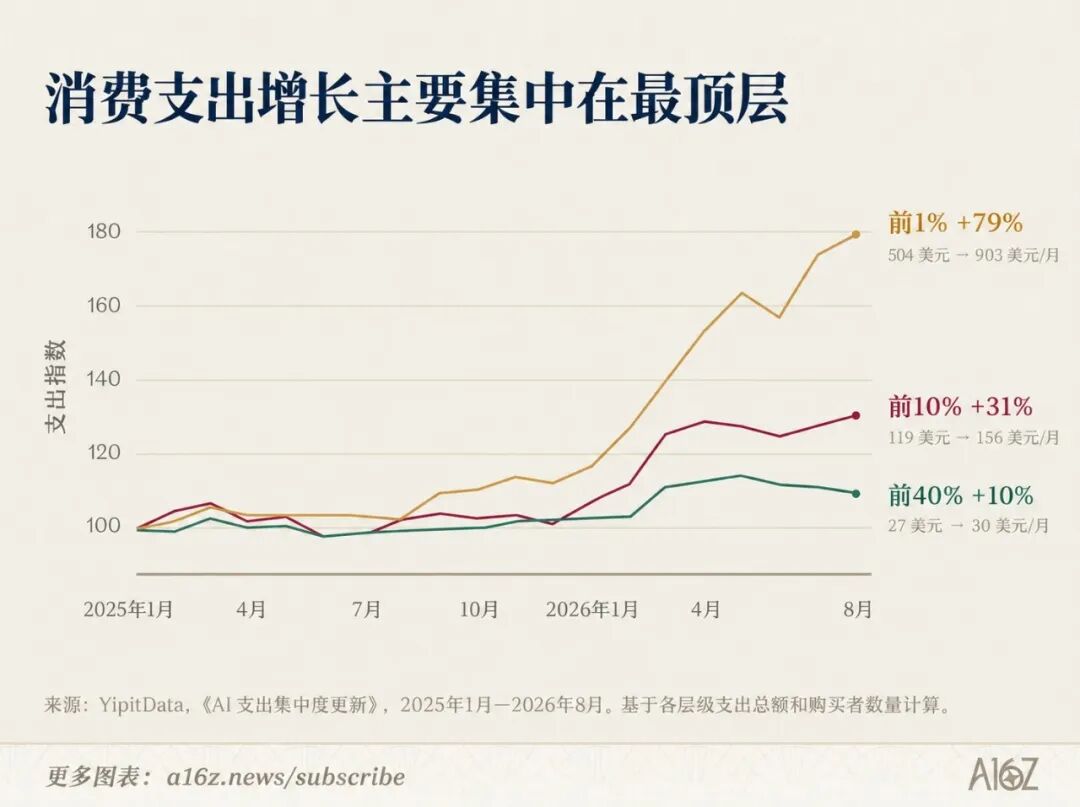
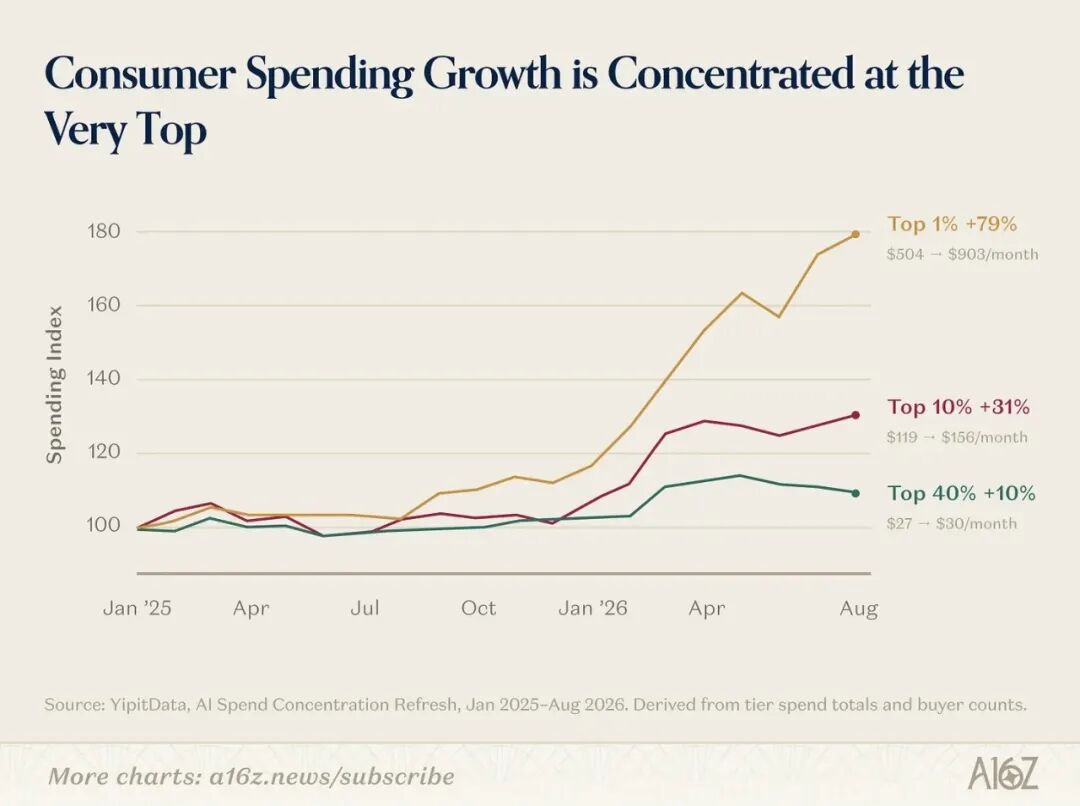
Diese zahlenden Nutzer an der Spitze der Pyramide geben erstaunliche 903 US-Dollar (ca. 6054 Yuan) pro Monat für KI-Tools aus, und ihre Ausgaben sind in den letzten 18 Monaten um 80 % stark angestiegen.
Im Vergleich dazu gibt der durchschnittliche zahlende Nutzer am Median nur 25 US-Dollar pro Monat aus, und sein Budget wächst kaum noch.
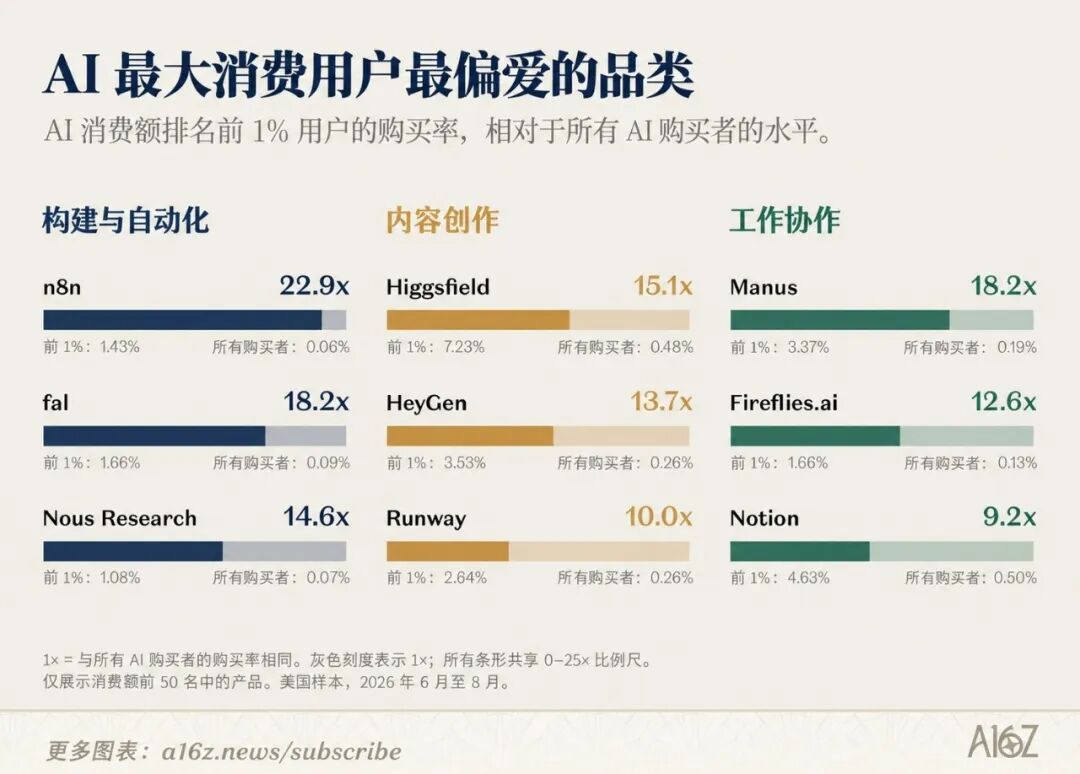
Diese Super-Nutzer kaufen einerseits eifrig Automatisierungstools wie n8n und Manus, andererseits geben sie viel Geld für kreative Produktivitätsplattformen wie Higgsfield, Figma und HeyGen aus.
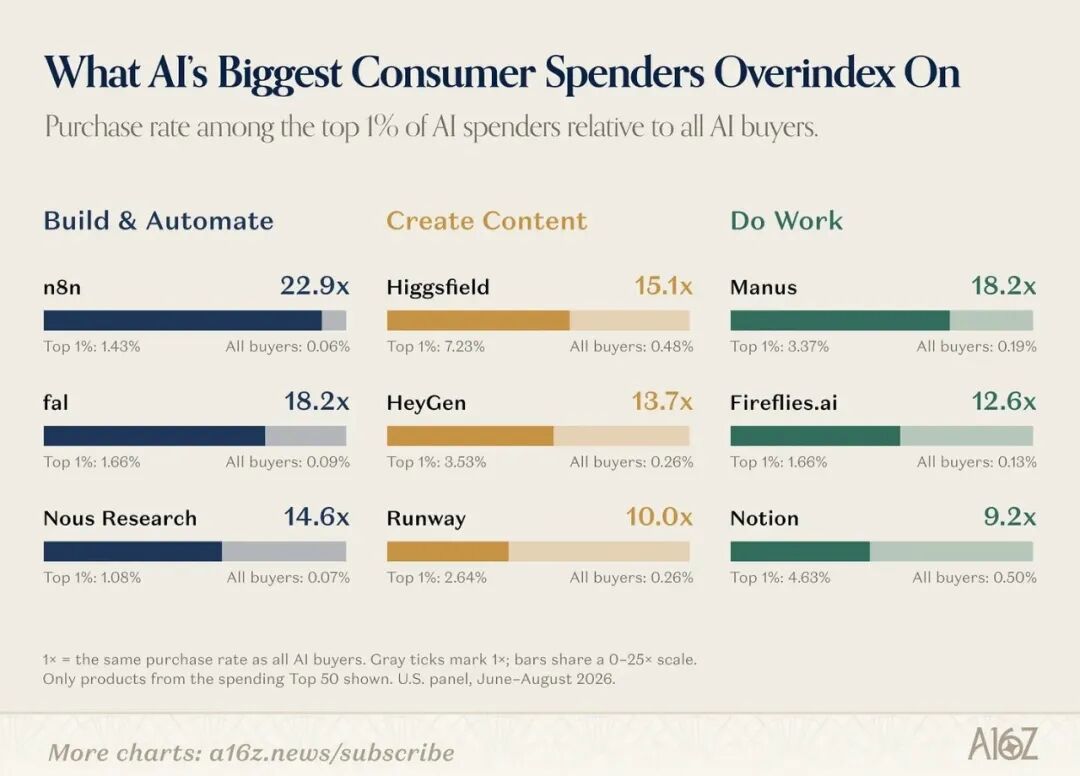
Dies erklärt auch, warum es eine große Diskrepanz zwischen der „Verkehrsliste“ und der „Einnahmeliste“ gibt: Von den 50 größten KI-Anbietern, die nach tatsächlichen Ausgaben sortiert sind, tauchen 29 überhaupt nicht auf der Verkehrsliste auf.
Unter den drei von a16z erfassten Listen für Web-Verkehr, monatliche mobile Aktive Nutzer und tatsächliche Einnahmen schaffen es nur 7 Unternehmen, gleichzeitig auf allen Listen zu stehen: Neben den beiden etablierten Größen ChatGPT und Claude sind dies nur das Modellunternehmen Suno, die KI-nativen Anwendungen Perplexity und Photoroom sowie die etablierten Giganten Canva und Notion.
Die allermeisten Star-Produkte, die mit kostenlosem Verkehr prahlen, schaffen es überhaupt nicht auf das Spielfeld des tatsächlichen Konsums.
127 Produkte in einem halben Jahr veröffentlicht – Claude kehrt mit „Spezialisierung“ zum Erfolg zurück
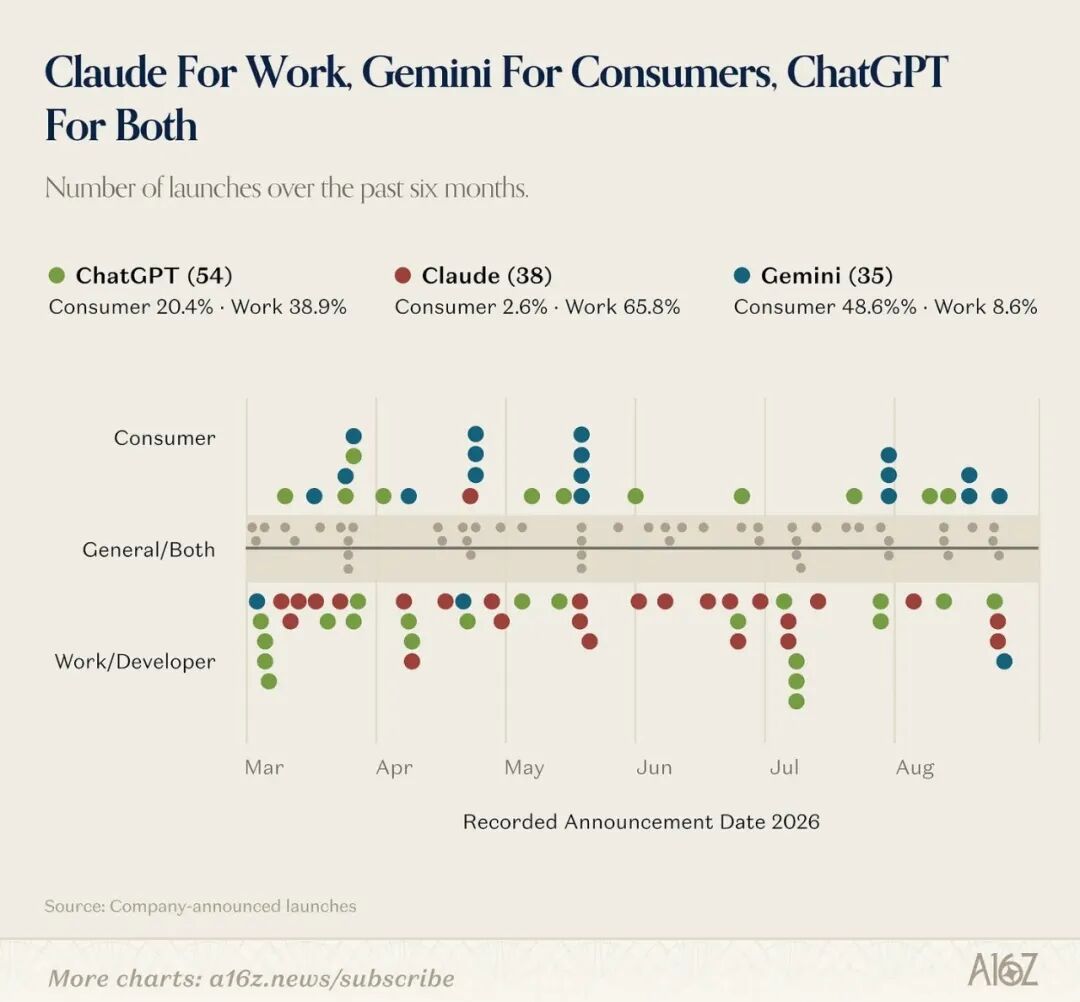
Abgesehen von den Super-Nutzern ist der Massenmarkt immer noch ein Schlachtfeld für die drei Giganten. Um Nutzer zu gewinnen, haben Anthropic, Google und OpenAI innerhalb von nur einem halben Jahr wahnsinnig 127 neue Produkte veröffentlicht.
Es überrascht nicht, dass ChatGPT immer noch der absolute König ist.
Sowohl auf dem Web als auch auf Mobilgeräten hat sein Verkehr einen überwältigenden Vorteil gegenüber Gemini und Claude (die monatlichen aktiven Nutzer auf Mobilgeräten sind sogar 14 Mal so hoch wie bei Claude); bei der Zahl der zahlenden Abonnenten übertrifft ChatGPT die beiden anderen um das Dreifache.
Im Juli dieses Jahres ist mit der Veröffentlichung der GPT-5.6-Familie (Sol, Terra, Luna) und ChatGPT-Work sein Wachstumsmotor erneut angelaufen.
Die bemerkenswerteste Variable ist jedoch der rasante Aufstieg von Claude.
In der ersten Liste im September 2023 war Claude überhaupt nicht zu finden; heute hat es nicht nur seinen Verkehr stark gesteigert, sondern hat auch vor einiger Zeit in diesem Jahr kurzzeitig Gemini, das mit allen Vorteilen ausgestattet ist, bei der Zahl der zahlenden Nutzer in den gesamten USA übertroffen.
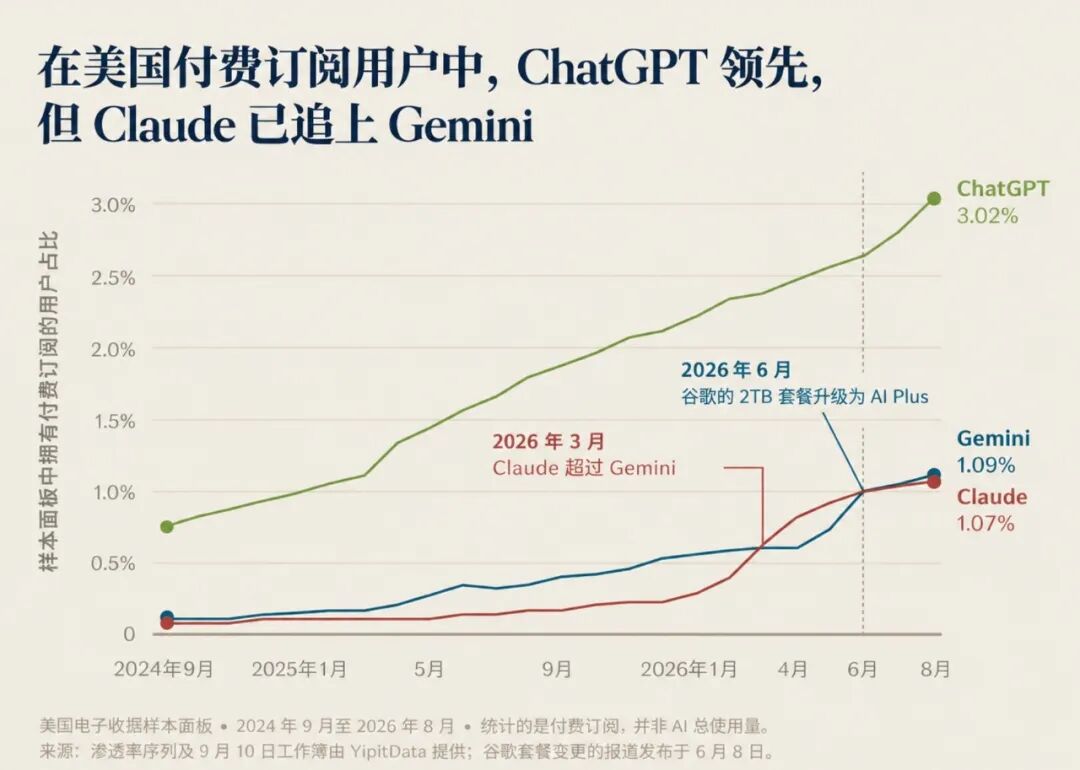
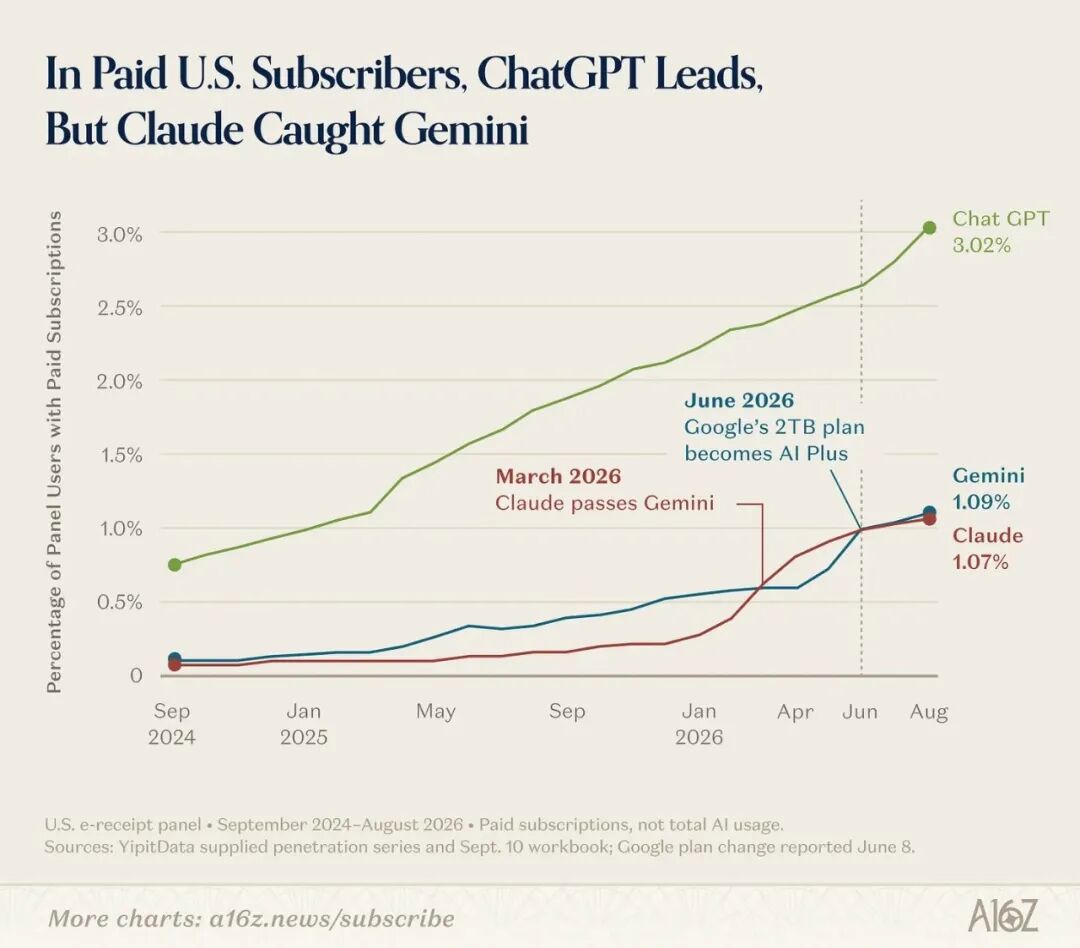
Letztendlich verfolgt Anthropic eine Strategie, bei der große Anstrengungen zu schnellem Erfolg führen.
Während ChatGPT versucht, alles abzudecken (indem es persönliche Finanzverwaltungs-, Jobsuche- und sogar Gesundheitstools veröffentlicht) und Google sich auf kreative Modelle (Lyria 3 Pro, Gemini Omni) konzentriert, setzt Claude fast alle seine Ressourcen auf professionelle Verbraucher (Claude Design, Code Review).
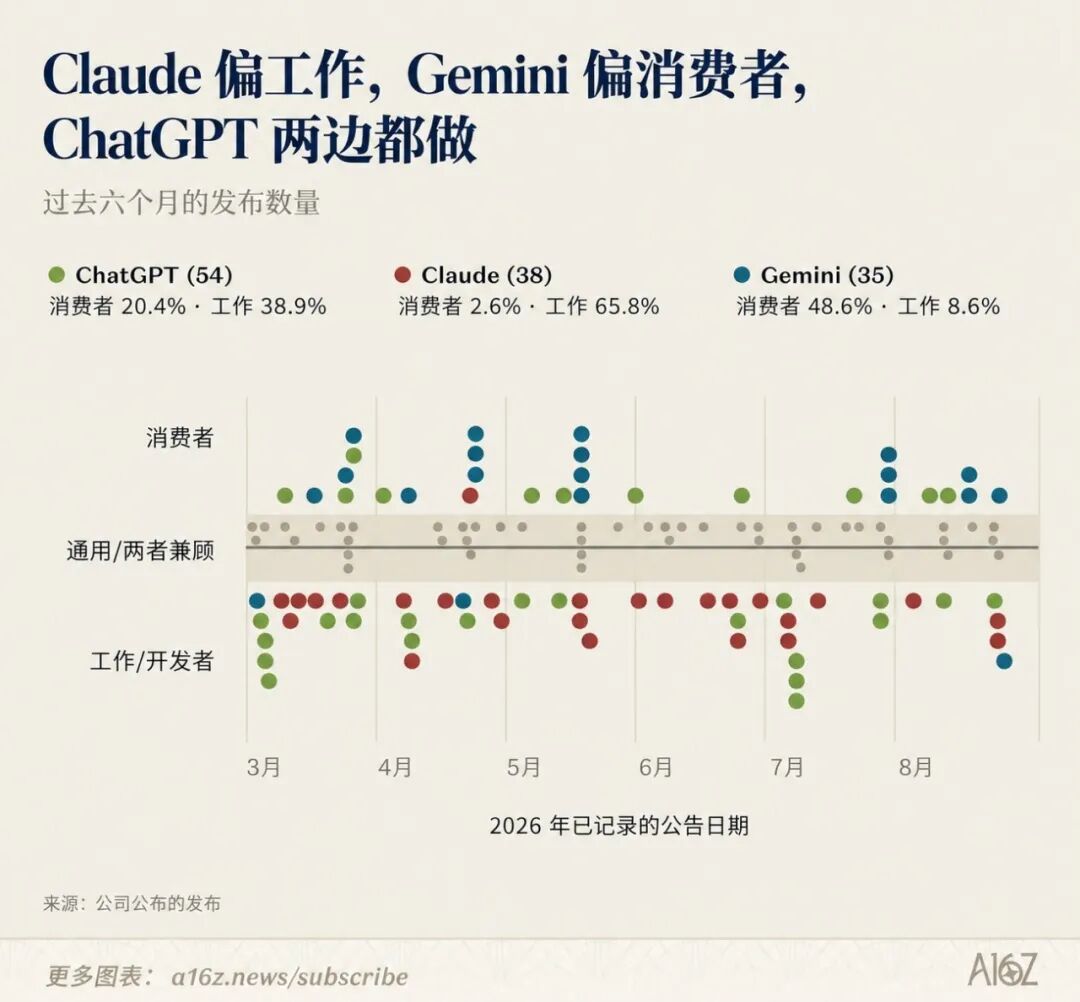
Darüber hinaus hat Anthropic klar erklärt, keine Werbung zu schalten. Dank der hervorragenden Modelle werden die Abonnements von Endnutzern auch zu einer wichtigen Einnahmequelle.
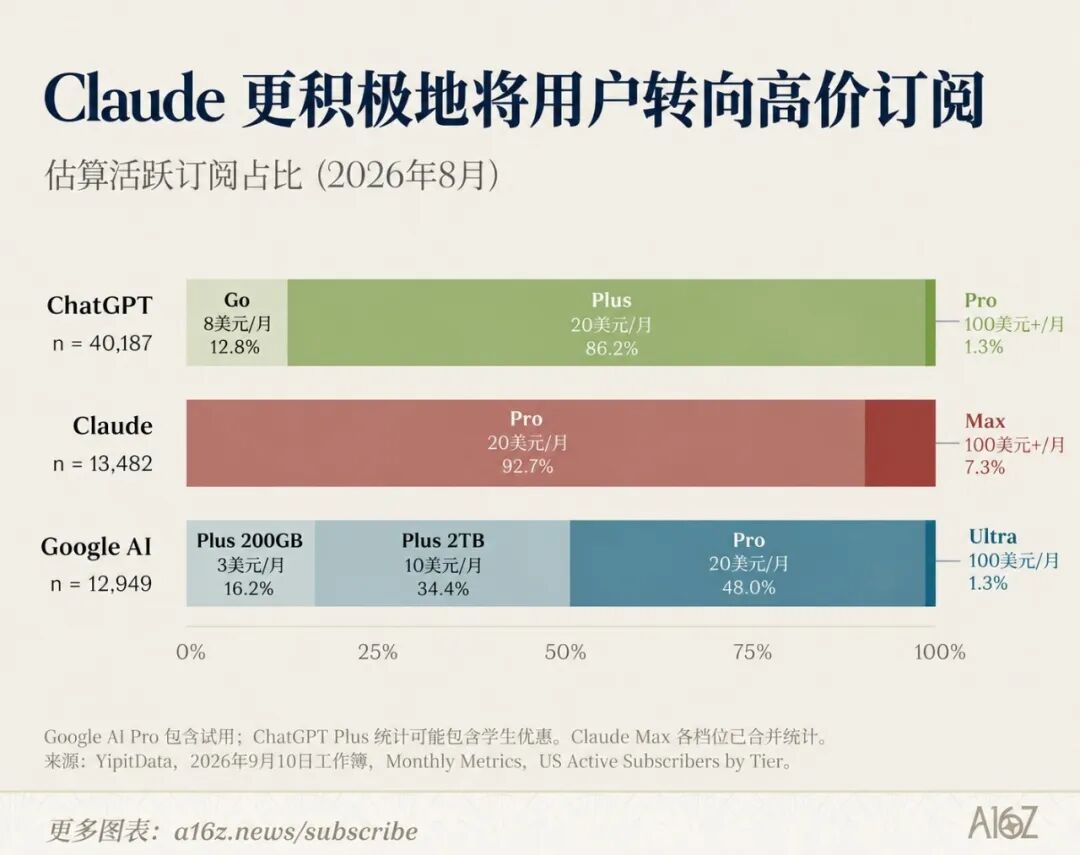
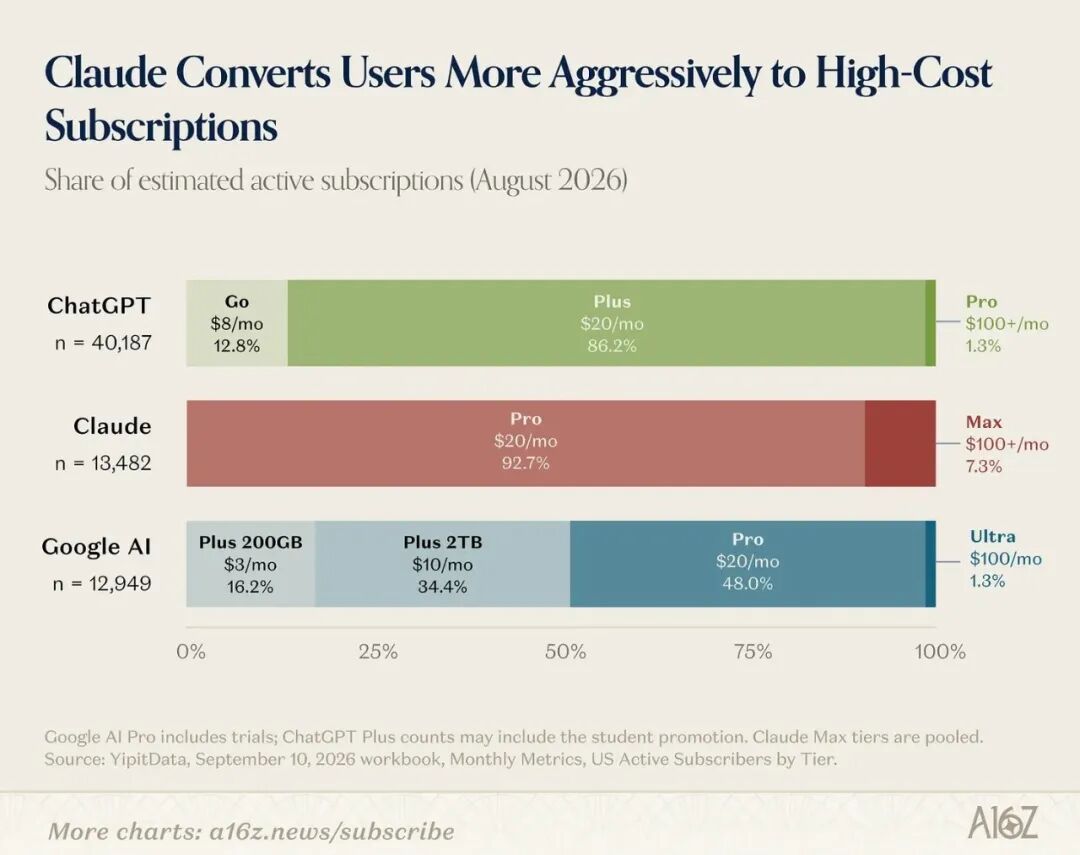
Bei dem teuersten persönlichen Abonnementplan von Claude für 100 US-Dollar pro Monat zahlen sogar 7,3 % der zahlenden Nutzer dafür; im Vergleich dazu liegen die Konversionsraten von Google und ChatGPT bei gleichpreisigen Paketen nur bei 1,3 % bzw. 1,1 %.
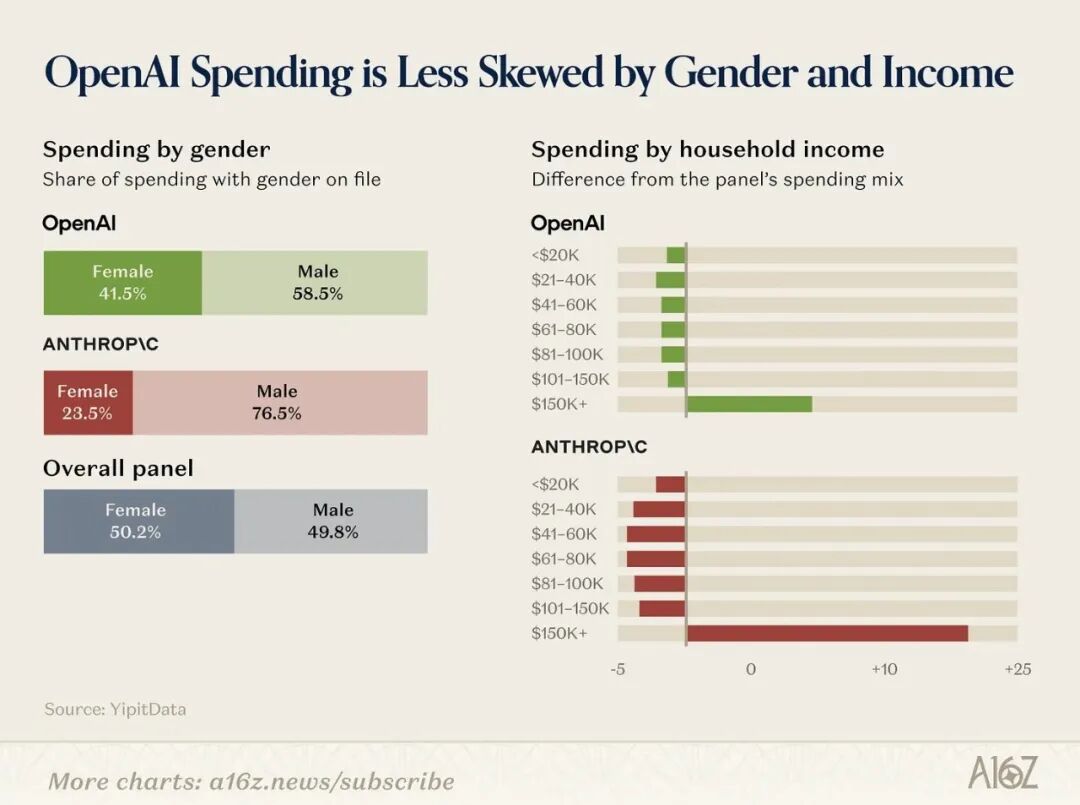
Zusätzlich zeigen Daten, dass nur 8 % der ChatGPT-Abonnenten gleichzeitig Claude abonniert haben.
Wie können Startups dem Fleischwolf der großen Konzerne entkommen?
Wenn der Verkehr von ChatGPT und ähnlichen Diensten aufgesaugt wird und traditionelle SaaS-Giganten wie Superhuman und Canva KI nahtlos in bestehende Arbeitsabläufe einbinden, schrumpft der Überlebensraum für Startups unbegrenzt.
Aber es gibt Wege, um im Schatten der Giganten zu überleben, und a16z hat vier Erkenntnisse zusammengefasst:
Erstens: Besitze ein exklusives, differenziertes Modell.
So stark allgemeine große Modelle auch sein mögen, sie können in bestimmten vertikalen Bereichen keine Spitzenleistung erreichen. Suno (Platz 19 im Verkehr