Die neuen Kräfte im Automobilbau begeben sich kollektiv in die anspruchsvollen Tiefen der Batterietechnologie.
Der verrückte September hat eine Welle der „selbst entwickelten Batterien“ unter Automobilherstellern ausgelöst.
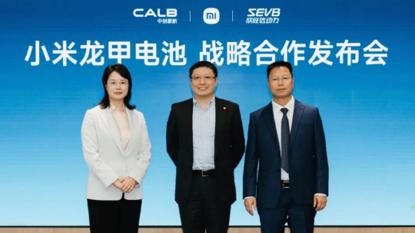
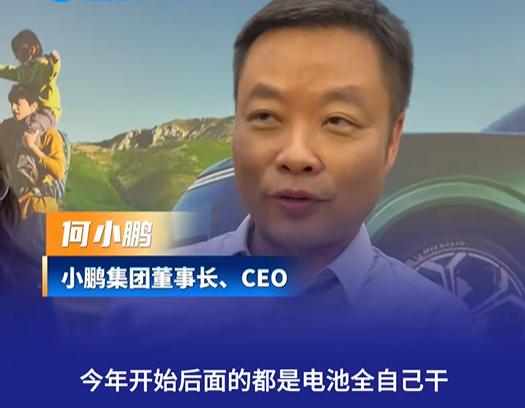
Am 4. September stellte Xiaomi die Longjia-Batterie vor und kündigte eine Zusammenarbeit mit CALB und Sunwoda Power an; am 7. September gab Li Auto bekannt, dass seine selbst entwickelten Batterien schrittweise in allen Modellen verbaut werden; am 16. September erklärte Leapmotor, dass die Batteriezellen zu 100 % selbst entwickelt wurden. Am nächsten Tag sagte He Xiaopeng, Vorsitzender von Xpeng, bei der Markteinführungsveranstaltung des G9L: „Ab diesem Jahr bauen wir alle Batterien bei Xpeng selbst.“
*Quelle: Xiaomi
Der Grund für die Eigenentwicklung liegt darin, dass Automobilhersteller nicht länger nur als Käufer von Batterien agieren wollen. Der größte Teil ihrer bisherigen Ausgaben für Batterien floss an CATL, den Marktführer der Batteriebranche. Die Kosten sind nicht das Hauptproblem, sondern die Tatsache, dass die Definitionsgewalt der Batterielösung und die Initiative in der Lieferkette in den Händen Dritter liegen, lässt viele Automobilhersteller schlaflose Nächte verbringen.
Aus diesem Grund bezeichnen einige dies als eine Strömung der „Entflechtung von CATL“, während andere glauben, dass die „Eigenentwicklung“ lediglich eine neue Verkleidung ist. Aus den vergangenen Vorfällen im Batteriebereich geht hervor, dass die Eigenentwicklung wohl nicht so einfach ist.
01 „Die gesamte Automobilhersteller-Gemeinde verhält sich kollektiv aufmüpfig“
Der unmittelbare Grund, warum sich Automobilhersteller in die Batterie-Lieferkette einmischen, ist, dass sie nicht länger zu viel Geld für Batterien ausgeben wollen.
2022 sprach Zeng Qinghong, der damalige Vorsitzende von GAC Group, öffentlich darüber, dass die Batteriekosten bereits 40 % bis 60 % der Gesamtkosten eines Fahrzeugs ausmachen, und äußerte den berühmten Satz: „Arbeiten wir nicht für CATL?“
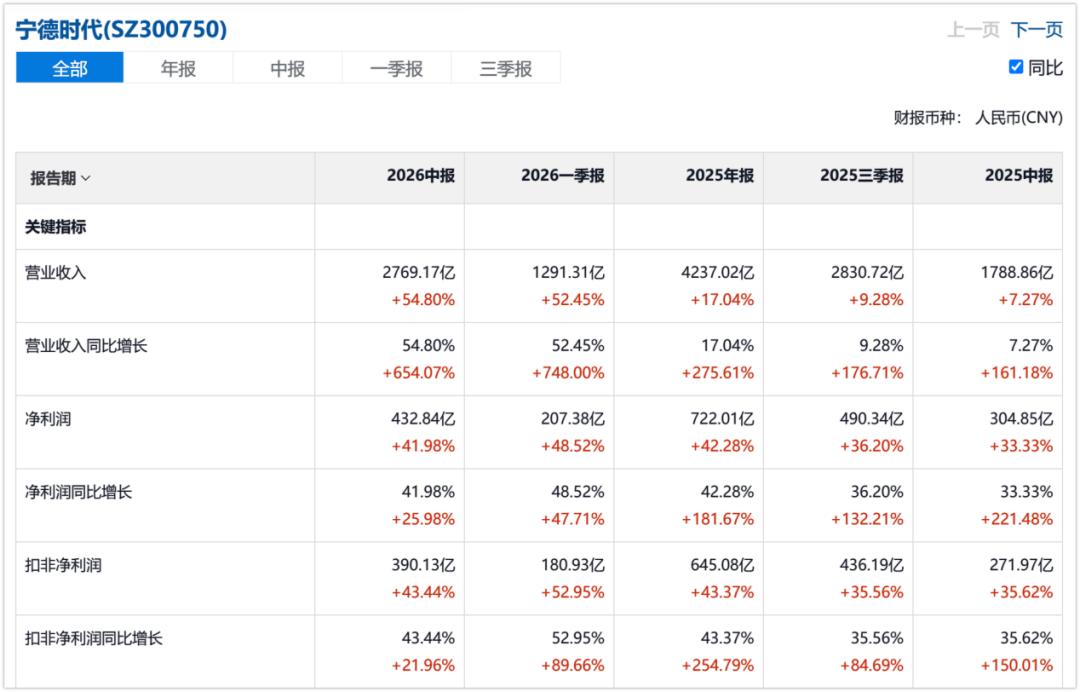
Objektiv betrachtet macht die Gewinnperformance von CATL die Automobilhersteller tatsächlich besonders sensibel für die Verteilung der Vorteile in der Lieferkette. Aus den Finanzberichten geht hervor, dass der Nettogewinn von CATL im ersten Halbjahr dieses Jahres 47,031 Milliarden Yuan betrug, was einem Anstieg von 45,31 % gegenüber dem Vorjahr entspricht, und die Nettogewinnmarge bei etwa 16 % liegt. Dagegen belief sich der zusammengerechnete Nettogewinn von 15 an den A- und Hongkong-Börsen notierten Mainstream-Automobilherstellern auf 21,048 Milliarden Yuan, wobei die Nettogewinnmarge vieler Hersteller unter 5 % liegt.
*Quelle: Xueqiu
So entsteht der Widerspruch.
Automobilhersteller stehen unter dem Wettbewerbsdruck bei den Fahrzeugpreisen und dem Vertriebsdruck, während ein großer Teil der Batteriebeschaffungskosten von der Lieferkette bestimmt wird. Die Batteriepreise können mit den steigenden Preisen der vorgelagerten Rohstoffe steigen, aber Automobilhersteller trauen sich nicht, die Fahrzeugpreise willkürlich zu erhöhen, da dies die Verbraucher verärgern würde und mehr Nachteile als Vorteile mit sich bringt. Geringfügige Schwankungen der Batteriebeschaffungspreise können direkt bestimmen, ob ein Automobilhersteller Verluste oder Gewinne erzielt – aus Sicht der Hersteller ist diese umgekehrte Machtverteilung unerträglich.
Darüber hinaus müssen Automobilhersteller in dieser Phase unweigerlich tief in die Batterietechnologie einsteigen, wenn sie wirklich eigene Produkte entwickeln wollen.
In der Vergangenheit ähnelte die Batteriebeschaffung zu einem großen Teil einer „Auswahl aus dem Regal“. Lieferanten liefern fertige Produkte, aus denen Automobilhersteller entsprechend den Anforderungen an Reichweite, Platz und Kosten auswählen und dann die Anpassung für den Einbau in das Fahrzeug vornehmen. Selbst bei gemeinsamen Entwicklungen beider Seiten hängt der Grad der Offenlegung von Materialrezepturen, Herstellungsparametern und Produktionsdaten von der konkreten Zusammenarbeit ab.
*Quelle: Internet
Aber mit der Entwicklung von 800V-Hochspannungsplattformen, ultraschnellen Ladeverfahren und der Technologie der Batterie-Karosserie-Integration wird diese Grenze immer schwerer aufrechtzuerhalten. Die heutige „Drei-Elektrik“-Technik entspricht dem Motor und Getriebe im Zeitalter der Verbrennerfahrzeuge, sie gehört zu den Kerntechnologien und beeinflusst direkt das endgültige Nutzererlebnis des Fahrzeugs:
Die Struktur des Batteriepacks beeinflusst den Fahrgastraum, das Gesamtgewicht des Fahrzeugs und die Karosseriesteifigkeit; das Wärmemanagement beeinflusst die Fähigkeit zum dauerhaften Schnellladen; das Batteriemanagementsystem beeinflusst die Schätzung der Reichweite, die Leistungsabgabe und die Lebensdauer. Die Batterie ist tief mit der Fahrzeugarchitektur gekoppelt. Wenn Automobilhersteller das Produkt tiefgehend definieren wollen, wären sie auf Batteriehersteller angewiesen – das ist für sie inakzeptabel.
Daher ist die Veränderung der Beziehung zwischen Automobilherstellern und Lieferanten bei den neuesten Fällen von Eigenentwicklung am deutlichsten.
Die von Xiaomi am 4. September vorgestellte Longjia-Batterie wird von Xiaomi bei der Entwicklung des Batteriepacks geleitet, und Xiaomi beteiligt sich gemeinsam mit den Kooperationspartnern tief an der Entwicklung der Batteriezellen. CALB und Sunwoda Power stellen die Fähigkeiten zur Entwicklung und Herstellung von Batteriezellen zur Verfügung, während Xiaomi an der Produktdefinition und der Fahrzeuganpassung teilnimmt.
He Xiaopeng bewertet die Eigenentwicklung so: „Es geht nicht nur um die Batteriezelle – wenn man nur in Batteriezellen investiert, gehören sie letztendlich immer noch anderen. Wir haben auch in drei Batteriezellenfirmen investiert, aber ab diesem Jahr bauen wir alle Batterien bei uns selbst.“
*Quelle: Internet
Nach öffentlichen Informationen handelt es sich bei diesen drei Unternehmen höchstwahrscheinlich um CALB, Sunwoda und Hive Energy. Xpeng entwickelt und fertigt hauptsächlich das Batteriepacksystem selbst, während die Batteriezellen von den Partnern geleitet werden. Das Ziel besteht darin, mehr Lieferquellen zu erschließen, um mehr Initiative zu erlangen.
Man sieht also: Diese kollektive „Aufmüpfigkeit“ ist im Wesentlichen das Bestreben der Automobilhersteller, ihre eigene Stimme und Einflussmöglichkeit zu stärken. Ob sie zu echten Produktdefinierern werden können, hängt davon ab, wie viele Fähigkeiten sie tatsächlich beherrschen – nicht davon, wie große Slogans sie ausrufen.
02 Nach der Verbreitung der Technologie wird die Eigenentwicklung zu einem Verhandlungschip
Dass Automobilhersteller heute in den Batteriebereich einsteigen können, hängt damit zusammen, dass sich die Mainstream-Technologierouten allmählich reifen und die Auswahl an Batterielieferanten zunimmt.
Derzeit haben Lithiumeisenphosphat- und Ternär-Lithiumbatterien beide ausgereifte Industrialisierungsrouten ausgebildet. Hersteller wie CALB, Sunwoda und Hive Energy erweitern auch ihre Produktionskapazitäten und verbessern ihre Herstellungsfähigkeiten. Das gibt den Automobilherstellern die Freiheit zur Auswahl.
Am Beispiel der Xiaomi Longjia-Batterie: Laut dem Bericht von 21st Century Business Herald hat CALB das elektrochemische System und die Materialien entsprechend der Definition von Xiaomi kundenspezifisch entwickelt und eine exklusive Produktionslinie aufgebaut. Sunwoda hat ebenfalls eine kundenspezifische Produktionslinie für Xiaomi errichtet. Beide Seiten haben die Prüfung der Qualitätskontrollstandards von Xiaomi bestanden.
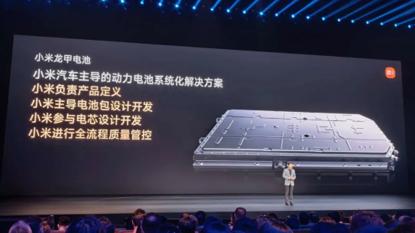
*Quelle: Xiaomi Pressekonferenz
Das scheint eine Win-Win-Situation zu sein: Die Batteriehersteller nutzen ihre Produktionskapazitäten aus und erzielen Umsätze, die Automobilhersteller erhalten Herstellungsfähigkeiten und mildern gleichzeitig die Konflikte in der Lieferkette. In diesem Bereich hat Xpeng viel Erfahrung.
2021 musste Xpeng wegen des starken Anstiegs der Auslieferungen die Stabilität der Lieferkette sicherstellen und plante, CALB als Lieferanten einzuführen. Damals berichtete 36kr, dass dies zu Reibungen zwischen Xpeng und CATL führte. 2022 diversifizierte Xpeng seine Lieferkette und führte nach und nach andere Lieferanten ein. Erst Ende 2025 gab es wieder Kontakte auf Führungsebene zwischen beiden Seiten.
Heute hat He Xiaopeng die Eigenentwicklung von Batterien angekündigt. Die Veränderung bedeutet nicht, direkt von „nur Batterien von CATL kaufen“ zu „völlig keine externen Batterien mehr kaufen“ überzugehen – sondern dass Automobilhersteller kontinuierlich ihre eigenen Fähigkeiten und Lieferoptionen erweitern, um Risiken so weit wie möglich zu streuen.
Wenn man aber genauer hinschaut, stellt man fest, dass die meisten Automobilhersteller – ob Xiaomi, Xpeng oder Li Auto – nicht den gesamten Prozess von der Batteriezelle bis zum Batteriepack selbst aufbauen. Hinter der Eigenentwicklung scheinen die Kapital- und Lieferkettenkooperationen auffälliger zu sein als die eigentliche Forschung und Entwicklung.
Li Auto hat sich für ein anderes Kooperationsmodell entschieden. Nach Informationen von Tianyancha beteiligte sich Li Auto 2022 über ein verbundenes Unternehmen mit 400 Millionen Yuan an der Pre-A-Finanzierungsrunde von Sunwoda Power und erwarb einen Anteil von etwa 3,2 %. Anschließend gründete Sunwoda einen speziellen Geschäftsbereich für Li Auto mit mehr als tausend Mitarbeitern.
Im September 2026 kündigte Li Auto an, weitere 2,65 Milliarden Yuan in Sunwoda Power zu investieren. Nach Abschluss der Transaktion wird Li Auto einen Anteil von 11,17 % halten und zum zweitgrößten Aktionär werden. Li Auto und Sunwoda halten zudem jeweils 50 % der Anteile an dem gemeinsam gegründeten Shandong Li Auto Battery Co., Ltd.
Das am 16. September vorgestellte Li Auto i9 wird in den ersten ausgelieferten Modellen mit 5C-Ternär-Lithiumbatterien von CATL ausgestattet. Sobald die Produktionskapazität der von Li Auto selbst entwickelten 5C-Ternär-Lithiumbatterien hochgefahren ist, wird auf diese umgestellt. Der von Li Auto veröffentlichte Plan sieht vor, ab dem vierten Quartal 2026 die gesamte Baureihe des i6 auf selbst entwickelte Batterien umzustellen und diese dann schrittweise auf andere Modelle auszuweiten.
Darüber hinaus kündigte Leapmotor am 16. September auf seinem Technologietag an, dass die Batteriezellen zu 100 % selbst entwickelt wurden, die CTC-Technologie auf Version 3.0 aktualisiert wurde, und stellte den Fortschritt des gemeinsam mit CALB gegründeten „Zhongling“-Projekts vor. Laut Leapmotor hat das integrierte Super-Batteriefabrik den vollständigen Produktionsprozess von Batteriezellen, Modulen, PACK bis zu Gehäusen und Flüssigkühlplatten realisiert.
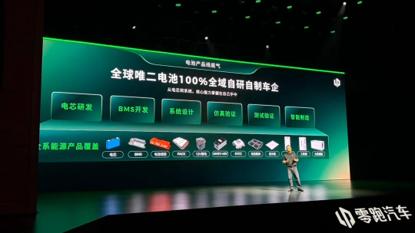
*Quelle: Leapmotor
In diesem Punkt zeigen sich Unterschiede bei der Eigenentwicklung zwischen den neuen Kraftfahrzeugherstellern und den traditionellen Automobilherstellern. Die traditionellen Hersteller haben einen stärkeren „Kontrollwillen“ über die Lieferkette.
Am Beispiel von Chery: Im Mai dieses Jahres gründete Chery die Tochtergesellschaft Qida Power und erwarb einen großen Teil der Anteile an Deyi Energy – Deyi Energy ist die Kernplattform von Chery zur Förderung der Industrialisierung von Leistungsbatterien. Derzeit wurden Batterieproduktionsstandorte mit einer geplanten Gesamtkapazität von über 40 GWh in Tongling, Wuhu und Suzhou in der Provinz Anhui aufgebaut. Sie dient der von Chery selbst entwickelten „Rhino“-Batterie.
Ähnlich tief sind große Automobilhersteller wie GAC in der Erforschung von Batteriezellen und dem Aufbau von Produktionskapazitäten engagiert. GACs eigene „Yinai“-Batterie hat bereits eine 18 GWh große Serienproduktionslinie in Betrieb genommen und liefert stabil Produkte für Automobile, Energiespeicher und weitere Produktlinien.
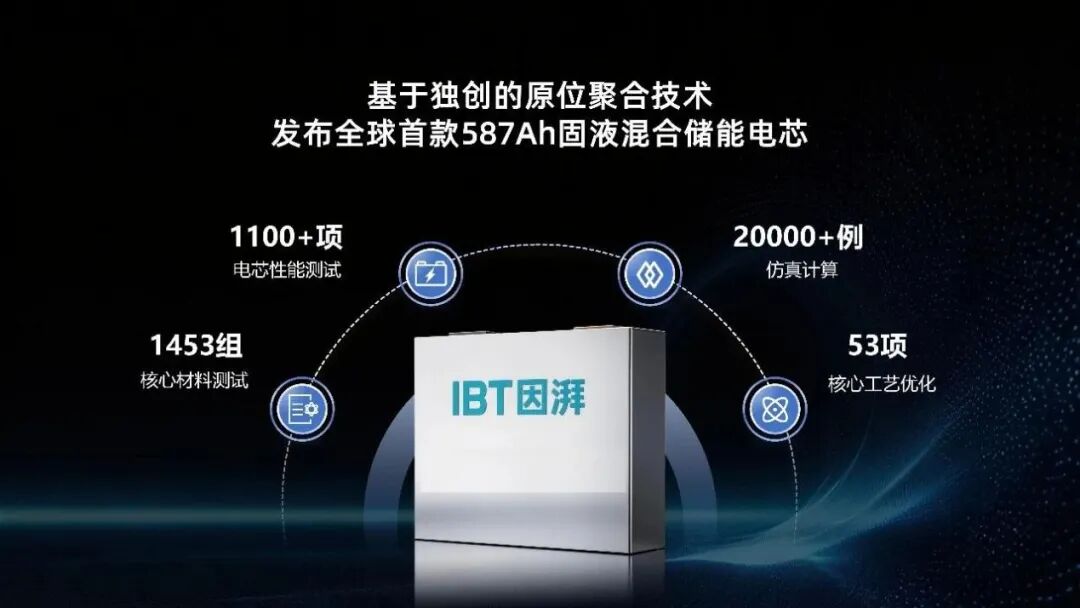
*Quelle: Yinai Battery
Das führt leicht zu einer Frage: Welcher Grad der Eigenentwicklung ist