KI kann die „DNA“ nicht verändern, wie lange wird SanDisk noch seine Spitzenposition behalten?
In den beiden vorherigen Artikeln „Von grünen Blättern zu blühenden Blumen: Wie die AI-Inferenz das Schicksal von NAND verändert?“ und „NAND ist von Natur aus „produktiv“, warum kann SanDisk eine Bruttomarge von 80 % halten?“ erwähnte Delphinjunge: Die KI erhöht nicht nur die NAND-Nachfrage um eine Stufe, sondern wird auch voraussichtlich das jahrzehntelange Schicksal des „Siliziumzyklus“ von NAND durchbrechen.
Unter der neuen Logik, die von Inferenzlasten dominiert wird, wandelt sich NAND von einem „externen Datenspeicher“ zu einem „unverzichtbaren Bestandteil des Rechenpfads“. Mit der Umstellung von Training auf Inferenz und langen Kontexten ist die heutige SSD zu einer „Token-Batterie“ geworden, die Rechenleistung speichert.
In diesem Artikel werden entlang dieser Hauptlinie zwei Fragen beantwortet:
I. Wie lange kann dieser „Supermarkttrend“ der Preiserhöhung noch anhalten?
II. Gibt es angesichts der aktuellen Bewertungsstufe noch Aufwärtspotenzial für das wiederauferstandene SanDisk?
Im Folgenden die detaillierte Analyse
I. Wie lange kann dieser „Supermarkttrend“ der Preiserhöhung noch anhalten?
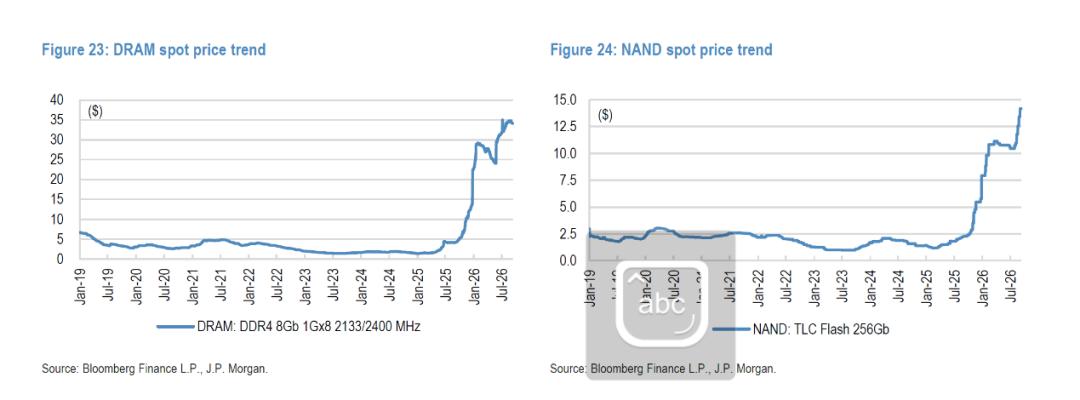
Aus Branchensicht ist die aktuelle Preiserhöhung ein jahrzehntelanges „Supermarkttrend“ in der Speicherbranche: Seit Juli 2025 ist der Kassenpreis von DDR4 8Gb in über einem Jahr um das 7- bis 8-fache gestiegen, von etwa 4,5 US-Dollar auf etwa 35 US-Dollar; NAND ist ebenso beeindruckend: Der Kassenpreis von 256Gb TLC stieg von etwa 2,5 US-Dollar auf etwa 14 US-Dollar, was dem 5- bis 6-fachen des Ausgangswerts entspricht.
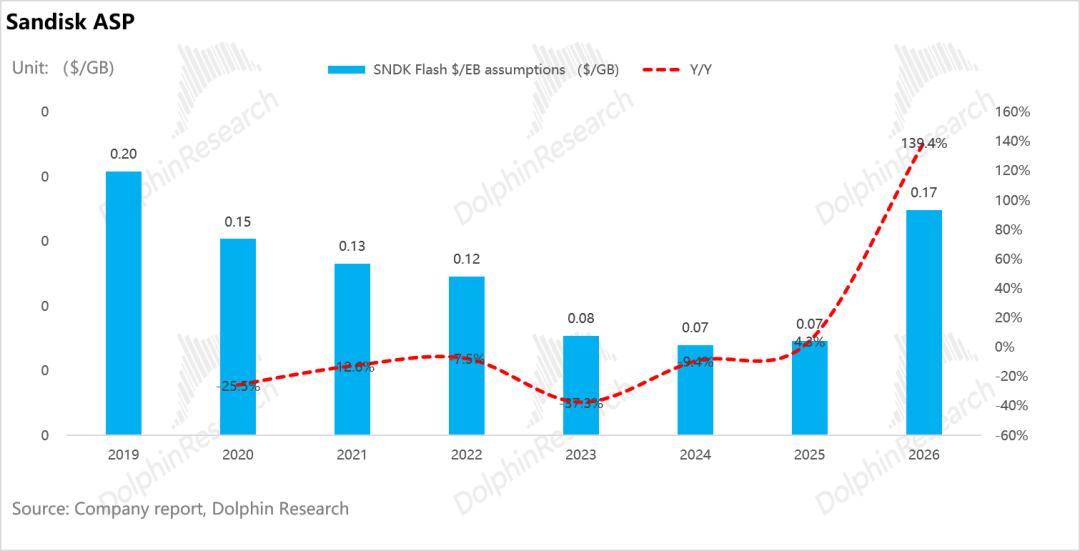
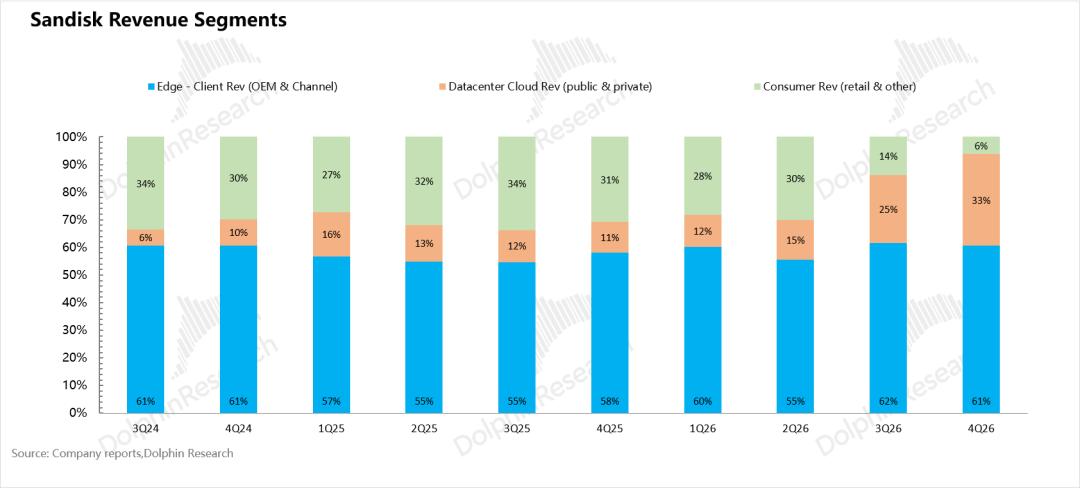
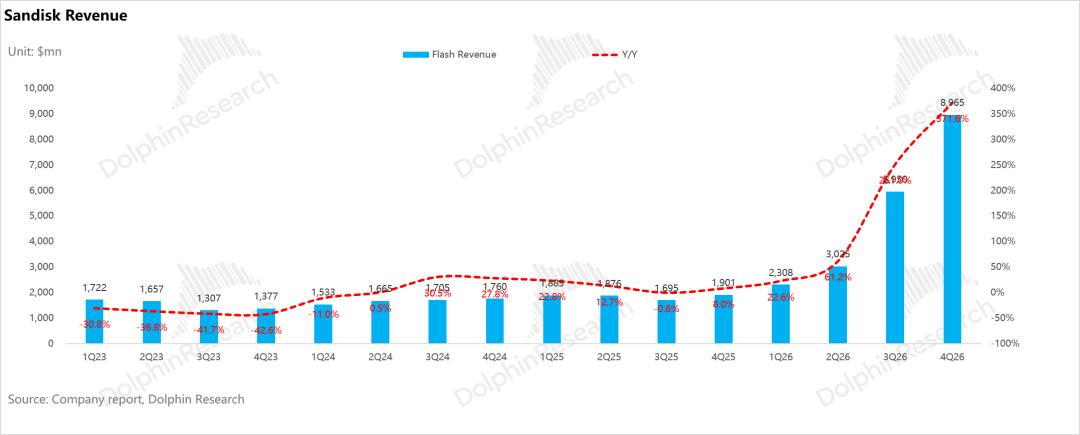
Nach Berechnungen beträgt der kombinierte ASP von SanDisk im Geschäftsjahr 2026 (bis Juni 2026) etwa 0,17 US-Dollar pro GB, was einem Anstieg von etwa 139 % gegenüber dem Vorjahr entspricht, aber deutlich unter dem Anstieg des Kassenpreises liegt. Dies liegt hauptsächlich daran, dass die Preiserhöhung im ersten Halbjahr des Geschäftsjahres nicht offensichtlich war, SanDisk viele Langzeitverträge hat und der Anteil der Datencenter erst im FY26Q3-Q4 auf 25 % bzw. 33 % gestiegen ist.
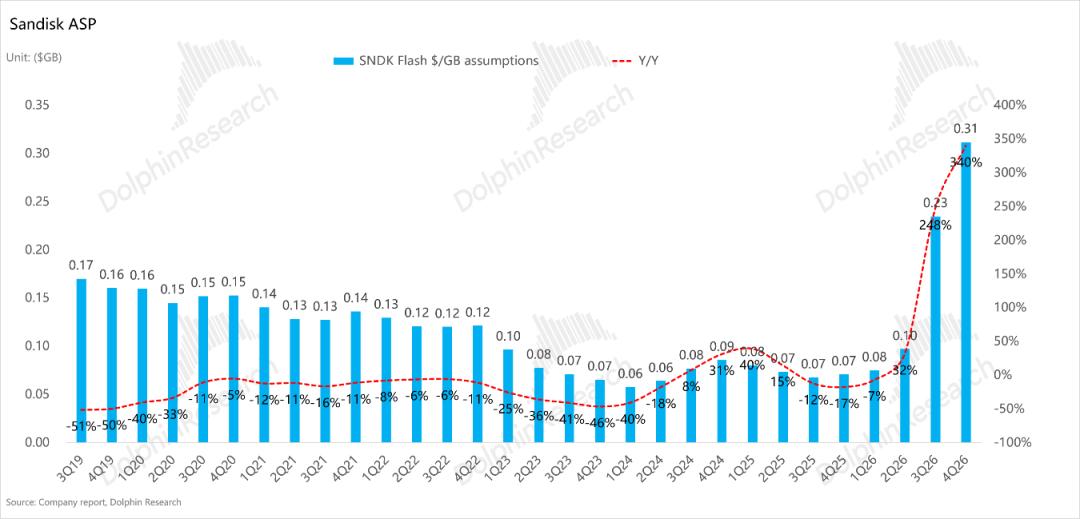
Betrachtet man einzelne Quartale, beträgt der ASP im FY26Q4 etwa 0,31 US-Dollar pro GB, was einem Anstieg von etwa 340 % gegenüber dem Vorjahr entspricht und den Kassenpreis im gleichen Zeitraum (etwa 0,33~0,34 US-Dollar pro GB) fast erreicht hat.
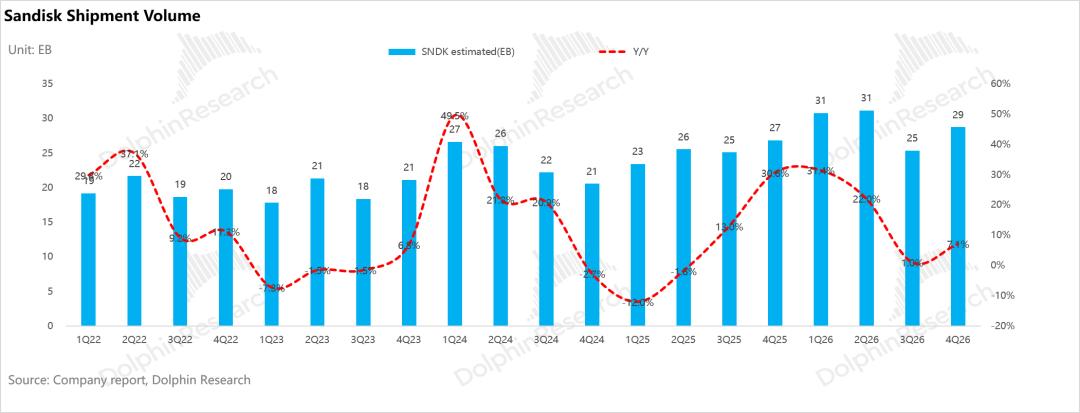
Der Umsatz von SanDisk im FY26Q4 beträgt etwa 9 Milliarden US-Dollar, was einem Anstieg von 372 % gegenüber dem Vorjahr entspricht und fast vollständig von der Preiserhöhung stammt: Die Bit-Auslieferungsmenge stieg nur um etwa 7 % gegenüber dem Vorjahr auf 29 EB.
Nach Geschäftsbereichen ist das Datencenter am schnellsten gewachsen: Der Umsatz im FY26Q4 beträgt etwa 3 Milliarden US-Dollar, was einem Anstieg von etwa dem 13-fachen gegenüber dem Vorjahr entspricht, und der Anteil am Gesamtumsatz stieg von 11 % auf 33 %.
In KI-Szenarien handelt es sich um leistungsstarke TLC-eSSD-Laufwerke für KI-Inferenzszenarien wie KI-Caching und Hochleistungsrechnen. Zweitens ist die kapazitätsstarke UltraQLC-Großkapazitäts-eSSD (ab 128 TB, die derzeit bei mehreren Großkunden zertifiziert wird) im FY26Q4 (April–Juni 2026) ausgeliefert und als Umsatz erfasst worden; die 256-TB-Version wird voraussichtlich Mitte bis Ende 2027 auf den Markt kommen.
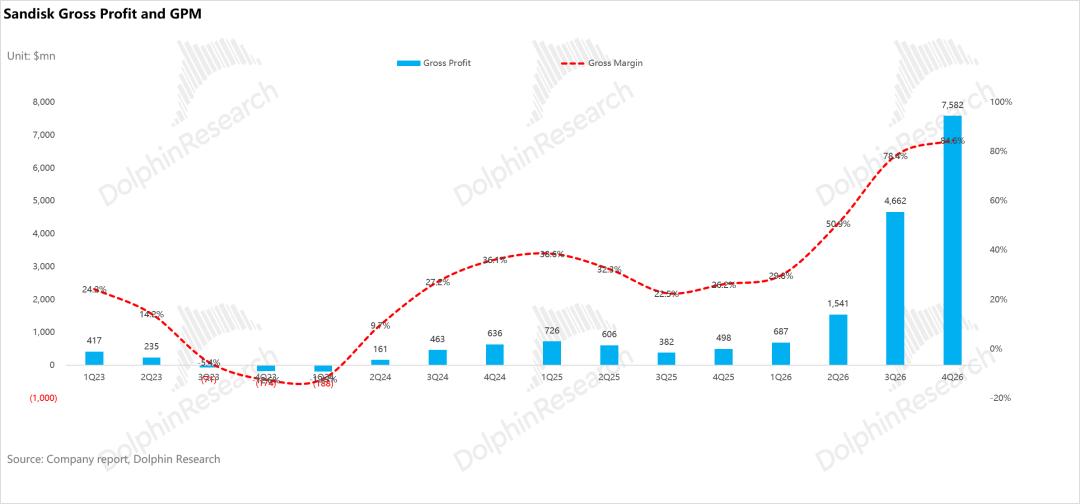
Die Bruttomarge stieg von einem Tiefstand von 22,5 % im FY25Q3 (Januar–März 2025) auf 84,6 % im FY26Q4, was fast vollständig von der Preiserhöhung angetrieben wird:
Die Frage lautet: Wie lange kann dieser „Supermarkttrend“ noch anhalten? Wie lange kann die extrem hohe Bruttomarge von über 80 % bei SanDisk aufrechterhalten werden?
Delphinjunge wird dies aus der Perspektive des gesamten Angebots und der Nachfrage der NAND-Branche beurteilen:
1.1 Angebotsseite:
① NAND-Kapazitätserweiterung: Keine Erhöhung der Produktionslinien durch Kapitalausgaben
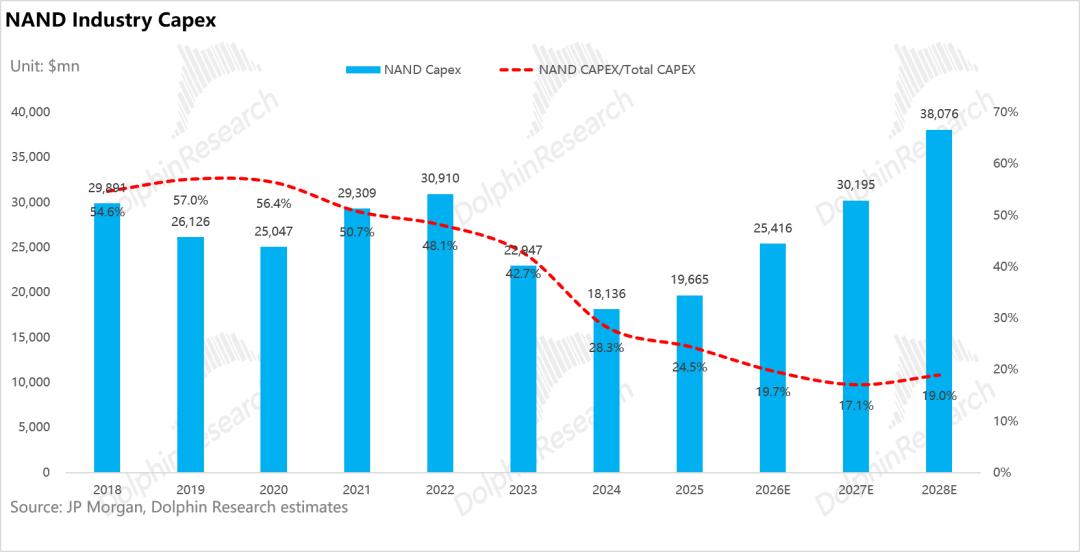
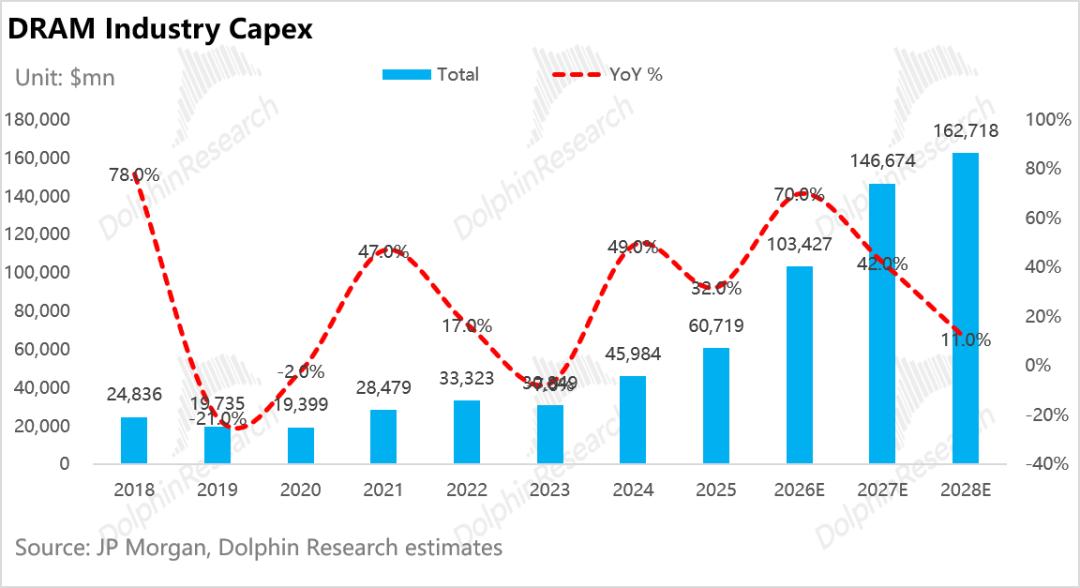
Obwohl die KI-Nachfrage sicherlich explodiert, behält die NAND-Branche nach der letzten Phase tiefer Verluste zurückhaltende Kapitalausgaben bei. Der Vergleich in der folgenden Abbildung ist sehr deutlich:
Obwohl die Speicherhersteller die Kapitalausgaben erhöhen, werden sie hauptsächlich DRAM/HBM zugewiesen – für 2028 werden 162,7 Milliarden US-Dollar geschätzt (dreijährige durchschnittliche jährliche Wachstumsrate von 39 %); während die Investitionen in NAND ohnehin niedrig sind, steigen sie bis 2028 nur auf 38 Milliarden US-Dollar, mit einer dreijährigen CAGR von nur 25 %, und ihr Anteil an den globalen Kapitalausgaben für Speicher sinkt von 25 % im Jahr 2025 auf 19 %.
② Umstellung der Kapitalausgaben: Kapazitätserhöhung durch technische Modernisierung
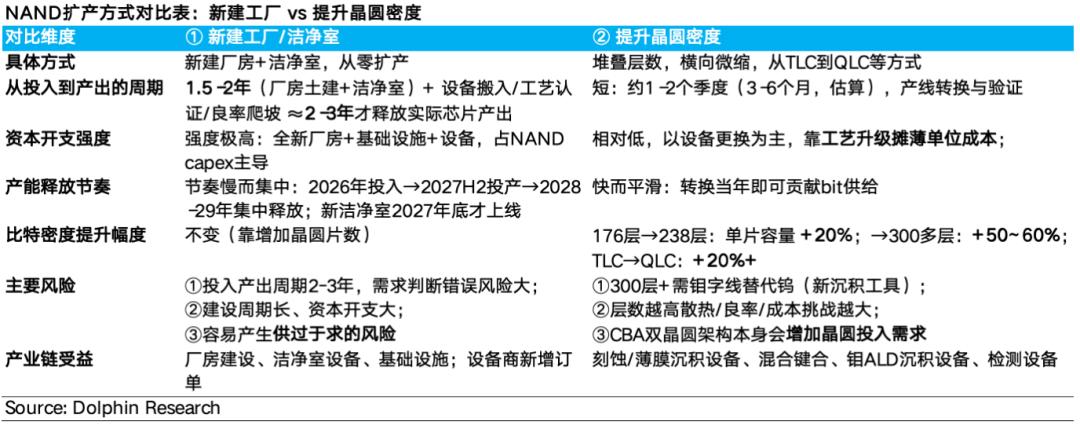
Die Strategie der Kapazitätserweiterung ausländischer Originalhersteller hat sich grundlegend geändert: Aufgrund der begrenzten Reinraummöglichkeiten können zwischen 2026 und 2027 keine großen neuen Kapazitäten aufgebaut werden. Die Kapitalausgaben werden hauptsächlich für die Modernisierung bestehender Produktionslinien verwendet – der Kern besteht darin, die Anzahl der 3D-Stapelschichten zu erhöhen (Migration zu 200+/300+ Schichten), ergänzt durch die Erhöhung der Anzahl der Speicherbits pro Zelle und die Optimierung der Architektur, um die Bit-Ausbeute pro Wafer zu steigern.
Neue Wafer-Fabriken werden erst ab 2028 in Betrieb genommen, und die neuen Kapazitäten konzentrieren sich weiterhin auf DRAM/HBM. Die großflächige Freigabe von NAND-Kapazitäten wird erst nach 2029 erwartet.
Im Vergleich zum Bau neuer Fabriken erfordert die Erhöhung der Waferdichte weniger Investitionen und zeigt schnellere Ergebnisse: Der großflächige Austausch von Geräten dauert normalerweise 3–6 Monate (währenddessen die Produktion vorübergehend sinkt), was viel schneller ist als die 2–3 Jahre für den Bau einer neuen Fabrik.
③ Rhythmus der Kapazitätsfreigabe: 2026–2028 hängen von chinesischen Erweiterungslinien ab, nach 2029 werden neue Produktionslinien globaler Anbieter freigegeben
Betrachtet man die Wafer-Einschussmenge, beträgt die monatliche globale NAND-Kapazität 2025 etwa 1,26 Millionen Wafer und wird voraussichtlich 2028 nur auf 1,5 Millionen Wafer steigen, mit einer dreijährigen durchschnittlichen jährlichen Wachstumsrate von nur 6 %. Von den zusätzlichen 240.000 Wafern trägt Yangtze Memory Technologies Co., Ltd. (YMTC) etwa 150.000 Wafer bei, wobei der Anteil von 12 % auf 20 % steigt; die physische Kapazität von Samsung wächst nicht, und ihr Anteil sinkt passiv von 31 % auf 26 %.
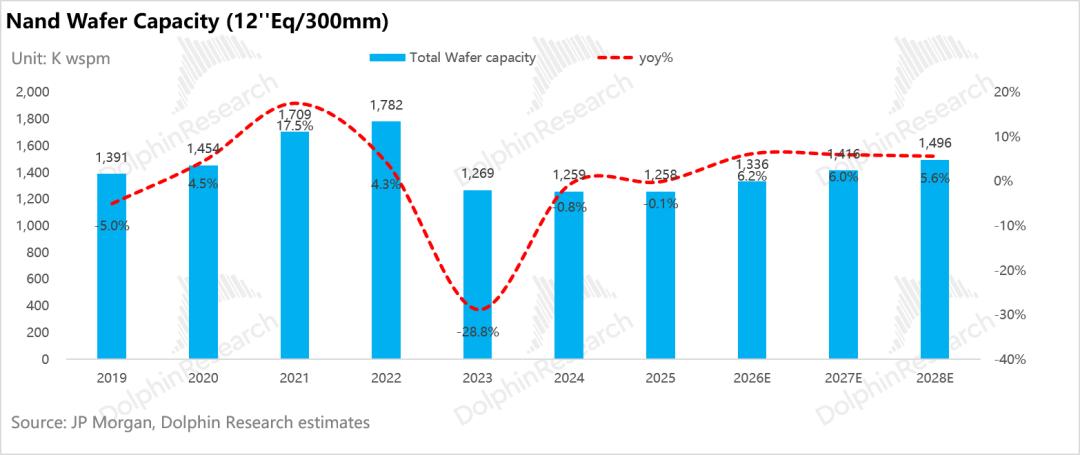
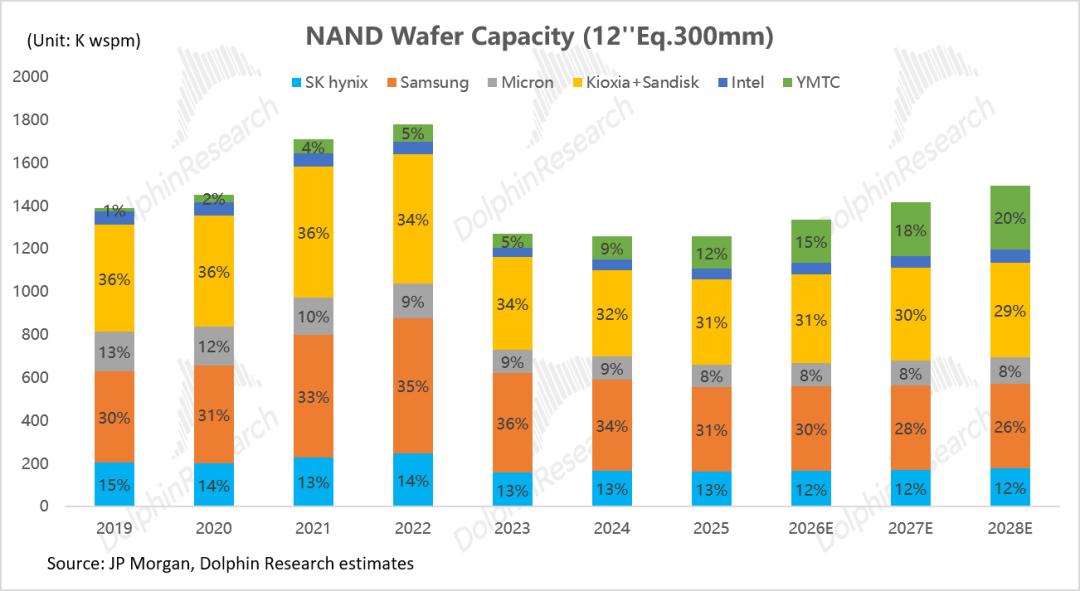
Neue Produktionslinien sind in Regionen und Zeiten deutlich voneinander getrennt: Das Angebot wird zwischen 2027 und 2028 noch nicht großflächig freigesetzt, und 2029 besteht ein Sprungrisiko:
2026H2–2028 (hauptsächlich Kapazitätserweiterung in China): Die neuen Fabriken stammen hauptsächlich von YMTC (Fab 3) und SK Hynix (Dalian Fab 2). Im Ausland werden fast keine großen neuen Fabriken in Betrieb genommen (nur die Fabrik von Micron in Singapur wird Ende 2028 in kleinem Umfang freigegeben). Zwischen 2027 und 2028 ist die Elastizität des Angebots ausländischer Hersteller am schwächsten, und das Bit-Wachstum hängt stark von der Migration der Schichten ab.
2029 und danach (ausländische neue Fabriken werden in Betrieb genommen): Die großen Kapazitäten von Samsung P5, Kioxia/SanDisk neue Fabrik im Norden Chinas und SK Hynix M17