Das eigentliche Geschäft von BI hat gerade erst begonnen.
In diesem Jahr sind die Kosten für die Abfrage von Daten mit großen Modellen bereits sehr stark gesunken.
Wenn man KI an Datenquellen wie Tabellen anbindet, kann eine Fachabteilung an einem Nachmittag ein Dialogfeld aufbauen; die Abrechnung erfolgt nach der Anzahl der Aufrufe, und es kostet kaum Geld.
Theoretisch gesehen sollten Unternehmen diese Ausgaben einsparen. Aber wenn ich mir die öffentlichen Ausschreibungen der letzten zwei Jahre ansehe, ist das eingesparte Geld nicht auf den Konten geblieben, stattdessen beginnt eine weitere Einkaufsart, separat projektiert zu werden.
Zuerst zu einem der Projekte:
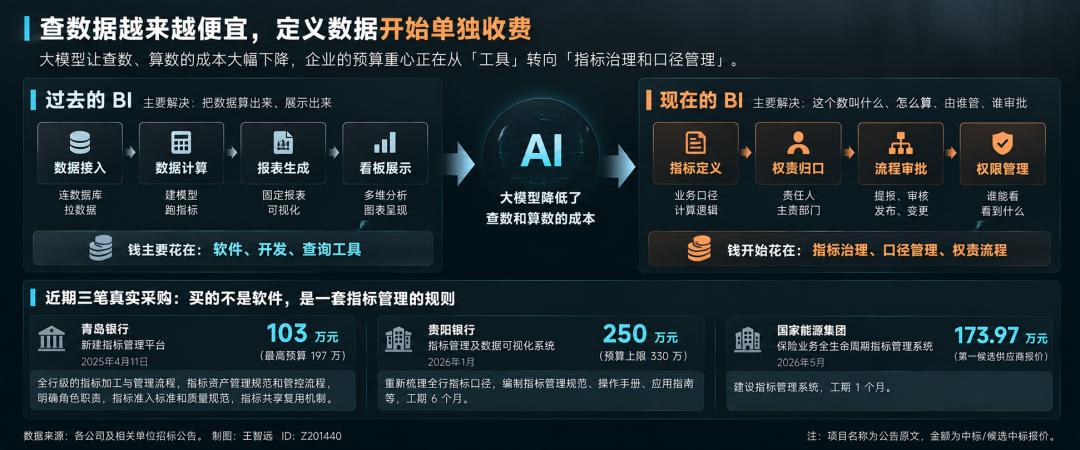
Am 11. April 2025 veröffentlichte die Bank of Qingdao ein Projekt für wettbewerbliche Verhandlungen mit dem Namen „Neue Plattform für Kennzahlenverwaltung“. Das maximale Budget betrug 1,97 Millionen Yuan, der endgültige Vertragspreis lag nur bei 1,03 Millionen Yuan, also weniger als 60 % des Budgets.
Was wird eigentlich für diese 1,03 Millionen Yuan gekauft? Aus dem Anforderungsabschnitt der Ankündigung wähle ich einige Stichwörter aus:
Unternehmensweites Verarbeitung- und Verwaltungsprozess für Kennzahlen, Normen und Steuerungsprozesse für das Kennzahlenvermögensmanagement, klare Rollen- und Zuständigkeitsdefinitionen, Zugangskriterien und Qualitätsnormen für Kennzahlen, Mechanismen für die gemeinsame Nutzung und Wiederverwendung von Kennzahlen, prozessorientierte Steuerung.
Wenn man den gesamten Text durchliest, wird die Software selbst kaum erwähnt. Mit diesem Geld wird tatsächlich ein Satz von Prozessen gekauft, die von jemandem unterzeichnet und genehmigt werden, und nicht nur ein Unternehmen geht diesen Weg.
Die Bank of Guiyang hat im Januar dieses Jahres ebenfalls eine Ausschreibung durchgeführt, das Projekt heißt „Kennzahlenverwaltungssystem und Datenvisualisierungssystem“ mit einer Obergrenze von 3,3 Millionen Yuan im Budget, der endgültige Vertragspreis betrug 2,5 Millionen Yuan, es wurde von Digital China Rongxin übernommen, und die Bauzeit beträgt 6 Monate.
Im Mai hat die China Energy Investment Corporation ebenfalls eine Beschaffung durchgeführt, der Projektname lautet „Kennzahlenverwaltungssystem für den gesamten Lebenszyklus des Versicherungsgeschäfts“, der erste vorgeschlagene Lieferant bot 1,7397 Millionen Yuan an, und die Bauzeit beträgt nur 1 Monat.
In der Ankündigung aus Qingdao taucht das Wort „Kaliber“ überhaupt nicht auf, in der Ankündigung der China Energy Investment Corporation taucht es nur einmal im Hintergrundabschnitt der Projektübersicht auf. Bei derselben Angelegenheit haben die drei Unternehmen nicht einmal die gleiche Bezeichnung verwendet.
Das teure Projekt mit 2,5 Millionen Yuan erfordert eine halbjährige Umsetzung, das günstige mit 1,03 Millionen Yuan gibt keine Angabe zur Bauzeit, und das mittlere mit 1,7397 Millionen Yuan dauert nur einen Monat. Obwohl alle Projekte als „Kennzahlenverwaltung“ bezeichnet werden, kaufen die beteiligten Unternehmen völlig unterschiedliche Dinge.
Der Preisunterschied ist so groß, weil die beteiligten Unternehmen nicht dasselbe Produkt kaufen.
Was in einem Monat geliefert werden kann, ist eine Systementwicklung; was in 6 Monaten umgesetzt wird, erfordert die vollständige Überprüfung aller unternehmensweiten Kaliber sowie die Erstellung von Kennzahlenverwaltungsnormen, Bedienungshandbüchern und Anwendungsrichtlinien.
Wie viel dieser zweite Teil wert ist, hängt nicht von der Software ab, sondern davon, wie lange die interne Abstimmung auf Seiten des Auftraggebers dauert.
Ehrlich gesagt war ich über diesen großen Preisunterschied sehr erstaunt. Dieses Geschäftsfeld ist noch nicht ausgereift, deshalb sind die Preise so unübersichtlich. Es wird gerade aus anderen Budgetposten herausgelöst und entwickelt sich langsam zu einer separat projektierten Ausgabe.
Bei dem Projekt der Bank of Qingdao beträgt die maximale monatliche Kostenobergrenze für technisches Personal nicht mehr als 40.000 Yuan; nach Ablauf der kostenlosen Wartungsfrist dürfen die jährlichen Dienstleistungsgebühren 10 % des Vertragspreises nicht überschreiten.
Gleiches gilt für die Bank of Guiyang: Die anschließende Verlängerung der Wartung darf 10 % des Zuschlagspreises nicht überschreiten, die Zahlung erfolgt in drei Raten: zuerst 30 %, dann 60 %, und schließlich eine Restzahlung von 10 %.
Die Abrechnung erfolgt nach Personal und Monaten, und es müssen jährlich Dienstleistungsgebühren gezahlt werden, das Geld wird also nicht auf einmal ausgegeben. Warum kann diese Ausgabe nicht direkt in das BI-Budget aufgenommen werden, sondern muss separat projektiert werden?
Die Antwort haben die Verkäufer selbst genannt.
Guanyuan hat selbst die fünf Hauptgründe für das Scheitern von intelligenten Datenabfrageprojekten zusammengefasst: Die Fachabteilungen wissen nicht, was sie abfragen sollen, die abgefragten Kennzahlenkaliber stimmen nicht mit den täglichen Berichten überein, die Berechtigungsverwaltung verhindert, dass Benutzer die relevanten Themen sehen, die Wissensdatenbank deckt die branchenspezifischen Ausdrücke der Fachabteilungen nicht ab, und das Feedback zu Fehlern wird nicht in den Optimierungszyklus aufgenommen.
Von diesen fünf Punkten liegt der wichtigste vollständig außerhalb des Modells, keiner der Punkte weist darauf hin, dass die Fähigkeit des großen Modells selbst unzureichend ist.
Und der härteste Punkt davon sind die Zahlen selbst: Was bedeutet diese Zahl, wer legt sie fest, wer hat das Recht, sie zu ändern.
In derselben Artikelserie steht auch, dass bei mehr als 60 % der Unternehmen, die bereits ein Entscheidungs-Cockpit in Betrieb genommen haben, die Führungskräfte bei tatsächlichen Entscheidungen überhaupt nicht auf die Daten aus dem Cockpit zurückgreifen.
In den meisten Fällen lassen sie die Fachabteilungen die Zahlen erneut offline melden, führen Kreuzprüfungen durch oder entscheiden direkt nach Erfahrung. Das stammt von den Verkäufern selbst.
Auch im Ausland gibt es entsprechende Entwicklungen.
Am 22. Juli dieses Jahres gab Domo bekannt, dass fast alle seine Vermögenswerte und Mitarbeiter für 400 Millionen US-Dollar in bar an Progress Software verkauft wurden. Die Übergabe wurde am 22. September abgeschlossen, die verbleibende Mantelgesellschaft wurde in Huckleberry umbenannt.
In diesem Quartal sank der Umsatz von Domo im Vergleich zum Vorjahreszeitraum um 4 %, und das Unternehmen schrieb im Finanzbericht, dass die Fähigkeit zur Fortführung des Geschäftsbetriebs zweifelhaft sei.
Das Interessante an dieser Transaktion ist, dass die steuerlichen Verluste von 900 Millionen US-Dollar im eigenen Unternehmen verbleiben, um Steuern zu verrechnen, und etwa 246 Millionen US-Dollar an Barmitteln auf den Konten verbleiben, während das Geschäft und die Mitarbeiter verkauft werden.
Weiter zurück, im März 2024 schloss Alteryx die Privatisierung ab, zu einem Preis von 48,25 US-Dollar pro Aktie in bar mit einem Gesamtwert von 4,4 Milliarden US-Dollar, angeführt von den beiden Private-Equity-Unternehmen Clearlake und Insight.
In den Artikeln, die diese beiden Übernahmen interpretieren, taucht das Wort „Kaliber“ nicht auf. In der Branche gibt es einen Fachbegriff namens Metric Drift, was bedeutet, dass die Bedeutung derselben Kennzahl im Laufe der Berechnung abweicht.
Es gibt auch den Begriff Decision Gap, der beschreibt, dass zwischen den Führungskräften und den tatsächlichen Daten eine Barriere besteht.
In den Erklärungen zu diesen beiden Transaktionen taucht kein Satz auf, der besagt „Die Kunden wissen intern nicht, wessen Zahlen sie folgen sollen“. In der ausländischen Branchensprache wird dies nicht als Kaliber bezeichnet.
Die Abfrage von Daten mit KI ist tatsächlich günstiger geworden, aber das Geld wurde nur auf einen anderen Posten verlegt, nämlich in den Posten „Kennzahlenverwaltungsplattform“.
Aber es reicht nicht, dass nur jemand unterschreibt. Wie eine Zahl berechnet wird und welches Ergebnis das Endergebnis ist, hängt kaum davon ab, ob das große Modell gut rechnen kann. Die eigentliche Schwierigkeit liegt darin, wer die endgültige Zustimmung zu dieser Zahl gibt.
......
Geht man weiter nach unten, kommt man zu den Regeln und Vorschriften. Außen gibt es regulatorische Vorschriften, und intern muss das Unternehmen selbst einen entsprechenden Satz von Regeln aufbauen.
Zuerst zu einem Szenario, das in Unternehmen täglich vorkommt.
Bei derselben Kennzahl berechnen drei Abteilungen drei unterschiedliche Zahlen. Die Risikokontrolle berechnet den Anteil der notleidenden Kredite nach den regulatorischen Vorschriften, die Finanzabteilung nach den staatlichen Buchhaltungsregeln und die Fachabteilung nach dem Kaliber der internen Leistungsbewertung und Prämien. Alle drei haben keine Fehler bei der Berechnung gemacht, aber wenn die drei Zahlen in derselben Tabelle stehen, entsteht ein Konflikt.
Warum ist es so schwierig, sich zusammenzusetzen und die Regeln zu vereinheitlichen?
„Ein Teil des Managements fürchtet die Veränderungen der Machtstruktur, die durch die Transparenz entstehen“, sagte dies Wu Mufeng, Informationsdirektor der Jiangshi Holdings.
Achten Sie auf seine Wortwahl: fürchten. Die Angst ist wichtiger als die Weigerung: Die Weigerung bedeutet, nicht mitarbeiten zu wollen, die Angst bedeutet, zu befürchten, etwas zu verlieren. Wer zuerst die eigene Berechnungsmethode seiner Abteilung aufgibt, gibt damit das Recht zur Interpretation freiwillig an andere ab.
Wenn man Kennzahlen überwacht, werden die Zahlen selbst zu verwaltenden Objekten. Mit den Worten von Zhu Xingming von Inovance zu Beginn dieses Jahres: „Sie verwalten diese Zahl“.
Die Unternehmen wissen selbst, dass sie die Situation nicht kontrollieren können. In einer 154-seitigen Ausschreibungsunterlage der Bank of Guiyang wird bereits zu Beginn anerkannt, dass die verschiedenen Kennzahlen innerhalb der Bank nicht einheitlich verwaltet werden und dieselbe Kennzahl nicht wiederverwendet werden kann.
Umgekehrt berechnen die Abteilungen ihre eigenen Zahlen, dieselbe Kennzahl stimmt nicht überein, und keine der Zahlen kann verwendet werden. Das steht direkt von der Bank selbst in der Ausschreibungsunterlage.
Deshalb ist in den Ausschreibungsanforderungen festgelegt, dass für jede Kennzahl fünf Punkte registriert werden müssen: Name der Kennzahl, Fachkaliber, Berechnungslogik, Verantwortlicher und Hauptverantwortliche Abteilung; in diesen fünf Spalten sind Fachkaliber und Berechnungslogik die Definition, Verantwortlicher und Hauptverantwortliche Abteilung die zuständige Stelle. Wie eine Zahl berechnet wird und wer für sie zuständig ist, steht in derselben Tabelle.
Es wurde auch ein Prozess mit acht Schritten festgelegt.
Von der Einreichung der Anforderung, der Festlegung der Kennzahlenregeln, der Genehmigung und Veröffentlichung über die Inbetriebnahme und die tägliche Überwachung bis zur Änderung oder Außerbetriebnahme. Bei dem Schritt der Genehmigung und Veröffentlichung müssen sowohl der Fachverantwortliche als auch der technische Verantwortliche zustimmen: Fehlt eine der beiden Unterschriften, kann die Kennzahl nicht in Betrieb genommen werden.
Die Berechtigungen sind ebenfalls detailliert aufgeteilt: Die Zentrale sieht alle unternehmensweiten Daten, die Filialen sehen nur ihre eigenen Bereiche, und selbst bei derselben Kennzahl sehen die beiden Ebenen unterschiedliche Zahlen.
Diese Ausschreibungsunterlage regelt durchgehend eine einzige Angelegenheit: Wer alle an der Zahl beteiligt ist, von der Einreichung bis zur Vorlage bei der Besprechung.
Außen gibt es bereits Regeln, die diese Angelegenheit regeln. Artikel 15 der „Verwaltungsvorschriften für die Finanzstatistik“ der Zentralbank legt fest, wie die Kennzahlen heißen, wie sie berechnet und klassifiziert werden, dieser Standard wird einheitlich von der People's Bank of China festgelegt. Die einzelnen Banken haben kein Recht, dies selbst zu interpretieren.
Artikel 13 lässt eine kleine Lücke zu: Die Filialen können notwendige Statistikprojekte und Statistikkennzahlen hinzufügen, vorausgesetzt, sie basieren auf den von der Zentrale einheitlich festgelegten Projekten und Kennzahlen.
Im September 2023 hat die US-amerikanische Börsenaufsicht SEC gegen Newell Brands verhängt: Das Unternehmen wurde mit 12,5 Millionen US-Dollar bestraft, der ehemalige Vorstandsvorsitzende persönlich mit weiteren 110.000 US-Dollar.
Sie haben einen eigenen Begriff namens „Kernumsatzwachstum“ erfunden und die Umsätze der folgenden Quartale vorzeitig einbezogen. Im selben Quartal wurde intern von enttäuschenden Ergebnissen gesprochen, nach außen wurden die Zahlen als stark und stabil bezeichnet.
In den Akten steht kein Satz, der besagt, dass sie bei der Berechnung Fehler gemacht haben. Die Strafe bezieht sich auf das Interpretationsrecht: Die Bedeutung einer Kennzahl darf nicht vom Unternehmen selbst willkürlich festgelegt werden.
Die Shanghai Stock Exchange hat eine Regel für den Verkauf von Aktien durch kontrollierende Aktionäre festgelegt: Wenn der Aktienkurs unter dem Ausgabepreis oder dem Nettovermögenswert pro Aktie liegt oder die Dividenden der letzten drei Jahre weniger als 30 % des durchschnittlichen Jahresnettogewinns betragen, dürfen sie keine Aktien auf dem Sekundärmarkt verkaufen. Diese Regel wurde am 26. September 2023 festgelegt und im nächsten Jahr zu einer Verordnung der China Securities Regulatory Commission aufgewertet, nur drei Tage nach dem Fall der US-amerikanischen Börsenaufsicht.
Die Zentralbank, die US-amerikanische Börsenaufsicht und die Shanghai Stock Exchange regeln jeweils einen Bereich, aber im Grunde geht es um dieselbe Angelegenheit.
Im System gibt es von Anfang an zwei getrennte Buchführungssysteme. Artikel 2 der „Anwendungsleitfaden für das Management Accounting Nr. 801“ des Finanzministeriums besagt, dass Management Accounting-Berichte für die interne Verwendung im Unternehmen bestimmt sind.
Die Antworten des Rechnungsamtes ziehen die Grenze noch deutlicher: Management Accounting gehört zur internen Berichtslegung und verläuft getrennt von dem Berichtssystem, das für Investoren bestimmt ist.
Artikel 33 der „Verordnung über Finanz- und Rechnungslegungsberichte von Unternehmen“ des Staatsrats fügt hinzu: Wenn Behörden nach dem Gesetz Finanzdaten anfordern, dürfen sie Unternehmen nicht verlangen, ihre Kaliber zu ändern. Sogar die Stellen, die die Zahlen anfordern, dürfen Sie nicht zwingen, Ihre Berechnungsmethode zu ändern.
Dieses Jahr im Juli hat das Finanzministerium den „Unternehmensrechnungslegungsstandard Nr. 30“ überarbeitet: Ein neuer Punkt wurde hinzugefügt: Wenn Unternehmen selbst definierte Leistungskennzahlen außerhalb der Finanzberichte öffentlich verwenden, müssen sie diese im Anhang offenlegen und eine Abstimmungstabelle erstellen, die wieder zu den Standardkalibern zurückführt