Ist Hengtong Optic-Electric noch das 49-fache wert?
Am 28. September erreichte Hengtong Optoelectronics das tägliche Falllimit von 10 %.
Der Plan wurde bereits am Abend des 24. September veröffentlicht: Eine private Platzierung zur Kapitalbeschaffung von 6,636 Milliarden Yuan, verbunden mit einem Mitarbeiterbeteiligungsplan, wurde gleichzeitig bekanntgegeben.
Dazwischen lagen dreitägige Feiertage zum Mondfest. Am Montag, als der Markt wieder öffnete, schloss die Aktie bei 60,64 Yuan. Innerhalb eines Tages schrumpfte der Marktwert um 16,6 Milliarden Yuan, und Yangtze Optical Fibre and Cable, Tongding Interconnection sowie Huamai Technology gerieten ebenfalls unter Druck.
Der Rückgang ist noch nicht vorbei. Am 29. September geriet der gesamte Sektor der optischen Kommunikation weiter unter Druck, und der Index suchte nach Unterstützung bei 3800 Punkten.
Diese Aktie war in diesem Jahr zeitweise um über 400 % gestiegen, und fiel dann plötzlich auf das Falllimit. Nach einem solchen Rückgang beginnen die Menschen normalerweise, über die Gründe nachzudenken. Ein Freund bat mich, zu erläutern, was genau hier passiert ist.
......
Bevor wir über Hengtong sprechen, müssen wir zunächst klarstellen, was das Unternehmen tut und womit es sein Geld verdient. Das Unternehmen wurde in Wujiang, Jiangsu, gegründet, stellt seit 30 Jahren Glasfasern und -kabel her und wurde 2011 an der A-Aktien-Börse notiert.
In Ihrer Vorstellung ist es der Marktführer im Bereich Glasfaser und ein Konzeptunternehmen für KI-Rechenleistung. Wenn man seine Einnahmen aber Stück für Stück aufschlüsselt, sieht das Bild ganz anders aus.
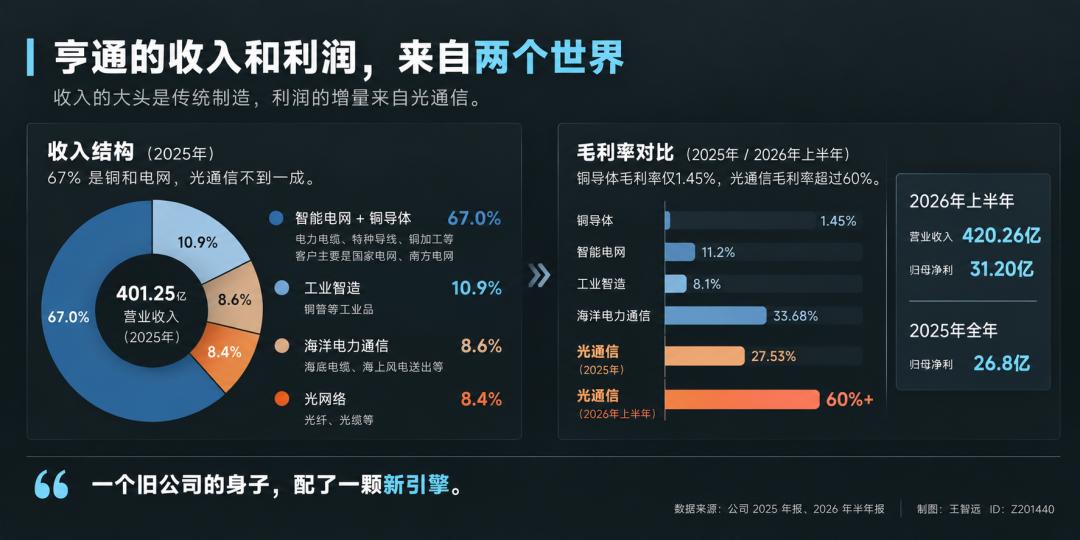
Intelligente Stromnetze plus Kupferleiter machen 67 % des Umsatzes aus – das ist der größte Anteil.
Die 36 % im Bereich intelligente Stromnetze entfallen auf Stromkabel, spezielle Leitungen und ähnliche Produkte. Die Hauptkunden sind State Grid und China Southern Power Grid. Die 31 % bei den Kupferleitern bedeuten einfach ausgedrückt: Kupfer zu Kupferdraht verarbeiten und verkaufen, berechnet nach Verarbeitungsgebühren pro Tonne, also eine Art Lohnveredelung.
Diese beiden Bereiche zusammen machen zwei Drittel des Umsatzes aus, und ihre Bruttomarge ist nicht hoch. Die Bruttomarge der Kupferleiter im gesamten Jahr 2025 betrug nur 1,45 % – es ist das harte Geld des Kupfertransports.
Industrielle intelligente Fertigung macht 10,9 % aus. Industrieprodukte wie Kupferrohre haben ebenfalls den Charakter von Verarbeitungsprodukten.
Meeresstrom- und Kommunikationstechnik macht 8,6 % aus. Meerkabel, also Unterwasserkabel und die Übertragungsleitungen für Offshore-Windenergie. Dieser Bereich hat einen hohen Wertschöpfungsanteil. Weltweit gibt es nur vier Unternehmen, die interkontinentale Unterwasser-Glasfaserkabel herstellen können, und Hengtong ist das einzige aus China. Aber sein Anteil am Umsatz ist genau so groß wie angegeben.
Optische Netzwerke machen 8,4 % aus. Glasfasern und -kabel – das Hengtong, das Sie in Ihrer Vorstellung haben, macht tatsächlich nur diesen kleinen Teil aus. Darüber hinaus ist das wertschöpfungsstärkste Segment der optischen Kommunikation die Glasfaser-Preform: Erst wenn die Preform zu Fäden gezogen wird, entsteht das Glasfaserkabel. Hengtong betreibt die gesamte Industriekette, aber in der Bilanz macht dieser Bereich nur 8,4 % aus.
Nach dieser Aufschlüsselung entfallen 67 % auf Kupfer und Stromnetze, die echte optische Kommunikation macht weniger als ein Zehntel aus. Nach seiner Umsatzstruktur ist dies ein traditionelles Fertigungsunternehmen.
Der größte Teil des Umsatzes stammt aus traditionellen Geschäften – aber wo ist das Geld? Verdienen die traditionellen Geschäfte auch den größten Teil des Gewinns? Ganz im Gegenteil.
Bei den Kupferleitern verdient man 1,5 Yuan bei einem Umsatz von 100 Yuan. Bei einem Jahresumsatz von über 20 Milliarden Yuan bleibt kaum etwas beim Gewinn hängen. Die Bruttomarge der Meerkabel liegt bei 33,68 %, was in Ordnung ist. Die durchschnittliche Bruttomarge der optischen Kommunikation im gesamten Jahr beträgt 27,53 %, was auch nicht ungewöhnlich ist.
Dann stieg die Bruttomarge der optischen Kommunikation im ersten Halbjahr 2026 auf über 60 %.
Das ist interessant: Das Kupfergeschäft, das zwei Drittel des Umsatzes ausmacht, hat eine Bruttomarge von weniger als 2 %. Der optische Bereich, der weniger als ein Zehntel des Umsatzes ausmacht, erreicht eine Bruttomarge von über 60 %. Der größte Teil des Umsatzes und der größte Teil des Gewinns stammen überhaupt nicht aus demselben Geschäftsbereich.
Zu diesem 8,4 %-Geschäftsbereich: Sein starker Anstieg fand erst im letzten halben Jahr statt.
Im gesamten Jahr 2025 ging der Umsatz von Hengtongs optischer Kommunikation noch zurück, um 14,53 % im Vergleich zum Vorjahr. Damals betrachtete niemand es als KI-Aktie, und es war tatsächlich auch keine.
Ein halbes Jahr später, im ersten Halbjahr 2026, stieg der Umsatz der optischen Kommunikation im Vergleich zum Vorjahr um über 130 %.
Gleichzeitig belief sich der Gesamtumsatz des Unternehmens im ersten Halbjahr auf 42,026 Milliarden Yuan, der den Aktionären zurechenbare Nettogewinn betrug 3,120 Milliarden Yuan. Was bedeutet 3,12 Milliarden Yuan? Im gesamten Jahr 2025 betrug er nur 2,68 Milliarden Yuan. Das Ergebnis von einem halben Jahr übertrifft das des gesamten letzten Jahres. Woher stammt das Wachstum? Im Wesentlichen aus dem 8,4 %-Bereich.
Deshalb: Hengtongs Umsatzstruktur ist immer noch die eines Unternehmens für Kupferverarbeitung und Stromnetze, aber sein Gewinn wird gerade durch den Bereich der optischen Kommunikation neu gestaltet. Man könnte sagen: Der Körper eines alten Unternehmens hat einen neuen Antrieb bekommen.
......
Ich habe nachgeprüft: Das aktuelle Kurs-Gewinn-Verhältnis des Unternehmens liegt bei etwa 49.
Diese Zahl wurde am 25. August festgelegt. Ich habe sie nicht nach dem Falllimit am 28. September berechnet. Seit September wurden mehrere Runden von institutionellen Forschungsberichten veröffentlicht, und die vergleichbare Berechnungsgrundlage liegt immer noch bei diesem Wert: Das TTM-KGV beträgt 49,4, das Kurs-Buchwert-Verhältnis 5.
Ist 49 hoch? Wenn man es rein nach dem Standard eines Unternehmens für Kupferverarbeitung und Stromnetze misst, gibt der Markt für diese Art von Geschäften durchschnittlich etwa das Zehnfache her – 49 ist also viermal so teuer.
Unter den Konkurrenten ist das auch nicht schwer zu erkennen: Zhongtian Technology, das im selben Sektor Glasfasern und -kabel herstellt und fast dasselbe Geschäft betreibt, hat ein KGV von 36,2, Hengtong ist um 35 % teurer als es. UBS hat in seiner ersten Berichterstattung über Yangtze Optical Fibre and Cable in diesem Jahr eine Kaufempfehlung ausgesprochen, und der umgerechnete Zielwert entspricht nur einem erwarteten KGV von 16 für das Jahr 2027.
Rechnen wir grob: Bei einem Marktwert von etwa 149 Milliarden Yuan nach dem Falllimit und einer einfachen Annualisierung des Nettogewinns von 3,12 Milliarden Yuan im ersten Halbjahr liegt das dynamische KGV bei etwa 24.
49 ist das TTM-KGV, das noch den Einbruch des zweiten Halbjahres letzten Jahres enthält. Mit dem Maßstab des traditionellen Geschäfts gemessen, erscheint es in jeder Hinsicht überteuert – der Markt misst es offensichtlich nicht mit diesem Maßstab. Was hat das Unternehmen in der Hand, dass Investoren bereit sind, einen solchen Preis zu zahlen?
Erstens: Die Preise für Glasfasern steigen, und das schon seit 15 Monaten.
Von weniger als 20 Yuan pro Faser-Kilometer stieg der Preis zeitweise auf 83,4 Yuan. Im Jahr 2025 waren Glasfasern noch schwer verkäuflich, die Preise lagen knapp über den Kosten, der Umsatz der optischen Kommunikation sank um 14,53 % im gesamten Jahr. Niemand erwartete, dass die Umkehr so schnell kommen würde.
Die Käufer haben sich verändert: Bei der jüngsten Sammelbestellung von China Mobile für Standardglasfasern lag der Preis um etwa 90 % höher als bei der vorherigen Runde, die Preise für Spezialglasfasern am Spotmarkt stiegen um 650 %. Ein einzelnes KI-Rechenzentrum verbraucht ein Vielfaches an Glasfasern im Vergleich zu einem traditionellen Serverraum.
Auf der Verkäuferseite ist das Angebot noch stärker begrenzt. Der Engpass liegt bei der Glasfaser-Preform, dem Ausgangsmaterial für Glasfasern – ein mehrere Tonnen schwerer Quarzglasstab, der zu Fäden gezogen und auf Spulen gewickelt wird, um Glasfaserkabel zu ergeben.
Der Ausbau der Produktionskapazitäten für Preforms dauert 18 bis 24 Monate. Die Ablagerungstechnik wurde über mehr als ein Jahrzehnt weiterentwickelt, bis sie zu einem bekannten Standard wurde. Weltweit gibt es nur wenige Hersteller, die diese Produkte in Eigenproduktion in großem Maßstab herstellen können – einige sind in der letzten Preiskriegsrunde bereits vom Markt verschwunden, nach der Bereinigung der Branche gibt es heute nur noch wenige Spieler.
Jede Glasfaser-Knappheit beruht im Wesentlichen auf einer Knappheit an Preforms. Diese Situation lässt sich kurzfristig nicht beheben.
Zweitens: Schauen Sie, in welche Richtung das Unternehmen seine Investitionen lenkt.
Der größte Teil des Geldes aus der privaten Platzierung fließt in die optische Kommunikation. Die private Platzierung bedeutet einfach ausgedrückt: Das Unternehmen gibt neue Aktien an ausgewählte Investoren aus, um Kapital aufzunehmen.
Stellen Sie sich das Unternehmen als eine fertige Pizza vor, von der jeder alte Aktionär ein Stück hat. Die private Platzierung bedeutet, eine weitere große Pizza zu backen und sie an neue Investoren nach dem von ihnen eingebrachten Geld zu verteilen. Das Stück der alten Aktionäre bleibt dasselbe, aber ihr Anteil am gesamten Kuchen wird geringer.
In dem Plan über 6,636 Milliarden Yuan entfallen insgesamt 3,148 Milliarden Yuan auf fünf Projekte im Bereich der optischen Kommunikation: von Glasfaser-Preforms und neuen Generationen von Glasfasern bis hin zu fortschrittlichen optischen Verbindungen für KI und fortschrittlicher CPO-Verpackung.
Weitere 1,498 Milliarden Yuan fließen in Energievernetzung, die restlichen 1,99 Milliarden Yuan dienen der Liquiditätsergänzung. 47 % des Geldes gehen direkt in den optischen Bereich. Zieht man den Teil für die Liquiditätsergänzung ab, entfallen zwei Drittel der Projektmittel auf die optische Kommunikation.
Die maximale Anzahl der neu auszugebenden Aktien beträgt 739 Millionen, was bis zu 30 % des derzeitigen Grundkapitals entspricht. Wohin das Geld fließt, zeigt die Absicht des Unternehmens: Im Kupferbereich wird kein zusätzliches Geld investiert, alle Ressourcen werden auf den optischen Bereich konzentriert – es will sich zu einem optischen Unternehmen wandeln.
Drittens gibt es noch eine weitere Trumpfkarte, die außerhalb der Bilanz liegt.
Bei den Meerkabeln gibt es weltweit nur vier Unternehmen, die interkontinentale Unterwasser-Glasfaserkabel herstellen können: das US-Unternehmen SubCom, das japanische Unternehmen NEC, das französische Unternehmen ASN und Hengtong – das einzige aus China. Der Auftragsbestand beträgt 31 Milliarden Yuan.
Dieses Geschäft hängt von Qualifikationen und Liefererfahrungen ab. Neue Spieler kommen bei Sicherheitsüberprüfungen wie der FCC-Prüfung gar nicht erst rein. Seit die FCC die Regulierung für Meerkabel im Juni dieses Jahres verschärft hat, ist diese Zugangstür noch stärker verschlossen.
Hengtongs Meereskommunikationsgeschäft ist in 78 Ländern vertreten. Es kann zwar keine US-Landepunkte erreichen, aber US-Käufer können kein fünftes Unternehmen finden. Diese neuen Regeln haben sogar die Preise für den Bau von Meerkabeln in den USA selbst in die Höhe getrieben.
Wenn man diese drei Punkte zusammenfasst, ergibt sich die Logik des KGV von 49: Der Markt setzt auf die optische Kommunikation, bewertet Hengtong als Wachstumsaktie im Bereich der optischen Kommunikation und berücksichtigt den Wert der Meerkabel als knappes Vermögenswert.
Aus der Gegenrichtung gesehen ist es noch klarer: Sobald die Geschichte der optischen Kommunikation unterbrochen wird, wird das KGV von 49 sofort wieder in die Welt des Kupfers zurückfallen, auf etwa 10. Ob dieser Preis hält, hängt nur von einer Sache ab: Wie lange wird der Anstieg der Glasfaserpreise anhalten?
Derzeit glaubt der Markt, dass er anhalten wird. In dem Bericht „KI-Infrastruktur: Superzyklus der Materialien“ von Mitte September listet Morgan Stanley Glasfasern als eines der vier am meisten fehlenden Materialien für die KI-Entwicklung auf. Die globalen Glasfaserpreise steigen weiter, und die 400 %-ige positive Kursbewegung in diesem Jahr ist die Umsetzung dieses Vertrauens.
Die Marktbewertung für Hengtong setzt auf die optische Kommunikation, und die Voraussetzung dieser Wette ist, dass der Anstieg der Glasfaserpreise kein vorübergehendes Phänomen ist.
......
Wenn das so ist – der Gewinn von einem halben Jahr ist höher als der des gesamten letzten Jahres – warum ist die Aktie dann auf das Falllimit gefallen?
Am 28. September erreichte sie das Falllimit, am Abend des 24. September veröffentlichte sie die Ankündigung zur privaten Platzierung, und im Halbjahresbericht lag der den Aktionären zurechenbare Nettogewinn bei 3,120 Milliarden Yuan, was einer Verdopplung gegenüber dem Vorjahr entspricht.
Die Leistung ist nicht eingebrochen, die Aufträge sind nicht zurückgegangen. Das Unternehmen erklärt: „Die Auftragslage ist weiterhin sehr gut, die Kapazitätsauslastung der Branche liegt auf einem hohen Niveau.“ Die Auftragsbestände der führenden Unternehmen der gesamten Branche reichen bis 2027. Trotzdem trat das Falllimit ein – das lässt sich nicht mit grundlegenden Geschäftsdaten erklären.
Man muss also nach der Verteilung des Geldes suchen.
Die Verwässerung ist eine Tatsache: Maximal 739 Millionen Aktien werden ausgegeben. Wenn die Anzahl der Aktien im „Topf“ steigt, wird der Anteil jedes einzelnen Aktionärs geringer. Wenn die maximale Anzahl ausgegeben wird, sinkt der Anteil der alten Aktionäre um 23,1 % auf einmal.
Diese neuen Aktien werden zu einem vergünstigten Preis ausgegeben: Der Ausgabepreis darf nicht unter 80 % des durchschnittlichen Aktien