Nach einem Halbjahresgewinn von 77,6 Milliarden Yuan setzt Changxin weitere 34,9 Milliarden Yuan auf die nächste Generation von DRAM.
Ein für seine tiefen Zyklen bekannter Sektor, dessen Preisschwankungen zwischen starken Anstiegen und Abstürzen weit über das Niveau der allgemeinen Fertigungsindustrie hinausgehen
Am späten Abend des 28. September veröffentlichte CX Technology (688825.SH) nacheinander zwei Investitionsmitteilungen: ein technologisches Forschungsprojekt mit einem Volumen von 24,1 Milliarden Yuan sowie die zweite Phase des Testzentrums für Speicherwafer-Herstellung im Wert von 10,8 Milliarden Yuan, was an einem einzigen Tag insgesamt 34,9 Milliarden Yuan entspricht. Davon stammen 18 Milliarden Yuan direkt aus überzeichneten IPO-Mitteln, der Rest wird durch Kapitalerhöhungen und Kredite aufgebracht.
Ein Unternehmen, das gerade in seinem Halbjahresbericht einen an der A-Börse seltenen Gewinn ausgewiesen hat, investiert den Gewinn und die überzeichneten Mittel sofort wieder in die Produktionslinie. Wie ist diese Maßnahme zu interpretieren?
77,6 Milliarden Yuan Gewinn – was ist sein tatsächlicher Wert?
Im ersten Halbjahr 2026 erzielte CX Technology einen Umsatz von 150,31 Milliarden Yuan, was einem Jahresanstieg von 873,64 % entspricht; der den Aktionären zurechenbare Nettogewinn betrug 77,605 Milliarden Yuan, während das Unternehmen im Vorjahreszeitraum noch einen Verlust von 2,332 Milliarden Yuan verzeichnete. Die Bruttomarge des Hauptgeschäfts lag bei 84,84 %, der Netto-Cashflow aus laufender Geschäftstätigkeit belief sich auf 131,156 Milliarden Yuan.
Sehr profitabel ist das Unternehmen tatsächlich.
Eine Bruttomarge von 84,84 % im Hauptgeschäft ist auch unter allen großen Fertigungsunternehmen an der A-Börse sehr herausragend. Die Nachfrage nach KI-Rechenkapazität führt weltweit zu einem Mangel an DRAM-Angebot. Samsung, SK Hynix und Micron verlagern ihre Produktionskapazitäten auf HBM und DDR5 für Server, sodass eine strukturelle Lücke bei allgemeinen Speicherprodukten entsteht, die CX Technology genau besetzt hat.
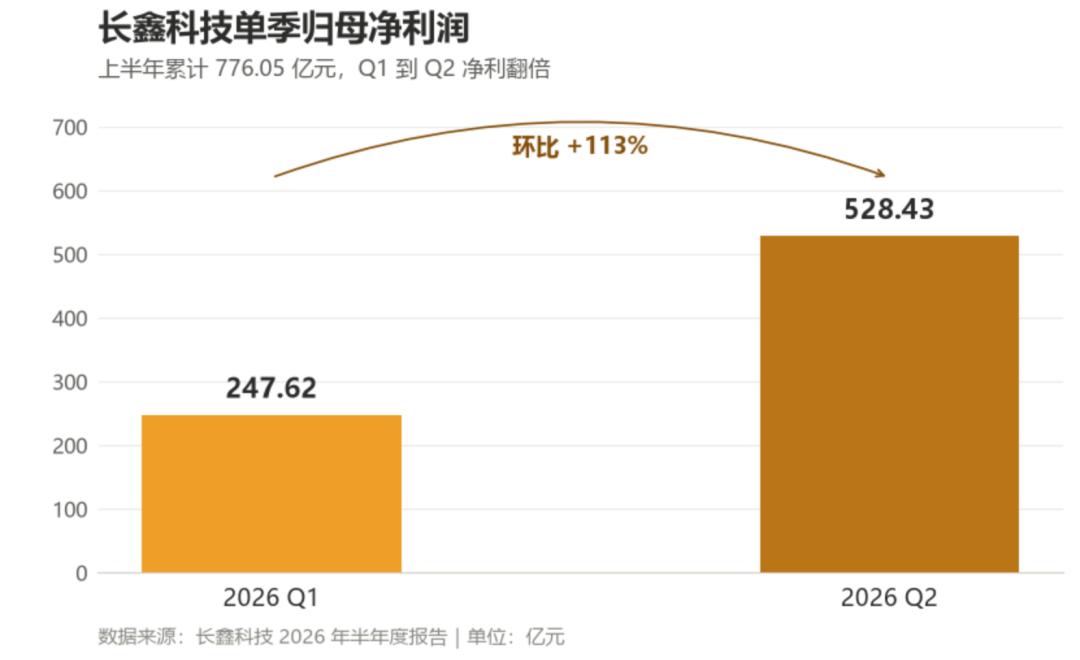
Noch bemerkenswerter ist die sequenzielle Entwicklungskurve. Im ersten Quartal belief sich der den Aktionären zurechenbare Nettogewinn auf 24,762 Milliarden Yuan, im zweiten Quartal auf 52,843 Milliarden Yuan – ein sequenzieller Anstieg von 113 %. Das bedeutet, dass bis zur Mitte dieses Jahres die durch Preiserhöhungen erzielten Gewinne noch beschleunigt freigesetzt wurden, anstatt einen Höchststand zu erreichen und zu fallen.
Der Marktanteil steigt gleichzeitig auf ein neues Niveau. Nach Daten von CFM Flash Market betrug das globale DRAM-Marktvolumen im zweiten Quartal 2026 147,024 Milliarden US-Dollar, was einem sequenziellen Anstieg von 55,9 % entspricht und einen historischen Höchststand darstellt. Nach Samsung, SK Hynix und Micron nähert sich der Marktanteil von CX Storage bereits 10 %, womit es stabil auf dem vierten Platz weltweit steht und den höchsten sequenziellen Umsatzanstieg aller Unternehmen im Quartal verzeichnet.
Wofür die 34,9 Milliarden Yuan ausgegeben werden: IDM schließt die letzte Lücke
Die riesigen festen Investitionen fließen zur Hälfte in die Forschung und zur Hälfte in das Testwesen.
Das Forschungsprojekt hat ein Gesamtinvestitionsvolumen von 24,1 Milliarden Yuan und eine Bauzeit von 30 Monaten, wobei der Fokus auf der Iteration von DRAM-Fertigungsverfahren liegt. Hintergrund dieser Investition ist, dass CX Technology gerade einen entscheidenden Schritt nach vorne gemacht hat: Im September wurde die fünfte Generation der DRAM-Prozesstechnologieplattform des Unternehmens offiziell in die Serienproduktion überführt. Mit Hilfe der Vierfachbelichtungstechnik wurde der Halbabstand der aktiven Bereiche der Speicherarrays auf 11,95 Nanometer verkleinert, womit das Unternehmen zu den weltweit führenden Anbietern von Serienfertigungsverfahren gehört. Im ersten Halbjahr dieses Jahres beliefen sich die Forschungsausgaben auf 6,859 Milliarden Yuan, was einem Jahresanstieg von 87,38 % entspricht. Die Summe von 24,1 Milliarden Yuan entspricht dem 3,5-fachen der Forschungsausgaben des ersten Halbjahres.
Die zweite Phase des Testzentrums beantwortet eine noch realere Frage. Die Formulierung in der Mitteilung ist sehr direkt: Mit der kontinuierlichen Freisetzung von Produktionskapazitäten und der stetigen Erweiterung der Produktpalette behindern unzureichende externe Kapazitäten für Gehäuse- und Testverfahren sowie begrenzte unterstützende Ressourcen bereits die Freisetzung von Produktionskapazitäten. Dieses Testwerk mit einem Gesamtinvestitionsvolumen von 10,8 Milliarden Yuan und einer Bauzeit von 37 Monaten wird nach seiner Fertigstellung für die Durchführung von DRAM-Wafer-Tests und Modulmontage zuständig sein und die nachgelagerten Testkapazitäten im Rahmen des IDM-Modells weiter stärken.
Es ist zu beachten, dass die 34,9 Milliarden Yuan die geplanten Gesamtinvestitionen für die beiden Projekte darstellen, wobei 18 Milliarden Yuan aus überzeichneten Mitteln verwendet werden sollen. Die Mittel, die der Markt CX Technology bei seinem Börsengang zugewiesen hat, sind bis heute noch nicht vollständig ausgegeben. Jetzt werden sie direkt in die Produktionslinie investiert, ohne dass neue Schulden aufgenommen oder die Anteile der Aktionäre verwässert werden. Gewinne werden in Produktionskapazitäten umgewandelt, Cashflow in Zeit – diese Strategie ist sehr traditionell, aber auch sehr solide.
GigaDevice erhöht sein Engagement: Das Volumen der verbundenen Transaktionen ist deutlich gestiegen
Am selben Tag lieferte die nachgelagerte Industriekette einen noch deutlicheren Beweis.
Am späten Abend des 29. September veröffentlichte GigaDevice eine Mitteilung, in der das erwartete Volumen der täglichen verbundenen Transaktionen mit der CX-Gruppe für das Jahr 2026 von 5,711 Milliarden Yuan auf 7,854 Milliarden Yuan angehoben wurde. Der Grund für die Erhöhung ist klar angegeben: Die Lohnfertigungspreise für DRAM-Produkte steigen mit der Marktentwicklung. Gleichzeitig erwartet das Unternehmen, dass das Volumen der verbundenen Transaktionen von Januar bis April 2027 4,411 Milliarden Yuan erreichen wird.
Die Bedeutung dieser Zahlen muss umgerechnet werden: 4,411 Milliarden Yuan sind nur das erwartete Volumen für vier Monate, was bereits über dem gesamten Umsatz von GigaDevice im ersten Quartal 2026 (4,188 Milliarden Yuan) liegt und fast die Hälfte seines gesamten Jahresumsatzes 2025 (9,203 Milliarden Yuan) beträgt. Im Jahr 2025 beliefen sich die tatsächlich durchgeführten verbundenen Transaktionen zwischen den beiden Parteien nur auf etwa 1,18 Milliarden Yuan. Innerhalb eines Jahres ist das Volumen auf das 6,7-fache angestiegen.
Ein weiteres Signal liegt im Fortschritt der Umsetzung. Von Januar bis August 2026 wurden tatsächlich 3,596 Milliarden Yuan umgesetzt, sodass noch ein Spielraum von 4,258 Milliarden Yuan unterhalb der Obergrenze von 7,854 Milliarden Yuan besteht. Das bedeutet, dass das Einkaufstempo in der zweiten Hälfte des vierten Quartals höchstwahrscheinlich weiter beschleunigen wird.
Leichtgewichtige Designunternehmen zahlen höhere Preise, um Lohnfertigungskapazitäten zu sichern – das ist die typische mikropolitische Erscheinungsform eines Verkäufermarktes. Fabless-Unternehmen können keine eigenen Waferfabriken besitzen, aber sie können nicht auf DRAM-Produktionskapazitäten verzichten. Und derzeit gibt es weltweit nur wenige Produktionslinien, die große Mengen an spezialisierten DRAM-Lohnfertigungen übernehmen können.
Der Preis auf der anderen Seite: Die Speicherkette an der US-Börse fällt über Nacht massiv
Auf der anderen Seite der lebhaften Entwicklung gibt es eine andere Bewertung dieses Sektors durch die globalen Kapitalmärkte.
Unmittelbar vor und nach der Veröffentlichung der Mitteilung von CX Technology fiel der gesamte Speichersektor an der US-Börse: Micron schloss mit einem Minus von 2,61 %, SK Hynix mit einem Minus von 5,03 %, SanDisk mit einem Minus von 3,65 % und der Philadelphia-Semiconductor-Index mit einem Minus von 1,61 % (im Tagesverlauf fiel er zeitweise um 3 %). Der Hintergrund ist, dass die Rendite 10-jähriger US-Staatsanleihen im Tagesverlauf auf 5,27 % gestiegen ist, den höchsten Stand seit 2007, und die Rendite 30-jähriger US-Staatsanleihen auf 5,57 %, den höchsten Stand seit 2002. Unter dem Umfeld hoher Zinsen stehen hoch bewertete Wachstumsanlagen insgesamt unter Druck.
An der A-Börse schloss CX Technology am 28. September mit einem Minus von 4,27 % bei einer Gesamtmarktkapitalisierung von 3,65 Billionen Yuan und steht damit weiterhin auf dem ersten Platz aller A-Börsenunternehmen nach Marktkapitalisierung. Auf der einen Seite erweitert der lokale Marktführer entgegen dem Trend massiv seine Produktionskapazitäten, auf der anderen Seite schrumpft die Bewertung von ausländischen Speicheranlagen. In derselben Branche geben zwei Märkte entgegengesetzte Bewertungen ab.
Signale auf der Ebene der Fundamentaldaten sind ebenfalls erwähnenswert: Da die ursprünglichen Speicherhersteller und einige Serverkunden bereits die Obergrenze der Preise für langfristige Verträge festgelegt haben, schrumpft der Spielraum für Preiserhöhungen bei nicht langfristig vertraglich gebundenen Bestellungen Quartal für Quartal. Institutionen erwarten allgemein, dass die DRAM-Preise im dritten Quartal weiter steigen, aber mit einem verlangsamten Anstieg. Die Phase des starken Preisanstiegs geht höchstwahrscheinlich zu Ende.
Also: Ist die Investition von 34,9 Milliarden Yuan zur Erweiterung der Produktionskapazitäten bei verlangsamten Preiserhöhungen ein riskantes Glücksspiel entgegen dem Trend oder eine lehrbuchgemäße Maßnahme?
Die Geschichte der DRAM-Industrie zeigt, dass es sich um Letzteres handelt. Dies ist ein Sektor, der für seine tiefen Zyklen bekannt ist, dessen Preisschwankungen zwischen starken Anstiegen und Abstürzen weit über das Niveau der allgemeinen Fertigungsindustrie hinausgehen. Die Umgestaltung der Branchenstruktur findet fast immer bei Entscheidungen zur Kapazitätserweiterung im Abschwungzyklus statt: Wer in der Zeit größten Geldmangels weiterhin in Produktionslinien investiert, wird im nächsten Aufschwung den größten Marktanteil übernehmen. Samsung hat damals genau durch antizyklische Investitionen in mehreren aufeinanderfolgenden Abschwungzyklen japanische Konkurrenten aus dem Speichermarkt verdrängt.
Wenn man den Zeitplan von CX Technology in diesen Rahmen einordnet, wird das klar. Die zweite Phase des Testzentrums hat eine Bauzeit von 37 Monaten, sodass die Inbetriebnahme etwa im Jahr 2029 erfolgen wird – genau zu dem Zeitpunkt, an dem die derzeitige Angebotsknappheit nachlässt und Angebot und Nachfrage wieder ein neues Gleichgewicht finden. Zu diesem Zeitpunkt werden Unternehmen mit neuen Produktionskapazitäten, der fünften und sogar sechsten Generation von Fertigungsverfahren und einem eigenen Testsystem eine völlig andere Situation haben als Unternehmen, die nur von einer einzigen Preiserhöhungsphase profitiert haben.
Darüber hinaus ist die Kapazitätserweiterung von CX Technology keine gleichförmige Erhöhung der Mengen. Die strukturelle Lücke bei allgemeinen DRAM-Produkten, die von großen Konzernen hinterlassen wurde, die weltweit erste kommerzielle Serienproduktion von LPDDR6 (erstmals eingesetzt im Xiaomi 18 Fold mit einer Spitzenübertragungsrate von 12800 Mbps und einer maximalen Kapazität von 16 GB) sowie die Einführung von CXs LPDDR5X mit 10667 Mbps im Nubia NaviX Ultra (die erste Serienanwendung eines inländischen Produkts dieser Geschwindigkeitsklasse) – diese Positionierungen auf der Produktseite zeigen, dass die 34,9 Milliarden Yuan nicht nur für Produktionskapazitäten ausgegeben werden, sondern auch für eine differenzierte Marktposition.
Schlusswort
Die Einschätzung zur Halbzeit des Superzyklus der Speicherbranche hat sich nicht geändert, was sich ändert, ist der Fokus der Beobachtung. In der nächsten Zeit wird es nicht mehr darum gehen, um wie viele Prozentpunkte DRAM pro Quartal steigt, sondern um drei langsamere Variablen: Wann wird die sechste Generation des Fertigungsverfahrens nach 11,95 Nanometer fertiggestellt, mit welcher Geschwindigkeit wird das verbundene Transaktionsvolumen von 7,854 Milliarden Yuan im nächsten Jahr vollständig umgesetzt, und in welcher Phase des Zyklus befindet sich die Branche, wenn das Testzentrum 2029 in Betrieb genommen wird.
Für den Sekundärmarkt ist ein gewisses Maß an Klarheit erforderlich: Die Bewertungshöchststände von zyklischen Aktien treten historisch immer vor dem Erreichen des Höchststandes der Gewinnmargen ein. Die 34,9 Milliarden Yuan sind eine Wette des Industriekapitals auf die Zukunft, während das Finanzkapital die Steigung des aktuellen Gewinns bewertet. Der Zeitunterschied zwischen beiden ist genau der gesamte Spielraum für das Geschäft.
(Dieser Artikel wurde auf Basis öffentlicher Informationen zusammengestellt und stellt keine Anlageberatung dar.)
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Laika Think Tank" (ID: laikazk), Autor: AA, Redakteur: G3007, veröffentlicht mit Genehmigung von 36Kr.