Neueste Entwicklungen zum Fall der missbräuchlichen Auslandsbelastung einer Mastercard
Kürzlich haben mehrere Kreditkarteninhaber in sozialen Medien Beiträge veröffentlicht, in denen sie berichten, dass ihre Kreditkarten im Ausland unbefugt belastet wurden. Die betroffenen Karten gehören größtenteils zur Serie der Great Wall Zhaojun Mastercard der Bank of China. Auch Inhaber von Mastercards anderer Banken haben Fälle von unbefugter Belastung gemeldet, wobei derzeit unklar ist, ob zwischen den Fällen ein Zusammenhang besteht.
Mittlerweile geben einige Karteninhaber an, bereits SMS-Benachrichtigungen von der Bank erhalten zu haben, wonach die unbefugt durchgeführten Transaktionen rückgängig gemacht wurden. Eine Person, die mit der Bearbeitung dieses Vorfalls vertraut ist, erklärte gegenüber China News Finance: Die Sicherheitslücke wurde am vergangenen Sonntag (27. September) geschlossen, die betroffenen Karteninhaber wurden kontaktiert, und durch diesen Vorfall von unbefugten Belastungen entstehen den Karteninhabern keine Schäden.
Die Karte ist in der Hand, das Geld wird trotzdem unbefugt abgebucht
Am 26. September veröffentlichte ein Nutzer mit IP-Standort in Zhejiang einen Beitrag auf einer sozialen Plattform, in dem er angab, dass seine Kreditkarte der Bank of China am Morgen zwei Transaktionen in Brasilianischen Real aufwies, wobei ihm unbefugt umgerechnet mehr als 6000 Renminbi abgebucht wurden.
Am 27. September meldete ein Nutzer mit IP-Standort in Hubei, dass seine Kreditkarte der Bank of China ebenfalls von einer unbefugten Belastung im Ausland betroffen war. Die von dem Nutzer geteilte noch nicht abgerechnete Rechnung zeigt, dass am 26. September zwei Ausgaben in Brasilianischen Real stattfanden, die sich auf insgesamt 9400 Brasilianische Real (umgerechnet etwa 12000 Renminbi) beliefen. Der Nutzer gab an, nach dem Vorfall die Polizei alarmiert und bei seiner kontoführenden Bank die entsprechenden Belege eingereicht zu haben.
Mehrere betroffene Karteninhaber teilten auf sozialen Plattformen den weiteren Verlauf mit, dass sie bereits die Benachrichtigung vom Kundenservice der Bank of China erhalten haben: Es wurde bestätigt, dass die betreffenden Transaktionen unbefugte Belastungen sind, die anomalen Transaktionen werden automatisch rückgängig gemacht, ohne dass die Karteninhaber entsprechende Maßnahmen ergreifen müssen. Ein anderer Nutzer teilte eine SMS der Bank als Beweis mit, dass die betroffenen unbefugten Transaktionen am 28. September vollständig rückgängig gemacht wurden.
Am 29. September rief China News Finance als Nutzer beim Kundenservice der Kreditkartenzentrale der Bank of China an, um nach dem Vorgehen nach einer unbefugten Belastung der Kreditkarte zu fragen. Der Mitarbeiter antwortete, dass die Bank nach einer unbefugten Belastung der Kreditkarte die betroffene Karte sperrt und die weitere Bearbeitung verfolgt.
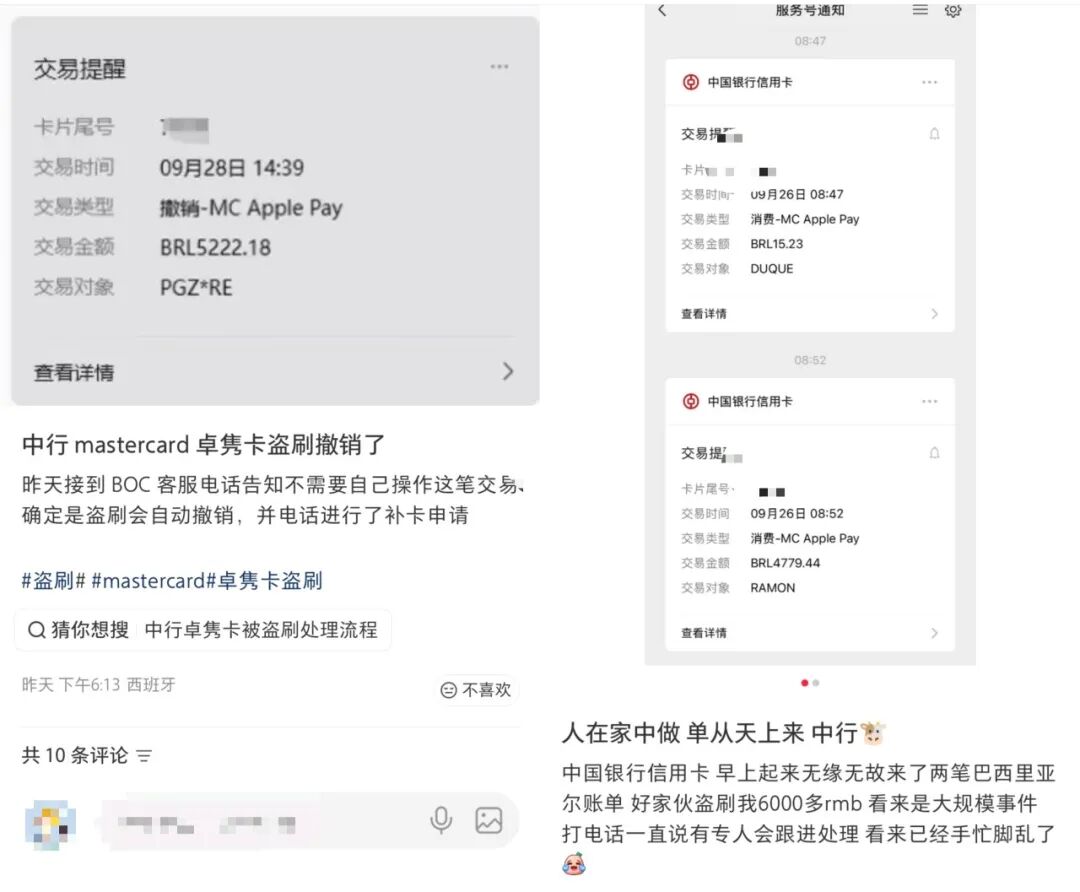
Screenshot von einer sozialen Plattform
Bei diesem Massenvorfall von unbefugten Belastungen im Ausland haben viele Karteninhaber neben der Beschwerde gegen die Bank auch Mastercard als Verantwortlichen genannt.
Am 29. September kontaktierte China News Finance die zuständigen Personen der Bank of China und Mastercard bezüglich der unbefugten Belastungen, bis zum Redaktionsschluss wurde noch keine entsprechende Antwort erhalten.
Die genaue Ursache für diesen Vorfall muss noch von Banken, Kartenorganisationen und Zahlungsinstituten untersucht werden.
Ein Mitarbeiter der Kreditkartenzentrale einer Bank analysierte gegenüber China News Finance, dass Kriminelle in Brasilien Nachrichten über gefälschte Transaktionen erstellt haben. Einige Kartenorganisationen haben solche Nachrichten direkt abgelehnt und nicht an die ausgebende Bank weitergeleitet; Mastercard hingegen hat solche Nachrichten als hohes Risiko markiert und zur eigenständigen Beurteilung an die ausgebenden Banken weitergegeben. Die ausgebenden Banken haben solche Nachrichten unterschiedlich bearbeitet, einige haben sie direkt abgelehnt, während die betroffene Bank keine entsprechende Maßnahme ergriffen hat.
Nach dem Vorfall haben einige Banken auch Selbstprüfungen eingeleitet. Ein Mitarbeiter der Kreditkartenzentrale einer staatlichen Großbank gab an, dass nach der Untersuchung bei seiner Bank derzeit keine ähnlichen Fälle aufgetreten sind. Ein anderer Mitarbeiter der Kreditkartenzentrale einer Bank erklärte ebenfalls, dass er mit der Kartenorganisation in Kontakt bleibt, um die Situation zu verstehen, und bei seinen Kunden keine ähnlichen Fälle aufgetreten sind.
Wer trägt die Verantwortung bei unbefugten Belastungen der Kreditkarte?
In den letzten Jahren kommen Fälle von unbefugten Online-Belastungen von Kreditkarten immer wieder vor, und die daraus resultierenden Streitigkeiten zwischen Karteninhabern und Finanzinstituten sind keine Seltenheit.
Im Dezember 2025 veröffentlichte das Volksgericht des Pudong Neuen Bezirks von Shanghai (im Folgenden Pudong-Gericht genannt) 10 typische Handelsfälle im Zusammenhang mit digitalem Finanzwesen, darunter auch ein Streit über eine unbefugte Kreditkartenbelastung.
Der Fall zeigt, dass Li am 26. Dezember 2023 bei der Polizei anzeigte, dass seine betroffene Kreditkarte unbefugt belastet wurde. Nach polizeilichen Ermittlungen wurden die Kreditkarten von Li bei vier Banken in Hongkong durch den Kauf von Mobiltelefonen unbefugt belastet. Während der Zeit der unbefugten Belastung hatte Li keine Auslandsaufenthaltserlaubnis und keine Bewegungsspuren in Hongkong, und die Kreditkarten wurden von ihm persönlich aufbewahrt.
Li war der Ansicht, dass eine Kreditkartenzentrale ihre Pflicht zur sicheren Zahlung nicht erfüllt hat, und klagte daher vor Gericht, um zu verlangen, dass er nicht die Pflicht zur Rückzahlung der unbefugt abgebuchten Beträge und der entsprechenden Zinsen und Gebühren trägt, und dass die Kreditkartenzentrale die entsprechenden negativen Kreditauskunfteinträge löscht.
Das Pudong-Gericht wies darauf hin, dass die betroffenen Transaktionen um drei Uhr nachts stattfanden, in derselben Zeitspanne nacheinander vier ähnliche Transaktionen mit Li's Kreditkarten durchgeführt wurden, die Transaktionsbeträge hoch waren, und die Transaktionsgeschäfte sowie Lieferadressen in Hongkong lagen. Die Transaktionsart, -häufigkeit und -beträge stimmen nicht mit Li's früheren Gewohnheiten von kleinen, unterbrochenen Ausgaben überein, außerdem hatte Li während der Transaktionszeit keine Auslandsaufenthaltserlaubnis und keine Bewegungsspuren in Hongkong, und die Kreditkarten wurden von Li aufbewahrt. Nach der Anzeige von Li stufte die Polizei den Fall als unbefugte Belastung ein und leitete Ermittlungen ein. Unter Berücksichtigung der Beweise im Fall und der Transaktionsgewohnheiten ist nach dem Beweisstandard der hohen Wahrscheinlichkeit festzustellen, dass die streitigen Transaktionen unbefugte Online-Belastungen sind. Schließlich gab das Gericht der Klage von Li statt.
Das Pudong-Gericht erklärte, dass dieser Fall als Streitigkeit, die durch grenzüberschreitende unbefugte Belastung ohne Vorlage der Karte verursacht wurde, mehrere Parteien wie Karteninhaber, ausgebende Bank und Drittzahlungsinstitute betrifft und die Komplexität der Definition von Rechten und Pflichten unter neuen Zahlungsmodellen zeigt. Als professionelle Anbieter von Zahlungsdienstleistungen müssen ausgebende Banken und Zahlungsinstitute die Sicherheitsverantwortung übernehmen, die ihren professionellen technischen Fähigkeiten entspricht. Wenn der Karteninhaber kein verschuldensbegründendes Fehlverhalten aufweist, müssen die betreffenden Finanzinstitute ihre Verantwortung für die Gewährleistung der Gelderfüllung rechtzeitig erfüllen.
Quelle des Archivbildes der Bankkarte: Aufnahme von China News Finance
Li Min, Seniorpartner der Shanghai Hansheng Anwaltskanzlei und Doktor der Rechtswissenschaften, erklärte gegenüber China News Finance: Zwischen der ausgebenden Bank und dem Karteninhaber besteht ein Vertragsverhältnis über die Bankkarte. Gemäß Artikel 7 der „Bestimmungen des Obersten Volksgerichtshofs über mehrere Fragen zur Verhandlung von Zivilstreitigkeiten im Zusammenhang mit Bankkarten“ (im Folgenden „Bankkartenbestimmungen“ genannt) muss die ausgebende Bank die Hauptsumme und Zinsen der abgebuchten Überziehungsbeträge sowie die Vertragsstrafen zurückzahlen und den Schaden entschädigen, solange der Karteninhaber seine Pflicht zur sorgfältigen Aufbewahrung von Identifikationsinformationen wie Bankkarte, Passwort und Bestätigungscode sowie Transaktionsüberprüfungsinformationen erfüllt hat, und darf nicht verlangen, dass der Karteninhaber diesen Teil der Beträge zurückzahlt.
Li Min wies darauf hin, dass gemäß Artikel 4 Absatz 2 der „Bankkartenbestimmungen“ die ausgebende Bank die Beweislast trägt, nachzuweisen, dass die streitigen Transaktionen vom Karteninhaber persönlich oder von ihm autorisiert durchgeführt wurden, und Beweismaterialien wie Transaktionsbelege, Kontoauszüge, Überwachungsvideos, Identifikationsinformationen für Transaktionen und Transaktionsüberprüfungsinformationen zur Beweisführung vorlegen muss. Kurz gesagt ist die ausgebende Bank die erste verantwortliche Partei, die der Karteninhaber direkt in Anspruch nehmen kann.
Was tun bei einer unbefugten Belastung der Kreditkarte?
Da der Nationalfeiertag bevorsteht, planen viele Menschen eine Auslandsreise, sodass der Bedarf an der Nutzung von Kreditkarten steigt. Wie sollen Karteninhaber vorgehen, sobald sie anomale Transaktionen ihrer Kreditkarte im Ausland feststellen?
Dong Ximiao, Chefökonom von Zhaolian, erklärte in einem Interview mit China News Finance, dass Karteninhaber bei der Feststellung anomaler Auslandstransaktionen der Reihenfolge „Schadensbegrenzung – Beweiserhebung – Beschwerde“ folgen sollen: Sperren und melden Sie die Karte sofort über den Kundenservice oder die App; führen Sie so schnell wie möglich eine Abfrage, Bargeldabhebung oder POS-Zahlung an einem inländischen Geldautomaten durch und bewahren Sie die Belege auf, um zu beweisen, dass die Karte nicht außerhalb Ihrer Aufsicht war; anschließend stellen Sie bei der Bank eine Untersuchung der unbefugten Belastung und erstatten Sie Anzeige bei der Polizei. Bewahren Sie Transaktionsbelege, Screenshots von Kontoauszügen und Benachrichtigungen, Aufzeichnungen der Kommunikation mit dem Kundenservice, die Anzeigequittung sowie Ein- und Ausreise- oder Reiseunterlagen auf.
„Personen ohne Bedarf an Auslandszahlungen können die Funktion für Auslandstransaktionen deaktivieren, Sicherheits sperren für Ausland, Nachtzeit und fremde Orte aktivieren, ein niedriges Transaktionslimit festlegen und Benachrichtigungen über mehrere Kanäle wie SMS, App und WeChat aktivieren“, sagte Dong Ximiao.
Mastercard und Mastercard-Netzwerk erinnern Karteninhaber auf ihrer Unternehmenswebsite ebenfalls daran, Transaktionen regelmäßig über die App der ausgebenden Bank, SMS-Benachrichtigungen oder Kontoauszüge zu überprüfen (mit Schwerpunkt auf nicht von Ihnen durchgeführten Ausgaben und anomalen kleinen Abbuchungen), Echtzeitbenachrichtigungen für jede Transaktion so schnell wie möglich zu aktivieren, die Karte bei der Nutzung offline nicht aus den Augen zu lassen und die Sicherheit von Kartennummer und Bestätigungscode bei Online-Transaktionen zu schützen; sobald Sie nicht autorisierte Transaktionen feststellen, rufen Sie sofort den Kundenservice der ausgebenden Bank an, um den Fall zu überprüfen und das Konto zu sperren.
Die in diesem Artikel geäußerten Ansichten dienen nur als Referenz und stellen keine Anlageberatung dar. Anlagen sind mit Risiken verbunden, Vorsicht ist beim Einstieg in den Markt geboten.
Dieser Artikel stammt aus dem WeChat-Offiziellen Account „China News Finance“ (ID: jwview), Autor: Wei Wei, Redakteur: Lin Wansi, Verantwortlicher Redakteur: Yan Shuxin, Luo Kun. Veröffentlicht mit Genehmigung von 36Kr.