Aldis Kreisstädte-Offensive
0
Im Mai 2025 eröffnete Aldi sein erstes Geschäft in Kunshan, Jiangsu.
In der ersten Stunde nach der Öffnung strömten die Kunden vor allem in die Bereiche für frische Lebensmittel und Backwaren. Die Schweizer Rollen für 9,9 Yuan, der Wuchang-Reis für 47,9 Yuan und die frische Milch für etwa 10 Yuan in den Regalen wurden schnell ausverkauft.
Im September dieses Jahres eröffnete das zweite Aldi-Geschäft in Kunshan.
In den ersten fünf Jahren nach seinem Markteintritt in China verließ Aldi fast nie das Stadtgebiet von Shanghai. Der Expansionspfad des größten deutschen Discounters war einst äußerst zurückhaltend, bis im vergangenen Jahr er seine Fühler nach Jiangsu ausstreckte und nacheinander nach Suzhou, Wuxi, Changzhou und Nanjing eintrat, gefolgt von einer dichten Eröffnung von Geschäften in Kunshan, Zhangjiagang und Jiangyin.
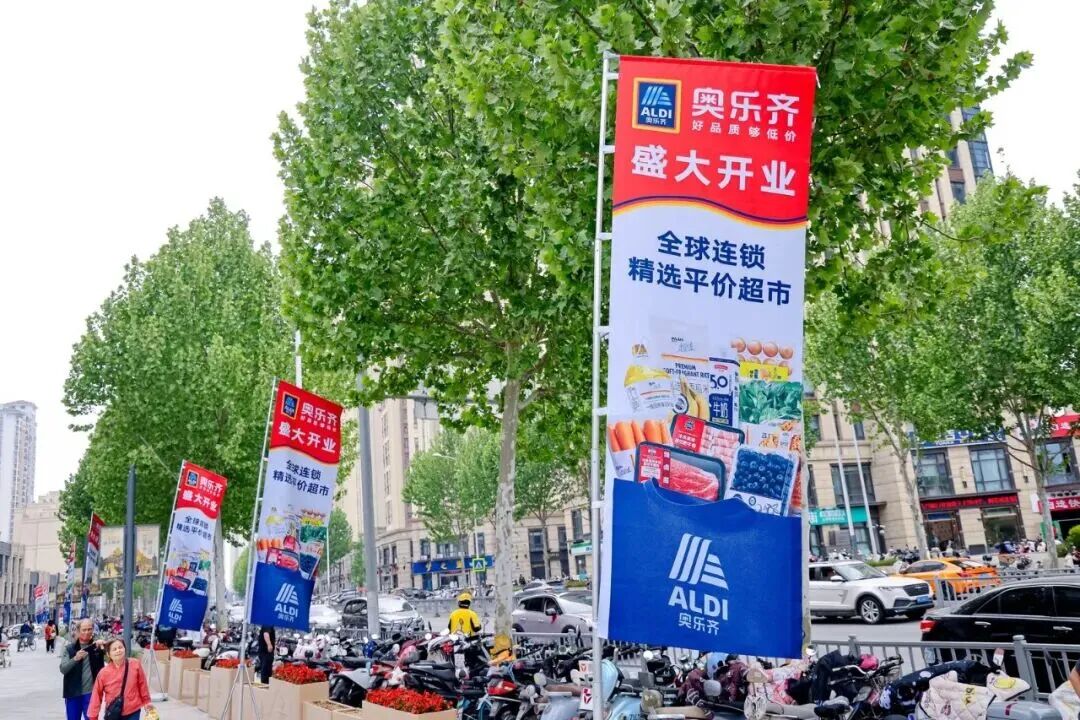
Bild | Quelle: Internet
Aldi ist nicht wie die früheren RT-Mart oder Carrefour vorgegangen, zuerst die Hochburgen in Großstädten wie Peking und Guangzhou zu erobern, sondern eröffnete seine Geschäfte direkt in kreisfreien Städten entlang der Knotenpunkte der Shanghai-Nanjing-Eisenbahn.
Aber die Kreistädte sind kein blauer Ozean. Als Aldi begann, Shanghai zu verlassen, stellte es fest, dass die lokalen Konkurrenten sowohl im vorgelagerten Teil der Lieferkette als auch vor den Regalen im unteren Marktsegment bereits eine fast pixelgenaue Ausrichtung erreicht hatten.
1
Aldi hat nicht das im allgemeinen Sinne gemeinte untere Marktsegment gewählt.
Kunshan steht seit vielen Jahren an der Spitze der Liste der 100 reichsten Kreise des Landes, das verfügbare Pro-Kopf-Einkommen übersteigt 70.000 Yuan, und die Shanghai-U-Bahn-Linie 11 verbindet es direkt mit Shanghai; die darauf folgenden Städte Jiangyin und Zhangjiagang sind ebenfalls Spitzenstädte unter den 100 reichsten Kreisen mit einer hohen Dichte privater Fertigungsindustrie und privatem Kapital.
In der Logik der Standortwahl im Einzelhandel ist dies der sicherste Schritt. Aldi stützt sich weiterhin auf sein Lieferkettenzentrum in Jiading, dessen Lieferradius vollständig innerhalb von 150 Kilometern liegt, sodass das Lager- und Logistiksystem nicht neu aufgebaut werden muss; gleichzeitig hat die mobile Bevölkerung, die zwischen den Städten pendelt, bereits im Voraus die Markenbildung von Aldi im Bewusstsein der Verbraucher vollzogen.
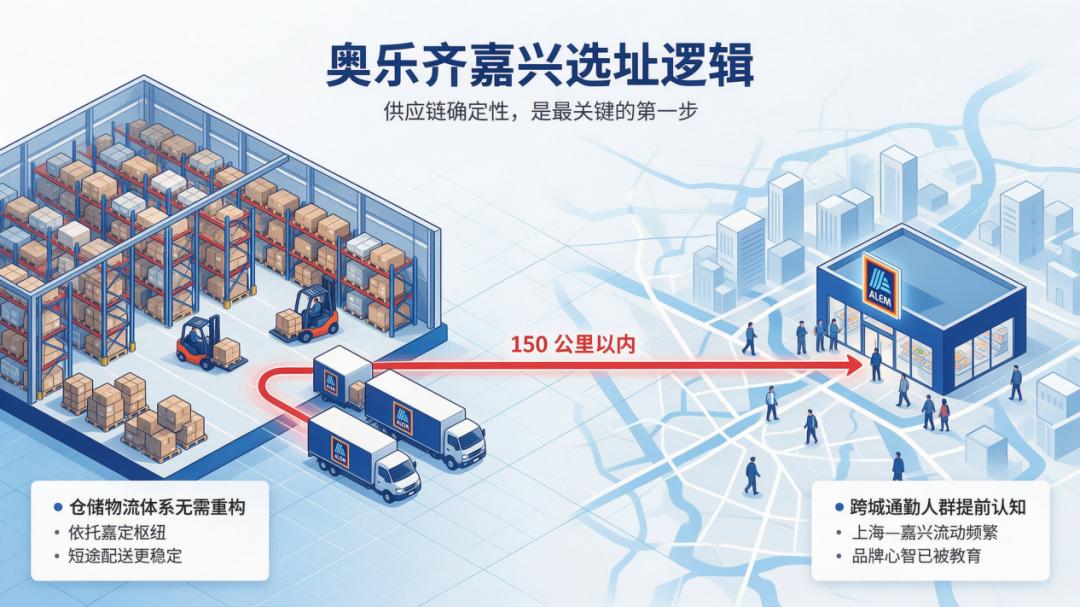
Bild | Quelle: Internet
Aber die zugrundeliegende Logik des Geschäftsumfelds hat sich geändert.
In Shanghai konnte Aldi schnell das Etikett „preiswert“ aufbauen, was von der Vergleichsumfeld profitierte. In seiner Umgebung befinden sich normalerweise Freshippo, Sam's Club und verschiedene Premium-Supermärkte, deren durchschnittliche Kundeneinkäufe oft über 30 Yuan liegen und hohe Verpackungsprämien verlangen, sodass die Eigenmarkenprodukte von Aldi für 9,9 Yuan sehr unverwechselbar sind.
In den Kreistädten gibt es diesen Kontrast nicht.
Das Konsumökosystem in kreisfreien Städten wird von lokalen traditionellen Supermärkten, Märkten für frische Lebensmittel und Großhandelsgeschäften für Snacks gemeinsam gebildet.
Die Sofortliefernetzwerke von Pinduoduo, Meituan und Taobao haben die Preise von Standardprodukten bereits bis zum Äußersten gedrückt.
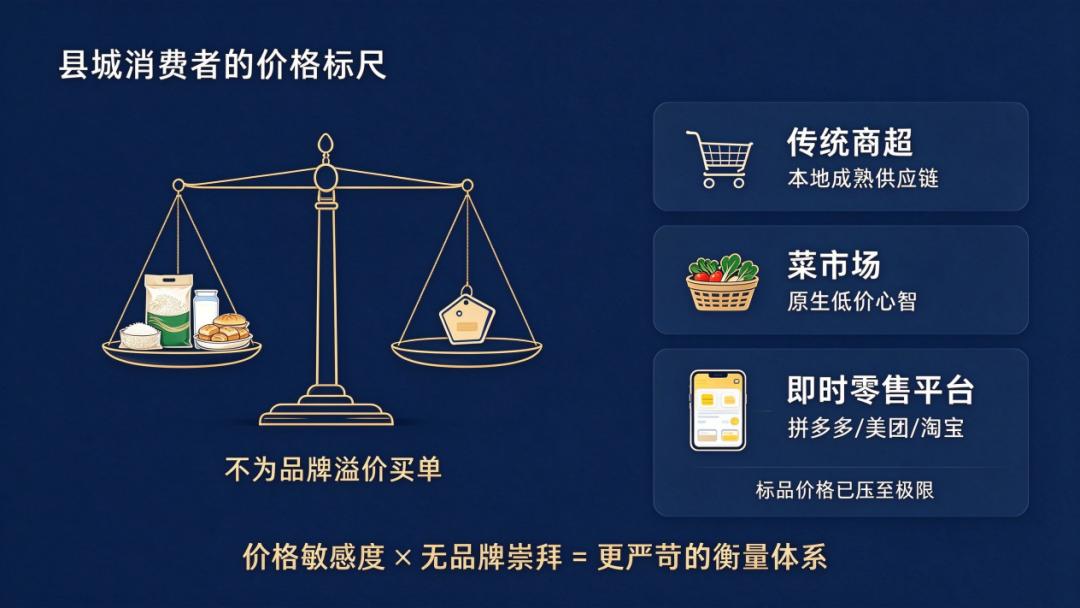
Bild | Quelle: Internet
Aldi, das in Shanghai von der Mittelschicht als Vertreter für ein gutes Preis-Leistungs-Verhältnis angesehen wird, muss nach seinem Eintritt in die Kreistädte einem strengeren Bewertungssystem gegenüberstehen: Die Verbraucher hier sind äußerst preissensibel und zahlen keine Prämien für die Erzählungen von ausländischen Einzelhandelsmarken.
2
In den Regalen des Einzelhandels in der Region Jiangsu und Zhejiang trifft Aldi zunehmend auf ein Spiegelbild seiner selbst.
Der direkteste Konkurrent ist Superbox Suan NB, das zu Freshippo gehört. Die Warenmatrix und die Preisstrategien der beiden Geschäfte gleichen sich zunehmend an.
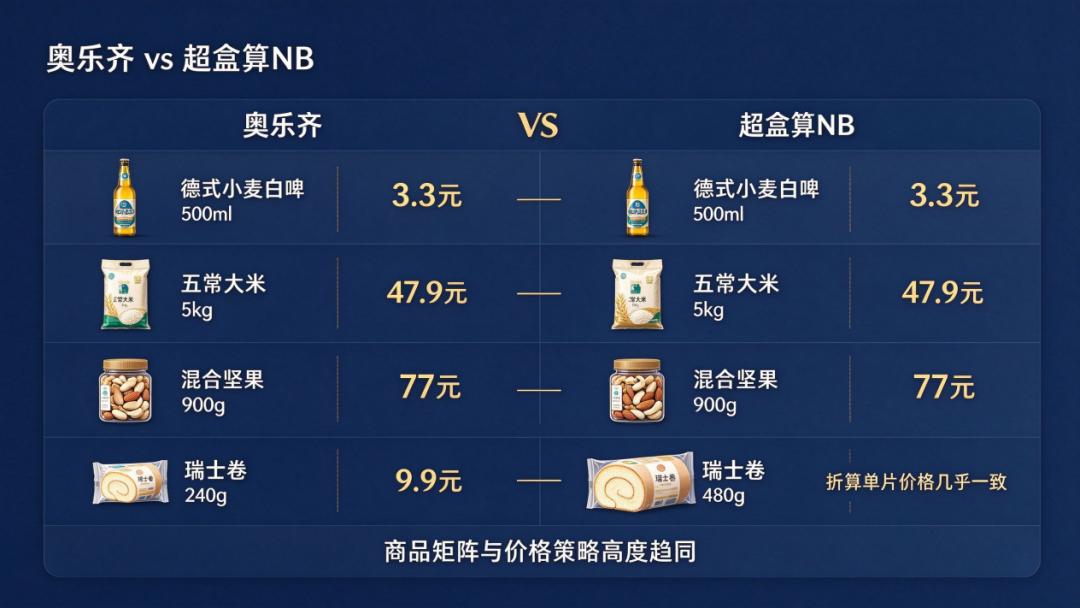
Bild | Quelle: Internet
500 ml deutsches Weizenbier werden von beiden Seiten auf 3,3 Yuan festgelegt;
5 kg Wuchang-Reis werden beide für 47,9 Yuan verkauft;
900 g Mischnüsse werden beide mit 77 Yuan ausgezeichnet;
Für das Kernprodukt zur Kundenbindung, die Schweizer Rolle, verkauft Aldi 240 g für 9,9 Yuan, während Superbox Suan NB eine 480-g-Packung für 19,9 Yuan anbietet – der Preis pro Scheibe ist fast identisch.
Hinter der Überlappung der Preise steht eine stark überlappende Lieferkette. Wenn man die Verpackungen der beiden 950-ml-Frischmilchprodukte in praktischen Packungen öffnet, weisen beide auf den Auftragshersteller New Hope Dairy hin.
Das zugrundeliegende Geschäftsmodell von Aldi besteht aus minimalistischen SKUs. Ein Standardgeschäft führt in der Regel nur 1500 bis 2000 Warengattungen, wobei der Anteil der Eigenmarkenprodukte über 90 % liegt. Indem es Markteintrittsgebühren und zwischengeschaltete Vertriebsebenen abschafft, lässt es Produkte von Fabriken durch große Einkaufsmengen pro Kategorie anfertigen und senkt so die Einkaufskosten.
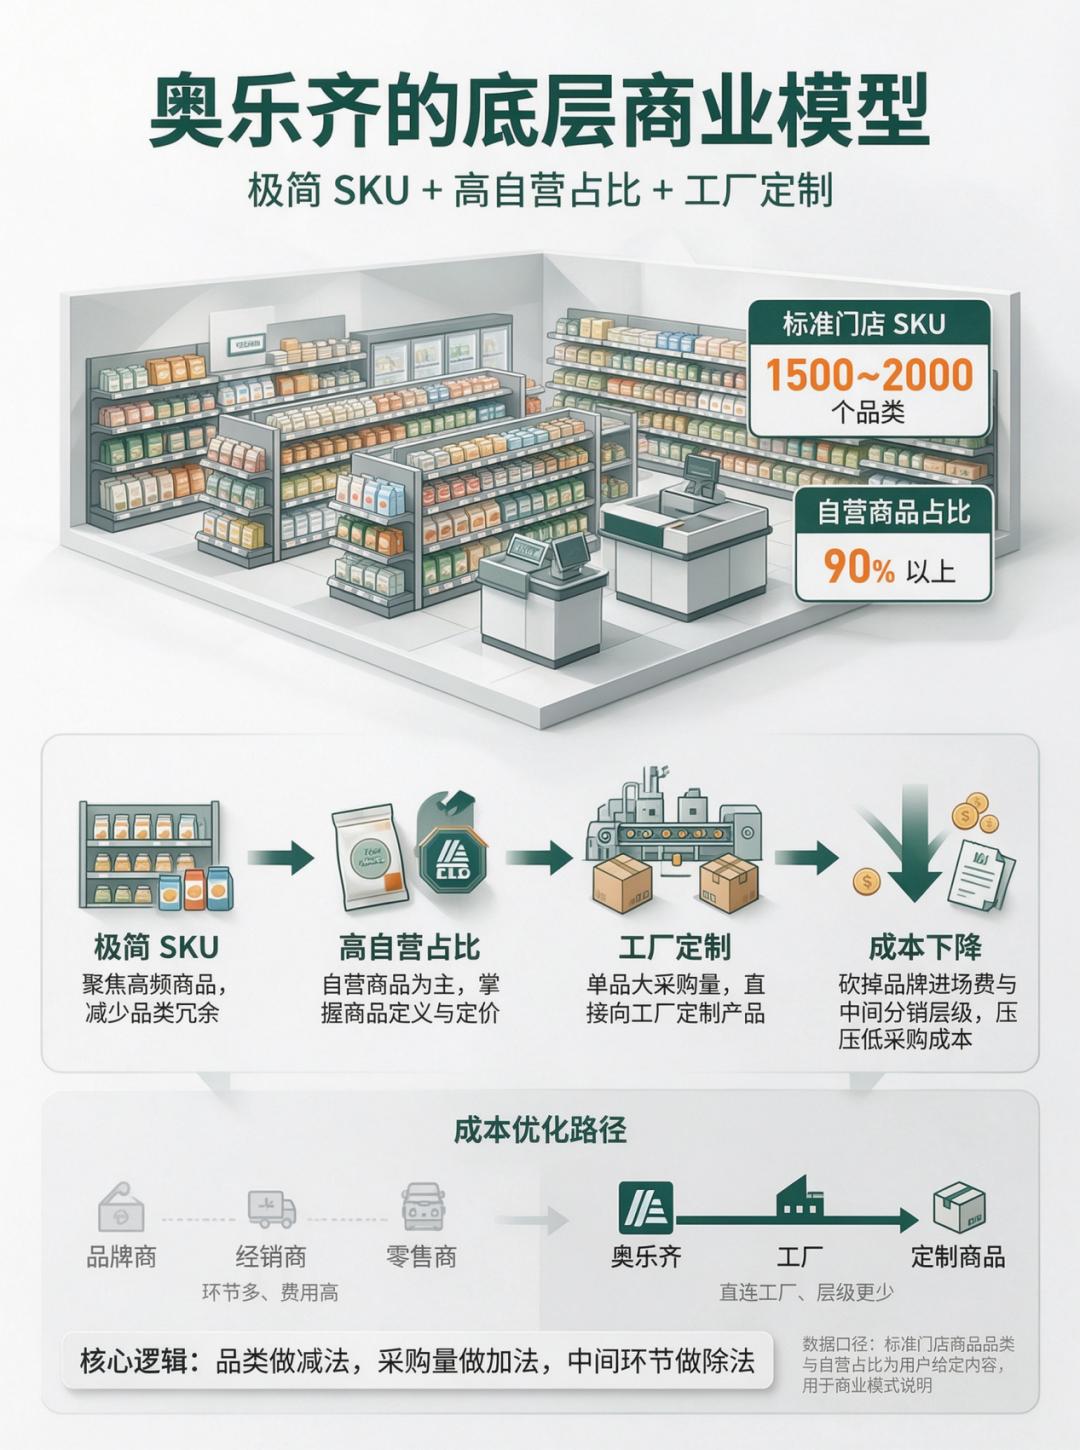
Bild | Quelle: Internet
Dieses seit Jahrzehnten bewährte Hard-Discount-Modell wurde in den vergangenen drei Jahren schnell von lokalen Einzelhändlern verinnerlicht.
Nicht nur Freshippo, sondern auch das von Meituan getestete Elefant-Supermarkt und Kuai Le Hou sowie Jing Xia He, das von JD.com gegründet wurde, versuchen alle eine Umstellung auf Eigenmarken.
Der Anteil der Verkäufe von Eigenmarken bei Superbox Suan NB hat bereits 60 % überschritten.
In den vergangenen dreißig Jahren hat der chinesische Einzelhandel hauptsächlich das Carrefour-Modell gelernt, dessen Kern darin besteht, durch die Erweiterung der Geschäftsfläche und die Erhebung von Regalzugangsgebühren von Marken für schnelllebige Konsumgüter Gewinne zu erzielen; heute versuchen alle führenden Akteure, Markenhersteller aus den Regalen zu entfernen und stattdessen die Produktionsseite selbst zu kontrollieren.
3
Wenn Herstellungsverfahren und Lieferantenressourcen keine Barrieren mehr darstellen, kehrt das Hard-Discount-Modell schließlich zum Wettbewerb um das Einkaufsvolumen zurück.
China verfügt über das weltweit größte und am schnellsten reagierende Netzwerk von Auftragsherstellern für Kosmetik und Lebensmittel. Ob es sich um Milchprodukte, Gewürze oder Fabriken für Alltagsprodukte handelt – in Perioden mit ausreichenden Kapazitäten schließen sich die vorgelagerten Fabriken nicht aus, traditionelle Konsumgütermarken zu umgehen und direkt für nachgelagerte Vertriebskanäle White-Label-Produkte herzustellen.
Das bedeutet: Wer am Ende über dichtere Filialnetze verfügt, kann größere Produktionsaufträge an die vorgelagerten Fabriken vergeben und so niedrigere Grenzfabrikpreise erzielen.
Seit der Eröffnung der ersten Pilotgeschäfte in Shanghai im Jahr 2019 hat Aldi in den ersten fünf Jahren etwa 60 Eigenfilialen eröffnet, wobei das Expansionstempo durch die internen Kontrollprozesse des multinationalen Unternehmens eingeschränkt wurde; lokale Einzelhandelsmarken hingegen können durch Partnerschaftsmodelle oder Franchisesysteme innerhalb weniger Quartale Hunderte von Filialen errichten.
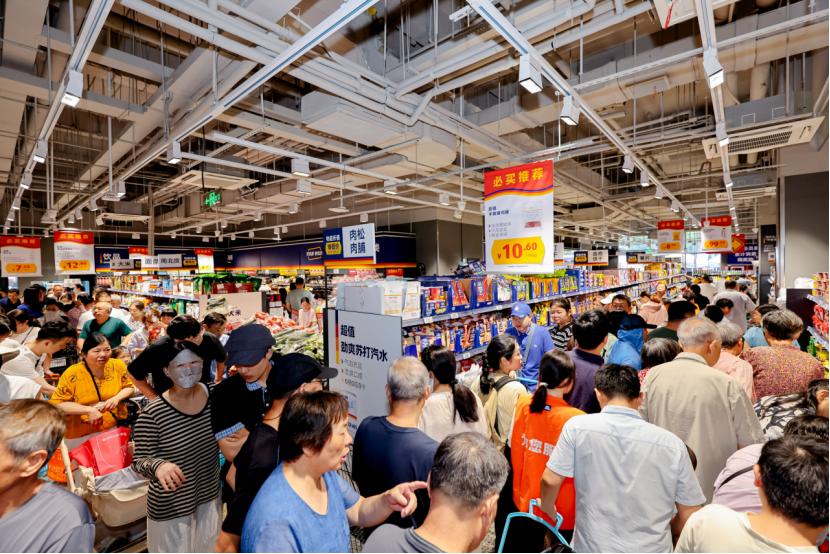
Bild | Quelle: Internet
Mit nur Dutzenden bestehenden Geschäften in Shanghai ist die von Aldi aufgebaute Einkaufsmacht kaum in der Lage, der direkten Verdünnung durch lokales Kapital zu widerstehen. Der Ausbau nach außen durch die Verdichtung der Kernhandelsviertel in den Kreisen von Süd-Jiangsu, um Lagerkosten und Einkaufspreise zu senken, ist eine unvermeidliche Wahl, um seinen Margenraum zu erhalten.
Für Aldi ist das Verlassen von Shanghai nicht mehr nur ein Versuch der Vertriebssenkung.
Nachdem die Hard-Discount-Methodik vom lokalen Geschäftssystem vollständig dekonstruiert wurde, steht dieser alteuropäische Einzelhändler vor der Herausforderung, ob er im Skalenzyklus der chinesischen Fertigung die lokalen Unternehmen mit denselben Lieferkettenressourcen übertreffen kann.
Einen echten Wettbewerbskampf in den chinesischen Kreistädten gewinnen.