Aus der Geschichte lernen: Die Renditen der US-Staatsanleihen steigen sprunghaft an – wie entwickelt sich der US-Aktienmarkt?
Aus Sicht vieler Marktbeobachter verhalten sich die US-Aktienmärkte und der Markt für US-Staatsanleihen in letzter Zeit ziemlich widersprüchlich: Der Anleihemarkt erlebt einen heftigen Ausverkauf, der die Renditen auf ein Niveau treibt, das seit fast zwei Jahrzehnten nicht mehr erreicht wurde; dennoch entwickelt sich der Aktienmarkt stabil und ohne nennenswerte Turbulenzen.
In der Übergangsphase zu einem Umfeld mit höheren Zinssätzen ist die Widerstandsfähigkeit des Aktienmarktes nicht nur unerwartet, sondern wird von den Marktteilnehmern auch allgemein begrüßt. Aber heute ist das Dringendste, was Investoren wissen wollen: Wie lange kann diese Dynamik noch anhalten?
Steigende Anleiherenditen schlagen sich auf mehrere Arten auf den Aktienmarkt nieder. Erstens erhöhen sie die Kreditkosten in der gesamten Gesellschaft und belasten dadurch das Wirtschaftswachstum; zweitens bedeutet dies, dass Anleger, die neu emittierte Anleihen bis zur Fälligkeit halten, höhere Renditen sichern können, was sie dazu veranlasst, bei der Zuweisung von Mitteln in risikoreiche Aktiva vorsichtiger zu agieren.
In dem aktuellen Zyklus, in dem die Renditen steigen, weil die Fed die Zinsen erhöht oder sich auf Zinserhöhungen vorbereitet, ist das potenzielle Schadenspotenzial des Anleiheausverkaufs oft besonders groß.
Natürlich sind die Muster in der historischen Entwicklung immer komplex – ein Anstieg der Renditen von US-Staatsanleihen bedeutet nicht zwangsläufig, dass der US-Aktienmarkt dadurch belastet wird. Bei sorgfältiger Prüfung können sowohl Bullen als auch Bären Argumente für ihre eigene Position aus der langen Geschichte finden.
Werfen wir nun einen Blick darauf, wie sich der US-Aktienmarkt in den letzten fünf Szenarien entwickelt hat, in denen die Renditen von US-Staatsanleihen ähnlich stark angestiegen sind?
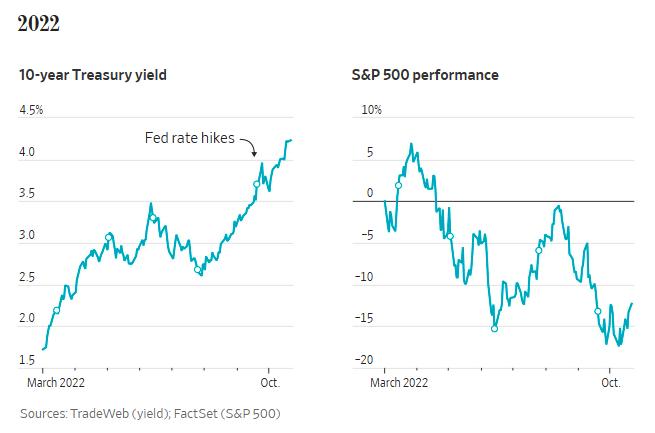
2022: Starker Rückgang des US-Aktienmarktes
Nach einigen Indikatoren war der letzte Anleiheausverkauf im Jahr 2022 der schwerste in der Geschichte der Vereinigten Staaten, und der „Schaden“ für den US-Aktienmarkt war auch der schwerste unter den fünf vergangenen Ausverkaufsphasen von US-Staatsanleihen.
Obwohl die durch die COVID-19-Pandemie verursachte Inflation im Jahr 2021 auftrat, stimmten die Anleger damals der Einschätzung der Fed zu, dass der Preisanstieg nur vorübergehend sei. Als die Fed ihre Haltung änderte und mit aggressiven Zinserhöhungen begann, waren viele daher überrascht. Als die Rendite 10-jähriger US-Staatsanleihen in kurzer Zeit mehr als verdoppelte, rutschte der S&P 500 in diesem Jahr zeitweise in einen technischen Bärenmarkt ab, und der Marktwert der im MSCI ACWI-Index enthaltenen Unternehmen schmolz innerhalb eines Jahres um etwa 18 Billionen US-Dollar dahin.
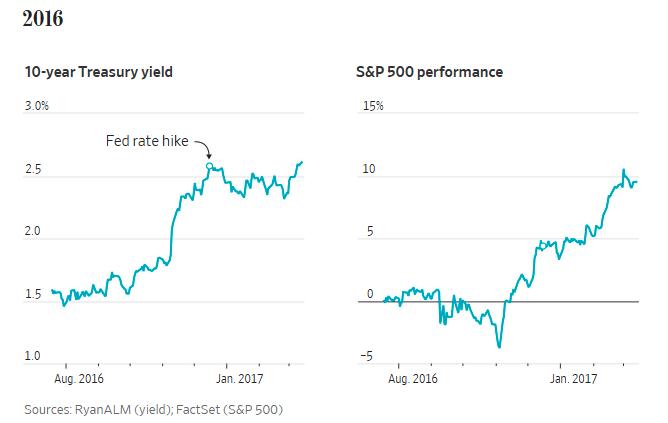
2016: Starker Anstieg des US-Aktienmarktes
Im Gegensatz zu 2022 war der Anleiheausverkauf im Jahr 2016 ein klassisches Lehrbuchbeispiel dafür, dass Anleiherenditen und Aktienmärkte manchmal gleichzeitig steigen.
Der damalige Anstieg der Renditen wurde nicht als Bedrohung für das Wirtschaftswachstum angesehen, sondern begrüßt – er galt als Signal dafür, dass die Wirtschaft nach Jahren schwachen Wachstums nach der Finanzkrise 2008-09 endlich wieder auf den richtigen Weg zurückkehren könnte. Der unerwartete umfassende Sieg der Republikaner bei der Präsidentschaftswahl im November dieses Jahres steigerte die Renditen und den Aktienmarkt weiter, da die Anleger darauf setzten, dass Trump und der neue Kongress das Wirtschaftswachstum und die Inflation durch Steuersenkungen und Deregulierung ankurbeln würden.
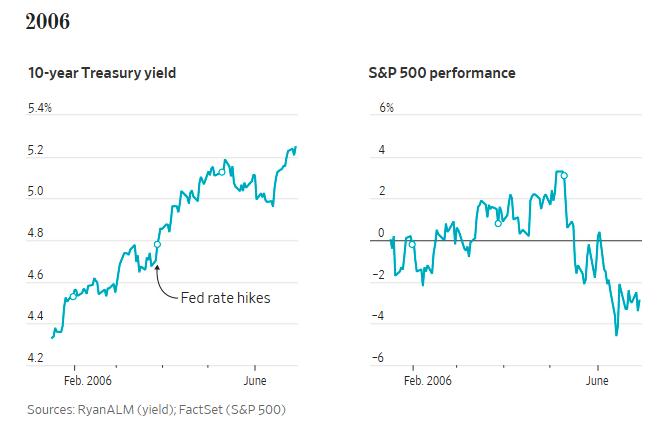
2006: Seitwärts gerichteter Abwärtstrend des US-Aktienmarktes
Anfang 2006 verschärften die steigenden Ölpreise den Inflationsdruck. Die Renditen von US-Staatsanleihen schossen in die Höhe, und die Fed erhöhte daraufhin die Zinsen, aber der US-Aktienmarkt blieb anfangs insgesamt stabil, bis die Anleger im Mai dieses Jahres zunehmend Sorgen um die wirtschaftlichen Aussichten begannen zu machen.
Diese Sorgen führten zeitweise zu einem gleichzeitigen Rückgang von Aktienkursen und Anleiherenditen. Danach begannen die Renditen von US-Staatsanleihen im Juni erneut zu steigen, was schließlich zum Auslöser wurde, dass der US-Aktienmarkt seinen Widerstand aufgab und schneller nach unten rutschte.
1999: Widerstandsfähigkeit des US-Aktienmarktes gegen Druck
In der zweiten Hälfte des Jahres 1999 schossen die Renditen von US-Staatsanleihen in die Höhe. Diesmal war der Anleihemarkt Alan Greenspan voraus – einige Monate vor Beginn einer präventiven Zinserhöhung stieg die Rendite 10-jähriger US-Staatsanleihen um rund 100 Basispunkte.
Der US-Aktienmarkt schwankte über mehrere Monate stark – aber als der Internet-Boom die Wall Street erfasste und die Sorgen des Marktes über steigende Kreditkosten übertönte, hielt der US-Aktienmarkt am Ende des Jahres 1999 dem Druck stand und stieg schließlich an.
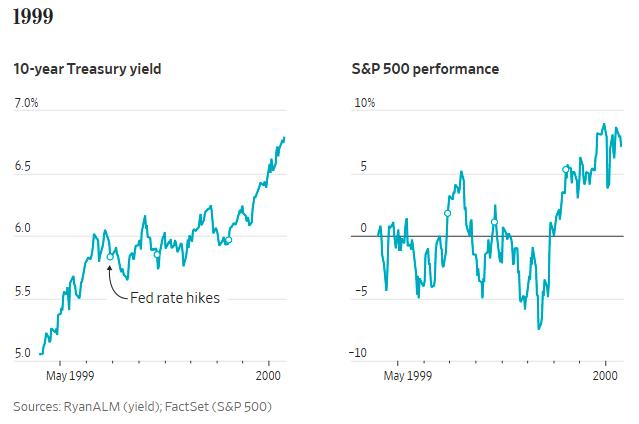
Natürlich, wenn man den Zeitraum weiter ausdehnt, war das Ende dieser „Geschichte“ danach nicht zufriedenstellend – der S&P 500 erreichte am 24. März 2000 den Höhepunkt der Internet-Blase, stürzte danach um 49 % ab und erreichte Ende 2002 den Tiefpunkt des Bärenmarktes.
1994: US-Aktienmarkt entwickelt sich zuerst schwach und dann stark
Der Anleiheausverkauf im Jahr 1994 war eines der berühmtesten Ereignisse in der Geschichte, er begann im Februar dieses Jahres mit einer Zinserhöhung der Fed unter dem damaligen Vorsitzenden Alan Greenspan.
Diese Zinserhöhung überraschte die Anleger, da die Inflation in den USA zu diesem Zeitpunkt als moderat galt; die Fed handelte nur, weil sie der Ansicht war, dass eine starke Wirtschaft in Zukunft zu Inflation führen könnte. Die Anleger warteten nicht ab, sondern setzten wild auf eine Reihe von Zinserhöhungen, was dazu führte, dass die Rendite 10-jähriger US-Staatsanleihen innerhalb von nur 40 Handelstagen um mehr als 100 Basispunkte schoss.
Diese rasche Anpassung belastete auch den Aktienmarkt: Seit Beginn des Anleiheausverkaufs fiel der S&P 500 zeitweise um 8 %. Obwohl die Renditen danach weiter stiegen, begann der Aktienmarkt allmählich zu steigen, was die Überzeugung des Marktes widerspiegelte, dass die Zinserhöhungen keine Rezession auslösen würden und die starke Wirtschaft die Unternehmensgewinne weiter stützen würde.
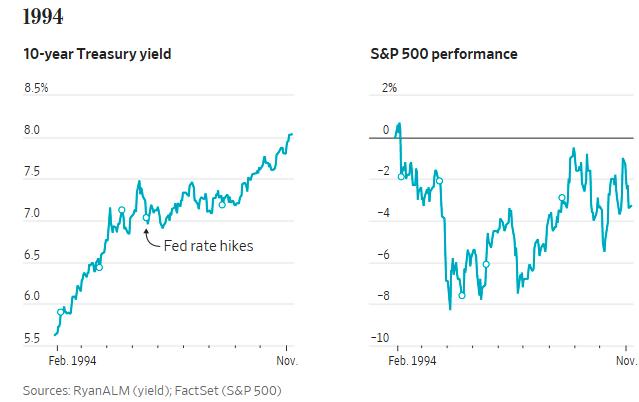
Die Anleihemärkte verhalten sich Jahr für Jahr ähnlich, aber die Aktienmärkte entwickeln sich Jahr für Jahr anders?
Im Großen und Ganzen war die Leistung des US-Aktienmarktes in den fünf oben genannten Zyklen mit kontinuierlich steigenden Renditen von US-Staatsanleihen sehr unterschiedlich – der Aktienmarkt hat in der Vergangenheit schon oft dem Schock steigender Renditen standgehalten, insbesondere wenn die Wirtschaft gut lief und die Renditen nur moderat stiegen, weil der Markt erwartete, dass die langfristigen Zinssätze steigen – obwohl die Schmerzen, die der US-Staatsanleihensturm vor nur vier Jahren verursachte, bei einigen Anlegern noch heute nachwirken.
Und jetzt stehen die Anleger erneut vor einer Entscheidung.
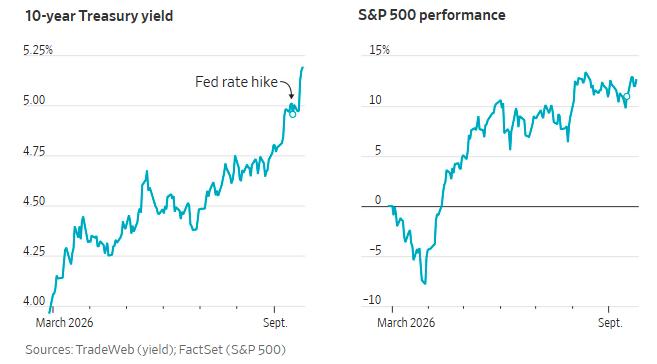
Obwohl die Renditen gestiegen sind und die Fed die Zinsen einmal erhöht hat, bleibt das Wirtschaftswachstum der USA sehr widerstandsfähig – dies ist auf die historischen Investitionen von Technologieunternehmen in die Infrastruktur für künstliche Intelligenz zurückzuführen, die von den steigenden Kreditkosten offenbar völlig unberührt bleiben.
Diese starke Dynamik stützt den Aktienmarkt, und viele glauben, dass es keinen Grund gibt, warum diese Dynamik nicht anhalten sollte – insbesondere wenn die USA und der Iran eine Vereinbarung treffen, die die Ölpreise senken und den Inflationsdruck mildern könnte.
Aber gleichzeitig vertreten einige eine pessimistischere Ansicht, dass die Fed möglicherweise die Zinsen weiter erhöhen muss, bis der Aktienmarkt schließlich belastet wird, da der überhitzte Markt selbst zu einem Hindernis für die Überwindung der Inflation werden könnte.
Die Erfahrungen der letzten Monate haben bereits gezeigt, dass steigende Renditen allein nicht unbedingt zu einem Aktienmarktcrash führen. Das größere Risiko liegt in einer zu schnellen und ungeordneten Marktbewegung. Was jetzt alarmierend ist: Der ICE BofA MOVE-Index, der als „Angstindex“ des US-Staatsanleihenmarktes gilt, ist in der vergangenen Woche um rund 29 % gestiegen. Das ist der größte Anstieg seit April 2025…
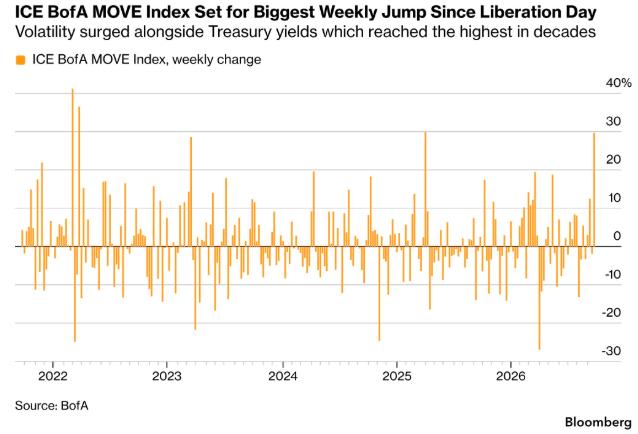
Historische Erfahrungen zeigen, dass der Aktienmarkt einen stetigen Anstieg der Kreditkosten aushalten kann, aber kaum eine schwere, ungeordnete Neubewertung der Bewertungen auf den Kapitalmärkten verarbeiten kann. In dem aktuellen Kampf zwischen Boom und Straffung: Wiederholt der US-Aktienmarkt den mutigen Durchbruch während des Technologiebooms von 1999 oder rutscht er Schritt für Schritt in ein Szenario wie 2006 ab, wo der langsame Abstieg schließlich in einen beschleunigten Kurseinbruch mündet?
Die Antwort hängt vielleicht nicht mehr davon ab, wie überzeugend die Geschichte des Gewinnwachstums der Unternehmen ist, sondern davon, wo der Endpunkt des rasanten Anstiegs der Renditen von US-Staatsanleihen liegt. Vor dem Eintreffen des Sturms könnte jede blinde Selbstzufriedenheit die Anleger teuer zu stehen kommen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „CLS“, Autor: Xiao Xiang, veröffentlicht mit Genehmigung von 36Kr.