Die detaillierten Umsetzungsregeln für Shanghai sind offiziell in Kraft getreten! Gegenüber Peking gibt es eine zusätzliche Kontrollmaßnahme, und gleichzeitig wird ein weiteres Entwicklungsfenster geöffnet.
Die „Neue Politik vom 28. August“ ist genau einen Monat alt. Am 28. September 2026 haben vier Behörden in Shanghai – das Städtische Komitee für Wohnungsbau, Stadt- und Landverwaltung, das Städtische Amt für Wohnungswesen, das Städtische Amt für Planung und Ressourcen sowie das Städtische Amt für Finanzaufsicht – gemeinsam den „Umsetzungsleitfaden zur Umsetzung der Mitteilung zur Verbesserung des Verkaufssystems für Wohngebäude“ herausgegeben, der ab demselben Tag in Kraft tritt.
Vier Tage zuvor, am 24. September, haben vier Behörden in Peking, darunter das Städtische Komitee für Wohnungsbau, gemeinsam den „Umsetzungsleitfaden zur Umsetzung der Mitteilung zur Verbesserung des Verkaufssystems für Wohngebäude“ für die Stadt herausgegeben.
Im Vergleich dazu bestehen beide Dokumente aus sechs Teilen, die jeweils punktgenau dem zentralen Dokument entsprechen. Aber Shanghais Regelung ist keine Kopie der Pekinger Regelung – unter demselben zentralen Rahmen haben die beiden Städte unterschiedliche Schwerpunkte gesetzt.
Peking verteilt den Druck über den Zeitverlauf, Shanghai konzentriert den Druck auf das erste Cash-Fenster nach dem Erwerb des Grundstücks und öffnet gleichzeitig die Tore weiter als Peking.
01
Am 28. September tritt die detaillierte Regelung zur „Neuen Politik vom 28. August“ in Shanghai in Kraft.
Ein Vergleich mit dem Originaltext zeigt, dass Shanghai in drei wichtigsten Risikokontrollpunkten mit Peking übereinstimmt. (Die detaillierte Erläuterung zur Pekinger Politik finden Sie in dem Artikel „Die detaillierte Regelung zum Verkauf von fertigen Wohnungen in Peking gibt den Immobilienunternehmen einen Pufferzeitplan“).
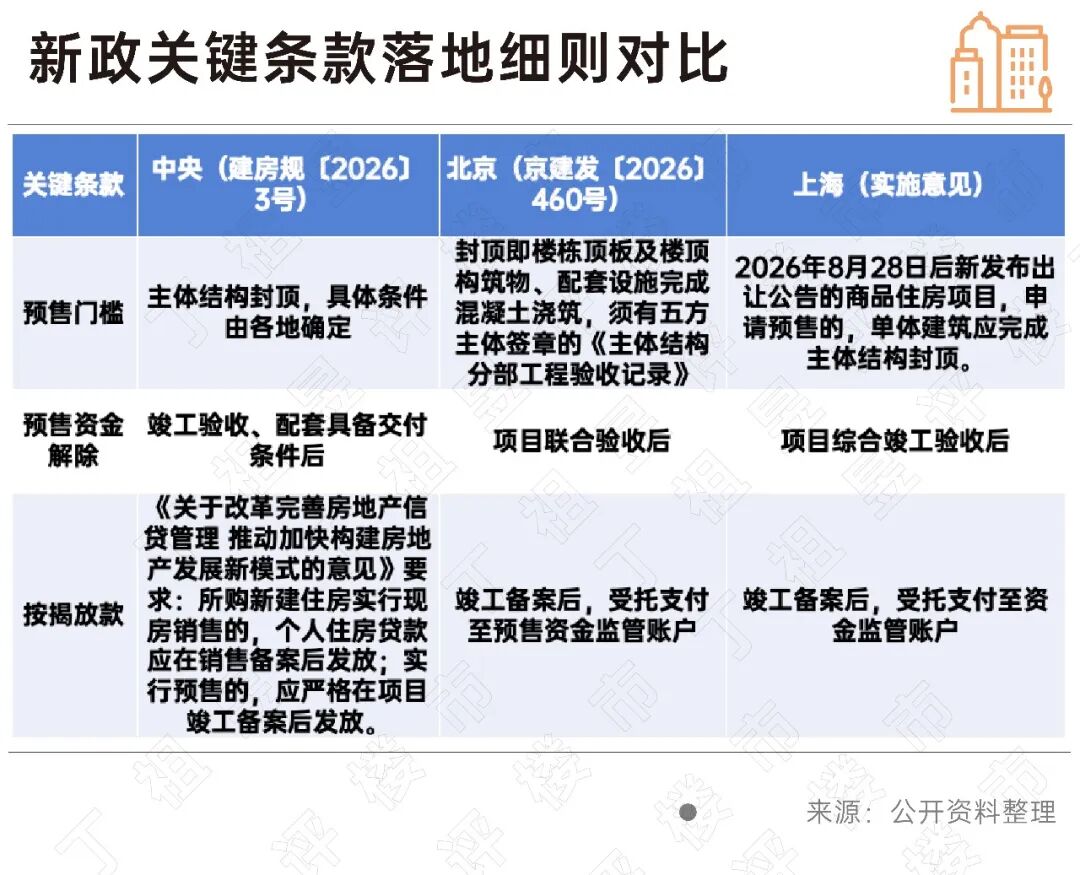
Erstens die Schwelle für den Vorverkauf. Im zentralen Dokument heißt es: „Der Hauptbau des einzelnen Gebäudes muss bis zur Oberkante der Tragkonstruktion fertiggestellt sein, die spezifischen Bedingungen werden von den jeweiligen Regionen nach den tatsächlichen Gegebenheiten festgelegt.“ Der Umsetzungsleitfaden in Shanghai lautet: Bei Wohnbauprojekten, für die nach dem 28. August 2026 neue Ausschreibungsbekanntmachungen veröffentlicht werden, muss der Hauptbau des einzelnen Gebäudes bis zur Oberkante der Tragkonstruktion fertiggestellt sein, wenn die Genehmigung für den Vorverkauf beantragt wird.
Sowohl Peking als auch Shanghai legen den Beurteilungszeitpunkt auf die Veröffentlichung der neuen Bekanntmachung über die Vergabe des Nutzungsrechts an staatlichen Bauland nach dem 28. August 2026, sodass der Beurteilungsschritt an den vordersten Punkt der Entwicklungskette verlagert wird. Gleichzeitig lässt Peking eine Ausnahme für Projekte mit altem, verbliebenen Problemen offen, um die Bewältigung von Bestandsrisiken zu lösen. Shanghais Ausnahme gilt für Projekte, bei denen die Ausschreibung bereits veröffentlicht wurde, aber das Grundstück noch nicht erworben wurde, um das Problem der Fehlpassung zwischen dem Vergaberhythmus und dem Zeitpunkt der Politik zu lösen.
Diese Ausnahme hat eine besondere Bedeutung in Shanghai. Die Vergabe von Bauland in Shanghai erfolgt in konzentrierten Chargen, zwischen der Veröffentlichung der offiziellen Vergabebekanntmachung und dem Vor-Ort-Transaktionsverfahren liegen in der Regel mehrere Wochen. Die neunte Charge von wohnbaubezogenen Grundstücken in Shanghai im Jahr 2026 wurde am 17. August veröffentlicht, die Transaktion wurde am 21. September abgeschlossen. Die drei Grundstücke erzielten einen Gesamtumsatz von 12,911 Milliarden Yuan. Der Veröffentlichungszeitpunkt dieser Grundstücke liegt vor dem 28. August, der Erwerbszeitpunkt nach dem 28. August, sodass sie genau in die dritte Kategorie von Shanghais Regelung fallen. Sie können die ursprünglichen Vorverkaufsbedingungen bis Ende 2027 weiter anwenden, aber die Finanzaufsicht muss nach den neuen Regeln durchgeführt werden.
Ohne diese Regelung würden die drei Grundstücke der neunten Charge direkt den Verwaltungsvorschriften für Projekte mit neu erworbenem Land unterliegen. Mit einer einzigen Bestimmung hat Shanghai die Übergangsphase der neunten Grundstücksausschreibung reibungslos überbrückt.
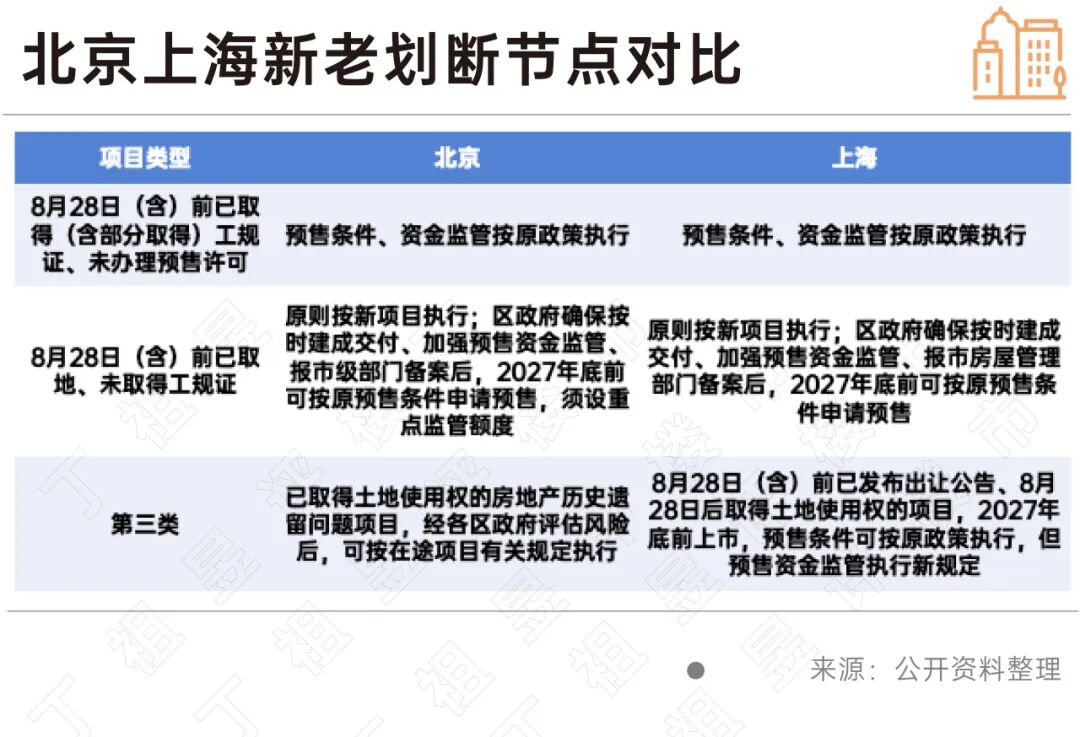
Zweitens der Zeitpunkt der Aufhebung der Finanzaufsicht. Im zentralen Dokument heißt es: „Die Finanzaufsicht wird aufgehoben, nachdem das Wohnbauprojekt die Abnahme der Fertigstellung bestanden hat und die Versorgungseinrichtungen wie Wasser, Strom, Gas und Wärme die Voraussetzungen für die Übergabe erfüllen.“ In Shanghai lautet die Regelung: Die Finanzaufsicht darf erst aufgehoben werden, nachdem das Projekt die umfassende Abnahme der Fertigstellung bestanden hat. Damit wird der Zeitpunkt der Aufhebung auf die umfassende Abnahme nach der Fertigstellung verschoben.
Drittens die Auszahlung von privaten Hypotheken. In den Kreditdokumenten der Zentralbank und der Staatlichen Finanzaufsichtsbehörde ist klar festgelegt, dass Hypotheken für Vorverkaufsprojekte erst nach der Abnahme der Fertigstellung ausgezahlt werden dürfen. Peking hat diese Anforderung als erstes in seiner lokalen detaillierten Regelung umgesetzt: „Die Auszahlung erfolgt nach der Abnahme der Fertigstellung, und die Mittel werden treuhänderisch auf das Aufsichtskonto für Vorverkaufsmittel überwiesen.“ Die aktuelle detaillierte Regelung in Shanghai stimmt mit der Pekinger Regelung überein und schreibt vor: Bei Projekten, für die ab dem 28. August 2026 eine Vorverkaufsgenehmigung erteilt wurde, dürfen private Wohnungsbaukredite (einschließlich Wohnungsbaukredite aus dem Wohnungsfonds) erst nach der Abnahme der Fertigstellung ausgezahlt werden. Die Kreditmittel sind treuhänderisch auf das Aufsichtskonto für Finanzmittel zu überweisen.
Für Immobilienunternehmen bedeutet dies, dass die Verkaufsrückflüsse von Vorverkaufsprojekten erst nach der Abnahme der Fertigstellung des Projekts tatsächlich eingehen, und das Cashflow-Modell der Immobilienunternehmen wird möglicherweise neu gestaltet.
02
Shanghais Regelung ist keine Kopie der Pekinger Regelung. Abgesehen von den drei oben genannten Grundsätzen gibt es viele Unterschiede zwischen Shanghai und Peking.
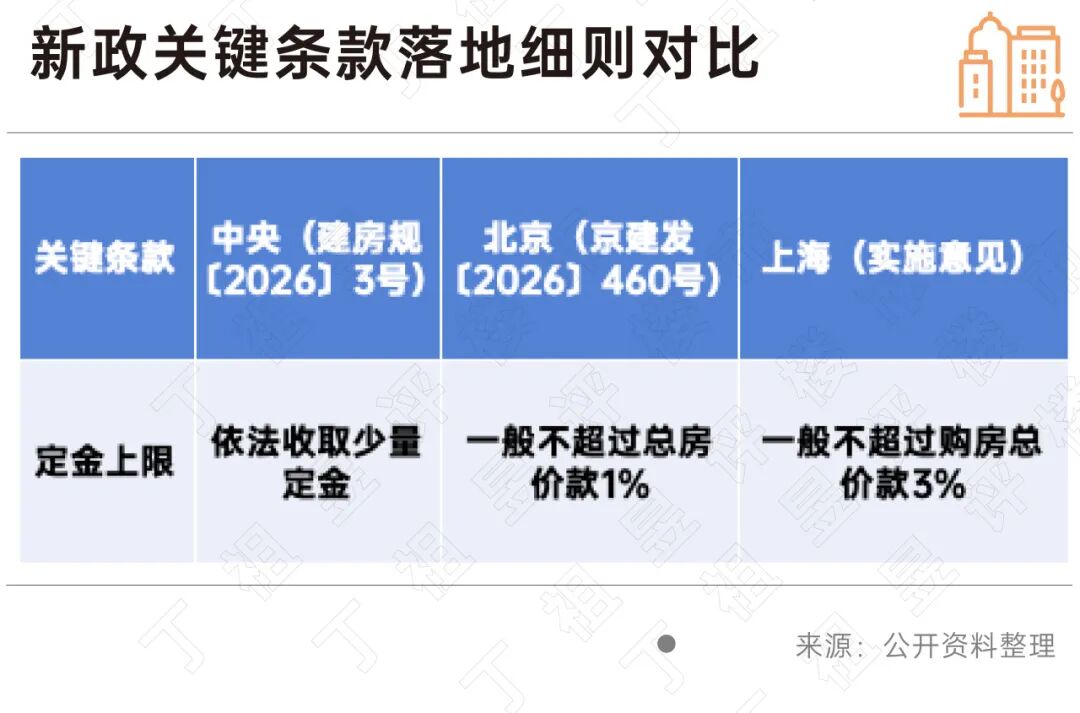
Erstens ist die Obergrenze der Anzahlung 3 %, während sie in Peking 1 % beträgt.
Im zentralen Dokument zur Anzahlung für den Verkauf fertiger Wohnungen steht nur ein Satz: „Rechtmäßig eine geringe Anzahlung erheben“, der Anteil wird den lokalen Behörden überlassen. Peking quantifiziert „gering“ als nicht mehr als 1 % des Gesamtpreises der Wohnung, Shanghai legt den Wert auf nicht mehr als 3 % des Gesamtpreises der Wohnung fest.
Obwohl der Unterschied nur 2 Prozentpunkte beträgt, ist die Anzahlung unter dem System des Verkaufs fertiger Wohnungen eines der wenigen rechtmäßig einziehbaren Gelder für Immobilienunternehmen, nachdem sie die Baugenehmigung erhalten haben und bevor die Wohnung fertiggestellt und übergeben wird. Bei einer Wohnung mit einem Gesamtpreis von 6 Millionen Yuan beträgt die Obergrenze in Shanghai 180.000 Yuan, in Peking 60.000 Yuan, der Unterschied pro Wohnung beträgt 120.000 Yuan. Bei einem Projekt mit einem Gesamtwert von 2 Milliarden Yuan beträgt der frühe Rückfluss in Shanghai 60 Millionen Yuan, wenn die Obergrenze vollständig ausgeschöpft wird, in Peking 20 Millionen Yuan.
Nach Berechnungen verlängert sich der Zeitraum für den Rückfluss der Mittel von Immobilienunternehmen unter dem System des Verkaufs fertiger Wohnungen von 6 bis 12 Monaten im Vorverkauf auf 24 Monate oder sogar länger nach der Abnahme der Fertigstellung, und die Finanzkosten steigen entsprechend. Nachdem der Rückflusszeitraum systembedingt verlängert wurde, ist die Anzahlung als eines der wenigen liquiden Mittel, die Unternehmen im langen Zeitraum vorzeitig erhalten können, der Unterschied zwischen 3 % und 1 % wirkt sich direkt auf die interne Rendite des Projekts aus.
Zweitens die „1+1“-Regelung für Grundstückszahlungen, die die strengste Bestimmung in Shanghais detaillierter Regelung und der Kernunterschied zur Pekinger Regelung ist.
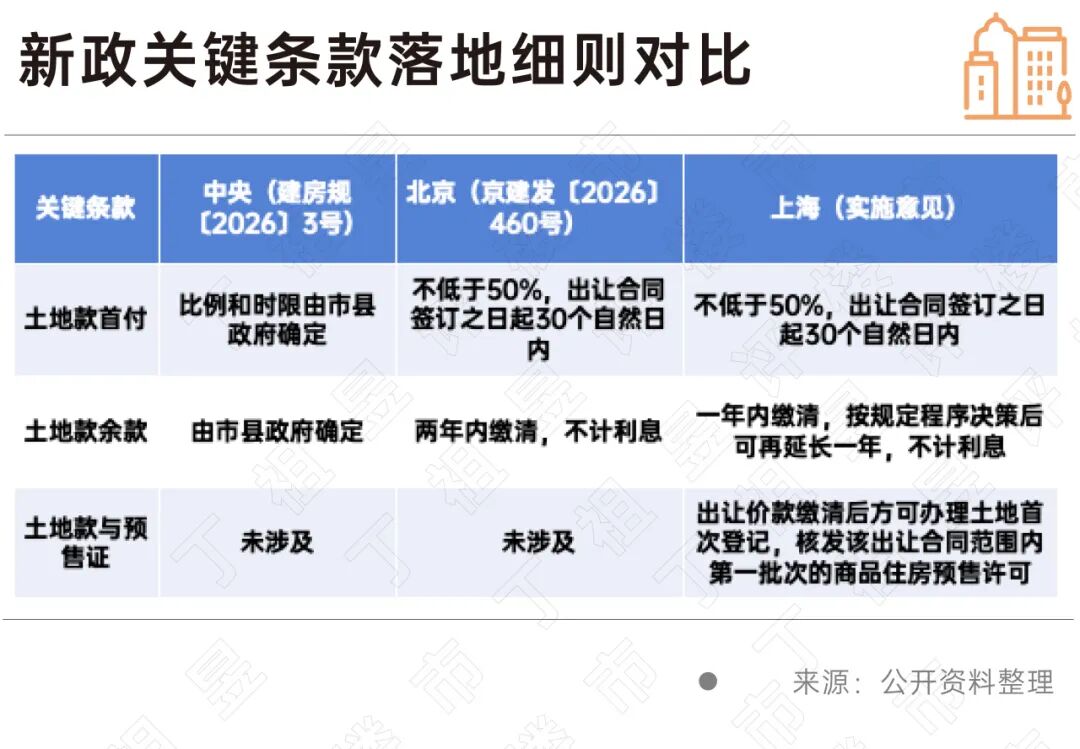
Die Regelungen zur Anzahlung für das Grundstück sind in beiden Städten vollständig identisch: Die Anzahlung für den Vergabepreis beträgt nicht weniger als 50 % des Gesamtpreises und ist innerhalb von 30 Kalendertagen nach Unterzeichnung des Vergabevertrags zu zahlen. Der Unterschied liegt bei dem Restbetrag: In Peking heißt es: „Der Restbetrag kann auf bis zu zwei Jahre nach Unterzeichnung des Vergabevertrags verlängert werden und ist ohne Zinsen zu zahlen“, zwei Jahre ist eine festgelegte Frist, die in das Dokument aufgenommen wurde. In Shanghai lautet die Regelung: „Der Restbetrag kann auf bis zu ein Jahr nach Unterzeichnung des Vergabevertrags verlängert werden; nach Bedarf des Marktes und des Projekts und nach Entscheidung nach dem vorgeschriebenen Verfahren kann die Frist um ein weiteres Jahr verlängert werden; bei Ratenzahlungen werden keine Zinsen berechnet.“
Oberflächlich betrachtet beträgt die maximale Frist in beiden Städten zwei Jahre, aber die Art ist völlig unterschiedlich. Die zwei Jahre in Peking sind die gesetzliche Obergrenze, sodass Unternehmen ihre Mittel entsprechend planen können. Das eine Jahr in Shanghai ist die gesetzliche Frist, das zweite Jahr ist eine flexible Regelung, die nur nach „Entscheidung nach dem vorgeschriebenen Verfahren“ gewährt wird und kein vorhersehbares Recht darstellt. Shanghai schreibt gleichzeitig vor, dass die spezifische Zahlungsweise des Vergabepreises nach kollektiver Entscheidung der lokalen Koordinations- und Entscheidungsstelle für die Grundstücksvergabe in der Bekanntmachung zur Grundstücksvergabe festgelegt wird. Das bedeutet, dass der Zahlungsrhythmus für jedes Grundstück unterschiedlich sein kann, jedes Grundstück erhält eine individuelle Regelung.
Noch wichtiger ist der folgende Satz: Bei Projekten mit Ratenzahlung darf die erste Registrierung des Nutzungsrechts an staatlichen Bauland erst durchgeführt und die Vorverkaufsgenehmigung für die erste Charge von Wohngebäuden im Geltungsbereich dieses Vergabevertrags erst erteilt werden, nachdem der gesamte Vergabepreis vollständig gezahlt wurde. Peking hat keine solche Regelung.
Der Kern dieser Bestimmung ist, dass Unternehmen, die den ersten Verkaufsrückfluss in Shanghai erzielen wollen, zuerst den gesamten Grundstückspreis vollständig zahlen müssen. Die ursprüngliche Bedeutung der Ratenzahlung besteht darin, das Projekt mit wenig eigenem Kapitel zu starten und den Grundstückspreis durch den Verkaufsrückfluss nach und nach zu decken. Shanghai behält den ersten Teil dieses Pfades bei, schneidet aber den zweiten Teil ab. Das verlängerte eine Jahr ist die letzte Frist für die vollständige Zahlung, kein Spielraum, um den Grundstückspreis durch den Verkaufsrückfluss zu decken.
Als Ausgleich bietet Shanghai einen anderen Vorteil: Projekte mit Ratenzahlung können auf Grundlage des Vertrags über die Vergabe des Nutzungsrechts an staatlichen Bauland die Genehmigung für die Planung von Bauland und die Genehmigung für die Planung von Bauwerken beantragen. Unternehmen können nach dem Erwerb des Grundstücks sofort mit dem Genehmigungsverfahren beginnen, ohne auf die vollständige Zahlung des Grundstückspreises zu warten, sodass die Vorlaufzeit verkürzt wird.
Schließlich hat Shanghai vier Finanzierungskanäle geöffnet. Shanghai unterstützt ausdrücklich qualifizierte Immobilienunternehmen dabei, projektbezogene Finanzierungen über Anleihen, Aktien, Asset-Backed Securities und Immobilieninvestmentfonds durchzuführen, und erfüllt gleichermaßen die angemessenen Finanzierungsanforderungen von Immobilienunternehmen unterschiedlicher Eigentumsformen.
In der detaillierten Regelung von Peking beschränkt sich die Beschreibung zur Finanzierung auf Baukredite: Die Banken sollen den Auszahlungszeitpunkt und das Auszahlungsvolumen angemessen nach dem Baufortschritt festlegen, Baukredite schrittweise auszahlen und die Mittel treuhänderisch auf das Konto der Vertragspartner der Projektgesellschaft überweisen, sodass die gesamten Mittel für den Bau des Projekts verwendet werden. Die Beschreibung zu Baukrediten in Shanghai stimmt mit der Pekinger Regelung überein, aber es werden zusätzlich projektbezogene direkte Finanzierungskanäle hinzugefügt, und es wird ausdrücklich festgelegt, dass die Regelung „gleichermaßen“ für Unternehmen unterschiedlicher Eigentumsformen gilt.
Die Bedeutung dieser Bestimmung muss im Kontext der Verschärfung der Grundstücksvorschriften betrachtet werden. Shanghai hat die gesetzliche Frist für die vollständige Zahlung des Grundstückspreises auf ein Jahr verkürzt und vorgeschrieben, dass die erste Vorverkaufsgenehmigung erst nach der vollständigen Zahlung erteilt wird. Dadurch wird der Bedarf an eigenem Kapital von Immobilienunternehmen deutlich erhöht. Die Erweiterung der Finanzierungskanäle dient als Ausgleich, sodass Unternehmen, die in der Lage sind, Anleihen, Aktien, Asset-Backed Securities oder Immobilieninvestmentfonds zu emittieren, alternative Finanzierungsquellen erhalten.
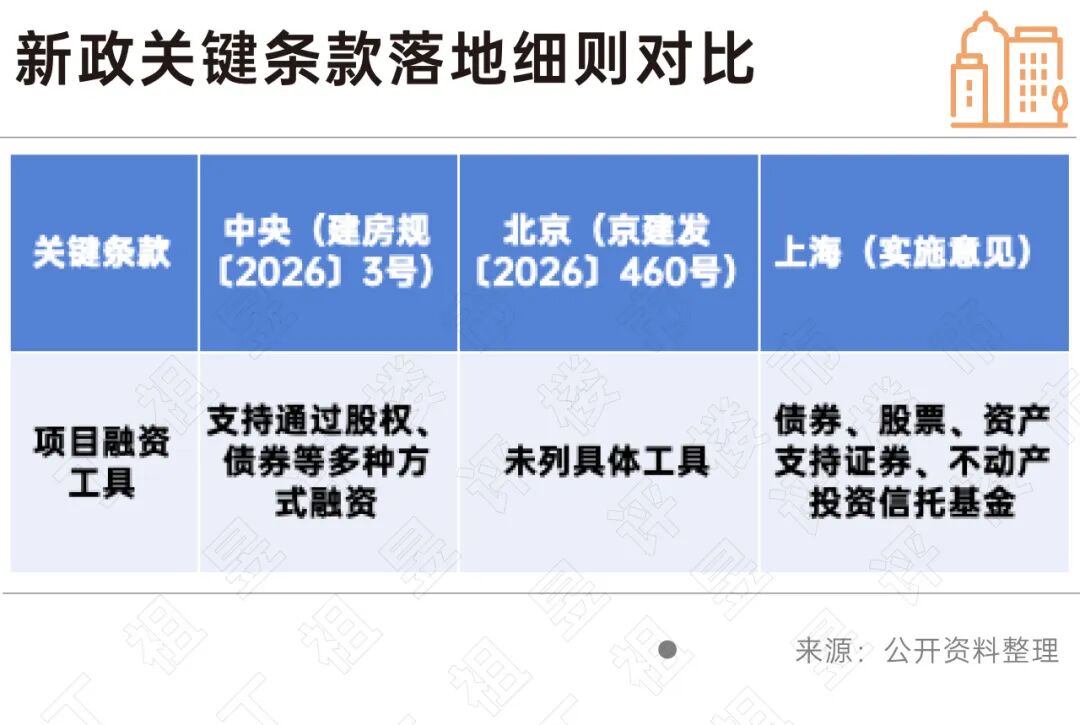
Insgesamt betrachtet haben Peking und Shanghai dasselbe institutionelle Rahmenwerk zu zwei unterschiedlichen Cashflow-Lösungen umgesetzt.
Peking ist streng bei den Standards und nachgiebig bei der Zeit: Die Definition der Oberkante der Tragkonstruktion, der Maßstab der wichtigsten Aufsichtsbeträge und die Frist für die Zahlung des Grundstückspreises werden klar festgelegt, gleichzeitig wird ein Puffer von zwei Jahren für die vollständige Zahlung gewährt.
Shanghai ist streng bei dem anfänglichen Kapital und nachgiebig bei den Finanzierungskanälen: Die gesetzliche Frist für die