Ausländische Branchengiganten haben den Wettbewerb um vorgelagerte Isotopressourcen aufgenommen – sind die chinesischen Radiopharmazeutika-Unternehmen nicht in Eile?
In der letzten Zeit hat Curium Lantheus für 54 Milliarden Yuan erworben und Telix hat ITM für rund 15,7 Milliarden Yuan übernommen – diese beiden riesigen Übernahmen haben den Wettbewerb um medizinische Isotope im oberen Bereich der Nuklearmedikamentenindustrie in den Scheinwerfer der Branche gerückt.
Dies ist jedoch nur ein Abbild der gesamten Branche. Multinationale Giganten wie Novartis, Bayer, AstraZeneca und Eli Lilly sichern sich durch Übernahmen, langfristige Lieferverträge und strategische Kooperationen fest die Ressourcen von Isotopen. Der Wettbewerb in der Nuklearmedikamentenindustrie hat sich von einem reinen Wettbewerb um Produktpipelines zu einem umfassenden Wettbewerb entlang der gesamten Industriekette weiterentwickelt.
Warum setzen die Giganten alle auf den oberen Bereich der Lieferkette? Wie gestalten die inländischen Nuklearmedikamentenunternehmen ihre eigene Entwicklung?
Multinationale Giganten verstärken ihre Investitionen im oberen Bereich: Isotope werden zu einer unverzichtbaren Ressource
In den letzten zwei Jahren haben multinationale Giganten wie AstraZeneca, Telix, Curium und Bayer ihre Bemühungen beschleunigt, den Kern des oberen Bereichs der Nuklearmedikamentenindustrie zu erschließen: medizinische Isotope.
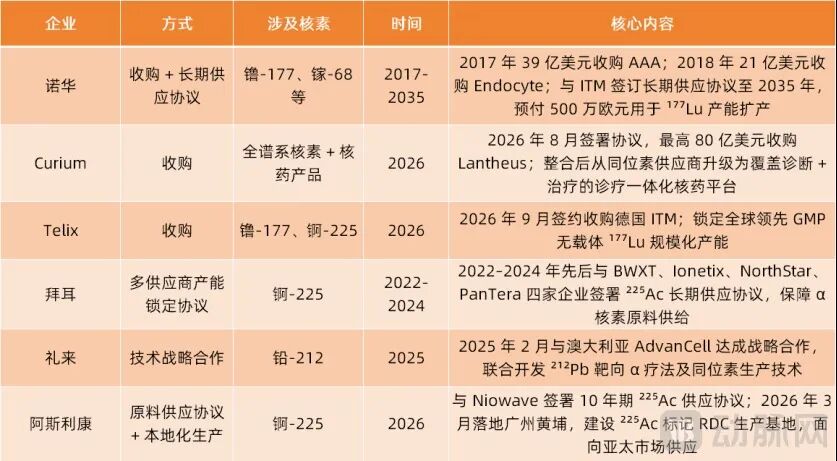
Beispielsweise kündigte AstraZeneca im März 2026 den Bau einer Produktionsstätte für Aktinium-225-markierte radiopharmazeutische Konjugate (RDC) im Guangzhou Development District an, deren Produkte für den asiatisch-pazifischen Markt bestimmt sind. Zuvor hatte das Unternehmen bereits einen 10-jährigen Liefervertrag für Aktinium-225-Rohstoffe mit dem US-amerikanischen Unternehmen Niowave unterzeichnet.
Im Februar 2025 kündigte Eli Lilly eine Kooperationsvereinbarung mit dem australischen Biotechnologieunternehmen AdvanCell an: AdvanCell liefert die Produktionstechnologie für Blei-212 sowie die Infrastruktur für die Entwicklung von Radionukliden und kombiniert dies mit den eigenen Forschungspipelines von Eli Lilly, um die Entwicklung mehrerer zielgerichteter Alpha-Therapien gemeinsam voranzutreiben.
Die kollektive Ausweitung der Geschäftstätigkeit multinationaler Unternehmen auf den oberen Bereich der Lieferkette hat ihren Ursprung darin, dass die Versorgungslogik für medizinische Isotope völlig anders ist als die für gewöhnliche Medikamente, sodass Isotope bereits zu einer Kernkompetenz der Nuklearmedikamentenindustrie geworden sind.
Erstens zerfallen radioaktive Isotope ständig und haben eine feste Halbwertszeit, sodass ihre Radioaktivität ab der Herstellung ständig abnimmt. Molybdän-99 hat eine Halbwertszeit von 66 Stunden, Lutetium-177 von 6,6 Tagen und Aktinium-225 von weniger als 10 Tagen. Nachdem die Krankenhäuser die Radionuklide erhalten haben, müssen sie die Verabreichung abschließen, bevor die Radioaktivität auf die untere Grenze der wirksamen Dosis abfällt, sonst verliert das Medikament sofort seine Wirkung. Das bedeutet, dass die gesamte Kette von Produktion, Lagerung und Transport von Nuklearmedikamenten ein Wettlauf gegen die Zeit ist.
Zweitens steht die globale medizinische therapeutische radioaktive Isotopenversorgung vor einem strukturellen Versorgungsengpass. Nach der Markteinführung von Novartis' Nuklearmedikament Pluvicto hat die kommerzielle Nutzung die Erwartungen der Branche übertroffen. Ein einziges beliebtes Produkt verbraucht große Mengen an Produktionskapazitäten im oberen Bereich, was direkt dazu geführt hat, dass sich die globale Versorgung mit trägerfreiem Lutetium-177 von einem Überangebot zu einem Engpass gewandelt hat.
Derzeit laufen weltweit mehr als 400 klinische Studien zu therapeutischen radiopharmazeutischen Ligandentherapien (RLT) (ohne reine diagnostische Bildgebungsstudien), die mehrere Indikationen wie Prostatakrebs, neuroendokrine Tumoren und solide Tumoren abdecken. Mit der zunehmenden Reife der Pipelines und der Zulassung sowie der kommerziellen Nutzung einiger Kandidatenmedikamente wird die Nachfrage des Marktes nach medizinischen therapeutischen radioaktiven Isotopen weiter steigen.
Drittens dauert der Ausbau der Produktionskapazitäten für medizinische radioaktive Isotope sehr lange. Die Herstellung von Radionukliden erfolgt hauptsächlich über Reaktoren oder Beschleuniger. Der Bau eines neuen Reaktors von der Projektplanung, der Genehmigung, dem Bau bis zur Inbetriebnahme dauert in der Regel 5 bis 8 Jahre. Neben der Genehmigung für nukleare Sicherheit und Umweltschutz muss die nachgelagerte Produktionslinie auch die GMP-konforme Validierung für Arzneimittel abschließen. Die Bereitstellung von Beschleunigern ist relativ flexibel, aber um eine skalierbare, stabile kommerzielle Lieferung auf GMP-Niveau zu erreichen, sind ebenfalls zwei bis drei Jahre Prozessanpassung und vollständige Verfahrensvalidierung erforderlich.
Noch wichtiger ist, dass die bloße Hardware eines Reaktors nicht bedeutet, dass medizinische Radionuklide hergestellt werden können, die den klinischen Standards entsprechen. Die Herstellung von Targetmaterialien, Bestrahlungsverfahren, Trennung und Reinigung in einer stark radioaktiven Umgebung sowie Qualitätskontrolle weisen in jedem Schritt sehr hohe technische Hürden auf. Insbesondere bei medizinischen Radionukliden mit hoher spezifischer Aktivität und ohne Träger gibt es weltweit nur sehr wenige Unternehmen, die eine stabile Versorgung gewährleisten können.
Die schnelle Zunahme der Nachfrage im nachgelagerten Bereich, der langsame Ausbau der Produktionskapazitäten im oberen Bereich und die hohen technischen Hürden in der Produktion zusammen machen medizinische radioaktive Isotope zu der knappsten Ressource in der Nuklearmedikamentenindustrie. Das ist auch der Hauptgrund, warum ausländische Giganten mit allen Mitteln versuchen, die obere Lieferkette zu erobern.
Inländische Nuklearmedikamentenunternehmen arbeiten mit dem "Nationalteam" zusammen, um die Lieferkette aufzubauen
Während ausländische Giganten die obere Lieferkette integrieren, machen auch chinesische Nuklearmedikamentenunternehmen keine Pause bei der Gestaltung ihrer Entwicklung.
Der Entwicklungspfad inländischer Unternehmen unterscheidet sich jedoch von dem im Ausland: Inländische Pharmaunternehmen wählen häufiger eine tiefe Zusammenarbeit mit dem "Nationalteam" der Nuklearindustrie, um gemeinsam eine unabhängige und kontrollierbare Lieferkette für Isotope aufzubauen.
Beispielsweise hat Dongcheng Pharmaceutical strategische Kooperationen mit Unternehmen wie State Power Investment Corporation und Jiangxi Nuclear Power geschlossen, um gemeinsam das spezielle Reaktorprojekt für medizinische Isotope in Tianhong, Jiujiang, Jiangxi zu investieren und zu bauen. Nach der Inbetriebnahme des Projekts können medizinische radioaktive Isotope wie ⁹⁹Mo, ¹⁷⁷Lu und ¹³¹I hergestellt werden. Gleichzeitig arbeitet das Unternehmen mit dem Institut für Fluidphysik der Chinesischen Akademie für Ingenieurphysik zusammen, um gemeinsam einen leistungsstarken, stark stromführenden 40-MeV-Elektronen-Blumenbeschleuniger für die Herstellung von medizinischen Isotopen zu entwickeln. Nach der Umsetzung des Projekts wird eine vollständig unabhängige Versorgung mit medizinischen Isotopen wie ²²⁵Ac und ⁶⁷Cu erreicht.
Sinotop Pharmaceutical kooperiert mit Atom Hi-Tech, um die stabile Versorgung mit therapeutischen Radionukliden und Radionukliden mit langer Halbwertszeit zu gewährleisten; VanenCore hat eine Lieferkettenvereinbarung mit Qinshan Nuclear Power unterzeichnet, bei der "Hefu No.1" es mit Radionuklid-Rohstoffen versorgt.
Es ist leicht zu erkennen, dass die Entwicklung der chinesischen Nuklearmedikamentenindustrie nicht ohne die starke Unterstützung des Nationalteams der Nuklearindustrie auskommt.
In der Vergangenheit waren fast alle wichtigen medizinischen Isotope wie Molybdän-99, Lutetium-177, Yttrium-90 und Radium-223 in China vollständig von Importen abhängig. Die Unsicherheit auf der Versorgungsseite behinderte die inländische Nuklearmedizinische Diagnose, die klinische Behandlung sowie die klinischen Studien mit radiopharmazeutischen Arzneimitteln.
Im Juni 2021 hat die Nationale Atomenergiebehörde gemeinsam mit acht Ministerien und Kommissionen den "Lang- und Mittelfristigen Entwicklungsplan für medizinische Isotope (2021-2035)" herausgegeben, der explizit den Aufbau eines stabilen und unabhängigen Versorgungssystems für medizinische Isotope vorsieht und eine oberste politische Orientierung für die Entwicklung der inländischen Isotopenindustrie bietet.
Unter der Anleitung der Politik hat das Nationalteam der Nuklearindustrie große Anstrengungen in den Bereich der medizinischen Isotope unternommen und schnell Ergebnisse erzielt.
Unter anderem hat die China National Nuclear Corporation mit dem kommerziellen Schwerwasserreaktor von Qinshan Nuclear Power drei Jahre lang die Bestrahlungstechnologie erforscht und eine eigenständige Technologieplattform für die Herstellung von Isotopen namens "Hefu No.1" geschaffen, die über die Fähigkeit zur großtechnischen Herstellung von Radionukliden wie Lutetium-177, Yttrium-90 und Strontium-89 verfügt. Im Juni 2025 wurde das von dem kommerziellen Schwerwasserreaktor von Qinshan Nuclear Power hergestellte Lutetium-177 offiziell auf dem Markt angeboten, mit einer jährlichen Bestrahlungskapazität von mehr als 10.000 Curie, die den Bedarf des inländischen Marktes vollständig decken kann.
China Isotope & Radiation hat die erste inländische Massenproduktionslinie für trägerfreies Lutetium-177 im Maßstab von 10.000 Curie und für Germanium-68/Gallium-68-Generatoren im Maßstab von tausend Einheiten fertiggestellt und die Herstellungsverfahren für Kohlenstoff-14, hochangereichertes ¹³CO, Kupfer-64, Zirkonium-89 und Palladium-103 durchbrochen. Der Marktanteil von inländischen Molybdän-Technecium-Generatoren in China beträgt 90 %, und gängige klinische Radionuklide wie Iod-131, Kohlenstoff-14 und Fluor-18 werden bereits stabil und großtechnisch hergestellt.
Gleichzeitig haben Einrichtungen des Nationalteams wie das Chinesische Forschungsinstitut für Nukleardynamik mehrere Produktionslinien für medizinische Isotope wie Lutetium-177, Yttrium-90, Radium-223, Iod-125, Phosphor-32, Rhenium-188, Holmium-166 und Kohlenstoff-14 fertiggestellt und eine Reihe von Durchbrüchen in der Herstellungstechnologie für Radionuklide erzielt.
Mit den technischen Durchbrüchen des Nationalteams und der kommerziellen Lieferung sind die Einkaufspreise für medizinische Isotope deutlich gesunken. Am Beispiel von Lutetium-177: Laut Sun Mingming, COO von VanenCore, betrug der ursprüngliche Einkaufspreis von VanenCore für Lutetium-177 etwa 320 Yuan pro mCi. Nach der Markteinführung des inländischen Radionuklids ist er auf etwa 120 Yuan pro mCi gesunken, was einem Rückgang von etwa 62 % entspricht.
Darüber hinaus löst die stabile großtechnische Versorgung mit inländischen Isotopen das frühere Problem der instabilen Versorgung mit importierten Radionukliden. Sie deckt den gesamten Bedarf der Pharmaunternehmen von der präklinischen Forschung bis zur Phase-III-Klinischen Studie vollständig ab und beschleunigt die Entwicklung der inländischen Forschungspipelines für Nuklearmedikamente.
Alpha-Radionuklide: Ein neues Wachstumssegment für die nächste Generation von Nuklearmedikamenten
Sowohl die Eroberung von Marktanteilen durch ausländische Giganten als auch die unabhängige Versorgung mit Beta-Radionukliden im Inland zeigen, dass sich der aktuelle Wettbewerb in der globalen Nuklearmedikamentenindustrie hauptsächlich um Beta-Radionuklide dreht. Viele Experten aus der Branche weisen jedoch darauf hin, dass Alpha-Radionuklide einen völlig neuen Wachstumsmarkt für die Nuklearmedikamentenindustrie erschließen können.
Der Unterschied zwischen den beiden Arten von Radionukliden ergibt sich aus den physikalischen Eigenschaften ihrer Strahlen. Beta-Radionuklide, vertreten durch ¹⁷⁷Lu, haben eine größere Reichweite der Strahlen im Gewebe und eine niedrigere Einheitsenergie, was geeignet ist, um das Volumen großer solider Tumoren zu reduzieren. Bei kleinen Metastasen und zirkulierenden Tumorzellen ist die Reichweite der Beta-Strahlung jedoch zu groß und die Genauigkeit der Abtötung unzureichend. Alpha-Radionuklide, vertreten durch ²²⁵Ac, schließen genau diese Lücke: Ihre Strahlen haben eine kurze Reichweite und eine hohe Energie, sodass sie kleine Tumorherde präzise beseitigen können.
Pluvicto, ein Beta-Radionuklid-RLT-Produkt, hat einen Jahresumsatz von mehreren Milliarden US-Dollar erzielt, was das kommerzielle Potenzial der radiopharmazeutischen Ligandentherapie vollständig bestätigt. Unter Berücksichtigung der physikalischen Eigenschaften der beiden Arten von Radionukliden hat die Branche die Vorstellung einer sequenziellen Therapie entwickelt: Mit Beta-Radionukliden wird das Volumen großer Tumoren reduziert, anschließend werden kleine Metastasen mit Alpha-Radionukliden beseitigt, um die klinische Anwendung und die Marktgrenzen durch eine differenzierte Therapie zu erweitern.
Aus industrieller Sicht sind Alpha-Radionuklide kein Ersatz für Beta-Radionuklide, sondern ein völlig neues Wachstumssegment, das auf der Marktgrundlage von Beta-Radionukliden aufbaut.
Auf der ASCO-Jahrestagung 2026 wurden mehrere klinische Ergebnisse zu Alpha-Radionukliden vorgestellt, wodurch dieses Segment schnell zum Fokus der Branche wurde. Novartis' Pipeline Ac-PSMA (AAA817) veröffentlichte erste klinische Daten am Menschen, die vorläufig die Sicherheit und vorläufige Wirksamkeit der zielgerichteten Alpha-Radionuklid-PSMA-Therapie bestätigen und den klinischen Entwicklungsweg der radiopharmazeutischen Ligandentherapie von Beta zu Alpha belegen.
Die inländischen Pipelines lieferten ebenfalls beeindruckende Daten: Die klinische Studie zu Sinotop Pharmaceuticals' XTR022 wurde auf dieser ASCO in Form eines Posters vorgestellt, wobei die PSA50-Ansprechrate bei auswertbaren Probanden 76,9 % betrug. Darüber hinaus beschleunigen mehrere inländische Unternehmen die Entwicklung von Alpha-Radionuklid-Arzneimitteln. ²²⁵Ac-LNC1011 von Dongcheng Pharmaceutical ist eine der frühen inländischen in Entwicklung befindlichen Alpha-Radionuklid-Pipelines, die eine FDA-IND-Genehmigung erhalten hat.
Obwohl die klinischen Aussichten vielversprechend sind, sind die Kapazitätsbeschränkungen für Alpha-Radionuklide weitaus strenger als für Beta-Radionuklide. Die Erfahrung von BMS ist ein sehr aufschlussreiches warnendes Beispiel: Im Jahr 2023 erwarb BMS RayzeBio für 4,1 Milliarden US-Dollar und erlangte die von der Branche stark beachtete Aktinium-225-PSMA-Pipeline. Nur wenige Monate nach der Übernahme wurde die Aufnahme neuer Patienten in die Phase-III-Studie dieser Pipeline aufgrund des unzureichenden Angebots an Aktinium-225-R