Selbst entwickelte Batterien sind kein Verbrechen
Am 7. September kündigte Li Auto an, dass die Batterien der neuen Generation des MEGA, für die ab 15 Uhr desselben Tages Bestellungen festgelegt werden, von den 5C-Batterien von CATL auf die selbst entwickelten 5C-Batterien von Li Auto umgestellt werden. Am nächsten Tag fiel der Marktwert von CATL um 3,65 %, was als „Loslösung von CATL“ durch Automobilhersteller interpretiert wurde.
Das war noch nicht alles: Das Li Auto i9, das am 16. September auf den Markt kam, verwendete zunächst Batterien von CATL. Doch der Leiter der Produktlinie von Li Auto erklärte anschließend, dass die neuen ab 17. September bestellten Exemplare des i9 Home mit selbst entwickelten 5C-Batterien ausgestattet werden.
Nach Angaben von Li Auto werden das Materialsystem und die Struktur der Zellen der selbst entwickelten Batterien selbst erforscht, während Sunwoda und CALB für die Produktion verantwortlich sind; die Batteriepacks werden von Li Auto entwickelt und hergestellt. Im September dieses Jahres kündigte Li Auto an, 2,65 Milliarden Yuan in Sunwoda zu investieren.
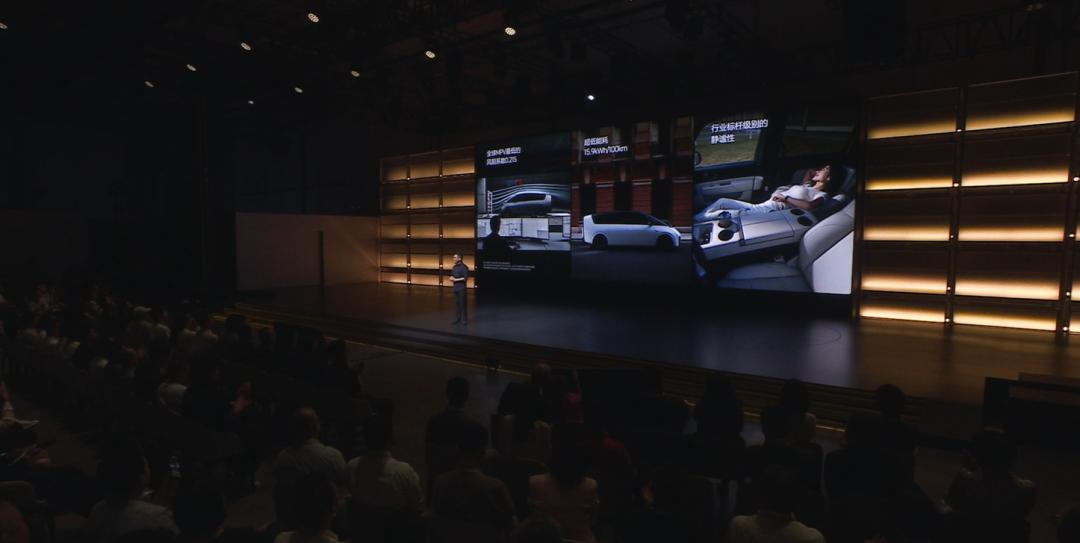
Pressekonferenz zum neuen Li Auto MEGA
Ein ähnlicher Vorfall ereignete sich anderswo. Im Juli dieses Jahres stellte Xiaomi die „Longjia-Batterie“ vor: Xiaomi ist für die Produktdefinition verantwortlich, leitet das Design des Batteriepacks, beteiligt sich an der Entwicklung des Zellendesigns und übernimmt das Qualitätsmanagement im gesamten Prozess.
Im September gab Xiaomi die beiden strategischen Partner für die Longjia-Batterie, CALB und Sunwoda, bekannt: CALB entwickelt das elektrochemische System und die Materialien gemäß den Anforderungen; Sunwoda stellt die Fertigungskapazitäten für Zellen zur Verfügung, und beide Seiten bauen exklusive Produktionslinien.
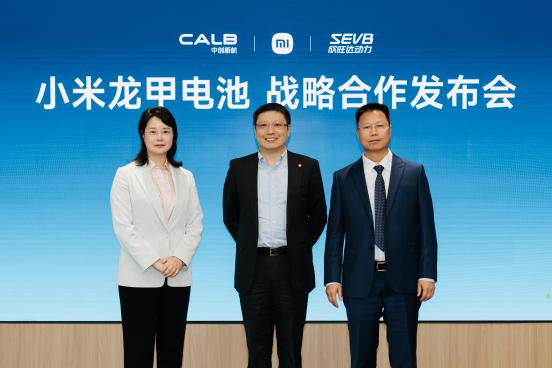
Am 4. September kündigte Xiaomi eine Zusammenarbeit mit Sunwoda und CALB an
Einfach ausgedrückt: Xiaomi stellt die Anforderungen für das Gesamtfahrzeug auf, leitet die Definition des Batteriepacks und beteiligt sich an der Zellentwicklung sowie dem Qualitätsmanagement der Lieferanten, während Batteriehersteller die Zellentechnologie, das Engineering und die Fertigungskapazitäten bereitstellen. Anschließend kamen die Serien Pengcheng N70 und N90 mit der Longjia-Batterie auf den Markt, und CATL gehörte nicht zu den Batterielieferanten.
Zusätzlich bereitet auch XPeng entsprechende Schritte vor. Im Rahmen der Interviewrunde bei der Pressekonferenz zum XPeng G9L im September erklärte He Xiaopeng, dass das Unternehmen ab diesem Jahr „die Batterien selbst entwickelt“, ergänzte aber sofort: „Nicht die Zellen selbst“.
Das heißt, alle drei Unternehmen nennen ihre Produkte „selbst entwickelte Batterien“, führen aber unterschiedliche Tätigkeiten durch: XPeng plant vorerst nur die Herstellung von Batteriepacks, Xiaomi beteiligt sich an der Zellentwicklung, und Li Auto treibt die Forschung bis zu den Materialien und der Struktur der Zellen voran.
Doch der Zeitpunkt, zu dem die drei Automobilhersteller von CATL abweichen, fällt genau mit der Veranstaltung „Globaler Monat für Qualitätsoffenheit“ von CATL zusammen, sodass es unumgänglich ist, eine Stellungnahme abzugeben. Ni Jun, Chief Manufacturing Officer von CATL, erklärte bei der Veranstaltung:
Wer Autos bauen kann, kann nicht unbedingt Batterien bauen – Fachleute sollten Facharbeit leisten (BYD: ?).
Diese verdeckte Auseinandersetzung ist nicht so einfach wie die „Loslösung von CATL“. Die gemeinsame Frage, die sie aufwerfen, lautet: Wer soll die Kontrolle über das Design und die Herstellung einer Batterie haben?
Frühe Anzeichen
Bei der selbst entwickelten Batterie war Li Auto das erste Unternehmen, das entsprechende Maßnahmen ergriff.
Die erste Generation des MEGA, die 2024 auf den Markt kam, verwendete das gemeinsam von Li Auto und CATL entwickelte Qilin-5C-System. Nach den damaligen Angaben stellte Li Auto die Anforderungen für das Gesamtfahrzeug, die technischen Standards und die Prüfverfahren auf; CATL war für die Fähigkeiten in den Bereichen Materialien, Zellen, Struktur und Herstellungsverfahren verantwortlich.
Von den Grundmaterialien bis zur Architektur des Batteriepacks erarbeiteten beide Unternehmen gemeinsam Konzepte und führten Experimente durch. Li Auto setzte mehr als 200 Mitarbeiter ein, CATL etwa 800. Das Umfang war 5 bis 8 Mal so groß wie bei einem normalen Batterieprojekt[1], die Entwicklung begann 2020 und die Serienproduktion wurde nach drei Jahren erreicht.
Die Veränderungen in diesem Jahr liegen auf einer tieferen Ebene. Nach Angaben von Li Auto beginnt das Unternehmen mit den Materialien für positive und negative Elektroden, dem Elektrolyten und der Rezeptur, validiert die Zellprototypen in seinem eigenen Labor und überführt das Konzept dann gemeinsam mit kooperierenden Batterieherstellern in ein serienreifes technisches Design.
Gleichzeitig werden das Batteriepack, das Managementsystem und die Steuerung des Gesamtfahrzeugs von Li Auto geleitet. Sunwoda und CALB sind nur für die Herstellung von Zellen und Batteriepacks verantwortlich.
Im Vergleich zum damaligen Qilin-5C-System haben sich die Arbeitsteilung und die Zusammenarbeit bei der Forschung in der gesamten Lieferkette verändert. Bislang gibt es jedoch keine Antworten auf Fragen nach dem geistigen Eigentum an jeder einzelnen Rezeptur und jedem Verfahren sowie nach den Kostenunterschieden zwischen den beiden Fabriken bei der Herstellung desselben Konzepts.
Da der Zeitpunkt, zu dem die neuen Automobilhersteller zur selbst entwickelten Batterie wechseln, genau mit der öffentlichen Wahrnehmung übereinstimmt, dass die Rentabilität von CATL alle Automobilhersteller übertrifft, lässt sich die Vermutung des Marktes über die „Loslösung von CATL“ durch Automobilhersteller nicht vermeiden.
Nach Angaben früherer Untersuchungen der Lieferkette lag der Anteil von CATL an der Produktlinie von Li Auto vor der Umstellung auf die selbst entwickelte Batterie bei fast 70 %, und es wird erwartet, dass er im gesamten Jahr 2026 auf etwa 50 % sinkt.
Angesichts der starken Unterstützung von Li Auto für den zweiten Lieferanten Sunwoda könnte der Anteil in Zukunft weiter sinken.
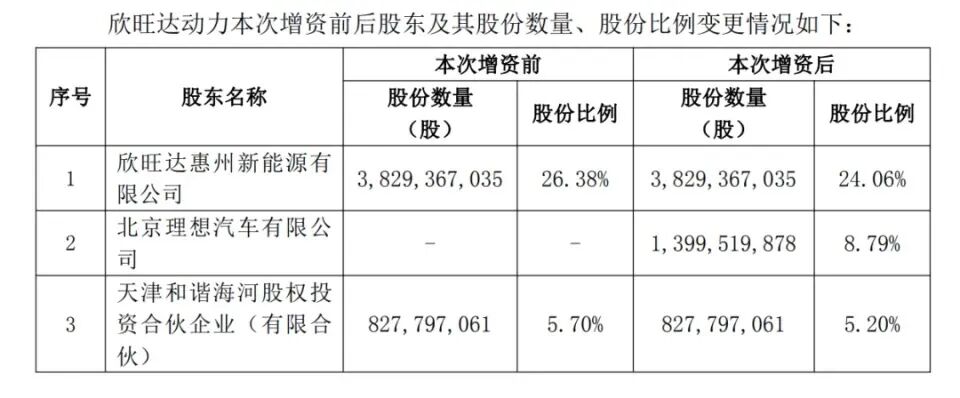
Im September dieses Jahres beteiligte sich Li Auto an Sunwoda
Vorher hatte Xiaomi nur die beiden Modelle SU7 und YU7. Die Standardmodelle mit Lithiumeisenphosphat-Batterien hatten auch Bestellungen bei CATL, und zusammen mit den ternären Batterien lag der Anteil von CATL im System von Xiaomi bei fast 70 %.
Doch bei der Festlegung der Lieferanten für die Reichweitenverlängerer-Modelle wurde CATL ausgeschlossen, da die Produkte von CALB und Sunwoda bereits an zahlreichen Modellen mit Reichweitenverlängerung validiert wurden. Bei den späteren reinen Elektro-Modellen von Xiaomi behält CATL jedoch weiterhin den größten Anteil.
Die Einflussnahme von CATL in der Industriekette ist offensichtlich, daher wird allen Arten von selbst entwickelten Batterien schließlich die Bedeutung zugeschrieben, dass Automobilhersteller den zweiten Lieferanten weiter unterstützen und die Kontrolle über die vorgelagerte Ebene übernehmen wollen.
Im November letzten Jahres erklärte Ma Donghui, Präsident von Li Auto, auf einer Finanzkonferenz, dass die Verzögerung bei der Auslieferung des Li Auto i9 hauptsächlich auf „Lieferungen von Kernkomponenten und den Hochlauf der Produktionskapazitäten“ zurückzuführen sei. Obwohl kein Name genannt wurde, wurde dies als Vorankündigung zur Einführung eines zweiten Lieferanten interpretiert.
Im Dezember erhielten Besitzer des Li Auto i6 eine Umfrage zur Wahl der Batterie: Wer eine Batterie von Sunwoda wählte, konnte sein Fahrzeug schneller erhalten und eine kostenlose Garantieverlängerung bekommen.
Ein einziges selbst entwickeltes System von Li Auto hat keine großen Auswirkungen, aber wenn plötzlich viele ähnliche Fälle auftauchen, ist die Situation nicht mehr zu übersehen.
Spiel um die Einflussnahme
Die Bedeutung von CATL in der Industriekette lässt sich anhand einiger Zahlen belegen.
Ende 2025 verbuchte CATL auf seinem Konto 263,6 Milliarden Yuan an Verbindlichkeiten und zu zahlenden Wechseln – grob gesagt das Geld, das es noch an seine Lieferanten zahlen muss. Auf der anderen Seite betrugen die Forderungen und Wechsel, die Kunden an CATL zahlen mussten, 121 Milliarden Yuan. Das Verhältnis beträgt 2,18, im ersten Halbjahr dieses Jahres lag es bei 2,52.
Im ersten Halbjahr dieses Jahres waren etwa 57,8 Milliarden Yuan der Verbindlichkeiten von CATL in Lieferantenfinanzierungsvereinbarungen einbezogen: Das bedeutet im Grunde, dass Lieferanten mit den Zahlungsbelegen von CATL Finanzmittel aufnehmen können, und zum vereinbarten Zeitpunkt zahlt CATL den Betrag.
Im ersten Halbjahr dieses Jahres betrug der Anteil von CATL an den in Personenkraftwagen verbauten Batterien im Inland 46,7 %. Betrachtet man nur ternäre Batterien, liegt der Anteil bei 75,2 %. Für Automobilhersteller, die ternäre Batterien verwenden, ist es besonders schwierig, alternative Lieferanten mit ausreichender Größe zu finden.
Es ist kaum zu leugnen, dass ein Unternehmen, das die Zahlungsfristen bei seinen vorgelagerten Partnern verlängern und gleichzeitig Vorauszahlungen von seinen nachgelagerten Kunden einziehen kann, über große Einflussnahme verfügt. Auf dem Niveau von CATL wird diese Einflussnahme schnell als übermäßige Stärke wahrgenommen.
In der zweiten Hälfte letzten Jahres stiegen die Rohstoffpreise für Batterien, und die Auslastung der Produktionskapazitäten von CATL erreichte zeitweise bis zu 102,6 %. Die Automobilhersteller mussten nicht nur auf ihre Produktionsplanung warten, sondern auch eine leichte Preiserhöhung hinnehmen.
Daher haben die Automobilhersteller entweder stillschweigend zweite und dritte Lieferanten eingeführt oder selbst mit der Entwicklung begonnen. Das Ziel besteht darin, den Anteil der Bestellungen bei CATL zu senken, und der Auslöser dieser Bewegung liegt in der übermäßigen Stärke von CATL.
Im Jahr 2023 zeigte Li Auto bereits die Absicht, Sunwoda zu unterstützen, und entsandte eine große Anzahl von Technikern zu Sunwoda. Zur gleichen Zeit unterzeichneten CATL und Li Auto ein Abkommen zur Versorgungssicherheit und strategischen Zusammenarbeit, das aber nur bis Ende 2025 gültig war.
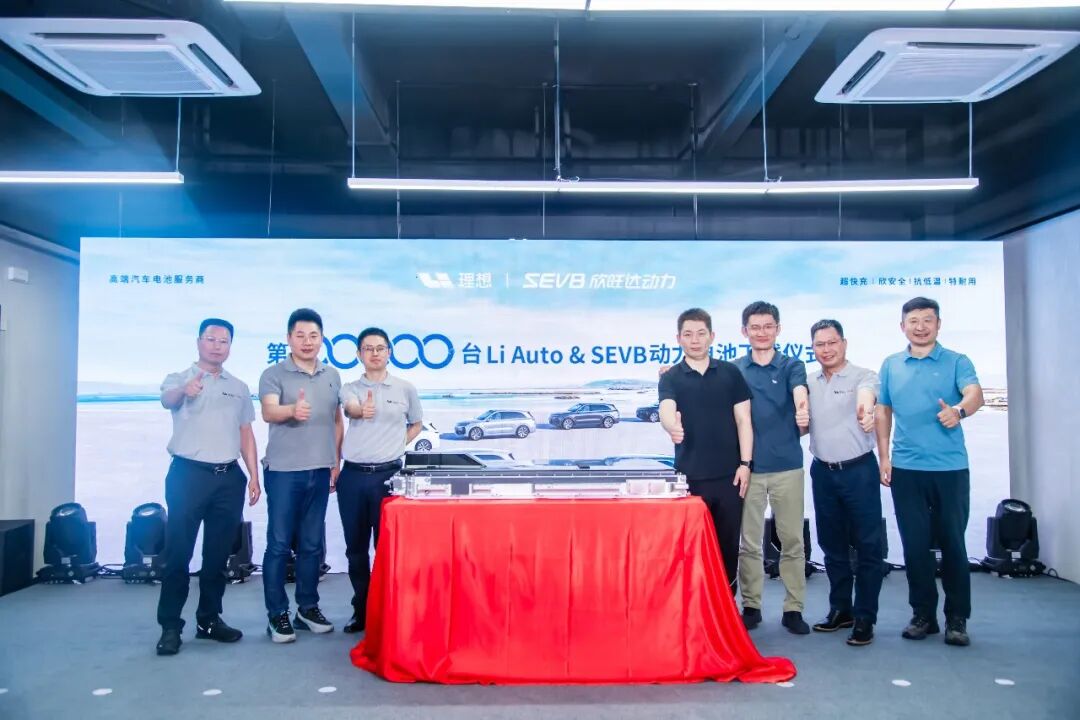
2024 lief das 100.000ste Batteriepack aus der Zusammenarbeit zwischen Sunwoda und Li Auto vom Band
2025 erneuerten beide Seiten das Fünf-Jahres-Strategieabkommen. Gleichzeitig gründeten Li Auto und Sunwoda die Shandong Li Auto Automotive Battery Co., Ltd. mit jeweils 50 % der Anteile, was die Entwicklung selbst entwickelter Batterien einen großen Schritt vorantrieb.
Letztendlich entspricht die übermäßige Stärke von CATL und der Widerstand der Automobilhersteller ihrem jeweiligen geschäftlichen Instinkt. Das Spiel zwischen den vorgelagerten und nachgelagerten Ebenen der Industriekette ist eine Realität, die in jeder Branche existiert. Es ist tatsächlich ein notwendiger Prozess auf dem Weg zu einer reifen Industrie, der keine übermäßigen wertenden Interpretationen erfordert.
In der Anfangsphase der Entwicklung der neuen Energieindustrie waren gute Batterien eine knappe Ressource. Wer die Produktionskapazitäten für Batterien beherrschte, hatte die Einflussnahme. Noch wichtiger ist, dass CATL seit 2021 seine Forschungsausgaben auf über 10 Milliarden Yuan angehoben hat – was zwangsläufig durch Skaleneffekte und Gewinne wieder hereingeholt werden muss.
Heute ist die Industrie in eine reife Phase eingetreten, Batterien sind keine knappe Ressource mehr. Hinzu kommt der Preiskampf auf dem Endmarkt, der die Bruttomarge der Automobilhersteller extrem verkleinert. Wenn 40 % der BOM-Kosten eines Fahrzeugs an einen einzelnen Lieferanten gehen, sind die Automobilhersteller nicht mehr viel besser als einfache Lohnarbeiter.
Das Problem von CATL besteht möglicherweise darin, dass es die Stärke, die es in einer besonderen historischen Phase aufgebaut hat, bis in die heutige reife Phase der Industrie fortsetzen will – aber die Automobilhersteller akzeptieren das nicht und wehren sich.
Die Einführung eines zweiten Lieferanten durch Automobilhersteller kann zwar ihre Einflussnahme in gewissem Maße verbessern, aber es gibt Dinge, die auch ein zweiter Lieferant nicht bieten kann.
Die Wahrheit über selbst entwickelte Batterien
Zuerst muss klar sein: Es gibt keine perfekte Batterie, und die Definition von „perfekt“ ist für verschiedene Fahrzeuge unterschiedlich.
Beispielsweise müssen Hochleistungsfahrzeuge eine hohe Entladeleistung haben, sodass die Energiedichte zurückgestellt werden kann; Taxis brauchen eine lange Lebensdauer bei wiederholtem Laden und Entladen, sodass die Energiedichte ebenfalls zurückgestellt werden kann. Hochwertige Fahrzeuge dürfen keine Mängel in allen Bereichen aufweisen, sodass die Kosten flexibler gestaltet werden können. Außerdem sind Batterien keine einfachen Steckmodule – ihre Kopplung mit dem Fahrgestell und dem Wärmemanagement wird immer enger.
Aber Batteriehersteller liefern den Automobilherstellern meist generische Lösungen, die die Anforderungen des Hauptmarktes berücksichtigen müssen. Selbst bei einer Individualisierung ist es unmöglich, die Rezeptur vollständig neu zu gestalten. Daher ist ein wichtiges Ziel der Automobilhersteller bei der selbst entwickelten Batterie, die Kontrolle über die Produktdefinition zurückzugewinnen. Dies lässt sich an den Veränderungen im Muster des Batterieeinkaufs von Automobilherstellern erkennen.
In der Anfangsphase kauften Automobilhersteller von Batterieherstellern komplette Batteriepack-Einheiten (PACK), die alle Teile wie Zellen, BMS, Wärmemanagement und Gehäuse umfassten – das sogenannte Black-Box-Modell. In dieser Phase mussten die Automobilhersteller den verfügbaren Platz im Fahrgestell an die vorgegebenen Maße anpassen, und der größte Teil des Gewinns