Lohnt es sich noch, in Kohleaktien einzusteigen?
Am 26. September hat die Provinz Shanxi eine landesweite Förderungskonferenz für die sichere stabile Produktion und Versorgung mit Kohle abgehalten. Die Konferenz betonte, dass unter der Voraussetzung der strikten Einhaltung der Sicherheitsgrundlinie die Wiederaufnahme der Produktion und die stabile Versorgung mit voller Kraft vorangetrieben werden müssen, um den Abwärtstrend der Kohleproduktion rasch umzukehren.
Auf der anderen Seite hat der Kohlesektor seit Juli insgesamt eine schwankende Aufwärtsentwicklung verzeichnet und ist um rund 30 % gestiegen.
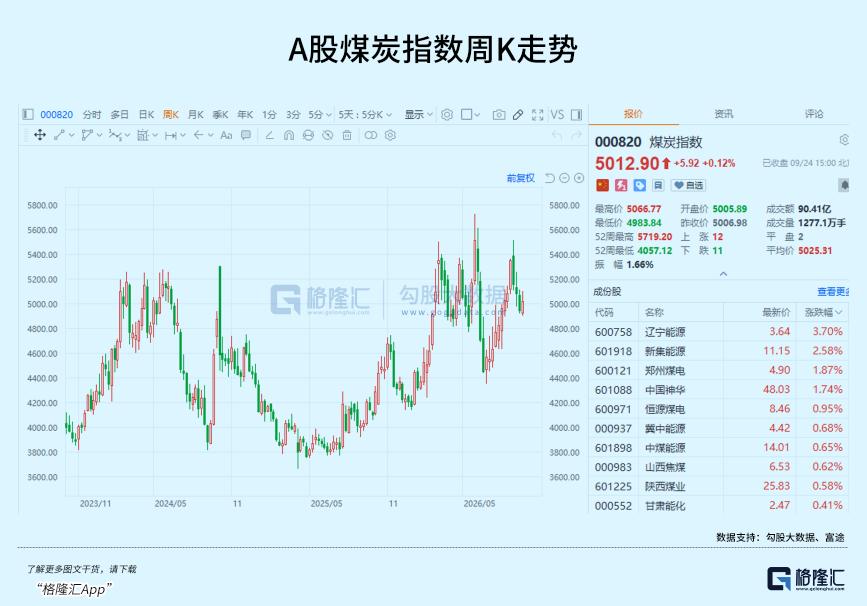
Einige Analysen gehen davon aus, dass nach der Förderung der Wiederaufnahme der Produktion in Shanxi die Kohleproduktion rasch ansteigen dürfte, der Kohlepreis seinen Höchststand erreicht und die aktuelle Kursentwicklung des Sektors damit zu Ende gehen könnte.
Diese Einschätzung berücksichtigt jedoch nur das kurzfristige Produktionsplus durch die Wiederaufnahme der Arbeit und ignoriert die grundlegende Veränderung der Angebotslogik der Branche.
Die Verschärfung der Regulierung seit der zweiten Jahreshälfte 2025 hat auf institutioneller Ebene den seit langem bestehenden Puffer für übermäßige Produktion in der Branche systematisch beseitigt. Die aktuelle Wiederaufnahme der Produktion schließt nur die phasenweise Lücke bei den konformen Kapazitäten und kann den Überangebotsspielraum nicht wiederherstellen, der sich in den vergangenen Jahrzehnten gebildet hat.
Hinzu kommt die derzeitige angespannte Lage zwischen den USA und dem Iran, der internationale Rohölpreis bleibt auf hohem Niveau, sodass der Kohlepreis möglicherweise länger auf relativ hohem Niveau verharrt, als der Markt erwartet.
Ist unter diesen Umständen der aktuelle Kohlesektor nun eine Beobachtung wert?
01
Um diese Frage zu beantworten, müssen wir zuerst zurückblicken, was in der Kohleindustrie seit letztem Jahr passiert ist.
Die zyklische Elastizität der Kohleindustrie in der Vergangenheit stammte aus einer großen Menge an übermäßiger Produktion, die nicht in den genehmigten Kapazitäten erfasst war.
Übermäßige Produktion ist ein offenes Geheimnis in der chinesischen Kohleindustrie. Die genehmigte Kapazität ist eine Sache, die tatsächliche Produktion eine andere.
In den vergangenen Jahren lag die tatsächliche Produktion von Kohlebergwerken bei 120 % oder sogar 130 % der genehmigten Kapazität. Der übersteigende Teil erscheint in keiner offiziellen Statistik, fließt aber tatsächlich in den Markt.
Diese versteckte Kapazität ist die zentrale Pufferkraft zur Stabilisierung des Kohlepreises und zur Glättung von zyklischen Schwankungen. Der größte Teil der Kapazitätselastizität der Branche stammt ebenfalls aus rechtswidrigen Produktionszuwächsen außerhalb der konformen Kapazitäten.
Die derzeitige Politik blockiert jedoch präzise jeden Pfad der übermäßigen Produktion.
Die neue Fassung der Kriterien zur Ermittlung schwerer Unfallgefahren in Kohlebergwerken ist am 1. Juli dieses Jahres in Kraft getreten und hat die Erkennung von übermäßiger Produktion von „unklar qualitativ“ zu „festgelegt quantitativ“ umgewandelt.
Wenn die Jahresproduktion 110 % der genehmigten Kapazität überschreitet oder die Quartalsproduktion von untertägigen Kohlebergwerken 30 % der genehmigten Kapazität übersteigt, wird dies direkt als schwere Unfallgefahr eingestuft.
Gleichzeitig werden diesmal auch strengere Begleitmaßnahmen zur Einschränkung der übermäßigen Produktion umgesetzt.
Das Dokument Nr. 77 des Ministeriums für Bergbausicherheit [2026] verbietet ausdrücklich, dass übergeordnete Unternehmen Produktionspläne oder Betriebsindikatoren über die Kapazität hinaus festlegen, und schneidet die organisatorische Motivation für übermäßige Produktion an der Quelle „wer die Indikatoren festlegt“ ab.
Die neue Fassung der Durchführungsbestimmungen zur Sicherheitslizenz für Kohleunternehmen schließt die Änderung der technischen Abbaubedingungen in die Lizenzänderung ein. Sobald sich die Gasstufe oder die hydrogeologische Art eines Bergwerks ändert, muss die Lizenz erneut überprüft werden, sodass die Rechtmäßigkeit der Produktion mit voller Auslastung selbst zu einem Problem wird.
Die „zehn Regeln“ der Inneren Mongolei und die „siebzehn Regeln“ von Shanxi schließen auf lokaler Ebene die operativen Lücken wie versteckte Arbeitsflächen, verdeckte übermäßige Produktion durch ausgelagerte Teams und Fälschung von Überwachungsdaten.
Unter dieser kombinierten Politikmaßnahme ist „übermäßige Produktion“ auf institutioneller Ebene fast unmöglich, unrentabel und nicht mehr durchführbar geworden.
Laut Analysen von Institutionen lautet die große Voraussetzung für die stabile Produktion und Versorgung „unter der Gewährleistung der Sicherheit“. Die aktuelle Wiederaufnahme der Arbeit in Shanxi verläuft normal, die Sicherheitsgrundlinie hat sich nicht geändert, und die Beschränkungen für übermäßige Produktion bleiben bestehen.
Die aktuellen Daten zur Betriebsrate der Kohleproduktionsstandorte veranschaulichen direkt die Nachhaltigkeit der Angebotsverknappung. Die kombinierte Betriebsrate in den Provinzen Shanxi, Shaanxi und der Inneren Mongolei beträgt 78,77 %, 3,5 Prozentpunkte niedriger als vor dem Bergbauunfall. Darunter liegt die Betriebsrate in Shanxi nur bei 63 %, 8,3 Prozentpunkte unter dem vorherigen Niveau und verharrt auf niedrigem Stand.
Die Branche zeigt einen eindeutigen Zustand, dass die Wiederaufnahme der Produktion nicht zu einem Anstieg der Gesamtmenge führt. Die sanierten und wieder in Betrieb genommenen Bergwerke können das frühere übermäßige Produktionsniveau nicht wieder erreichen.
In den nächsten ein bis zwei Jahren finden viele lokale Amtswechsel und wichtige Konferenzen statt, sodass der Stellenwert der Sicherheit nur noch höher wird. Die lokalen Behörden ziehen es vor, die Produktion stabil zu halten, statt das Risiko einer übermäßigen Produktion einzugehen.
Unter diesen Umständen ist die Angebotsverknappung kein kurzfristiges Phänomen.
Betrachtet man die neuen Kapazitäten, dauert es mindestens drei bis fünf Jahre, bis ein neues Bergwerk von der Genehmigung bis zur Inbetriebnahme gelangt. Die derzeit geplanten großen Bergwerke werden größtenteils erst nach 2028 nacheinander Kohle liefern. In den nächsten zwei bis drei Jahren gibt es keine großen neuen Kapazitäten, um die durch die Beendigung der übermäßigen Produktion entstandene Lücke zu schließen.
Die Produktionsdaten der börsennotierten führenden Unternehmen bestätigen dies ebenfalls.
China Shenhua hat öffentlich erklärt, dass alle seine Bergwerke bereits mit der maximalen konformen Kapazität produzieren, und die Versorgungspolitik keine zusätzlichen Produktionszuwächse bringen kann. Die Auslastung der konformen Kapazitäten der Branche hat bereits die Obergrenze erreicht, und es gibt keinen Raum für eine weitere Produktionssteigerung bei den vorhandenen Kapazitäten.
02
Die aktuelle Situation der Kohleindustrie ist, dass sich die Angebotsseite starr verknappt, während die Nachfrageseite eine stabile Widerstandsfähigkeit behält.
Auf der Nachfrageseite erholen sich die Betriebsraten der Kohlechemie-, Zement- und Metallurgieindustrie zwischen September und Oktober, sodass die Nachfrage nach Nicht-Standardkohle eine wirksame Unterstützung erhält. Ende Oktober beginnt die Heizsaison im Norden Chinas, und die Nachfrage nach Lagerauffüllung von Stromkohle tritt hinzu, sodass die Kohlenachfrage im vierten Quartal eine doppelte Unterstützung hat.
Die Nachfrage ist gestützt, und die Fähigkeit der Wärmekraftunternehmen, den Kohlepreis zu tragen, ist deutlich höher als in den vergangenen Jahren.
Der Markt verwendet normalerweise drei Preislinien, um das Niveau des Kohlepreises und die Tragfähigkeit der Wärmekraft zu beurteilen: 860 Yuan/Tonne ist die Linie des Ergebnissgleichgewichts der Wärmekraft in der Bilanz, 1000 Yuan/Tonne ist die Linie des Kostengleichgewichts des Wärmekraft-Cashflows, und 1155 Yuan/Tonne ist die sensible Linie der politischen Regulierung.
In diesem Jahr hat der Kohlepreis zweimal um die Marke von 860 Yuan gestützt, nachdem er gefallen war. Nach dem Anstieg über diese Marke gab es keine weitverbreitete Einstellung des Kohlebezugs durch Kraftwerke.
Der Kerngrund liegt darin, dass sich die Bewertungsstandards für Wärmekraft geändert haben. Heute wird der Cashflow höher gewichtet als das reine Bilanzergebnis, sodass die Toleranz gegenüber dem Kohlepreis natürlich gestiegen ist.
Diesmal stieg der Preis bis auf 1002 Yuan, bevor er korrigierte, und stoppte den Rückgang bei 971 Yuan. Der untere Bereich ist viel stabiler als zuvor.
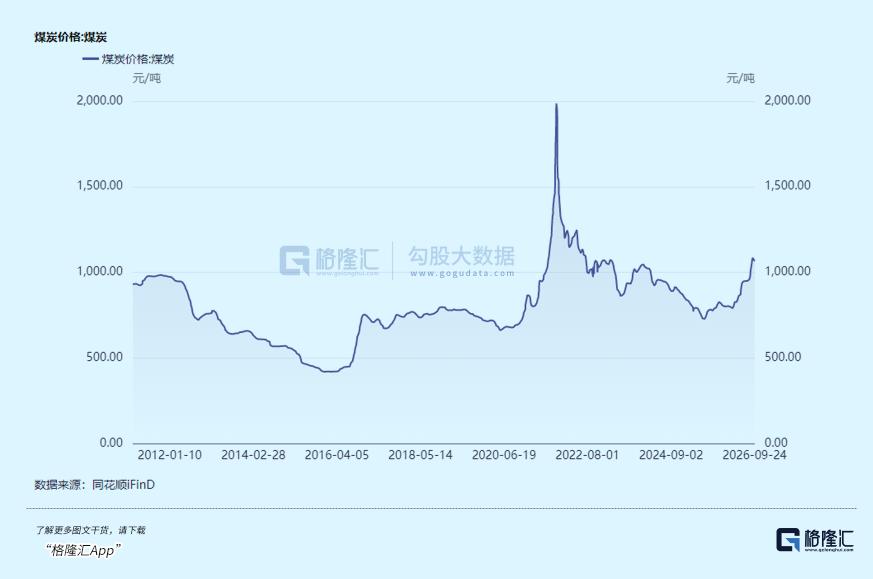
Gleichzeitig stützt der internationale Ölpreis den inländischen Kohlepreis.
Wenn der internationale Ölpreis auf hohem Niveau liegt, sind die Kosten für chemische Produkte auf Ölbasis hoch. Dadurch zeigt sich der Vorteil der Kohlechemie, sodass die Nachfrage nach Kohle für chemische Zwecke stabil bleibt.
Hinzu kommt die Unsicherheit der geopolitischen Lage, sodass die globalen Energiepreise nicht fallen können und der inländische Kohlepreis natürlich keinen starken Rückgang erleiden wird.
Man muss zwischen Kraftkohle und Koks Kohle unterscheiden, deren Entwicklung unterschiedlich ist.
Für Kraftkohle gibt es langfristige Vereinbarungen und Regulierungen zur Versorgungssicherung, sodass die Preisschwankungen moderater sind und der Preis insgesamt langsam ansteigt. Koks Kohle hat eine höhere Elastizität: Einerseits sind die Sicherheitsbeschränkungen für inländische Koksbergwerke strenger, sodass eine Produktionssteigerung schwierig ist;
Andererseits verengt sich die Importmenge von Kohle aus der Mongolei, sodass ein großer Teil des marginalen Angebots wegfällt. Derzeit passieren täglich nur über 500 Kohlewaggons die Zollstelle zwischen China und der Mongolei. Selbst wenn es Fortschritte bei den Verhandlungen gibt, wird die Zahl kaum über 1000 Waggons steigen, und es ist sehr schwierig, das frühere Niveau von 1500 Waggons zu erreichen.
Daher wird der Preis für Koks Kohle voraussichtlich lange auf hohem Niveau schwanken.
03
Zurück zum Investment: Nach dieser Runde von Anstieg und anschließender Korrektur ist das Kosten-Leistungs-Verhältnis des Kohlesektors nun wieder attraktiv.
Von Juli bis Anfang September stieg der Sektor um 30 %, seit September hat er 10 % des Anstiegs wieder verloren, sodass die Blasen fast vollständig verschwunden sind.
Auf der Kapitalseite lag die Beteiligungsquote der öffentlichen Fonds an der Kohleindustrie Ende des zweiten Quartals nur bei 0,3 %, deutlich niedriger als 0,75 % im ersten Quartal. Der starke Anstieg des Sektors im Juli und August wurde hauptsächlich durch marginale Käufe weniger Kapitalgeber angetrieben, es fand keine systematische Allokation auf institutioneller Ebene statt. Seit September hat der Sektor um rund 10 % korrigiert, was dem Muster „drei Schritte vor, ein Schritt zurück“ der Kohlebranche entspricht.
Gleichzeitig beträgt das Preis-Gewinn-Verhältnis des gleichgewichteten Index für Kohleunternehmen derzeit etwa 18,53, und die Dividendenrendite liegt bei rund 5,02 %. Die Dividendenrendite der führenden Unternehmen liegt generell im Bereich von 4 % bis 5 %. Vor dem Hintergrund des sinkenden risikolosen Zinssatzes zeigt sich ihr hoher Allokationswert.
Bei den Dividenden gab China Shenhua bekannt, dass die Zwischendividende 2026 0,98 Yuan pro Aktie beträgt, die gesamte Dividende rund 21,26 Milliarden Yuan ausmacht und damit 74 % des dem Aktionär zuzurechnenden Nettogewinns des ersten Halbjahres übersteigt, was über der zugesagten Untergrenze liegt. Seit dem Börsengang am A-Share-Markt hat das Unternehmen insgesamt mehr als 500 Milliarden Yuan an Bargelddividenden ausgeschüttet.
Dies ist das Merkmal des gesamten Kohlesektors: Die führenden Kohleunternehmen verfügen über eine starke Fähigkeit zur Generierung von Cashflow, der Höhepunkt der Kapitalausgaben ist vorbei, und die Dividendenquote steigt kontinuierlich an.
Wenn ein Sektor gleichzeitig die Merkmale „institutionelle Beschränkungen auf der Angebotsseite, widerstandsfähige Nachfrage, niedrige Bewertung, niedrige Beteiligungsquote und hohe Dividenden“ aufweist, braucht er keine große Erzählung, um den Preisanstieg anzutreiben.
Es reicht ein Katalysator – zum Beispiel der Kohlepreis erreicht in der Nebensaison das Niveau von 1000 Yuan pro Tonne – um die Reallokation von Kapital auszulösen.
Natürlich muss man auch auf die Risiken achten. Wenn die Versorgungsstärke über die Erwartungen steigt und die Produktion sprunghaft ansteigt; oder die makroökonomische Nachfrage schwach ist und der Kohleverbrauch nicht steigt; oder die geopolitische Lage sich entspannt und der Ölpreis stark fällt – all dies wird zu Schwankungen der Marktentwicklung führen.
Dies sind jedoch nur kurzfristige Störfaktoren, die weder die allgemeine Richtung der Angebotsverknappung noch den langfristigen Wert des Sektors ändern können.
Schlussfolgerung
Aus langfristiger Sicht hat die Auslastung der konformen Kapazitäten von Kohlebergwerken bereits die Obergrenze erreicht, und der Bau neuer Kapazitäten dauert lange. Daher ist ein knappes Gleichgewicht zwischen Angebot und Nachfrage voraussichtlich langfristig der Normalzustand, und die Branche wird allmählich zu dem Zustand des grundsätzlich ausgeglichenen knappen Gleichgewichts zurückkehren, der in den Jahren 2023 bis 2024 vorherrschte.
Die stark zyklische Eigenschaft der Kohleindustrie mit starken Auf- und Abschwüngen schwächt sich allmählich ab. Viele Menschen betrachten die Situation noch mit alten Ansichten und glauben, dass der Preis nach einem Anstieg wieder fallen wird, aber die grundlegende Logik der Branche hat sich geändert.
Kohle wandelt sich allmählich von einem reinen zyklischen Spekulationsprodukt zu einem Cashflow-Vermögenswert unter institutionellen Beschränkungen. Dieser Wandel wird nicht über Nacht vollzogen, aber die Richtung ist festgelegt.
Für Investoren, die bereit sind, aus mittelfristiger Perspektive zu investieren, ist diese Korrektur tatsächlich ein linksseitiger Allokationsfenster.
Gelonghui Hinweis: Die in dem Artikel dargest