Vertriebskanäle werden massiv vorangetrieben, es entsteht ein Großmarkt im Billionen-Umfang – steht ein neuer Hype bevor?
2,28 Billionen Yuan „Festverzinsliches Plus“ geht in die Transparenz – man sollte nach der Vermarktung auch besonnen darauf blicken
„Beim letzten Mal diskutierte die Branche intensiv über das Konzept des ‚Weißen Kastens‘ oder quantitativer Strategien, und in diesem Jahr ist der neue Trend zum ‚Weißen Kasten für Festverzinsliches Plus‘ geworden“, sagte ein Mitarbeiter einer Fondsgesellschaft in Shanghai gegenüber dem Reporter von China Fund News. Im Zuge der Expansion von „Festverzinsliches Plus“ ist der Begriff „Weißer Kasten“ zu einem häufig verwendeten Stichwort geworden. Von „Weißkasten-Quantitativstrategien“ bis zu „Weißkasten-Festverzinsliches Plus“ steigt die Transparenz der Ertragsquellen in der Branche kontinuierlich an.
Das sogenannte „Weiße Kasten“ bedeutet, dass der Stil-Exposure des Aktienanteils des Fonds klar erläutert werden muss, also wo die Ertragsquelle des „Plus“-Teils liegt. Der Kern liegt darin, die Strategielogik des Ertragssteigerungsteils bereits in die Produktentwurfsphase vorzuverlagern. Bei der Projektgenehmigung jedes Produkts müssen Richtung, Methode und Einschränkung des „Plus“-Teils klar definiert werden, sodass der Stil erkennbar, die Methode erklärbar und die Arbeitsteilung nachvollziehbar ist.
Es ist erwähnenswert, dass im Zuge dieser Runde der Transparenzumsetzung von „Festverzinsliches Plus“ zu Weißkasten die Vertriebskanäle weit aktiver und engagierter sind als die Fondsgesellschaften. Ist „Weißkasten-Festverzinsliches Plus“ nur eine neue Verpackung alter Inhalte oder eine echte Innovation des Produktmodells? Wie sollen Anleger wählen? Wie gestalten die Fondsgesellschaften ihre Layouts dafür?
Nach Untersuchungen des Reporters von China Fund News bei mehreren Fondsgesellschaften der Branche hat sich aktuell in der Branche folgender Konsens herausgebildet:
Erstens ist zu bestätigen, dass „Weißkasten-Festverzinsliches Plus“ der Richtung entspricht, die die Branche befürwortet: klare Produktpositionierung und nachvollziehbare Strategien.
Zweitens wird unter den zwei Trends von „Weißkasten-Festverzinsliches Plus“ der „Methoden-Weißkasten“ von Fondsgesellschaften stärker anerkannt als der „Sektor-Weißkasten“ und kann die Forschungs- und Anlagefähigkeit der Fondsgesellschaften besser widerspiegeln. Unter dem Vertriebsorientierung markieren die Kanäle die Produkte mit deutlichen Labels und bevorzugen den „Sektor-Weißkasten“.
Drittens bieten „Weißkasten-Festverzinsliches Plus“-Produkte klare Geschäftsmöglichkeiten und werden ein wichtiger Ansatzpunkt für Fondsgesellschaften sein, um das institutionelle Geschäft voranzutreiben. Branchenkenner weisen darauf hin, dass es derzeit noch wenige zweistufige Anleihefonds gibt, die den A500-Index nachverfolgen, das Angebot ist unzureichend, während die Nachfrage von institutionellen Kunden groß ist.
Ein Mitarbeiter einer Fondsgesellschaft sagte offen, dass das „Plus“ in „Festverzinsliches Plus“ von Fondsmanagern Alpha-Erträge erfordert. Aber Anleger, die seit vielen Jahren in der A-Aktien-Markt aktiv sind, wissen ganz genau, dass Beta wichtiger ist als Alpha. Daher ist die Logik nachvollziehbar, warum institutionelle Mittel stärker als Privatanleger die Allokation von „Festverzinsliches Plus“ benötigen: Diese Mittel können die Erklärbarkeit von Strategien und Leistung besser verstehen.
Der Trend zum „Weißen Kasten“ für „Festverzinsliches Plus“ verbreitet sich bei den führenden Vertriebskanälen
In einem Umfeld mit niedrigen Zinssätzen sinkt die Rendite traditioneller festverzinslicher Vermögenswerte kontinuierlich. Die „Umschichtung von Einlagen“ auf Seiten der Haushalte und der Allokationsbedarf auf Seiten der Institutionen treten gleichzeitig auf, was die schnelle Expansion von „Festverzinsliches Plus“-Kategorien wie zweistufige Anleihefonds fördert. Bis zum Ende des zweiten Quartals 2026 hat der Nettovermögenswert der zweistufigen Anleihefonds auf dem gesamten Markt 2,28 Billionen Yuan überschritten, und das Wachstum des Volumens im ersten Halbjahr überstieg 720 Milliarden Yuan.
Gleichzeitig mit der Volumensexpansion ist die feinere Entwicklung der Produkte unvermeidlich. Das Wesen des „Weißen Kastens“ liegt in der Transparenz der Strategien. Laut Branchenkennern sind seit 2025 die Verkäufe von „Festverzinsliches Plus“-Produkten mit klarer Anlagerichtung auf Drittvertriebsplattformen deutlich gestiegen.
Daher werden neben der Positionierung von „Festverzinsliches Plus“ mit unterschiedlichen Ertrags-Risiko-Merkmalen nach Maßgabe von Positionen und Rückzugsintensität aktuell bereits „Festverzinsliches Plus“-Produkte auf Drittvertriebsplattformen bereitgestellt, die an bestimmte Indizes gebunden sind. Zum Beispiel nutzen Produkte wie das Fullgoal Baoli Enhanced Bond, Fullgoal Fengli Enhanced Bond, Yongying Jiangxin Zengli und Penghua Changxiang Bond im Aktienanteil Strategien wie die Ertragssteigerung des CSI 300, des CSI 1000, des STAR 100 bzw. des CSI Growth.
Aktuell haben starke Vertriebskanäle wie China Merchants Bank, Ant Fortune und Tian Tian Fund entsprechend die Strategieprodukte im Bereich „Weißkasten-Festverzinsliches Plus“ eingeführt.
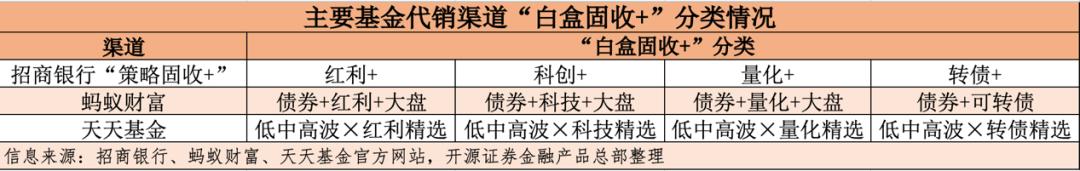
Wahl der Wege für Fondsgesellschaften: Der „Methoden-Weißkasten“ ist beliebt
Aus Sicht der Branche entwickelt sich die aktuelle Erkundung von „Weißkasten-Festverzinsliches Plus“ grob in zwei Richtungen:
Erstens der „Sektor-Weißkasten“: Die Aktienertragssteigerung ist an klare Richtungen wie Technik, Zyklus und Dividende gebunden, sodass Anleger den Stil-Exposure vor dem Kauf bereits kennen. Zweitens der „Methoden-Weißkasten“: Es wird kein einzelner Sektor festgelegt, aber die Ertragssteigerungsmethode wird klar erläutert, zum Beispiel die quantitative Aktienauswahl, sodass Anleger verstehen, nach welchen Regeln das Portfolio aufgebaut wird.
Obwohl die Vertriebskanäle große Anstrengungen bei „Weißkasten-Festverzinsliches Plus“ unternehmen, müssen Fondsgesellschaften diese zwei Wege nach ihrer Einschätzung noch besonnen betrachten.
Zuerst beim „Sektor-Weißkasten“: Im „Plus“-Teil werden sektorale Segmente wie innovative Medikamente, Dividende, KI und Zyklus als Anlagerichtung verwendet, viele „Festverzinsliches Plus“-Produkte verfolgen aktuell diese Strategie. Nach Ansicht der Fondsgesellschaften können Anleger dadurch die Ertragsquelle des Produkts klar verstehen, aber transparente Strategien bedeuten nicht unbedingt, dass Anleger Gewinne erzielen. In der Vertriebsphase führt dies leicht zum blinden Kauf von Anlegern in Hochphasen, insbesondere in extremen Marktverhältnissen verstärkt dies die „Gruppenbildung“ bei Hochpreis-Aktien.
Im Vergleich dazu wird der „Methoden-Weißkasten“ häufiger von Fondsgesellschaften gewählt. Sehen wir uns die Layouts mehrerer Fondsgesellschaften an.
China Southern Asset Management stellt fest, dass „Weißkasten-Festverzinsliches Plus“ nicht einfach eine Erhöhung der Offenlegungsangaben bedeutet, sondern die Strategielogik des Ertragssteigerungsteils in die Produktentwurfsphase vorzuverlagern: Bei der Projektgenehmigung jedes Produkts müssen Richtung, Methode und Einschränkung des „Plus“-Teils klar definiert werden. Das Ziel ist nicht die extremste Rendite, sondern ein erkennbarer Stil, eine erklärbare Methode und eine nachvollziehbare Arbeitsteilung, sodass die Logik der festverzinslichen Ertragssteigerung langfristig umgesetzt werden kann. Die „Plus“-Logik der vier Produkte des Hauses, nämlich Southern Fengze Steady Zengli, Southern Hongxiang Steady Zengli 3-Monats-Hold, Southern Rongxin Steady Zengli und Southern Qianyuan Steady Zengli Bond, liegt jeweils in der wachstumsorientierten Richtung, die von industriellen Zyklen angetrieben wird, der ausgewogenen Ertragssteigerung unter Rückzugseinschränkungen, der Kombination von zwei Arten von niedrig korrelierten Vermögenswerten und der disziplinierten quantitativen Ertragssteigerung.
Bei Yongying Fund werden aktuell um die wertorientierte Ertragssteigerung, wachstumsorientierte Ertragssteigerung und ausgewogene Ertragssteigerung die Produkte Yongying Yuexiang Bond, Yongying Jiangxin Zengli und Yongying Jiaxin Zengli Bond angeboten.
Die „Weißkasten-Festverzinsliches Plus“-Produkte von CITIC Prudential Fund decken vier Bereiche ab: aktive Aktienanlage, Quantitativstrategien, Wandelanleihen und FOF. Das Unternehmen weist darauf hin, dass die eigentliche Herausforderung bei der festverzinslichen Ertragssteigerung darin liegt, wie die Vermögenswerte zueinander zugewiesen werden und ob die Positionen mit der Marktänderung angepasst werden sollen.
Mehrere Fondsgesellschaften weisen darauf hin, dass zur Umsetzung der „Weißkasten-Festverzinsliches Plus“-Strategie die Produktlinie vervollständigt werden muss, mindestens drei Produkte vorhanden sein müssen, die die drei Stile Wert, Wachstum und Ausgewogenheit abdecken.
„Die Positionen des Fonds müssen auf Basis der Unsicherheit verteilt werden“, hat Wu Qiujun, Fondsmanager des CITIC Prudential Enhanced Income einmal ein Portfolio-Management-Konzept erwähnt. Nehmen wir den diesjährigen Markt als Beispiel: Wenn die Volatilität von Anleihen relativ niedrig ist und die Volatilität von Aktien deutlich steigt, besteht sein Ansatz darin, das Anleihe-Exposure zu erhöhen und die Position von vermögenswerten mit Aktienanteilen angemessen zu senken, um die Volatilität des gesamten Portfolios zu kontrollieren. Nach der Änderung des Marktumfelds wird das Risiko zwischen Aktien und Anleihen neu ausbalanciert.
CITIC Prudential Fund stellt fest, dass es nicht auf die Anzahl der Werkzeuge ankommt, sondern auf ihre präzise Nutzung. Diese präzise Abstimmung zeigt sich besonders deutlich in der Produktschichtung. Die Fondsgesellschaft legt drei Risikostufen fest: niedrige Volatilität, mittlere Volatilität und hohe Volatilität, jede Stufe hat eine klare Positionierung und ein klares Rückzugsziel und wird mit entsprechenden Strategiewerkzeugen abgestimmt.
Nach Ansicht der Fondsgesellschaften ist der „Weiße Kasten“ kein neues Konzept und sollte auch keine Neuverpackung sein. CITIC Prudential Fund erläutert weiter: „Festverzinsliche Ertragssteigerung“ ist keine Zusammenstellung von Vermögenswerten, sondern eine Denkweise. Der „Weiße Kasten“ bedeutet, die bereits vorhandene Anlagelogik weiter offen zu legen. Festverzinsliche Vermögenswerte als Grundlage, vielfältige Ertragssteigerung: Was hinzugefügt wird, hat eine Begründung; Wie viel hinzugefügt wird, hat ein Maß; Wie es hinzugefügt wird, wird ebenfalls klar erläutert.
„Zuerst muss man verstehen, was Anleger ertragen können, bevor man darüber spricht, wie Produkte gestaltet werden. Wenn zu viel hinzugefügt wird, können Anleger es nicht halten; wenn zu wenig hinzugefügt wird, können sie es nicht behalten. Das wirklich Schwierige ist zu wissen, wo man aufhören soll“, sagte ein zuständiger Mitarbeiter von CITIC Prudential Fund.
Die Entwicklung von Vermögensverwaltungsprodukten zum „Weißen Kasten“ bedeutet nicht, dass der „Schwarze Kasten“ aufgegeben wird
Die Verwirrung auf Produktseite trifft auch auf Anleger zu. Ein Mitarbeiter einer Fondsgesellschaft erläutert, dass die Hauptkundengruppe von „Festverzinsliches Plus“ im Privatanlegerbereich eher konservativ ist und eine geringe Toleranz gegenüber Volatilität hat. Aber nach der Rückzugssituation von „Festverzinsliches Plus“ im Juli dieses Jahres hat mehr als die Hälfte der „Festverzinsliches Plus“-Produkte einen negativen monatlichen Ertrag erzielt, und „Festverzinsliches Plus“ wurde wieder zu „Festverzinsliches Minus“.
Ein Mitarbeiter der Abteilung für Finanzprodukte von Kaiyuan Securities weist darauf hin, dass der Kern der „Festverzinsliches Plus“-Strategie darin liegt, durch die flexible Nutzung vielfältiger Vermögenswerte und mehrerer Strategien die Ertragsquellen zu erweitern und das Risiko-Rendite-Verhältnis zu optimieren. In unterschiedlichen Marktverhältnissen wird das Vermögensportfolio mit dem besten Preis-Leistungs-Verhältnis ausgewählt, um die Marktschwankungen durch ausgewogene Allokation abzufedern, anstatt auf einzelne Sektoren zu setzen, um Erträge zu erzielen.
Daher benötigt ein „Festverzinsliches Plus“-Strategieprodukt, das langfristig stabile Erträge erzielen kann, in Zukunft sowohl das Label der „Weißkasten“-Umsetzung als auch die Anlageverwaltungssteuerung des „Schwarzen Kastens“ durch den Verwalter.
Der „Weiße Kasten“ sorgt dafür, dass das Ergebnis dem entspricht, was man sieht. Aber je klarer der Stil ist, desto stärker hängt das Produkt von dem Marktstil ab. Wenn ein bestimmter Stil langfristig unwirksam ist, sinkt die Attraktivität des „Weißkasten“-Produkts schnell. Der Kernwert des „Schwarzen Kastens“ liegt darin, dass der Verwalter mit seiner Fähigkeit zur Verwaltung über verschiedene Vermögenswerte und Strategien hinweg sowie strenger Handelsausführung das absolute Ertragsziel für die Inhaber verfolgt. Diese Fähigkeit kann nicht durch das Anbringen von Labels oder das Aufteilen von Strategien kopiert werden, sondern hängt von der langfristigen Akkumulation der Anlageforschung und der Risikomanagementdisziplin des Verwalters ab.
Einige Unternehmen nutzen bereits KI, um diese Fähigkeit zu unterstützen. Zheng Yisa, Direktor der Abteilung für festverzinsliche Vermögenswerte bei CITIC Prudential Fund, stellt fest, dass KI im System der festverzinslichen Ertragssteigerung des Unternehmens auch eine immer wichtigere Variable ist. Der Wert von KI für die Anlageforschung liegt nicht nur in der Erstellung von Berichten, sondern vor allem in der Verbesserung der Aktualität der Informationsverarbeitung. Bei der Forschung zu Wandelanleihen kombiniert das Team die Allokation von Großvermögenswerten, die Beurteilung von Branchenthemen und die quantitative Momentumanalyse, um Branchen und einzelne Wertpapiere auszuwählen. CITIC Prudential Fund betont aber auch, dass die KI hier kein neuer „Schwarzer Kasten“ ist. Sie übernimmt die unterstützende Rolle bei der Informationsorganisation, Strategieanalyse und Risikoverfolgung und dient letztendlich einem erklärbaren Anlageframework.