Die sieben Wendepunkte der optischen Module
Innerhalb einer Woche hat Goldman Sachs die Erwartungen für die Auslieferung von 1,6T-Modulen erneut drastisch nach oben korrigiert: 5.000 optoelektronische Unternehmen haben ihre Stände in Shenzhen aufgebaut, und die Regelung der amerikanischen FCC ist auf eine weit mildere Weise als die Gerüchte es vermuten ließen, in Kraft getreten. Betrachtet man die Stände, Telefonkonferenzen zu Finanzberichten, Standarddokumente und die Äußerungen von Forschungsinstituten zusammen, so befindet sich die Siliziumphotonik- und Lichtmodulindustrie gerade im Übergang von der „ersten Halbzeit, in der die Produktionskapazität im Vordergrund steht“ zur „zweiten Halbzeit, in der Integration und Systeme im Fokus stehen“.
Am 7. September 2026 veröffentlichte Goldman Sachs einen aktualisierten Bericht zur Lichtmodulbranche, in dem die Prognose für die Auslieferung von 1,6T-Modulen im Jahr 2027 von 42 Millionen Einheiten vor zwei Monaten auf 71,4 Millionen Einheiten angehoben wurde. Zwei Tage später wurde die 27. China International Optoelectronic Exposition in Shenzhen eröffnet, an der mehr als 5.000 Unternehmen teilnahmen. 1,6T-plug-and-play-Module, 3,2T- und 6,4T-nahe montierte optische Engines, 12,8T-flüssiggekühlte plug-and-play-Einheiten, gemeinsam gekapselte optische Switches und Lichtpfad-Switches füllten das gesamte Informations- und Kommunikationsausstellungsgebäude. Am Tag der Schließung der Messe am 11. September wurde die endgültige Regelung zur Lieferketten-Sicherheit der Federal Communications Commission (FCC) der USA im Bundesanzeiger veröffentlicht – das „chinesische Lichtmodulverbot“, über das der Markt mehr als einen Monat lang besorgt war, trat nicht ein.
Zusammengenommen bilden diese drei Ereignisse genau einen Ausschnitt der Siliziumphotonik- und Lichtmodulindustrie: Die Verkäufer korrigieren die Nachfrage nach oben, Modulhersteller und Cloud-Anbieter messen sich auf den Messeständen in Form und Geschwindigkeit, und die geopolitische Unsicherheit hat vorerst ein Ende gefunden. Dieser Artikel stützt sich auf die öffentlichen Informationen der dreitägigen Optoelektronik-Messe, kombiniert mit Finanzberichten börsennotierter Unternehmen, Telefonkonferenzen, Dokumenten von Standardisierungsorganisationen und öffentlichen Äußerungen von Forschungsinstituten, um eine Frage zu beantworten: Ist die erste Halbzeit der Siliziumphotonik bereits vorbei – worum geht es in der zweiten Halbzeit?
01
Drei Ereignisse in einer Woche: Stände, Verkäufer und vorgelagerte Unternehmen sprechen über dasselbe
Die Informationsdichte der Optoelektronik-Messe zeigt sich zuerst an den Messeständen. Zhongji Xuchuang präsentierte die gesamte 1,6T/800G-Serie und das 3,2T-NPO-Lösungspaket; Accelink Technologies kündigte an, dass das weltweit erste 3,2T-Siliziumphotonik-Einmodus-NPO die Validierung bei führenden Cloud-Dienstanbietern abgeschlossen hat, und stellte zukunftsweisende Lösungen für 6,4T-NPO und 12,8T-XPO vor; Huagong Zhenyuan zeigte 6,4T-DSP-freie NPO-optische Engines und 12,8T-XPO; Eoptolink und Source Photonics (Dongshan Precision) präsentierten ebenfalls 12,8T-XPO-Proben; Coherent brachte 6,4T-Steckplatz-CPO, 1,6T-VCSEL-NPO und 400G-siliziumbasierte Indiumphosphid-Modulatoren mit; Broadcom stellte den dritten Generation CPO-Switch Tomahawk 6 Davisson vor, der 16 6,4T-Siliziumphotonik-Engines integriert, eine Switch-Kapazität von 102,4T hat und den Stromverbrauch um 70 % senkt; HiSilicons Siliziumphotonik-Produktlinie entwickelt sich von 1,6T zu 3,2T und 7,2T und nutzt 200G-VCSEL-Mehrkanal-Arrays, um das Scale-up im Schrank zu realisieren.
Die vorgelagerte Branche liefert eine weitere Reihe von Zahlen. Der führende offene Siliziumphotonik-Fertigungsdienstleister Tower Semiconductor verzeichnete im zweiten Quartal einen über 270 %igen Anstieg der Siliziumphotonik-Einnahmen im Jahresvergleich, mit einer annualisierten Betriebsrate von 680 Millionen US-Dollar – das Unternehmen zielt darauf ab, im vierten Quartal 1 Milliarde US-Dollar zu überschreiten; Kunden haben bereits 290 Millionen US-Dollar im Voraus gezahlt, um die Produktionskapazität für 2027 zu sichern. Nvidia investierte im März jeweils 2 Milliarden US-Dollar in Coherent und Lumentum und unterzeichnete mehrjährige Lieferverträge, um die Lieferung von Lasern zu sichern. Der Titel der Marktmitteilung von LightCounting im April lautet schlichtweg: „Die Nachfrage nach optischen Verbindungen überrascht weiterhin positiv“.
Obwohl Stände, Verkäufer und vorgelagerte Unternehmen oberflächlich unterschiedliche Dinge besprechen, stimmen die übermittelten Signale stark überein und lassen sich in drei Sätzen zusammenfassen: Erstens ist 1,6T kein technisches Problem mehr, sondern ein Lieferproblem, und die Siliziumphotonik hat in dieser Generation mehr als die Hälfte des Marktanteils erobert. Zweitens hat sich der Wettbewerb um Formen jenseits von plug-and-play von Konzepten zu Validierung und Kleinserienfertigung entwickelt – es ist fast ein Konsens, dass NPO in China vor CPO auf den Markt kommt. Drittens verlagern sich die echten Engpässe von der Modulherstellungskapazität zu Lasern, fortschrittlicher Verpackung und Systemintegration. Ein technischer Verantwortlicher von ASE sagte im August bei einem Gespräch über CPO ein erinnerungswürdiges Wort: Die Branche hat noch keine gemeinsamen Teststandards und Simulationsgrundlagen aufgebaut, die diese Technologie erfordert – jeder Lieferant muss separat validieren, was die Kosten vervielfacht und die Lernkurve für die Ausbeute verlangsamt. Mit anderen Worten: Wafer machen nur die Hälfte aus, Verpackung, Test und Systemintegration die andere Hälfte.
02
Nachfrageseite: Die Schere zwischen Rechenleistung und Netzwerk – 1,6T entwickelt sich von „ob es verfügbar ist“ zu „wie viel geliefert wird“
2.1 Das Netzwerk ist die Schwachstelle der KI-Infrastruktur
Der intuitivste öffentliche Indikator auf der Nachfrageseite sind Token. Google gab bekannt, dass die monatliche Verarbeitungsmenge von 9,7 Billionen im April 2024 über 480 Billionen im Mai 2025 und 1,3 Billiarden im September 2025 auf 3,2 Billiarden auf der I/O-Konferenz im Mai 2026 gestiegen ist – ein Anstieg um das Siebenfache innerhalb eines Jahres und um das 330-fache innerhalb von zwei Jahren, wobei fast alle Zuwächse aus der Inferenz stammen. Die Generationsrhythmus auf Netzwerkseite ist viel langsamer: Broadcoms Switch-Chips haben sich von Tomahawk 5 (51,2T) im Jahr 2022 über Tomahawk 6 (102,4T) im Jahr 2025 zu Tomahawk 7 (ca. 200T), der im Jahr 2026 hergestellt wird, alle zwei bis drei Jahre verdoppelt. Die NVLink-Bandbreite von Nvidias einzelnem GPU hat sich von 900 GB/s bei Hopper über 1,8 TB/s bei Blackwell auf 3,6 TB/s bei Rubin ebenfalls jede Generation verdoppelt. Die Inferenznachfrage steigt innerhalb eines Jahres um das Siebenfache, während die Verbindungsbandbreite innerhalb von zwei Jahren nur verdoppelt wird – das ist die Schere zwischen Rechenleistung und Netzwerk.
Der Preis dieser Schere ist ungenutzte Rechenleistung. Meta gab bereits auf dem OCP-Gipfel 2022 bekannt, dass etwa 33 % der Zeit im KI-Training mit Warten auf das Netzwerk verbracht werden. Im August 2026 gab die von Lightmatter geleitete und von 20 Unternehmen beteiligte OCP-Architekturüberschrift „Offene Siliziumphotonik für KI-Systeme“ an, dass die aktuelle Rechenauslastung von KI-Clustern nur 38–43 % beträgt, mit dem Ziel, sie auf 55–65 % zu steigern. Cluster sind empfindlicher gegenüber Paketverlusten – Huawei schrieb im „Weißbuch Intelligente Welt 2024 · Datenkommunikation“: Selbst eine Paketverlustrate von 0,1 % kann die Trainingseffizienz um 50 % senken. Große Cluster bedeuten nicht automatisch große Rechenleistung – der Anteil der Kommunikationsdauer, Latenz und Zuverlässigkeit sind drei obere Grenzen.
Diese beiden ersten oberen Grenzen erklären, warum Superknoten gebaut werden und warum Hohlfaser (Licht bewegt sich in Luft etwa 47 % schneller als in Glas, wodurch die Latenz um etwa ein Drittel gesenkt werden kann) immer wieder erwähnt wird. Nvidias Angabe zum GB200 NVL72 lautet: In einem einzigen NVLink-Bereich mit 72 GPUs ist die Echtzeit-Inferenzleistung von Billionen-Parameter-Modellen 30 Mal so hoch wie bei der gleichen Anzahl von H100. Huawei gab in dem Paper zum CloudMatrix384 bekannt, dass nach der vollständigen Verbindung von 384 NPUs über einen einheitlichen Bus die Bandbreitenminderung bei der Kommunikation zwischen Knoten unter 3 % liegt und die Latenz um weniger als 1 Mikrosekunde ansteigt. Die inländischen Cloud-Anbieter verfolgen die gleiche Richtung: Wang Yachen, Vizepräsident von Tencent Cloud und General Manager von Tencent Networks, sagte im Juli während der Welt-KI-Konferenz, dass Tencent massiv heimische Rechenleistung einsetzen und im vierten Quartal 2026 NPO-Superknoten bereitstellen wird. Laut öffentlichen Berichten realisiert der optische Verbindungs-Superknoten Tencent ETH-X Ultra einen NPO-optischen Switch in einer Schicht, um eine Skalierung von 512 Karten zu erreichen. Der Bau von Superknoten ist keine blinde Nachahmung von Nvidia – der Einfluss der Kommunikationsbandbreite auf die Rechenauslastung ist ganz real.
Diese Zahlen erklären auch, warum die Nachfrage nach optischen Verbindungen immer „höher als die Prognose“ ist. Vladimir Kozlov, CEO von LightCounting, sagte auf dem Siliziumphotonik-Symposium der ECOC 2025, dass die Nachfrage nach Lichtmodulen „um fast das Doppelte die Versorgung übersteigt“, wobei der Engpass bei Indiumphosphid liegt. Er erwähnte auch, dass Google der Branche vor sieben Jahren mitgeteilt hat, dass in KI-Clustern mehr Geld für Optik als für Rechenleistung ausgegeben wird. Danach hat LightCounting die erwartete Wachstumsrate der Umsätze mit Ethernet-Lichtmodulen im Jahr 2026 auf 73 % angehoben; Morgan Stanley korrigierte im Mai die Prognose für die Auslieferung von 1,6T-Modulen im Jahr 2027 von 24 Millionen auf 79 Millionen Einheiten, Goldman Sachs von 42 Millionen auf 71,4 Millionen Einheiten innerhalb von zwei Monaten. Die Prognosen werden von der Realität ständig nach oben korrigiert – das ist das stabilste Gesetz der Lichtmodulbranche in den letzten zwei Jahren.
2.2 Lieferlücke und Preisstruktur von 1,6T
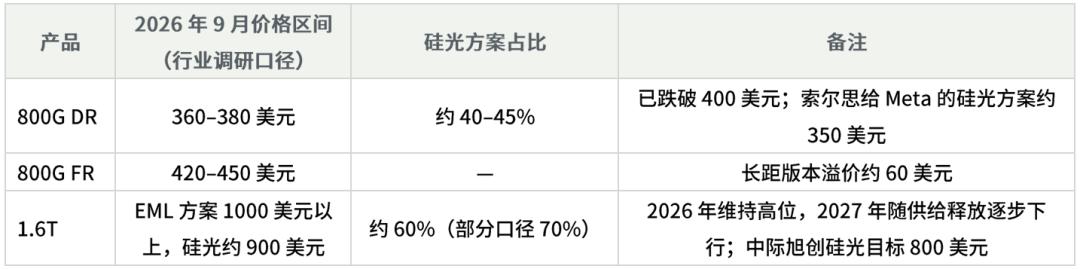
Die verschiedenen Angaben zu 1,6T, die rund um die Optoelektronik-Messe gemacht wurden, lassen sich miteinander vergleichen. Laut dem Halbjahresbericht von Zhongji Xuchuang beträgt die globale Nachfrage nach 1,6T-Modulen im Jahr 2026 etwa 25 Millionen Einheiten, die effektive Produktionskapazität etwa 15 Millionen Einheiten. LightCounting erwartet, dass die globale Auslieferung von 1,6T-Modulen im Jahr 2026 8,6 Millionen Einheiten übersteigt und 1,6T im Jahr 2027 45 % des Marktes für Hochgeschwindigkeits-Lichtmodule ausmacht. Morgan Stanley und Goldman Sachs prognostizieren für 2027 79 Millionen bzw. 71,4 Millionen Einheiten (siehe nächster Abschnitt). Die Angaben der verschiedenen Unternehmen unterscheiden sich um das Zwei- bis Dreifache, gehen aber in die gleiche Richtung: Im Jahr 2026 ist 1,6T durch die Produktionskapazität eingeschränkt, und 2027 tritt die Kreuzungsphase aus Mengenausweitung und Preisrückgang ein.
<Klicken Sie auf das Bild, um es vergrößert anzuzeigen>
Hinter der Preistabelle steht eine strukturelle Tatsache: Die Kostensenkungslogik der Siliziumphotonik stammt nicht hauptsächlich von den Siliziumwafern selbst, sondern von der Reduzierung der Anzahl von Lasern. Laut Erklärung von LightCounting benötigt jedes Kanal bei parallelen Einmodus-Lösungen wie DR4 und DR8 mit EML einen eigenen Laser, während die Siliziumphotonik einen einzigen Hochleistungs-Dauerstrichlaser (CW) nutzen kann, um das Licht auf mehrere Kanäle aufzuteilen. Bei einem 800G-Modul mit 8 Kanälen benötigt die EML-Lösung 8 Laser, die Siliziumphotonik-Lösung normalerweise nur 2. Laser sind knapp und teuer – Siliziumphotonik wird in 200mm- und 300mm-Siliziumfabriken hergestellt, während Indiumphosphid noch auf 3–4 Zoll-Linien produziert wird, sodass die Lieferelastizität völlig unterschiedlich ist. Daraus schließt LightCounting, dass 2026 das „Jahr der Siliziumphotonik“ ist: Der Umsatz von Modulen auf Basis von Siliziumphotonik-Modulatoren wird erstmals die Hälfte des gesamten Lichtmodulmarktes übersteigen – dieser Anteil lag 2018 bei 10 % und 2024 bei 33 %.
2.3 Kreuzbestätigung durch einen Broker-Bericht: Goldman Sachs' Korrektur im September
Zwei Tage vor Eröffnung der Optoelektronik-Messe veröffentlichte Goldman Sachs einen aktualisierten Bericht zu Lichtmodulen mit Zhongji Xuchuang als Referenz (7. September), in dem die erwarteten Auslieferungsmengen von 800G und 1,6T gegenüber der Juli-Version drastisch angehoben wurden. Sein Wert liegt nicht im Zielpreis, sondern darin, dass er aus Verkäufersicht eine Reihe von Zahlen liefert, die sich mit den Messedaten und den vorgelagerten Finanzberichten gegenseitig bestätigen lassen. Der Kern des Berichts ist die folgende Tabelle mit Prognosen zur globalen Lichtmodulauslieferung, aufgeteilt nach Geschwindigkeit (neu gezeichnet nach den Daten der Originaltabelle).
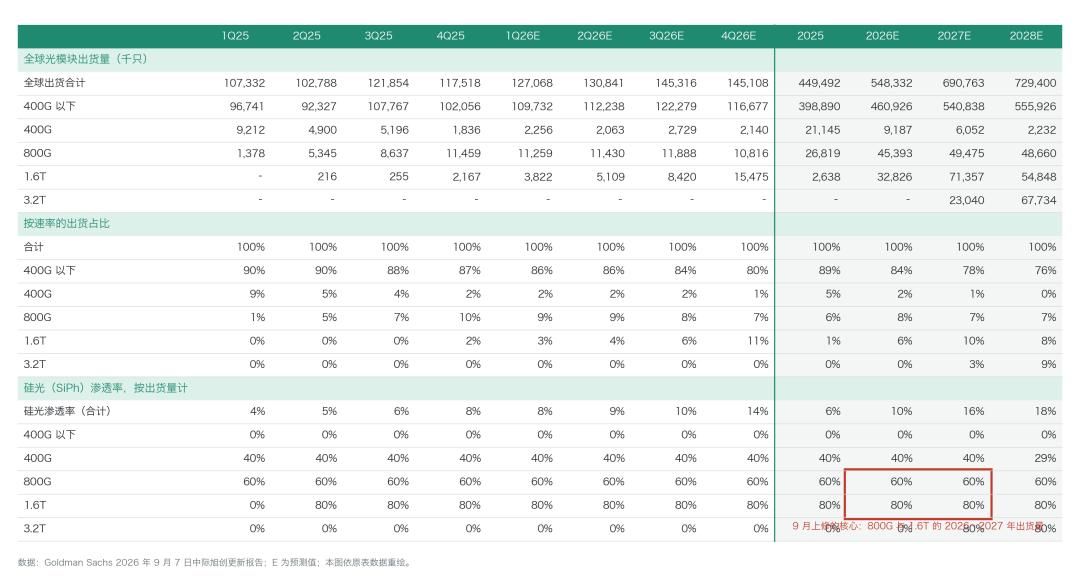
Abbildung 1 · Goldman Sachs: Prognose zur globalen Lichtmodulauslieferung, Geschwindigkeits