Für Sam's Club gibt es keine Abkürzungen, und chinesische Einzelhandelsplattformen streben gemeinsam eine Eigenbetriebsquote von 30 % an.
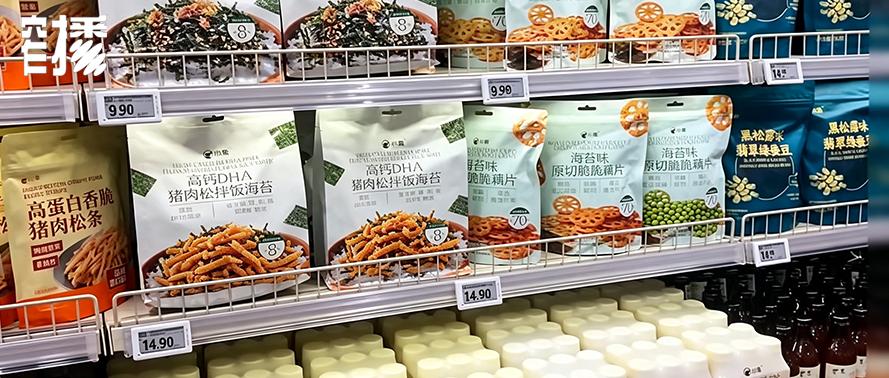
Eine Veränderung, die von der Betriebsführung von Vertriebskanälen tiefer in die Bereiche Nachfrage, Waren und Lieferkette vordringt.
Autor | Li Shi
Chefredakteur | SHAO Lele
Chinesische Einzelhändler stärken ihre Kontrolle über die vorgelagerten Gliederungen der Lieferkette und kehren aus der Regal-Ära zurück in die Ära des Eigenbetriebs. Eigenbetrieb wird von der Stärke einzelner Händler zur Grundausstattung führender Einzelhandelsunternehmen.
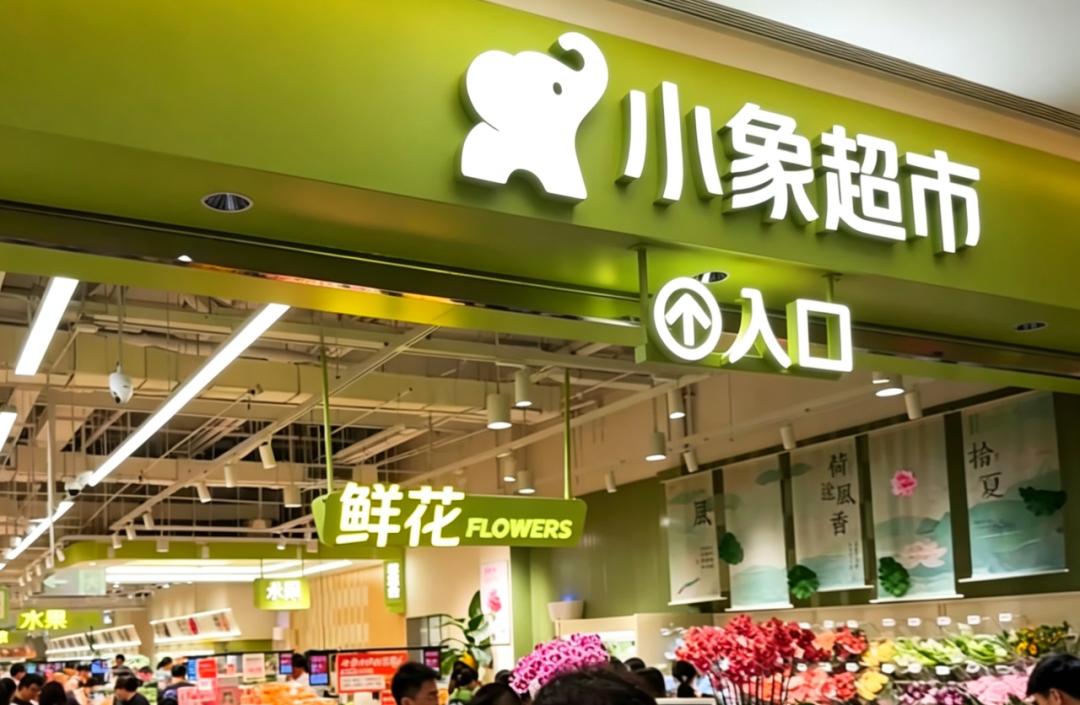
Sam's Club, Freshippo, Aldi und Dingdong verfügen bereits über eine Reihe von Eigenmarkenprodukten, die den Verbrauchern vertraut sind. Walmart stellt seine Eigenmarke Marketside und neue Gemeinschaftsfilialen als zwei komplementäre Säulen bei der Erforschung der Umgestaltung von Verkaufsräumen dar. Xiaoxiang Supermarkt, der erst 2023 gegründet wurde, weist heute bereits einen sehr beachtlichen Anteil an Eigenmarken auf.
Verglichen mit dem hohen Anteil von 20 % bis 50 % in Europa und Amerika gibt es im Inland jedoch noch großen Entwicklungsraum für Eigenmarken.
Laut Daten, die die China Chain Store & Franchise Association (CCFA) gemeinsam mit der Boston Consulting Group (BCG) im August dieses Jahres veröffentlicht hat, liegt die Penetrationsrate des Umsatzes von Eigenmarken chinesischer Supermärkte bei etwa 8 %, während der kanalübergreifende Anteil nur 1 % bis 2 % beträgt. Unter der Resonanz mehrerer struktureller Kräfte treten chinesische Eigenmarken in ein Zeitfenster der raschen Entwicklung ein, und ihre Penetrationsrate wird voraussichtlich in den nächsten fünf Jahren von derzeit 8 % auf 20 % bis 30 % steigen.
Daher vertritt eine Ansicht, dass eine Eigenbetriebswarequote von 30 % sehr wahrscheinlich zu einem neuen Standard für das Überleben im Einzelhandel wird.
Eigenmarken sind kein neues Geschäftsfeld. In der Vergangenheit verkauften traditionelle Supermärkte auch Eigenprodukte wie Papiertücher und Trinkwasser. Ihre Hauptfunktion bestand darin, die schrittweise Preisaufschlagung von Marken und Vertrieb zu verringern, den Verbrauchern preiswerte Alternativen anzubieten und die Bruttomarge der Vertriebskanäle zu erhöhen.
Der Schwerpunkt dieser Runde der Veränderung liegt nicht nur darin, dass mehr eigene Marken der Händler in die Regale kommen, sondern dass Händler nach dem gleichzeitigen Überangebot an Waren und Vertriebskanälen früher in die Nachfrageforschung, die Warenbestimmung, die Produktionsorganisation und die Erfüllungsverwaltung eintreten.
Wir nennen diese Veränderung, die von der Betriebsführung von Vertriebskanälen tiefer in Nachfrage, Waren und Lieferkette vordringt, als „Neuer Eigenbetrieb“.
Zudem kopiert der chinesische neue Eigenbetrieb nicht einfach den Weg westlicher Händler, den Anteil von Eigenmarken zu erhöhen. Der Entwicklungsverlauf von Konsum und Einzelhandel in China ist stark komprimiert: Niedrigpreis-Labelprodukte, differenzierte Eigenmarken und plattformdefinierte Produktionsstandards existieren fast gleichzeitig. Die Durchdringung von Online-Handel und Sofort-Einzelhandel ist höher, sodass Konsum, Lagerbestand, Bewertungen und Erfüllung schnellere Rückmeldungen bilden können. Die Lieferketten von Fertigung und Landwirtschaft sind reichhaltig genug, fehlen aber an wirtschaftlichen Einheiten, die die Nachfrage nachhaltig verstehen, Standards festlegen und die Versorgung organisieren können.
Unter der Überlagerung dieser Bedingungen entwickeln sich Einzelhandelsplattformen zu einer neuen Rolle zwischen Vertriebskanal, Plattform und Warenunternehmen: Auf der einen Seite verbinden sie sich mit den immer stärker verteilten Konsumnachfragen, auf der anderen Seite organisieren sie die reichhaltige, aber ebenfalls verteilte chinesische Lieferkette, um die sich ständig ändernde Nachfrage in hochwertige Waren umzuwandeln, die hergestellt, geliefert und nachhaltig gekauft werden können.
Das heißt, der alte Eigenbetrieb betrieb hauptsächlich Filialen und Vertriebskanäle, während der neue Eigenbetrieb beginnt, Waren und Versorgung zu betreiben. In der Vergangenheit konkurrierten Einzelhandelsplattformen darum, ob sie Eigenmarken haben und wie hoch deren Anteil ist. In der nächsten Phase wird darum konkurriert, ob sie die Nachfrage nachhaltig erkennen, die Nachfrage zu Warenstandards umwandeln, die Lieferkette zur Fertigung organisieren und dann schnell nach Umsatz und Bewertungen iterieren können.
Warum Eigenbetrieb zum Standard für führende Einzelhändler wird
Die Entstehung des neuen Eigenbetriebs antwortet zunächst auf die Frage, wie Händler weiterhin von Verbrauchern ausgewählt werden.
Einerseits findet eine K-förmige Differenzierung im Konsum statt. Extremes Preis-Leistungs-Verhältnis, Qualitätsverbesserung, Interessenskonsum und sofortige Befriedigung existieren gleichzeitig. Derselbe Verbraucher kann bei alltäglichen Gebrauchsgütern wiederholt Preise vergleichen und gleichzeitig bereit sein, Prämien für Gesundheit, Zeit, Emotionen und Selbstdarstellung zu zahlen.
Andererseits gibt es ein Überangebot an Waren und Vertriebskanälen. Der „Bericht über chinesische Käufer 2025“ erwähnt, dass chinesische Verbraucher durchschnittlich mehr als sieben Kanäle pro Jahr nutzen, um Fast Moving Consumer Goods zu kaufen. Wenn dasselbe Markenprodukt online und offline überall verfügbar ist, kann das bloße Anbieten von Regalen und Transaktionsorten kaum noch langfristige Unterschiede bilden.
Das ist auch der Grund, warum Eigenmarken von preiswerten Alternativen zu differenzierter Entwicklung übergehen.
Die Eigenprodukte früher Supermärkte konzentrierten sich meist auf alltägliche Standardprodukte wie Papiertücher und Trinkwasser, wobei „Billig“ der direkteste Grund für den Kauf war.
Später ließen Produkte wie die Schweizer Rollkuchen von Sam's Club mit einem Jahresumsatz von 100 Millionen Yuan, die großen Meeresfrüchte, Obst- und Gemüsesäfte sowie verschiedene Backwaren von Freshippo die Verbraucher einen Vertriebskanal wegen eines beliebten Explosivprodukts oder einer überlegenen Warenkategorie wählen. Die Händler erkannten daraufhin die Macht von „Waren als Datenverkehr“, und Eigenmarken wurden von einem Teil des Einkaufsgeschäfts zu einem Kern der Betriebsführung von Händlern.
Aber einzelne Explosivprodukte können dem Vertrieb helfen, die Situation zu eröffnen. Nur wenn man eine Reihe von häufig genutzten und wiederholt gekauften Waren gut betreibt, kann man die Auswahl der Kunden bei einer Mahlzeit oder einer täglichen Nachbestellung nachhaltig gewinnen – was im Bestandmarkt als „Kampf um den Lebensanteil der Nutzer“ bezeichnet wird.
Mit der Vertiefung des Verständnisses der Händler für Nutzer und Waren sowie der Anhäufung von Lieferkettenfähigkeiten setzen die führenden Benchmark-Unternehmen nicht mehr nur auf Eigenmarken für das nächste Explosivprodukt, sondern bauen bewusst systematische Fähigkeiten für Warenentwicklung und Eigenbetrieb auf.
Aldi hat eine Warenstruktur gebildet, die hauptsächlich auf Eigenmarken basiert. Dingdong hat verschiedene Eigenmarken rund um Szenarien wie Schnellgerichte, Sojaprodukte und hochwertige Standardprodukte aufgebaut. Die Umgestaltung traditioneller Supermärkte wie Yonghui und BBG durch Pang Donglai umfasst nicht nur die Änderung der Filialpräsentation und Dienstleistungsstandards, sondern gleichzeitig die Vereinfachung von SKU, die Stärkung des Direkteinkaufs und die Entwicklung von Eigenprodukten.
Der Wert, den diese Händler anbieten, besteht nicht nur darin, eine Reihe exklusiver Waren herzustellen, sondern den Verbrauchern zu helfen, aus dem Überangebot auszuwählen. Wenn ein Verbraucher einem Vertriebskanal vertraut, bedeutet das, dass er glaubt, dass dieser bereits Qualität, Preis und Nutzungsszenarien für ihn verglichen hat. Der Vertriebskanal übernimmt dadurch teilweise die Funktion eines Wareneinkäufers.
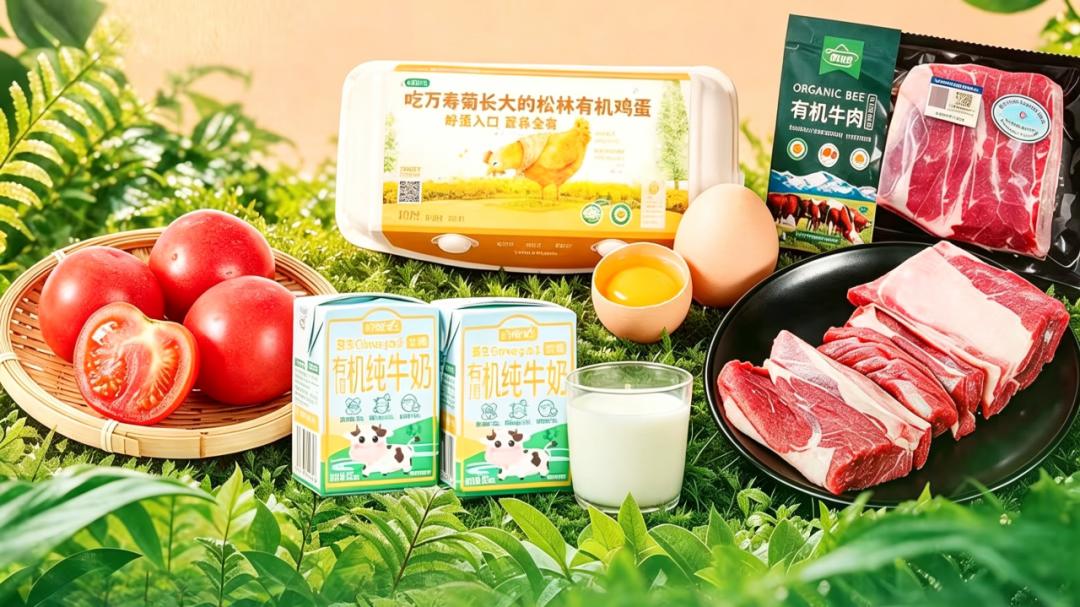
Seit 2025 ist der beschleunigt entwickelte Sofort-Einzelhandel zu einer neuen Gelegenheit für Einzelhandelskanäle und sogar E-Commerce-Plattformen geworden, ihre Investitionen in Eigenmarken zu erhöhen.
Die Katalyse des Sofort-Einzelhandels für Eigenmarken hängt natürlich eng damit zusammen, dass „Sofort-Einzelhandel zu einer sicheren Konsumnachfrage geworden ist“, und noch mehr mit der Integration von Online und Offline, die durch den Sofort-Einzelhandel gefördert wird: Wenn Transaktionen, Suche, Bewertungen, Wiederholungskäufe, Lagerbestand und Lagerverteilung in dasselbe System eingebunden sind, können Händler Nachfrage schneller erkennen, neue Produkte testen und das Angebot anpassen. Die Anpassung des Warensortiments, die früher auf Quartale und Jahre ausgerichtet war, wird zu einem dynamischen Betrieb mit höherer Frequenz und feinerer Granularität.
Das ähnelt der digitalen Lieferkette, die SHEIN im Bekleidungsbereich erfolgreich umgesetzt hat: Wenn Produktion am Herkunftsort, Logistikumschlag und Endnachfrage alle auf dasselbe Einzelhandels-Digitalsystem mit Echtzeitrückmeldung laufen, können nach der Bestellung des Kunden die Verkaufsdaten mit dem Lagerbestand abgeglichen werden, und Bewertungen sowie Wiederholungskäufe können auch als Grundlage für die nachfolgende Entwicklung dienen. Mit der Zeit wird die Reaktion des Angebots auf die Nachfrage, insbesondere auf verteilte Nachfrage, immer genauer.
Das bedeutet jedoch nicht, dass etablierte Marken vollständig durch Eigenmarken ersetzt werden. Bis heute schwankt der Anteil von Eigenmarken im westlichen Einzelhandelsmarkt nur im Bereich von 20 % bis 50 %. Verbraucher benötigen weiterhin professionelle Marken für Technik, Forschung und kulturellen Wert, und Händler brauchen Markenprodukte, um die Regale zu bereichern und das Bewusstsein für Warenkategorien zu schaffen.
Was sich wirklich ändert, ist der Auswahlstandard: Vertriebskanäle werden mehr Regale und Ressourcen Marken und Lieferanten zuweisen, die die Verbraucher wirklich verstehen und differenzierte Waren anbieten können.
Der neue Eigenbetrieb ist eine Umgestaltung der Lieferkette
Wenn der Eigenbetrieb zum Standard wird, ist das die sichtbare Veränderung des Einzelhandels. Der tiefere Einfluss, den der neue Eigenbetrieb mit sich bringt, ist die Veränderung der Beziehung zwischen Händlern und Lieferanten.
In der Vergangenheit stellten Marken und Lieferanten Waren her, und Händler waren für die Produktauswahl, das Einstellen in die Regale und den Verkauf verantwortlich. Jetzt beginnen Vertriebskanäle, Konsumdaten und Einblicke in Szenarien an die vorgelagerten Gliederungen weiterzugeben, während Lieferanten diese unscharfe Nachfrage in Rohstoffe, Rezepturen, Verfahren und Serienproduktionslösungen umwandeln.
Vertriebskanäle, die Konsumdaten beherrschen, besitzen nicht von Natur aus Warenfähigkeiten. Lieferanten, die mit Rohstoffen und Produktion vertraut sind, wissen nicht unbedingt, was im Endmarkt passiert. Was der neue Eigenbetrieb ändert, ist genau die Übersetzungs- und Kooperationsweise zwischen den beiden Seiten.
Bei ähnlichen Produktentwicklungen verschiebt sich die Beziehung zwischen Vertriebskanal und Lieferant von der Beschaffung von Standardprodukten zur gemeinsamen Forschung und Entwicklung. Der Warenentwicklungsprozess ändert sich von „Vertrieb wählt Waren aus – Lieferant liefert Waren“ zu „Nachfrageeinblick – Produktplanung – Rohstoffanpassung – Fabriktest – Verpackungsanpassung – Verkaufsrückmeldung – fortlaufende Iteration“.
Für Lieferkettenunternehmen kann die Teilnahme an Eigenmarken des Vertriebs ihnen auch helfen, die Konsumnachfrage und Veränderungen im Endmarkt direkter zu verstehen.
In der Vergangenheit arrangierten Lieferanten die Produktion hauptsächlich nach Markenbestellungen und waren weit von den Verbrauchern entfernt. Nach der gemeinsamen Entwicklung mit dem Vertrieb können Lieferanten den Verkauf, die Wiederholungskaufrate und die Rückmeldungen von Waren in verschiedenen Städten, Szenarien und Personengruppen einsehen und daraufhin Verfahren und Produkte anpassen. Diese Erfahrungen können auch ihre unabhängigen Marken und andere Kunden fördern.
Im Gesamtkontext der Lieferkettenmodernisierung bedeutet „Neuer Eigenbetrieb“ nicht, dass Vertriebskanäle Lieferanten ersetzen, sondern es ähnelt einem Fähigkeitstausch: Vertriebskanäle bieten Nachfrageverständnis, Konsumszenarien und Bestellsicherheit, Lieferanten bieten Rohstoffkenntnisse, Verfahrensentwicklung und stabile Serienproduktionsfähigkeit, und durch neue Kooperationsmodelle wie „Bestellbeschaffung“ und „gemeinsame Forschung und Entwicklung“ bilden sie eine engere kooperative Beziehung zwischen Händlern und Lieferanten.
Das bedeutet auch, dass „Neuer Eigenbetrieb“ nicht gleichbedeutend damit ist, dass alle Waren von den Händlern selbst hergestellt werden. Eigenmarken, kundenspezifische Waren, Direkteinkauf vom Herkunftsort, Bestelllandwirtschaft, gemeinsame Forschung und Entwicklung sowie eigene Verarbeitungsfähigkeiten können alle verschiedene Formen des Wareneigenbetriebs sein.
Der Standard zur Beurteilung des neuen Eigenbetriebs liegt auch nicht darin, wem das Eigentum an Filialen, Lagerbeständen oder Fabriken gehört, sondern ob der Händler die Nachfrage nachhaltig erkennen, Warenstandards vorschlagen, Forschung und Produktion organisieren und für das Lieferergebnis verantworten kann.
Der Anteil von Eigenmarken ist nur die äußere Erscheinung dieser Fähigkeit – Niedrigpreis-Labelprodukte können ebenfalls die Anzahl der SKU schnell erhöhen. Die echte Prüfung besteht darin, ob es hinter den Waren eine vollständige Kette von Nachfrageerkennung, Standardbestimmung, Forschung und Produktion, Testverkaufsrückmeldung und fortlaufender Iteration gibt.
Der Geltungsbereich des Wareneigenbetriebs muss auch nicht auf eigene Filialen beschränkt sein. Plattformen können Standards durch Eigenbetriebskanäle und Eigenmarken festlegen und dann die Abdeckung durch