Handykauf für 0 Yuan, gestorben im Jahr 2026
Das "Null-Euro-Handy"-Programm bremst plötzlich ab.
Kürzlich berichtete Sina Tech, dass die Finanz-Ratenzahlungsgeschäfte der drei großen Mobilfunkbetreiber seit dem 24. September vollständig für neue Anträge ausgesetzt sind.
Die Produkte der drei Betreiber – "HeBao Kreditkauf" von China Mobile, "Orange Ratenzahlung" von China Telecom und "Wo Ratenzahlung" von China Unicom – die früher in den Geschäftsstellen als "kostenloses Handy erhalten" oder "Null-Euro-Handy" beworben wurden, nehmen keine neuen Anmeldungen mehr entgegen. Mitarbeiter der Betreiber in vielen Regionen haben entsprechende Benachrichtigungen erhalten, und der Kundenservice der drei Betreiber hat dies ebenfalls bestätigt.
Für viele Verbraucher ist das keine gute Nachricht.
In den letzten Jahren war das "Null-Euro-Handy"-Programm für viele Menschen ein wichtiger Kanal zum Wechsel des Handys: Man schließt einen Tarifvertrag ab, zahlt kein Geld für das Handy und zahlt wie gewohnt die monatlichen Telefongebühren – es sieht fast so aus, als bekäme man das Handy umsonst.
Für die Mobilfunkbetreiber kann dieses Geschäft hochwertige Nutzer binden und den Absatz von Endgeräten steigern; für die lokalen Geschäftsstellen ist es ein wichtiges Mittel, um die Leistungsziele zu erreichen; für die Handyhersteller ist es ein stabiler Absatzkanal.
Die Nutzer profitieren, die Kanäle erreichen ihre Ziele, die Betreiber behalten ihre Kunden – oberflächlich betrachtet ist dies ein Geschäft, das allen Seiten Vorteile bringt.
Nun stellt sich die Frage: Warum wird ein Geschäft gestoppt, bei dem die Nutzer Vorteile haben, die Kanäle ihre Ziele erreichen und die Betreiber ihre Kunden behalten? Welche Auswirkungen wird diese Aussetzung auf normale Nutzer, lokale Geschäftsstellen, Betreiber und sogar die gesamte Handy-Industriekette haben?
01 Von "umsonst Handy bekommen" zu "einen Kleinkredit aufnehmen" – es fehlt nur eine Unterschrift
Wenn man auf der Plattform Black Cat Complaint nach den Namen der drei großen Mobilfunkbetreiber sucht, erkennt man an den angezeigten Ergebnissen leicht, dass der Ratenkauf von Handys zu den am häufigsten beanstandeten Geschäften gehört.
Auf der Plattform Black Cat Complaint gibt es Tausende entsprechende Beschwerden mit sehr ähnlichen Inhalten: Man wurde ohne Wissen über einen Kredit abgeschlossen, man dachte, man kauft ein Handy für Null Euro, hat aber tatsächlich einen Ratenvertrag unterzeichnet, ausstehende Gebühren führen zu Kreditverzug, die Kreditwürdigkeit wird beeinträchtigt und es ist schwierig, den Vertrag zu kündigen.
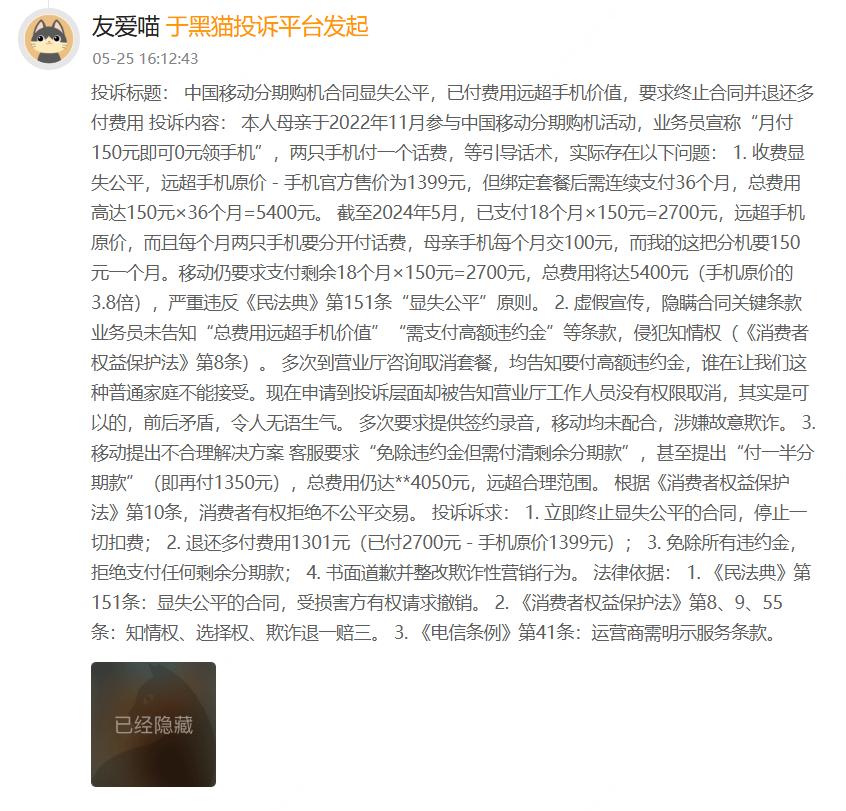
Ein Verbraucher beschwerte sich, dass seine Mutter im Jahr 2022 am Ratenkaufprogramm von China Mobile teilnahm. Der Mitarbeiter sagte, dass man für 150 Yuan pro Monat ein Handy für Null Euro erhalten könne. Der offizielle Preis des Handys beträgt nur 1399 Yuan, aber nach der Bindung an einen Tarifvertrag muss man 36 Monate lang zahlen, was insgesamt 5400 Yuan ergibt – das ist das 3,8-fache des ursprünglichen Preises des Handys. Nach mehrfachen Forderungen nach Kündigung wurde ihr mitgeteilt, dass sie eine hohe Vertragsstrafe zahlen muss.
Auf sozialen Plattformen teilen Nutzer ebenfalls ihre Erfahrungen mit der Anmeldung von "Orange Ratenzahlung" in den Telekom-Geschäftsstellen: Eigentlich wollte man ein Tablet kaufen, aber der Mitarbeiter sagte, dass man durch Wechsel des Tarifs 1440 Yuan direkt sparen könne – was sehr vorteilhaft aussah. Bei der Anmeldung musste man nacheinander das Gesicht scannen und unterschreiben. Als man nach Hause kam und darüber nachdachte, merkte man nach einer Prüfung, dass es sich gar nicht um einen Rabatt handelte, und man musste am Ende den Differenzbetrag des Rabatts zurückzahlen.
Es gibt viele weitere ähnliche Beschwerden, die alle auf dasselbe Problem hinweisen: Die Nutzer glauben, sie erhalten Subventionen, nehmen aber tatsächlich einen Kredit auf. Die Beschwerden sind nur die Oberfläche – das eigentliche Problem liegt im Geschäftsmodell selbst.
Wenn Nutzer einen bestimmten Tarifvertrag abschließen und "nebenbei" ein Handy auf Raten kaufen, scheint es oberflächlich "kostenlos erhalten" oder "für Null Euro nehmen" zu sein, im Wesentlichen unterzeichnen sie einen Verbraucherkreditvertrag im eigenen Namen, und der Mobilfunkbetreiber tilgt den Kredit monatlich in Form von Telefongebühren-Subventionen für den Nutzer.
Der Kern dieses Modells liegt darin, dass der Mobilfunkbetreiber die Zahlung von Telefongebühren mit der Kreditwürdigkeit verbindet.
Zu diesem Thema wies der unabhängige Telekom-Analytiker Fu Liang gegenüber dem 21. Jahrhundert Wirtschaftsbericht hin, dass im Betriebsablauf von Orange Ratenzahlung die Verbraucher monatlich die Tarifgebühren pünktlich zahlen, China Telecom einen Teil der Telefongebühren in Form von Gutscheinen oder Subventionen auf das Konto von "E-Pay" zurückzahlt, und dann "E-Pay" den Kredit für den Nutzer an die kommerzielle Factoring-Gesellschaft tilgt.
Das bedeutet: Sobald die Telefongebühren ausstehen und das Handy außer Betrieb genommen wird, werden die Subventionen des Betreibers eingestellt, aber der Kreditvertrag des Nutzers läuft weiter. Ohne die Anrechnung von Subventionen wird der Kredit sofort fällig und verspätet, die Verspätungsaufzeichnung wird an die Kreditauskunftei der Zentralbank übermittelt und beeinträchtigt die Genehmigung von Wohnungsbaukrediten, Autokrediten und Kreditkarten.
Noch wichtiger ist, dass diese Produkte mehrere Parteien wie Mobilfunkbetreiber, Zahlungsinstitute und Finanzinstitute einbeziehen, und normale Verbraucher können die Produktstruktur kaum verstehen.
Das heißt: Früher führte das Vergessen der Telefongebühren höchstens dazu, dass das Handy außer Betrieb gesetzt wurde; aber wenn Sie nach dem kostenlosen Erhalt eines Handys die Telefongebühren vergessen zu zahlen, kann dies zu einem negativen Eintrag in Ihrer Kreditauskunft führen.
Früher konnte dieses Geschäft des kostenlosen Handyerhalts funktionieren, was mehr von der früheren lockeren Regulierungsumgebung abhing. Aber mit dem Kampf der zuständigen Behörden gegen rechtswidrige Kredite wurde das kostenlose Handyerhalt-Programm ebenfalls von den "hochverzinslichen Krediten für gemietete Handys" beeinflusst.
In den letzten Jahren haben die Regulierungsbehörden mehrere Runden der Säuberung von versteckten Wucher-Krediten mit einem Jahreszinssatz von über 24 % und Kreditvermittlungsinstituten durchgeführt, und der Markt für "Handy-Mietkredite", der die nachgefragten Gruppen mit niedrigem Einkommen bedient, wurde ebenfalls umfassend gesäubert.
Handy-Mietplattformen werben mit den Merkmalen "niedrige Zugangshürden, flexible Miete", der tatsächliche Kaufpreis der Waren ist weit höher als der Marktpreis, die jährlichen Kapitalkosten übersteigen 80 %, teilweise sogar über 300 %, weshalb sie zu Recht zu den Zielen der Bekämpfung gehören.
Der China Securities Journal wies darauf hin, dass auf dem Markt Geschäfte des "Handy-Miet-Bargeldabzugs" aufgetaucht sind, die mit den Werbeslogans "Kreditvermietung", "Null-Euro-Handy" und "nach der Miete schenken" werben, und ihr Wesen ist ein illegaler hochverzinslicher Kredit, der als Vermietung verpackt ist.
In diesem Jahr wurden bereits viele Handy-Mietvermittler in verschiedenen Regionen zur Untersuchung festgenommen, mehrere Handy-Miet-Apps wegen unrechtmäßiger Erhebung personenbezogener Daten gemeldet, und viele Gerichte haben durch strafrechtliche oder zivilrechtliche Urteile eine durchdringende Qualifizierung dieser Industriekette vorgenommen.
Noch wichtiger ist, dass die "Verwaltungsmaßnahmen für das Online-Marketing von Finanzprodukten" am 30. September 2026 offiziell in Kraft treten.
Diese neue Regel, die gemeinsam von acht Abteilungen wie der Volksbank von China herausgegeben wurde, schreibt ausdrücklich vor: Bei der kombinierten Vermarktung von Finanzprodukten müssen die Verbraucher auf auffällige Weise darauf hingewiesen werden, keine unrechtmäßige Kopplung von Verkäufen durchzuführen, und die Option für kombinierte Vermarktung nicht als standardmäßige Zustimmung festzulegen. Bei Ratenzahlungen darf man keine Verbraucher durch einseitige Werbung für die Rabatte der ersten Ratenzahlung zum Konsum anregen.
Die acht Abteilungen fordern ausdrücklich, dass vor dem offiziellen Inkrafttreten die Finanzinstitute und Drittanbieter-Internetplattformen die Marketinginhalte und Verhaltensweisen, die nicht mit den Anforderungen der "Maßnahmen" übereinstimmen, schnell korrigieren und säubern. Das alte Verkaufsmodell der Mobilfunkbetreiber, das auf Informationsasymmetrie beruht und das Wesen des Kredits herunterspielt, steht in grundlegendem Widerspruch zu diesen Transparenzanforderungen.
Die Regulierung wird Jahr für Jahr ständig verschärft, aber die Einnahmequellen der Mobilfunkbetreiber werden immer knapper.
Ab dem 1. Januar 2026 wurde der Umsatzsteuersatz für mobilen Datenverkehr, SMS, MMS und Breitbandzugang von 6 % auf 9 % angehoben, und die Kerngeschäfte der drei großen Mobilfunkbetreiber fallen vollständig in den Geltungsbereich von "grundlegenden Telekommunikationsdiensten".
Unter dem aktuellen politischen Hintergrund der Geschwindigkeitssteigerung und Gebührensenkung muss der Preis der steuerpflichtigen Tarifverträge stabil gehalten werden, die zusätzlichen 3 % der Steuerkosten können nur intern von den Mobilfunkbetreibern aufgezehrt werden. Der Nettoumsatz der Branche wird voraussichtlich um etwa 25 bis 30 Milliarden Yuan sinken, und der Nettogewinn der gesamten Branche steht vor einer gezielten Kürzung um 10 % bis 15 %.
Der Ratenkauf von Handys war früher ein wichtiges Mittel für lokale Geschäftsstellen, um neue Nutzer zu gewinnen, Kunden zu binden und den durchschnittlichen Umsatz pro Kunde zu steigern. Niedrige Zugangshürden locken Nutzer an, steigern den Absatz von Endgeräten und binden die Nutzer während der Vertragslaufzeit langfristig im Netzwerk.
Einige Geschäftsstellen vereinfachen die komplexen Finanzprodukte zu den Werbesprüchen "Null-Euro-Handy" und "kostenloses Handy erhalten", um die KPI zu erreichen, was dazu führt, dass viele Verbraucher glauben, es handele sich nur um einen Telefongebühren-Vertrag, und nicht wissen, dass sie einen Verbraucherkreditvertrag unterzeichnet haben.
Beschwerden, Regulierung und Unordnung in den Kanälen überlagern sich und führen schließlich zu dieser vollständigen Aussetzung. Aber was passiert danach?
02 Nach der Aussetzung: Wohin gehen die Mobilfunkbetreiber?
In dem Bericht fasst ein Informant die unmittelbaren Auswirkungen dieser Aussetzung mit einem Satz zusammen: "Es wird erwartet, dass dies einen gewissen Einfluss auf die Leistung der lokalen Geschäftsstellen der Mobilfunkbetreiber hat." Aber der Begriff "gewisser Einfluss" hat für verschiedene Menschen eine ganz andere Bedeutung.
"Dieser Vorfall hat unseren Geschäftsstellen sehr stark zugesetzt." Lao Zhang betreibt eine kooperative Geschäftsstelle eines Mobilfunkbetreibers in einer drittklassigen Stadt in Ostchina. Nach seinen Angaben machte der Ratenvertrag früher den größten Teil des Endgeräteabsatzes der Geschäftsstelle aus, besonders an Feiertagen war das "Null-Euro-Handy" der beste Lockmittel.
"Die Nutzer kommen vielleicht nur herein, um zu schauen. Wenn sie hören, dass das Handy kein Geld kostet und sie den Tarif ohnehin nutzen müssen, schließen sie sehr leicht den Vertrag ab. Jetzt ist dieses Lockmittel weg, die Zahl der Besucher wird sicher sinken, und die Leistung in den nächsten Monaten wird sicher beeinträchtigt werden", "Nicht nur die Handys lassen sich nicht gut verkaufen, man kann die Nutzer nicht mehr durch die Vertragslaufzeit binden, auch die nachfolgenden Geschäfte wie Breitband und Zusatzkarten werden davon betroffen sein."
Aber nicht alle Verkäufer sind besorgt. Xiao Li, die seit kurzem in einer kooperativen Geschäftsstelle von China Telecom arbeitet, meint, dass das gestoppte Null-Euro-Handy-Programm sie eher von einer Last befreit.
Sie sagte gegenüber Super Focus: "Ehrlich gesagt, bin ich eher erleichtert. Das Mittherbstfest und der Nationalfeiertag sind normalerweise die verkehrsreichste Zeit. Früher war der Leistungsdruck definitiv sehr hoch, bei jeder Bestellung musste man das Gesicht scannen, unterschreiben und den Prozess erklären. Einige Kunden kamen nach Hause und dachten, es sei nicht richtig, dann kamen sie zurück und machten Ärger, wir standen in der Mitte und wussten nicht, was wir tun sollten. Jetzt ist es gestoppt, es wird definitiv viel weniger Streit geben, die Arbeitsbelastung ist wirklich geringer."
Wie die Lücke nach der Abschaffung der Ratenzahlung gefüllt werden kann, sagten Branchenkenner, dass es an der Front bereits "Ersatzlösungen" gibt: Man zahlt zuerst die Telefongebühren im Voraus und erhält sie dann monatlich zurückerstattet.
Einige Personen zweifeln an der Attraktivität dieser Lösung für Kunden: "Früher bekam man das Handy zuerst und zahlte später, es fühlte sich an wie umsonst. Jetzt zahlt man zuerst einen Geldbetrag und bekommt ihn langsam zurück, die Attraktivität ist viel geringer, es kann die Lücke des Ratenvertrags auf keinen Fall schließen", sagte Hua Jie, ein Mitarbeiter eines Mobilfunkbetreibers.
Einige Praktiker glauben, dass die Abschaffung des Ratenzahlungsgeschäfts nicht unbedingt das Ende ist, sondern nur eine vorübergehende Aussetzung sein kann.
Lao Zhou, der als Händler in einer Stadt tätig ist, sagte, dass dies nicht das erste Mal ist, dass das Geschäft eingestellt wird. "Früher gab es auch Anpassungen, nach der Korrektur wurde es wieder in Betrieb genommen. Der Schlüssel liegt in der Einhaltung der Vorschriften."
Er sagte, dass der Unterschied zu früher darin besteht, dass die Regulierungsrichtlinien jetzt klarer sind. "Früher war es ein Grenzbereich, jetzt wird verlangt, dass man den Kreditvertrag offenlegt, die Risiken klar erläutert und die Wahlmöglichkeit den Nutzern zurückgibt. Wenn man das wirklich umsetzen kann, kann der Ratenkauf von Handys vielleicht wieder zurückkehren. Aber die Frage ist: Wenn man das wirklich umsetzt, ist es dann noch das ursprüngliche Null-Euro-Handy-Programm? Werden die Nutzer noch so impulsiv bestellen wie früher?"
Diese Stimmen weisen alle auf dieselbe Realität hin: Nach der Aussetzung des Ratenkaufs von Handys funktionieren die alten Praktiken der lokalen Vertriebskanäle nicht mehr.
Kurzfristig gesehen steht die Leistung der Geschäftsstellen unter Druck, und die Erfahrungen der Mitarbeiter an der Front sind unterschiedlich. Langfristig gesehen ist die Kreditwürdigkeit der Nutzer besser geschützt, aber die Mobilfunkbetreiber und Vertriebskanäle müssen neue Wege finden, um ihre Nutzer zu behalten –