Wer erhält die Vorauszahlung von 1,4 Billionen US-Dollar?
Es ist schon einige Tage her, aber es lohnt sich, noch einmal darauf zurückzublicken und die Sache durchzugehen.
Mitte September hat ein langer, im Internet veröffentlichter Artikel die globalen Chipaktien in ein tiefes Tal gestürzt. Der Autor ist Dario Amodei, der Leiter von Anthropic. Der Titel des Artikels lautet „Wir müssen das Tempo der Spitzenforschung kontrollieren“, im Wesentlichen geht es darum, dass die Entwicklung der Spitzenmodelle zu schnell voranschreitet und jemand das Tempo regulieren sollte.
Nach diesem Aufruf hat Sam Altman zugestimmt, und Elon Musk hat sich auch dazu geäußert.
Kaum waren ein paar Tage vergangen, wurden die vier Unternehmen gemeinsam verklagt. Vier zahlende Nutzer in den USA haben Anthropic, OpenAI, Google und xAI vor das Bundesgericht in Kalifornien gebracht. In der Klageschrift wurden dieser Artikel und die beiden unterstützenden Äußerungen direkt zitiert, es wird behauptet, dass die abgesprochene Verlangsamung der Entwicklung gegen Gesetze verstoße. Keines der Unternehmen hat eine Stellungnahme dazu abgegeben.
Zwei Tage später hat die Federal Reserve zum ersten Mal seit drei Jahren den Zinssatz angehoben. Der Markt war darauf vorbereitet, aber als die Maßnahme tatsächlich in Kraft trat, sind die Kurse trotzdem gefallen.
Einen Tag später haben sich die Kurse vollständig erholt: Der Philadelphia Semiconductor Index ist um mehr als 3 Prozentpunkte gestiegen. Intel, das zwei Tage zuvor um 5,6 % gefallen war, legte an diesem Tag um 7,7 % zu und zeigte die stärkste Erholung.
Drei Tage lang: Fallen, Fallen, Steigen. Es gab keine unerwartet schlechten Quartalsberichte, fast nichts Besonderes ist passiert, aber der Markt hat sich kurzfristig angespannt. Es gibt noch ein Detail: Ich habe nachgesehen, dass die Softwareaktien an dem Tag des starken Rückgangs sogar gestiegen sind, alle Aktien, die stark gefallen sind, gehörten zum Hardwarebereich. Software ist leicht, Hardware ist schwer.
Außerdem sehen die Kerzen des KI-Sektors in dieser Zeit alle gezackt aus. Die aktuelle Stimmung auf dem KI-Markt lässt sich mit einem Wort beschreiben: angespannt.
Wovor hat er Angst?
Neun von zehn Artikeln, die in letzter Zeit über eine Blase im KI-Bereich schreiben, konzentrieren sich auf die Bewertungen. Eine Sache wird dabei aber übersehen: Wie schnell fließt das Geld tatsächlich?
Im ersten Quartal dieses Jahres haben Microsoft, Google, Amazon und Meta zusammen 131,6 Milliarden US-Dollar ausgegeben, 70 Prozent mehr als im gleichen Zeitraum des Vorjahres – das sind nur die Ausgaben für drei Monate. Im vergangenen Jahr sind die Ausgaben der US-amerikanischen Cloud-Anbieter um 65 % gestiegen, und in diesem Jahr nehmen sie weiter zu.
Was bedeutet das? Mehr als 1,4 Milliarden US-Dollar pro Tag.
Der größte Teil dieses Geldes wurde in drei Dinge investiert: Chips, Rechenzentren und Strom. Nichts davon ist leicht.
Für das gesamte Jahr werden die Ausgaben der vier Unternehmen auf über 700 Milliarden US-Dollar geschätzt. In China erreichen die entsprechenden Ausgaben jährlich ein Niveau von 700 bis 800 Milliarden Yuan.
Die Zahlen sind fast gleich, aber die Einheiten sind unterschiedlich: Auf der einen Seite US-Dollar, auf der anderen Yuan. Bei scheinbar ähnlichen Werten gibt es einen Unterschied durch den Wechselkursfaktor.
Und das sind nur die Zahlen für die vier genannten Unternehmen.
Wenn man Unternehmen wie Oracle hinzuzählt, steigt die Zahl noch weiter. Es gibt noch größere Verträge in der Zukunft: Die gesamten von OpenAI unterzeichneten Verträge für Rechenleistung summieren sich auf über 1 Billion US-Dollar, die über viele Jahre hinweg schrittweise erfüllt werden.
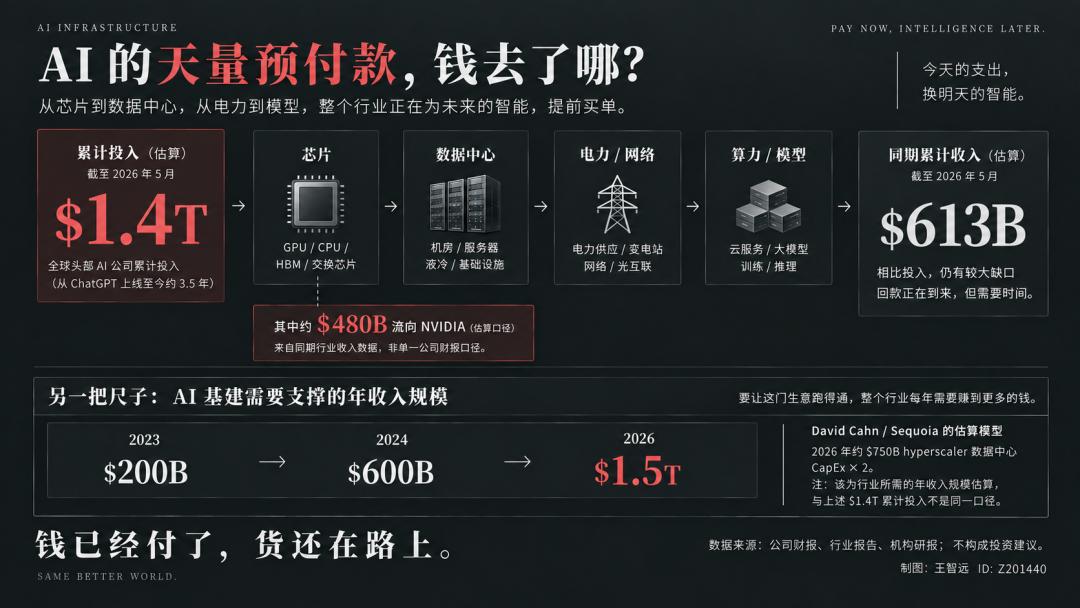
Das Geld fließt schnell, und die entstandene Lücke ist noch auffälliger: Von der Einführung von ChatGPT bis Mai dieses Jahres, also in dreieinhalb Jahren, haben die weltweit führenden KI-Unternehmen insgesamt etwa 1,4 Billionen US-Dollar investiert, während im gleichen Zeitraum nur 613 Milliarden US-Dollar Einnahmen erzielt wurden.
Von diesen 613 Milliarden US-Dollar sind fast 480 Milliarden allein bei Nvidia gelandet. Der Anbieter der Werkzeuge ist der am wenigsten überraschende Gewinner dieser Entwicklung.
Kahn von HSG hat eine berühmte Berechnungsmethode:
Für jeden Dollar, der durch den Verkauf von Chips eingenommen wird, muss ungefähr genauso viel Geld für den Bau von Rechenzentren, die Bereitstellung von Strom und die Vernetzung ausgegeben werden. Wenn diese Rechenleistung weiterverkauft wird, muss den Käufern noch ein Gewinn verbleiben. Wenn man all diese Ebenen zusammenzählt, ergibt sich der Gesamtbetrag, den die gesamte Branche pro Jahr erzielen muss.
Dieser Maßstab wurde zum ersten Mal im Jahr 2023 vorgestellt, damals ergab sich ein Wert von 200 Milliarden US-Dollar. Ein Jahr später ist er auf 600 Milliarden gestiegen. Im Juli dieses Jahres lag dieser Wert bereits bei 1,5 Billionen US-Dollar. In drei Jahren hat er sich mehr als versechsfacht, die Lücke wird nicht von selbst kleiner.
Auch auf der anderen Seite der Bilanz bewegt sich etwas: Die Einnahmen der führenden Modellunternehmen verdoppeln sich jedes Jahr, aber die Wachstumsgeschwindigkeit reicht nicht aus, um mit der Ausgabengeschwindigkeit Schritt zu halten.
Im Grunde genommen ist das Wesen dieses Geschäfts von Anfang an festgelegt: Es funktioniert umgekehrt wie andere Geschäfte – man gibt zuerst viel Geld aus und wartet dann auf die Einnahmen.
Chips werden Stück für Stück gekauft, Rechenzentren werden eins nach dem anderen gebaut, Strom, Grundstücke und Wasser müssen im Voraus finanziert werden. Die Rendite kommt erst Stück für Stück zurück, wenn die Anlagen tatsächlich in Betrieb sind und Einnahmen generieren.
Die Anlagen werden zudem in großen Mengen ausgetauscht: Sobald neue Chips auf den Markt kommen, sinkt der Buchwert der vorherigen Generation sofort. Das Geld fließt so, als würde die gesamte Branche gemeinsam eine riesige Vorauszahlung für die Zukunft leisten.
Eisenbahnen, Stromversorgung und Internet haben alle diesen Weg gegangen: Zuerst baut man die Infrastruktur, dann fahren die Züge. In den Jahren vor der Inbetriebnahme stehen die Ausgaben in der Bilanz, aber es gibt noch keine Nutzer. Viele Unternehmen sind in dieser Phase pleitegegangen, am Ende bleibt nur die Infrastruktur übrig.
Deshalb reichen in dieser Zeit schon geringe Informationen aus, um den Hardwaresektor in Bewegung zu versetzen.
......
Warten hat einen Preis. Wenn das Geld billig ist, nennt man es Perspektive. Wenn das Geld teuer wird, nennt man es Blase. Diese Zinsanhebung sendet nur ein einziges Signal aus: Die Richtung des Geldes hat sich umgekehrt.
Um zu sehen, ob das Geld teuer ist, braucht man nur eine Zahl zu betrachten.
Die Rendite der zehnjährigen US-Staatsanleihen hat bereits 5 % überschritten und steigt weiter. Vor einigen Tagen lag sie bei 5,14 %, dem höchsten Stand seit 2007.
Auf der anderen Seite dieser Zahl ist die zusätzliche Rendite, die man durch den Kauf von Aktien statt von Staatsanleihen erhält, in den USA fast auf Null gefallen. Auf dem A-Aktien-Markt liegt sie noch bei 3 Prozentpunkten als Puffer.
Der Zinssatz ist der Preis des Geldes und gibt auch den Preis der Zeit an. Wenn er steigt, müssen die zukünftigen Einnahmen abgezinst werden. Je länger man auf eine bestimmte Rendite warten muss, desto weniger wert ist sie in der heutigen Bilanz.
Das KI-Geschäft besteht aber vollständig aus zukünftigen Forderungen: Man zahlt heute und wartet mehrere Jahre auf die Rückzahlung. Die Vermögenswerte, die am längsten warten müssen, werden als Erstes getroffen.
Auf der anderen Seite hat sich auch die Art und Weise geändert, wie der Markt die Bilanzen betrachtet.
Früher hat man bei KI auf die Vorstellungskraft geachtet, je größer die Geschichte, desto aufgeregter war man. Heute schaut man sich die Quartalsberichte an und prüft jede Position einzeln. Am 23. Juli hat Google einen hervorragenden Ergebnisbericht vorgelegt: Der Umsatz stieg um mehr als 20 %, der Cloud-Umsatz um 80 %, aber der Aktienkurs fiel an diesem Tag um 7 %. Der Grund für den Rückgang lag auf der Ausgabenseite.
So ist der Markt heute: Gute Ergebnisse reichen nicht aus, sie müssen über die Erwartungen hinausgehen, um den aktuellen Kurs zu rechtfertigen.
Die Ausgaben der Cloud-Anbieter steigen weiter an, aber der Markt rechnet bereits damit, wie lange diese Dynamik noch anhalten kann. Eine langsamere Steigerung kann der Markt ertragen, aber „immer langsamer werden“ nicht. Sobald das Wachstumstempo sinkt, muss die Geschichte über die Bewertung neu geschrieben werden.
Diese Anspannung ist auf beiden Seiten des Ozeans gleich.
Ich habe nachgerechnet: In der ersten Hälfte des Septembers ist der Rechenleistungssektor an der A-Börse um 5,33 % gefallen, das Segment der Rechenzentren um 8,70 %. Die optischen Module, das Segment, das in den vergangenen Monaten am erfolgreichsten war, haben den Rückgang angeführt, und die führenden Unternehmen mussten Gerüchte über ihre Leistung widerlegen.
In jenen Tagen an der Börse sind genau die Aktien am stärksten gefallen, die in den vergangenen Monaten am kräftigsten gestiegen waren.
Die Erklärung der Institutionen lautet: Die Gewinnerwartungen waren zu hoch angesetzt, der Ölpreis und die Rendite der US-Staatsanleihen steigen weiter, also lastet der Druck natürlich auf den Bereichen, in denen die meisten Investoren aktiv sind.
Der Markt drückt es anschaulicher aus: „Bewertungsabzug“. Die Logik ist nicht zusammengebrochen, der Preis zahlt die Rechnung für die zu schnelle Steigerung in der Vergangenheit. Das Geld ist nicht abgezogen, es ist nur aus den überfüllten Bereichen in weniger frequentierte Ecken verschoben worden.
Wang Zhiyuan ist der Ansicht, dass die prozentualen Rückgänge auf dieser Seite des Ozeans und die riesigen Vorauszahlungen zwei Seiten derselben Sache sind.
Nachrichten und Stimmungen brauchen heute keine Nacht mehr, um den Ozean zu überqueren. Ein Artikel auf der anderen Seite muss bei der Eröffnung der Börse hier bereits verarbeitet werden. Das Geld auf beiden Seiten wandelt die Vorstellungen in Cashflows um.
Wovor hat der Markt also eigentlich Angst?
Vor dem geschlossenen Kreislauf. Das Geld fließt vom Anleihemarkt auf die Konten der Cloud-Anbieter, wird in Chips und Rechenzentren investiert und muss schließlich von den Modellunternehmen als Einnahmen zurückgezahlt werden. Diese Kette ist bereits sehr lang, jedes Glied hängt von der Zusage des nächsten ab. Wenn ein Glied ins Stocken gerät, leiden alle folgenden.
Die Kosten für Kredite steigen: Amazon hat in diesem Jahr eine große Anleihe über 25 Milliarden US-Dollar ausgegeben, die Nachfrage betrug nur das 1,6-fache des Angebots. Normalerweise liegt die Nachfrage bei Anleihen dieser Größenordnung beim Vier- bis Fünffachen.
Auch auf der Cashflow-Seite wird es enger: Google hat im zweiten Quartal den ersten negativen freien Cashflow seit mehr als 20 Jahren vorgelegt. Das verdiente Geld reicht nicht aus, um die Ausgaben zu decken.
Geld fließt immer noch in den Sektor, aber es ist teurer geworden und wählerischer.
Vor kurzem hat der Generaldirektor der Bank für Internationalen Zahlungsausgleich auf einer Veranstaltung in Mumbai öffentlich gewarnt: Sobald die Renditen der KI enttäuschen, könnte der heutige Investitionsboom in eine Rezession umschlagen. Diese Bank ist die Zentralbank der Zentralbanken aller Länder.
Die Antwort der Optimisten hat sich nicht geändert: Die Ergebnisse sind real, die Rückzahlungen sind real, keines der klassischen Anzeichen einer Blase ist bisher aufgetreten.
Beide Seiten streiten seit 2023, keine hat die andere überzeugt. Im November letzten Jahres haben 45 % der befragten institutionellen Investoren in einer Umfrage der Bank of America das KI-Blasenrisiko als größtes Tail-Risiko eingestuft.
Mitte September ist dieser Wert auf 28 % gefallen, an erster Stelle steht jetzt das „ungeordnete Steigen der Anleiherenditen“. Nach all diesen Diskussionen ist das, was der Markt am meisten fürchtet, wieder der Preis des Geldes.
......
All diese Anspannung dreht sich um dasselbe Wort: „Wann?“. Auf diese Frage gibt es langsam Antworten, das Erste, was eintrifft, ist eine Zahlungsanweisung.
Diejenige, die die Anweisung ausstellt, ist Anthropic. Dieses Unternehmen hat von Anfang an auf Unternehmenskunden gesetzt und sich nicht an den Hypes beteiligt.
Bis Ende Juli dieses Jahres hat sein annualisiertes Einkommen 65 Milliarden US-Dollar überschritten, Ende letzten Jahres lag dieser Wert noch bei 9 Milliarden. Die neueste Prognose geht davon aus, dass er bis Ende des Jahres 100 Milliarden übersteigt. Allein im zweiten Quartal hat es 11,5 Milliarden eingenommen, und der bereinigte Betriebsgewinn ist positiv geworden. Unter den führenden Modellunternehmen ist es das erste, das so stabile Einnahmen erzielt.
Ein anderer Name muss auch erwähnt werden: Das annualisierte Einkommen von OpenAI hat im Juli 40 Milliarden US-Dollar überschritten, sich also gegenüber Ende letzten Jahres verdoppelt. 65 Milliarden pro Jahr sind umgerechnet 1,8 Milliarden US-Dollar pro Tag.
Der nächste Schritt von Anthropic ist der Börsengang. Die erwartete Bewertung liegt bei 2 Billionen US-Dollar, das Emissionsvolumen könnte einen Rekord aufstellen. Der für Oktober geplante Börsengang wurde laut aktuellen Meldungen auf November verschoben, um die Veröffentlichung des dritten Quartalsberichts abzuwarten. Das Unternehmen mit den schnellsten Rückzahlungen steht als Erstes vor der Tür zum Börsenmarkt.
Der größte Teil der Einnahmen stammt aus der Code-Entwicklung.
Unter allen KI-Anwendungsfällen ist die Programmierung der erste Bereich, in dem die Bezahlung tatsächlich funktioniert. Sieben bis acht Prozent der Einnahmen von Anthropic stammen aus Aufrufen durch Unternehmen. Das Unternehmen selbst gibt an, dass Programmierwerkzeuge den größten Teil des Wachstums tragen.
In China sieht die Situation etwas anders aus: Die Einnahmen der inländischen Modellunternehmen haben noch nicht das Niveau ihrer US-Pendants erreicht, aber die praktischen Anwendungen schreiten schnell voran. Das annualisierte Einkommen von ByteDance KI lag im Juli bei 4 Milliarden US-Dollar.
Die annualisierte Zahl der Modelldienste von Alibaba, die