Es sind bereits volle zwei Jahre vergangen, die Marktkapitalisierung des A-Aktienmarktes ist um 51 Billionen Yuan gestiegen. Hast du Geld verdient?
Am 24. September 2024 erholte sich der Shanghai Composite Index von seinem Tiefstand von 2689 Punkten im September und stieg an einem einzigen Tag um 4,15 % – der größte Tagesanstieg seit vier Jahren.
Bis zum heutigen 24. September 2026 hat der Shanghai Composite Index bereits die Marke von 3888 Punkten überschritten.
In zwei Jahren verzeichnete der Index einen kumulierten Anstieg von 45 %, und der Marktwert stieg um rund 51 Billionen Yuan.
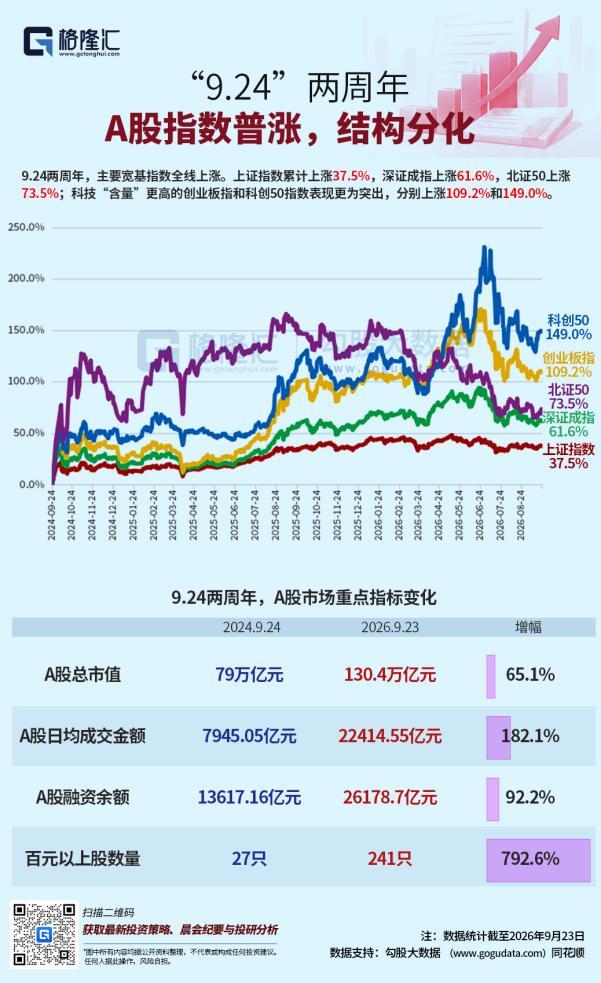
Im Normalfall sollte dies eine Hausse sein, die Anleger zum Jubeln bringen müsste.
Aber wenn Sie die Aktionäre in Ihrer Umgebung fragen: „Haben Sie in diesen zwei Jahren Geld verdient?“
Mit hoher Wahrscheinlichkeit erhalten Sie nur einen schweigenden Blick oder einen resignierten Seufzer als Antwort.
01
Versetzen wir uns zurück zum 24. September 2024.
An jenem Vormittag veranstalteten die Chinesische Zentralbank, die Staatliche Finanzaufsichtsbehörde und die Chinesische Wertpapieraufsichtsbehörde gemeinsam eine Pressekonferenz. Eine Reihe von „Kombinationsmaßnahmen“ wie die Senkung der Mindestreservequote und der Zinssätze, die Schaffung von Swap-Fazilitäten sowie die Unterstützung von Rückkäufen und Aufstockungen von Aktien durch börsennotierte Unternehmen wurden überraschend umgesetzt.
Sobald die Nachricht veröffentlicht wurde, wurde der Markt sofort angeheizt.
Der Shanghai Composite Index stieg um 4,15 %, der Shenzhen Component Index um 4,36 % und der ChiNext Index um 5,54 %. Mehr als 5100 Aktien im gesamten Markt legten zu, und das Handelsvolumen stieg von weniger als 550 Milliarden Yuan am Vortag auf 974,4 Milliarden Yuan an.
Aber die Frage ist: Wo waren Sie an jenem Tag?
Vor diesem Zeitpunkt erlebte der A-Aktien-Markt einen vier Monate andauernden allmählichen Rückgang.
Am 18. September erreichte der Shanghai Composite Index gerade ein neues Zwischentief von 2689 Punkten, die pessimistische Stimmung im Markt erreichte ihren Tiefpunkt und das Handelsvolumen schrumpfte auf unter 500 Milliarden Yuan.
Die meisten Kleinanleger hatten entweder bereits ihre Positionen mit Verlust verkauft oder waren so stark in Verlust geraten, dass sie sich entschieden, keine weiteren Maßnahmen zu ergreifen.
Angesichts des plötzlichen starken Anstiegs war die erste Reaktion der meisten Menschen nicht, ihre Positionen aufzustocken, sondern endlich wieder auf Null zu sein und schnell auszusteigen.
Natürlich gab es auch eine kleine Gruppe von Menschen, die sich entschieden, an ihren Positionen festzuhalten.
Unter ihnen gab es langjährige Aktionäre, die die gesamte Baisse der Jahre 2022 und 2023 überstanden hatten, deren Konten bereits die Hälfte ihres Wertes verloren hatten, die aber immer noch daran glaubten, dass es nach zu vielen Rückgängen unweigerlich wieder steigen werde;
es gab junge Menschen, die erst seit kurzem am Markt teilnahmen, mit wenig freiem Kapital und einer experimentellen Einstellung handelten und nicht erwartet hatten, dass sie von der günstigen Politik begünstigt wurden;
und es gab einige wenige Anleger mit scharfem Gespür, die sich Mitte September, als der Markt am pessimistischsten war, heimlich in Bereichen wie KI und Chips positioniert hatten. Sie verstanden die makroökonomische Politik nicht ganz, aber sie glaubten an die Kraft der industriellen Trends.
Diese Menschen, die an ihren Positionen festhielten, erlebten am 24. September größtenteils auch eine Phase, in der sie „es nicht glauben konnten“.
Manche sahen, dass ihr Konto plötzlich wieder im Plus stand, und die erste Reaktion war, dass das System einen Fehler gemacht haben könnte; andere starrten die stark gestiegenen Kerzendiagramme an, zögerten, ihre Positionen aufzustocken, und entschieden sich schließlich, erst einmal weiter zu beobachten.
Sie verkauften ihre Positionen nicht am Tiefpunkt, aber sie stockten ihre Positionen auch nicht sofort auf, sondern hielten still an ihren Aktien fest und warteten auf die Antwort des Marktes.
Genau diese Menschen, die an ihren Positionen festhielten, wurden zur Hauptkraft der anschließenden strukturellen Marktentwicklung.
02
Es gibt keine quantifizierbaren Daten, die zeigen, wie viel Kleinanleger im Durchschnitt in diesen zwei Jahren verdient oder verloren haben; wenn man nur den gestiegenen Marktwert durch die Anzahl der Aktionäre teilt, ist das Ergebnis ebenfalls ungenau. Aber es ist sehr einfach, ein Bild von den gewöhnlichen Anlegern in der Marktphase der letzten mehr als zwei Jahre zu zeichnen.
Grundsätzlich lassen sie sich in vier Typen einteilen.
Typ 1: Anleger des Typs „Aus der Verlustzone kommen“
Diese Anleger haben sehr typische Merkmale: Die meisten von ihnen stiegen zwischen 2021 und 2023 auf hohem Niveau in den Markt ein, ihre Positionen konzentrierten sich auf ehemalige Kernanlagen wie Spirituosen aus chinesischer Herkunft, neue Energien und Pharmazeutika, und die unrealisierten Verluste auf ihren Konten lagen im Allgemeinen zwischen 30 % und 50 %.
Nach dem Start der Marktbewegung am 24. September stieg der Index schnell an, und einige Aktien erholten sich bis nahe an ihre Kostenlinie.
Sie schwankten lange zwischen „verkaufen, wenn die Kosten wieder erreicht sind“ und „noch etwas länger halten“ und entschieden sich schließlich mehrheitlich, die Gewinne zu sichern.
Das Ergebnis war, dass sie die anschließende strukturelle Marktentwicklung verpassten und zusehen mussten, wie der Index bis auf über 3900 Punkte stieg.
Typ 2: Anleger des Typs „Marktchance verpasst“
Diese Anleger verloren in der Phase des allmählichen Rückgangs vor September 2024 vollständig das Vertrauen, verkauften alle ihre Positionen und schworen, „niemals wieder A-Aktien anzurühren“.
Als sie am 24. September den starken Anstieg sahen, war ihre erste Reaktion, dass es sich wieder um eine trügerische Erholung handele.
Als der Index von 2689 Punkten auf 3674 Punkte (den Höchststand am 8. Oktober) stieg, erkannten sie die Situation erst spät, aber zu diesem Zeitpunkt wagten sie es nicht mehr, auf hohem Niveau einzusteigen.
Lieber verpassen als Fehler machen: Die Trägheit des Baisse-Denkens zu Beginn der Hausse ließ sie die große Marktphase komplett verpassen.
Typ 3: Anleger des Typs „Auf hohem Niveau einsteigen“
Diese Anleger begannen erst nach dem Start der Marktbewegung am 24. September, den Markt zu beachten.
Sie sahen, dass die öffentliche Meinung über die kommende Hausse überall verbreitet war, und stiegen um den 8. Oktober herum auf dem hohen Niveau des Index eilig in den Markt ein.
Das Ergebnis ist vorhersehbar: Sie kauften auf dem vorläufigen Höchststand.
Anschließend ging der Markt in eine monatelange Phase der Konsolidierung über. Ihre Konten wandelten sich von Gewinn zu unrealisiertem Verlust, und schließlich verkauften sie ihre Positionen in den wiederholten Schwankungen mit Verlust.
„Wenn andere gierig sind, bin ich noch gieriger“ und FOMO (Angst, eine Chance zu verpassen) machten sie zu den ersten, die auf hohem Niveau die Aktien übernahmen.
Typ 4: Anleger des Typs „An Positionen festhalten“
Diese Gruppe gehört zu den Minderheiten.
Sie hielten bereits vor dem 24. September Positionen in Bereichen der neuen Produktivkräfte wie KI, Chips, Robotik und innovative Pharmazeutika, oder sie hielten nach dem Start der Marktphase standhaft an den Hauptsektoren fest.
Sie profitierten zweifellos von den strukturellen Vorteilen dieser Hausse, einige ihrer Aktien verdoppelten oder vervielfachten sogar ihren Wert. Natürlich erlebten sie dabei auch mehrere starke Rückgänge und zahlten einen hohen psychologischen Preis.
Und zu welchem Typ gehören Sie?
Die Antwort könnte schmerzhaft sein, denn nur sehr wenige Menschen gehören zum vierten Typ. Die meisten Menschen haben die schwierige Zeit der Baisse überstanden, aber in der Hausse trotzdem kein Geld verdient oder sogar Verluste erlitten.
03
Die Gründe für das Problem, in der Hausse kein Geld zu verdienen, lassen sich auf drei Punkte zurückführen:
Erstens: Das Fehlschlagen des Positionsmanagements.
Viele Kleinanleger halten am Tiefpunkt wenig oder gar keine Positionen und stocken ihre Positionen bei steigenden Kursen ständig auf, sodass ihre durchschnittlichen Kosten immer höher werden.
Daten zeigen, dass der Nettozufluss von Hauptkapital am 24. September mehr als 20 Milliarden Yuan betrug, der Nettozufluss von Großaufträgen 17,5 Milliarden Yuan, während Kleinaufträge kontinuierlich einen Nettoabfluss von 4,5 Milliarden Yuan verzeichneten.
Das bedeutet: Kleinanleger haben am Tiefpunkt netto verkauft.
Aus Sicht der Anlagepsychologie ist das leicht verständlich: Der lange Zeit andauernde Verlust hat die Zuversicht der Menschen vollständig aufgebraucht. Zu diesem Zeitpunkt ändert sich die Erwartung der Menschen von ursprünglich „Geld verdienen“ zu „wieder auf Null kommen“.
Einfach gesagt: Das ist die menschliche Natur, und es gibt nichts, was man daran auszusetzen hat.
Zweitens: Die Fehlausrichtung der Portfoliostruktur.
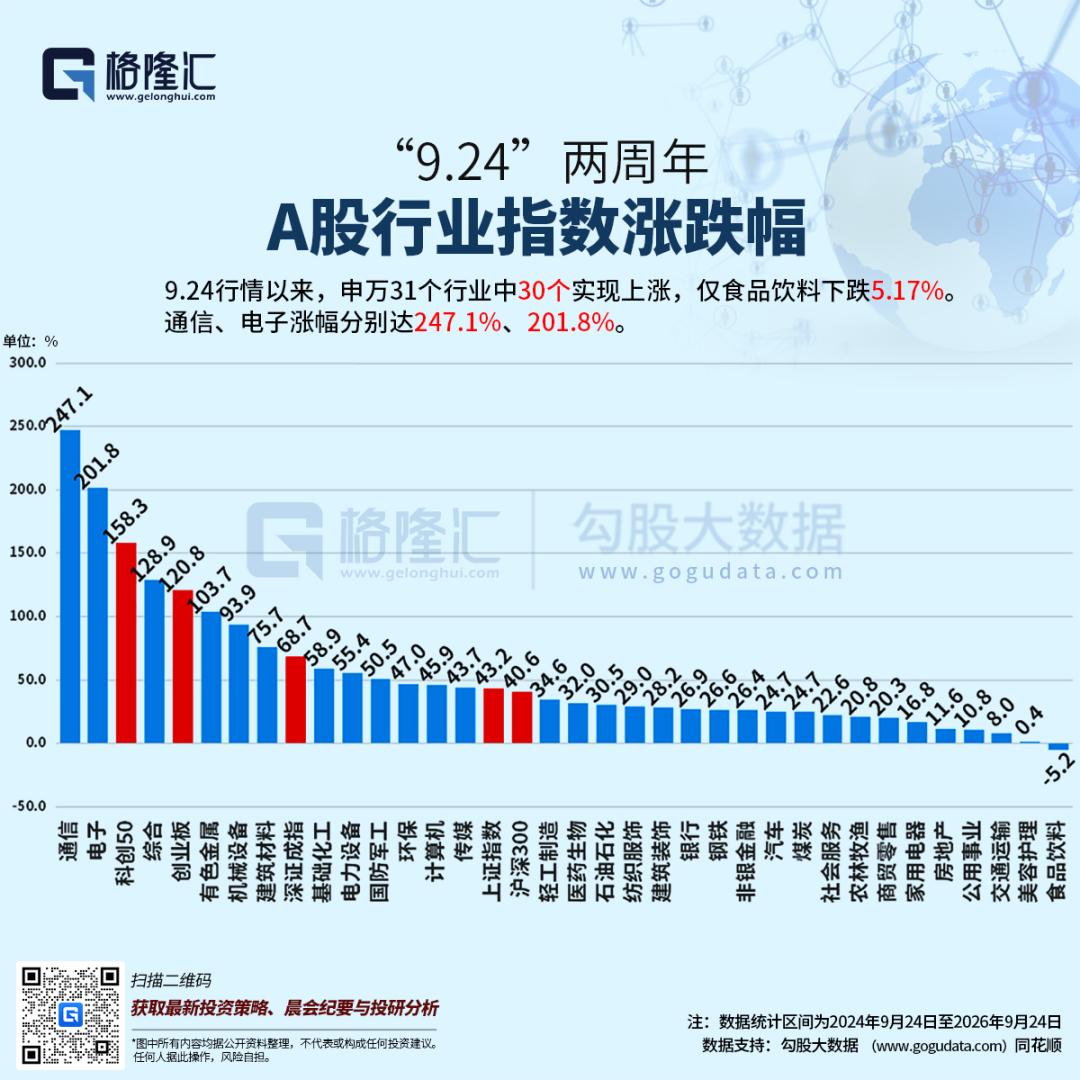
Diese Hausse ist eine strukturelle Hausse, deren Hauptrichtungen sich auf Bereiche der neuen Produktivkräfte wie KI, Chips, Robotik und innovative Pharmazeutika konzentrieren.
Aber viele Kleinanleger halten immer noch Positionen in traditionellen Branchen oder früher beliebten, aber bereits rückläufigen Sektoren wie einige Konsumbranchen und die Immobilienwertkette.
Daher ist es zur Normalität geworden, dass der Index steigt, aber die eigenen Aktien nicht zulegen.
Drittens: Die Falle des Emotionszyklus.
Vom „Nicht-glauben-Können“ am 24. September über die „allgemeine Euphorie“ am 8. Oktober, an dem das Handelsvolumen mit 3,49 Billionen Yuan einen neuen historischen Höchststand erreichte, bis zu den anschließenden Schwankungen und Rückgängen blieben die Emotionen der Kleinanleger immer hinter dem Marktrhythmus zurück.
Pessimistisch am Tiefpunkt und optimistisch am Höchststand – das ist ebenfalls die menschliche Natur.
Was haben wir heute, zwei Jahre später, gelernt?
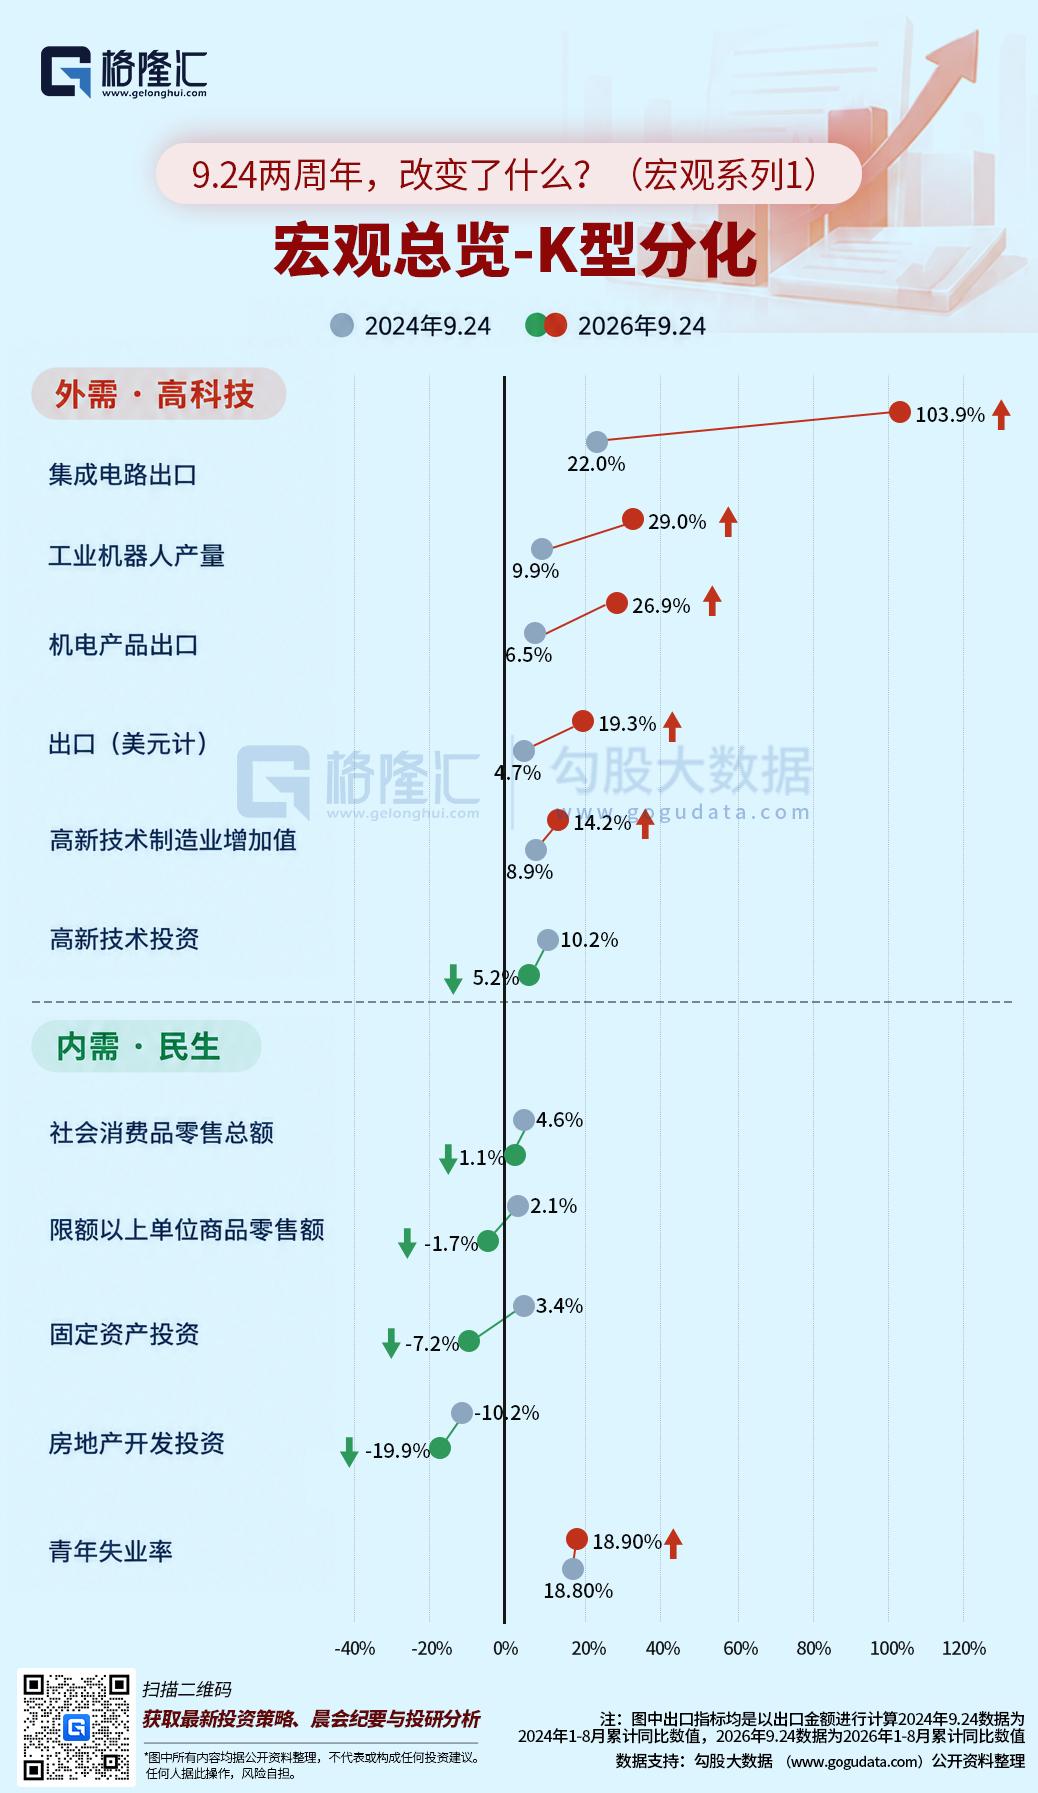
Zuerst muss man eine Tatsache anerkennen: Die Zunahme des Marktwerts der A-Aktien um 51 Billionen Yuan in zwei Jahren ist tatsächlich eine echte Vermögensverteilung, aber sie kommt keineswegs allen gleichermaßen zugute – die Verteilung ist extrem ungleichmäßig.
Wenn Sie den Trend der KI-Industrie nicht verstehen, können Sie die stark gestiegenen Technologieaktien nicht halten; wenn Sie Ihre Angst nicht überwinden, können Sie am Tiefpunkt nicht mutig Ihre Positionen aufstocken; wenn Sie sich noch im Glanz alter Industrien suhlen, werden Sie auch dann Geld verlieren, wenn der Aktienmarkt weiter steigt.
Natürlich muss man auch eine ebenso schmerzhafte Tatsache erwähnen: Selbst wenn Sie fest an den Trend der KI-Industrie glauben, könnten Sie nicht lachen, wenn Sie den Rückgang der Technologieaktien im Juli 2026 erlebt haben – die durchschnittliche Rendite der Kleinanleger sank weiter auf -28,3 %, und der durchschnittliche unrealisierte Verlust pro Person erweiterte sich auf rund 24.800 Yuan (laut Statistik relevanter Institutionen).
Viele Anleger, die im ersten Halbjahr dieses Jahres viel Geld mit KI-Technologie verdient hatten, erlitten im Juli einen massiven Rückgang: Sie verloren nicht nur alle Gewinne, sondern sogar einen Teil ihres ursprünglichen Kapitals.
Unter den Anlegern, die Ende des zweiten Quartals auf hohem Niveau Technologieaktien kauften, lag der Verlustanteil bei bis zu 65 %.
Man kann nur sagen: Die Komplexität und Widersprüchlichkeit des Marktes übersteigt manchmal das Vorstellungsvermögen.
04
Derzeit ist die Wahrscheinlichkeit, dass der Markt einen ähnlichen starken Anstieg wie am 24. September erlebt, gering, aber das Muster des schwankenden Aufwärtstrends hält weiter an.
Mit der Vertiefung der wirtschaftlichen Transformation des Landes und der rasanten Entwicklung der KI-Industrie wird es weitere Chancen am Markt geben.
Aber die Frage ist: Können Sie die nächste Chance ergreifen, wenn sie kommt?
Ich weiß nicht, wie Sie diese Frage beantworten werden.
Aber um sie zu ergreifen, gibt es drei wirksame Prinzipien.
Zum Beispiel: Sagen Sie den Tiefpunkt nicht voraus, aber Sie können den Tiefpunkt erkennen.
Wenn das Handelsvolumen auf das Extrem schrumpft, wenn alle Menschen um Sie herum den Aktienmarkt beschimpfen und wenn der politische Tiefpunkt eindeutig erreicht ist, sollten Sie zumindest keine Positionen mehr verkaufen.
Ein weiteres Beispiel: Jagen Sie nicht den heißen Themen hinterher, aber umarmen Sie die Trends.
Bereiche wie KI, innovative Pharmazeutika und hochwertige Fertigung sind langfristige nationale Strategien. Strukturelle Chancen werden immer wieder auftauchen – der Schlüssel liegt darin, den richtigen Sektor auszuwählen und an ihm festzuhalten.
Drittens: Setzen Sie nicht Ihr gesamtes Kapital auf einmal ein, aber bleiben Sie im Markt präsent.
S