Jahrelange anhaltende Verluste, strategische Fehlsteuerung und Rückstand in allen Bereichen: Nayuki Tea steckt in der schwierigsten Krise seit seinem Börsengang.
Als „erste Aktie der neuen Teegetränke“ an der Hongkonger Börse erlebte Nayuki (02150.HK), die 2021 an die Börse ging, einst die goldene Entwicklungsphase der hochwertigen neuen Teegetränke in China. Mit dem dualen Sortimentmodell „Teegetränk + weiches Backbrot“ und der szenischen Anordnung großer Geschäfte in Geschäftsvierteln sicherte sich Nayuki einst die Spitzenposition im Bereich der hochwertigen neuen Teegetränke.
Aber in den fünf Jahren seit dem Börsengang steht die Leistung des Unternehmens unter anhaltendem Druck. Abgesehen von einem kurzen leichten Gewinn im Jahr 2023 konnte es die Verlustsituation nie überwinden. Vor dem Hintergrund, dass die Branche der neuen Teegetränke von der expansiven Wachstumsphase zur intensiven Konkurrenz um bestehende Marktanteile übergeht, Preiskämpfe zur Normalität werden und das leichtvermögensbasierte Franchisemodell zum Mainstream der Branche wird, treten die Mängel von Nayuki wie die Altlasten des schwervermögensbasierten Betriebs, die Verzögerung der strategischen Umstellung und die unklare Produktpositionierung zutage, und der Abstand zu den führenden Wettbewerbern in der Branche wird allmählich größer.
Anhaltende Verschlechterung der Leistung: Die einstige Spitzenposition in der Branche wandelt sich zur unteren Position
In den letzten Jahren ist die Rentabilität von Nayuki sichtbar eingebrochen.
Nach Finanzdaten erzielte Nayuki von 2021 bis 2025 einen Umsatz von 4,297 Milliarden Yuan, 4,292 Milliarden Yuan, 5,164 Milliarden Yuan, 4,921 Milliarden Yuan bzw. 4,331 Milliarden Yuan, was einem Wachstum gegenüber dem Vorjahr von 40,54 %, -0,12 %, 20,33 %, -4,70 % bzw. -11,99 % entspricht; der Nettogewinn betrug jeweils -45,25 Milliarden Yuan, -4,69 Milliarden Yuan, 0,13 Milliarden Yuan, -9,17 Milliarden Yuan bzw. -2,39 Milliarden Yuan. Im ersten Halbjahr 2026 lag der Nettogewinn weiterhin bei -0,97 Milliarden Yuan.
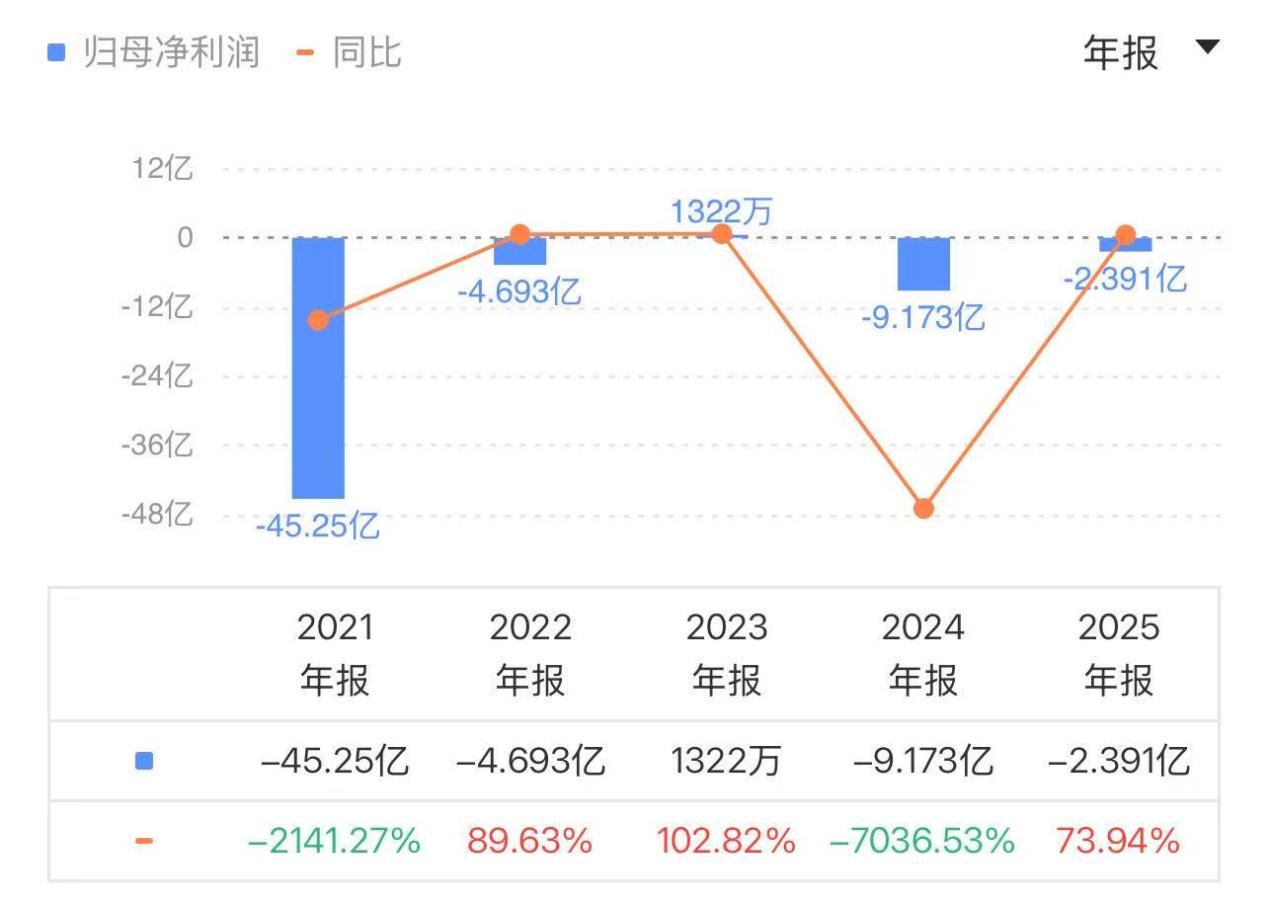
Aus den Daten geht hervor, dass sich der Nettogewinnverlust von Nayuki Jahr für Jahr verringert, das Unternehmen aber nie aus der Verlustsituation herauskommen konnte. Die sogenannte Verlustminderung ist auch nicht das Ergebnis einer Verbesserung der Betriebsfähigkeit, sondern das passive Ergebnis der groß angelegten Schließung von Geschäften, der Kostensenkung und der Verkleinerung der Filialgröße, was kein Signal für einen Wendepunkt im Betrieb darstellt. Im ersten Halbjahr 2026 hält der Abwärtstrend an: Der Umsatz sank gegenüber dem Vorjahr um weitere 13,1 % und liegt damit weiterhin unter dem Branchendurchschnitt.
Im Vergleich zu anderen börsennotierten Teegetränkeunternehmen erzielte Cha Baidao von 2021 bis 2025 einen Umsatz von 3,644 Milliarden Yuan, 4,232 Milliarden Yuan, 5,704 Milliarden Yuan, 4,918 Milliarden Yuan bzw. 5,395 Milliarden Yuan; der Nettogewinn betrug jeweils 756 Millionen Yuan, 954 Millionen Yuan, 1,139 Milliarden Yuan, 472 Millionen Yuan bzw. 805 Millionen Yuan.
Bawangchaji erzielte von 2022 bis 2025 einen Umsatz von 492 Millionen Yuan, 4,640 Milliarden Yuan, 12,410 Milliarden Yuan bzw. 12,910 Milliarden Yuan; der Nettogewinn betrug jeweils -91 Millionen Yuan, 803 Millionen Yuan, 2,525 Milliarden Yuan bzw. 1,186 Milliarden Yuan.
Mixue Bingcheng erzielte von 2021 bis 2025 einen Umsatz von 2,559 Milliarden Yuan, 2,658 Milliarden Yuan, 4,154 Milliarden Yuan, 5,814 Milliarden Yuan bzw. 7,550 Milliarden Yuan; der Nettogewinn betrug jeweils 1,910 Milliarden Yuan, 1,997 Milliarden Yuan, 3,137 Milliarden Yuan, 4,437 Milliarden Yuan bzw. 5,887 Milliarden Yuan.
Auntie Shanghai erzielte von 2021 bis 2025 einen Umsatz von 113 Millionen Yuan, 202 Millionen Yuan, 511 Millionen Yuan, 449 Millionen Yuan bzw. 676 Millionen Yuan; der Nettogewinn betrug jeweils 83 Millionen Yuan, 150 Millionen Yuan, 388 Millionen Yuan, 329 Millionen Yuan bzw. 501 Millionen Yuan.
Es ist ersichtlich, dass Nayuki, eine der ersten neuen Teegetränkemarken, die in der Kreise der Milchteegetränke populär wurde und als erste an die Börse ging, allmählich die betriebliche Widerstandsfähigkeit eines Spitzenunternehmens verloren hat.
Schwervermögensbasierte Betriebsweise wird zur Belastung, strategische Fehlentscheidungen zerstören die Grundlagen des Betriebs
Da nur Nayuki in derselben Branche einen Abwärtstrend erlebt, geht daraus hervor, dass die Verluste nicht durch Branchenschwankungen verursacht werden, sondern das unvermeidliche Ergebnis von jahrelangen falschen strategischen Einschätzungen, strukturellen Mängeln des Betriebsmodells und verzögerten Entscheidungen sind.
Die schönen, sauberen und hellen Geschäfte von Nayuki waren einst in den Einkaufszentren aller großen Städte vertreten und hinterließen bei den Verbrauchern den ersten Eindruck von Nayuki: Der Duft von Milchteegetränken weht durch die Geschäfte, und die Backwaren in den Glasvitrinen sind besonders verlockend. Genau dieses schwervermögensbasierte Direktvertriebsmodell ist zu einer tödlichen Last geworden, die Nayuki kaum loswerden kann.
Das von Nayuki gegründete Modell großer Geschäfte in Geschäftsvierteln, das auf großen Bereichen zum Essen vor Ort, Backen vor Ort und hochwertige Einrichtung setzt, konnte in der Phase des Branchenwachstums die Kostennachteile durch hohe Durchschnittsausgaben pro Kunde verdecken, verlor aber in der Zeit der Konkurrenz um bestehende Marktanteile und Preiskämpfe vollständig seine Wirkung. Viele bestehende direkt betriebene Geschäfte tragen hohe feste Kosten wie Mieten, Personalkosten und Abschreibungen für die Einrichtung, die unabhängig von der Anzahl der Bestellungen unvermeidbar sind. Wenn der durchschnittliche Preis pro Kunde in der gesamten Branche sinkt, der Anteil der Lieferbestellungen steigt und die Verbraucher rationaler werden, werden die Kostennachteile des großen Geschäftsmodells von Nayuki unbegrenzt vergrößert, sodass einzelne Geschäfte leicht in Verlust geraten – das ist die grundlegende Ursache für seine langjährigen Verluste.
Aufgrund des Drucks begann Nayuki mit aktiven Anpassungen und schloss nach und nach direkt betriebene Geschäfte. Daten zeigen, dass die Anzahl der direkt betriebenen Geschäfte 2024 um 121 Nettoeinheiten zurückging, die Anzahl der Franchisegeschäfte um 264 Nettoeinheiten zunahm und die Gesamtzahl der Geschäfte um 143 Nettoeinheiten zunahm; 2025 ging die Anzahl der direkt betriebenen Geschäfte um 165 Nettoeinheiten auf 1288 zurück, die Anzahl der Franchisegeschäfte stieg um 13 Nettoeinheiten auf 358, und die Gesamtzahl der Geschäfte ging um 152 Nettoeinheiten auf 1646 zurück. Die meisten der geschlossenen Geschäfte befinden sich in Großstädten und neuen Großstädten, die einst die Kerngebiete der Marke waren, aber heute aufgrund hoher Kosten und aufgeteilter Konsumnachfrage zu den ersten Positionen werden, die nicht gehalten werden können.
Aus den Daten der geschlossenen Geschäfte geht hervor, dass Nayuki neben direkt betriebenen Geschäften auch Franchisegeschäfte hat. Es ist zu erwähnen, dass Nayuki erst in der zweiten Jahreshälfte 2023 offiziell das Franchisemodell einführte, 1 bis 2 Jahre später als Heytea und Bawangchaji. Die guten Standorte in den unteren Marktregionen und hochwertigen Franchisepartner waren bereits vergeben, sodass Nayuki das Zeitfenster für die Expansion durch Franchising in der Branche verpasste. Bis Ende Juni 2026 gibt es nur 370 Franchisegeschäfte, die nur 22 % der Gesamtzahl der Geschäfte ausmachen. Die Größe der Franchisegeschäfte ist zu gering, um den Umsatzrückgang und den Verlustdruck der direkt betriebenen Geschäfte auszugleichen.
Um die Situation noch zu verschlimmern: Um 2023 herum beteiligte sich die gesamte Branche der neuen Teegetränke an einer wilden Preissenkungswelle, und der Preiskampf mit „9,9 Yuan“ erfasste die gesamte Branche; 2024 verschärfte sich der Kampf und die Preisuntergrenzen wurden wiederholt durchbrochen. Davon betroffen sank der durchschnittliche Preis pro Kunde von Nayuki von 43,3 Yuan im Jahr 2023 auf 24,4 Yuan im Jahr 2025, und der Hauptpreisbereich wurde auf 14-25 Yuan angepasst. Hohe Kosten und niedrige Preise zur Steigerung des Absatzes bestehen gleichzeitig, sodass die Rentabilität einzelner Geschäfte unter Druck steht.
Darüber hinaus plante Nayuki den Vertrieb von abgefüllten fertigen Teegetränken und den Einzelhandel von Nayuki-Tee, um das erfolgreiche Modell von Heytea's abgefüllten Getränken zu kopieren und eine zweite Wachstumskurve außerhalb der Geschäfte aufzubauen. Aus den Finanzberichten geht jedoch hervor, dass das Volumen des abgefüllten Getränkegeschäfts und des Einzelhandelsgeschäfts sehr gering ist und die Einnahmen in den letzten Jahren sogar zurückgingen. Sie können den Umsatzrückgang der Geschäfte nicht ausgleichen und keine stabile Gewinnquelle bilden. Das Backwarengeschäft schrumpft ebenfalls anhaltend, sodass die drei Hauptgeschäftsfelder (Teegetränke + Backwaren + Einzelhandel) gleichzeitig unter Druck stehen.
Umfassender Rückstand: Vorteile in Marke, Betriebsmodell und Effizienz gehen verloren
Betrachtet man die aktuelle Branche der neuen Teegetränke, haben die führenden Marken alle ein ausgereiftes und stabiles Rentabilitätsmodell gebildet. Nur Nayuki erlebt anhaltende Verluste und anhaltende Schrumpfung. Im Vergleich zu Wettbewerbern auf allen Ebenen zeigt Nayuki einen umfassenden und systematischen Rückstand, und seine einstige Position als hochwertiger Branchenführer ist nicht mehr vorhanden.
Im Vergleich zu Heytea, der führenden Marke im hochwertigen Bereich, liegt Nayuki in der Fähigkeit zur Iteration und der feinen Betriebsführung vollständig zurück. Als Marke, die ebenfalls mit Direktvertrieb und hochwertiger Positionierung begann, erkannte Heytea die Mängel des großen Geschäftsmodells früher, schloss die Umstellung auf leichtere und kleinere Geschäfte schnell ab, senkte die festen Kosten entschlossen und hat eine viel geringere Vermögenslast als Nayuki. Bei der Kanalreform ist das Partnerschaftsmodell von Heytea ausgereift und die Expansion in die unteren Marktregionen schreitet stetig voran. Auf der Produktseite hat Heytea einen stabilen Markenstil und bringt ständig beliebte neue Produkte auf den Markt, während Nayuki seine Kernvorteile freiwillig aufgibt, unter schwerwiegender Produkthomogenisierung leidet, keine klaren Markenmerkmale mehr hat und an strategischer Entschlossenheit fehlt, sodass die Markenprämie ständig schwindet.
Im Vergleich zu den mittelständischen Marken mit zehntausend Franchisegeschäften wie Guming und Cha Baidao hat das Betriebsmodell von Nayuki grundlegende strukturelle Mängel. Die beiden börsennotierten Teegetränkemarken stützen sich auf mehr als 97 % Franchisegeschäfte und bilden ein rein leichtvermögensbasiertes Lieferkettenmodell, sodass sie keine Miet- und Personalkosten für Geschäfte tragen müssen und durch die Lieferung von Materialien stabile Gewinne erzielen können, mit sehr hoher Widerstandsfähigkeit gegen Konjunkturschwankungen und Risiken. Im Gegensatz dazu konzentriert Nayuki sich auf schwervermögensbasierte direkt betriebene Geschäfte und trägt alle Betriebsrisiken selbst, sodass es bei geringsten Branchenschwankungen große Verluste erleidet. Gleichzeitig ist der Verhandlungsvorteil in der Lieferkette, der durch die Größe von zehntausend Geschäften entsteht, für Nayuki mit weniger als 1700 Geschäften unerreichbar, sodass der Kostenabstand weiter vergrößert wird und die Lücke in der Rentabilität ständig größer wird.
Im Vergleich zu dem aufstrebenden Spitzenunternehmen Bawangchaji verlieren die Kosteneffizienz und die Modellvorteile von Nayuki vollständig ihre Wirkung. Bawangchaji erobert schnell den Hauptpreisbereich im mittleren Marktsegment mit Produkten aus reinem Tee mit geringem Verlust, einem Modell leichter kleiner Geschäfte und einem niedrigschwelligen Franchisemodell, und übertrifft Nayuki mit niedrigeren Betriebskosten, höheren Gewinnen pro Geschäft und schnellerer Expansion. Da sich die Preisbereiche der beiden Seiten stark überlappen, treten die Mängel von Nayukis frischen Fruchtteegetränken wie hoher Verlust, hohe Kosten und hohe Investitionen vollständig zutage, die Kundenströme werden ständig aufgeteilt und der Marktraum wird ständig eingeengt.
Insgesamt gesehen ist Nayuki in eine Lage geraten, in der es von oben gedrückt und von unten eingekreist wird und keinen Ausweg gibt. In der entscheidenden Phase, in der die Branche von der expansiven Konkurrenz zur intensiven Konkurrenz um bestehende Marktanteile übergeht, hat Nayuki durch wiederholte strategische Fehlentscheidungen seine anfänglichen Vorteile und die Dividenden aus der Kapitalunterstützung vollständig aufgebraucht.
Dieser Artikel stammt aus dem WeChat-öffentlichen Profil „Lanfu Finance Network“, Autor: Lanfu Finance Network, und wird von 36kr mit Genehmigung veröffentlicht.