"Schwarzer Mittwoch" der US-Staatsanleihen: Vier Schocks entladen sich am selben Tag
Mehrere negative Faktoren entluden sich am selben Tag, und der US-Staatsanleihemarkt erlebte den verheerendsten Tagesverkauf seit fast 18 Monaten.
Die Rendite 10-jähriger US-Staatsanleihen stieg am Mittwoch um rund 14 Basispunkte und schloss bei 5,113 %, dem höchsten Stand seit 2007. Der tägliche Anstieg war der größte seit dem Schock des sogenannten „Tag der gegenseitigen Zölle“ von Trump im vergangenen April. Diese Entwicklung wurde von Marktteilnehmern als „perfekter Sturm“ beschrieben – starke PMI-Daten, eine Verschärfung der Lage im Nahen Osten, hawkische Äußerungen von Beamten der Federal Reserve und schwache Auktionsergebnisse für Staatsanleihen, vier Schläge folgten nacheinander am selben Handelstag.
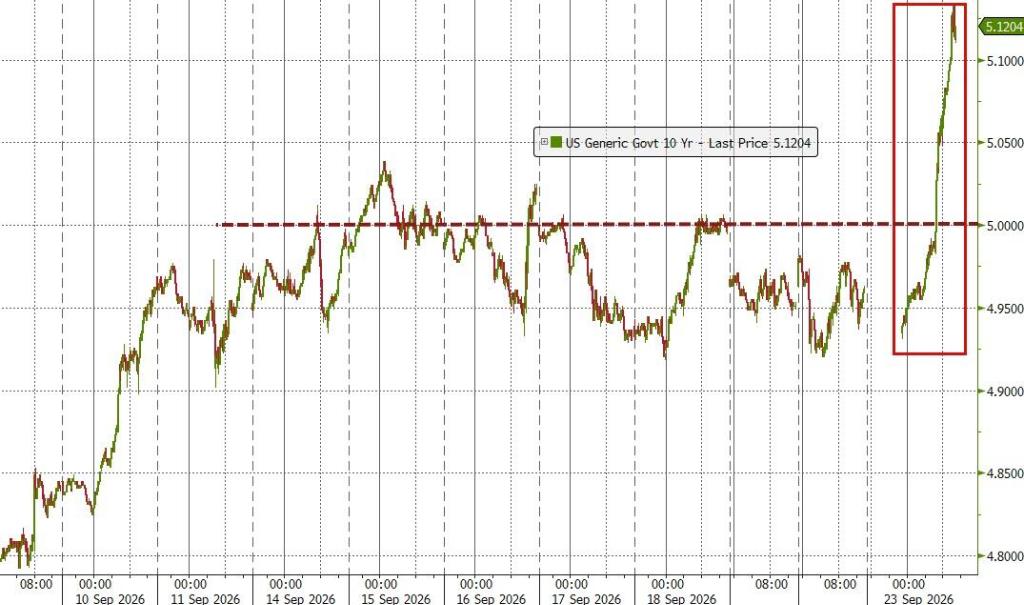
Das Kernsignal dieses Schocks lautet: Die Wetten des Marktes auf eine weitere Zinserhöhung der Federal Reserve im Oktober sind drastisch gestiegen. Aus der aktuellen Preisgestaltung des Terminmarktes geht hervor, dass die Wahrscheinlichkeit einer Zinserhöhung Ende Oktober auf 68 % gestiegen ist, nur wenige Tage vor den US-Zwischenwahlen. Gleichzeitig hat der Swap-Markt die Erwartung von drei Zinserhöhungen um jeweils 25 Basispunkte im kommenden Jahr vollständig eingepreist und eine deutliche Absicherung gegen eine vierte Zinserhöhung vorgenommen. Wenn alle diese Szenarien eintreten, wird das Zielintervall des Leitzinssatzes der Federal Reserve auf 4,75 % bis 5 % steigen.
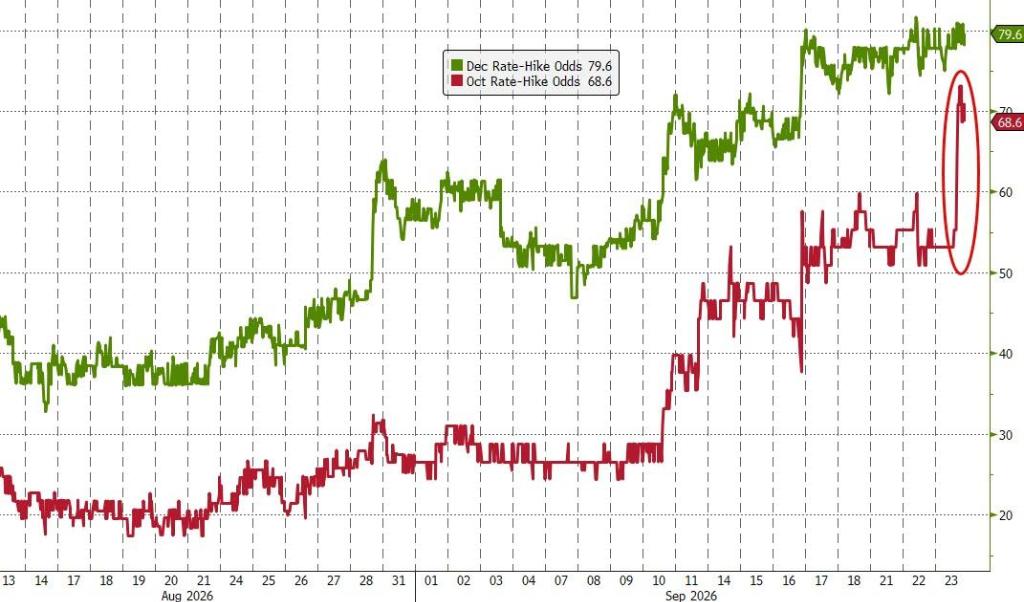
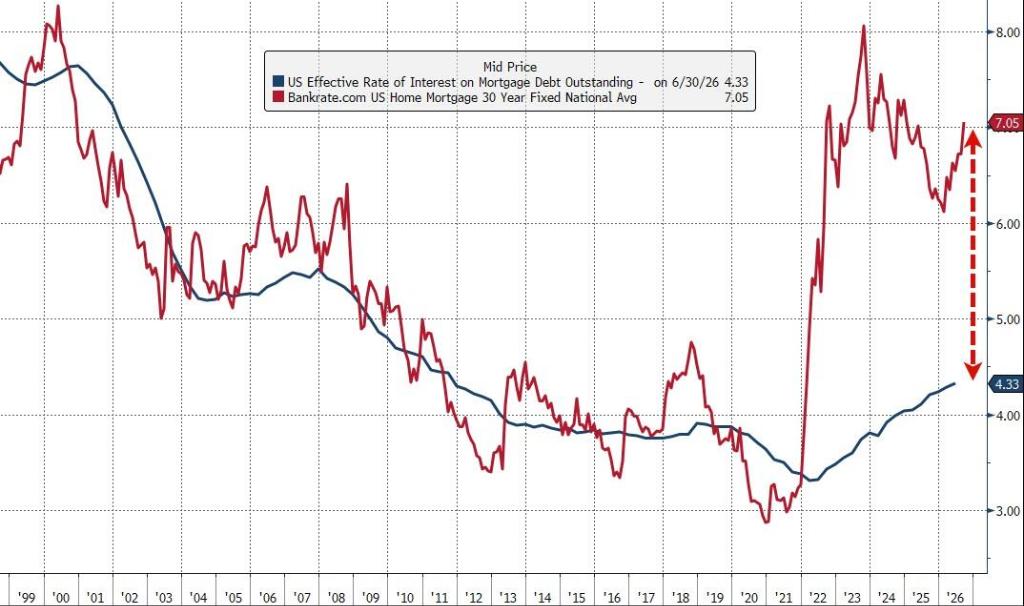
Gleichzeitig leitet der anhaltende Anstieg der Renditen auf die Realwirtschaft über. Der Zinssatz für 30-jährige Hypotheken hat 7 % überschritten, und Bereiche wie Private Equity, die auf Fremdfinanzierung angewiesen sind, geraten zunehmend unter Druck. Das von Finanzministerin Bessent vorgelegte Rückkaufprogramm für Staatsanleihen konnte den Verkaufstrend nicht wirksam eindämmen, und das Marktvertrauen ist deutlich geschwächt.
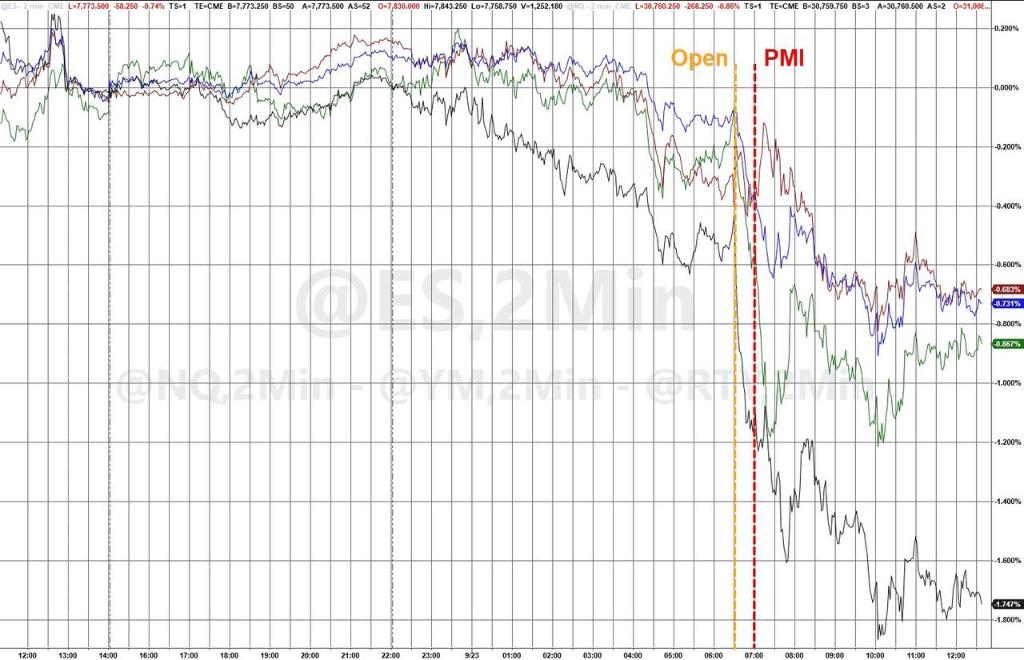
Der Aktienmarkt fiel gleichzeitig, allerdings mit relativ moderaten Rückgängen – der S&P 500 schloss um rund 0,8 % niedriger, der Nasdaq Composite fiel um 1,1 % und der Dow Jones Industrial Average verlor rund 352 Punkte.
01
Vier Schläge folgen nacheinander, der „perfekte Sturm“ entsteht
Die Niederlage des Anleihemarktes am Mittwoch rührte nicht von einem einzelnen Ereignis her, sondern war das Ergebnis der Überlagerung und Resonanz mehrerer negativer Faktoren am selben Handelstag.
Erster Schlag: Der Ölpreis steigt stark an, die Hoffnungen auf Diplomatie im Nahen Osten zerschlagen sich.
Am frühen Tag stieg der internationale Ölpreis im europäischen Handelszeitraum stark an. Zuvor hatte der Markt gehofft, dass die laufende Generalversammlung der Vereinten Nationen in New York eine Entspannung der Beziehungen zwischen den USA und dem Iran fördern könnte, aber die Äußerungen des iranischen Präsidenten Masoud Pezeshkian zerschlugen diese Erwartung – er erklärte, dass der Iran zu Verhandlungen bereit sei, aber die „Mobbing“-Politik von Trump nicht akzeptieren werde, und warnte, dass der Iran die Straße von Hormus nicht vollständig öffnen werde, solange die Sanktionen andauern. Der internationale Ölpreis-Benchmark Brent-Rohöl schloss an diesem Tag um fast 4 % höher. Da der anhaltende Anstieg des Ölpreises auf eine breitere Inflation übergehen könnte, bewegten sich die Anleiherenditen in den letzten Monaten stark im Gleichklang mit dem Ölpreis.
Zweiter Schlag: Die PMI-Daten übertreffen die Erwartungen, die Sorgen um eine Überhitzung der Wirtschaft nehmen zu.
S&P Global veröffentlichte den vorläufigen Bericht zum US-Gesamt-PMI für September, der zeigt, dass sich die US-Geschäftsaktivität mit der schnellsten Geschwindigkeit seit mehr als fünf Jahren ausdehnt und das Beschäftigungswachstum das schnellste seit mehr als vier Jahren erreicht.
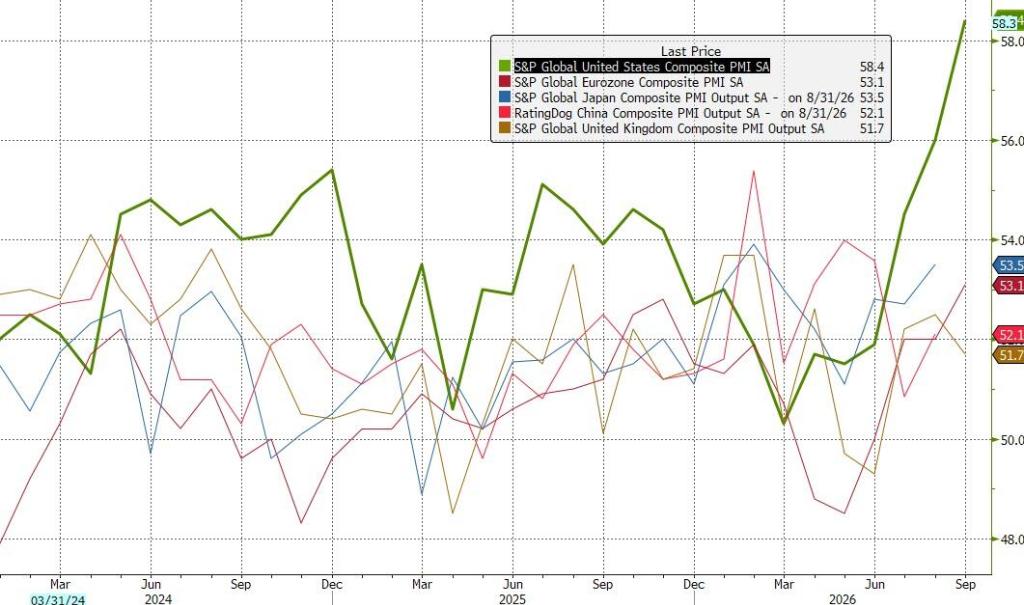
Chris Williamson, Chef-Geschäftsökonom bei S&P Global, sagte: „Abgesehen von der Nachfrageerholung nach dem Ende der Lockdowns im Zusammenhang mit der COVID-19-Pandemie war die Verbesserung der Geschäftsaktivität die größte seit Anfang 2015.“ Nach Veröffentlichung der Daten stiegen sowohl die kurz- als auch die langfristigen Renditen von Staatsanleihen sprunghaft an.
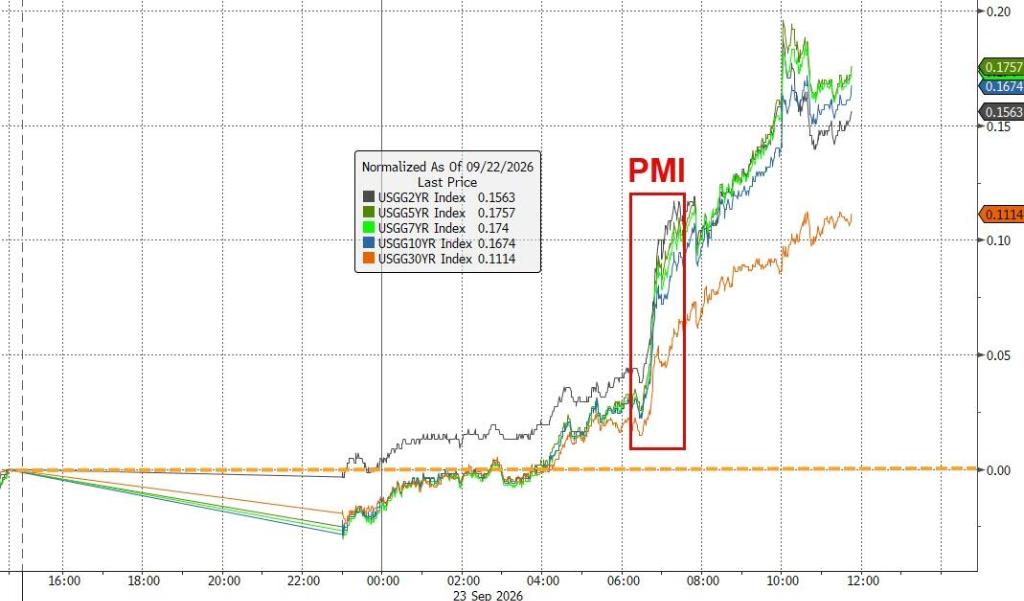
Dritter Schlag: Beamte der Federal Reserve äußern sich hawkisch.
Das Mitglied des Direktoriums der Federal Reserve, Michael Barr, hielt eine Rede in Chicago, in der er klar erklärte, dass „die Inflation über dem Zielwert von 2 % liegt und kein deutlicher Trend zur Annäherung an das Ziel zu erkennen ist“, und fügte hinzu: „In meinem Basisszenario könnte eine weitere Anpassung der Politik erforderlich sein, um sicherzustellen, dass die Inflation rechtzeitig auf das Zielniveau zurückkehrt.“
Dhiraj Narula, US-Zinsstratege bei HSBC, wies darauf hin, dass der Markt befürchtet, dass „die Federal Reserve bereit ist, trotz des Drucks durch Angebotsschocks die Zinsen weiter zu erhöhen, was bedeutet, dass ihre hawkische Haltung möglicherweise nicht nachlässt.“
Vierter Schlag: Die Auktion 5-jähriger Staatsanleihen verläuft enttäuschend, die Panik breitet sich rasch aus.
Die Auktion des US-Finanzministeriums für 70 Milliarden US-Dollar an 5-jährigen Staatsanleihen stieß auf geringes Interesse. Die zugeteilte Rendite betrug 5,033 %, rund 3 Basispunkte über dem Marktniveau vor der Auktion – in diesem riesigen Markt, der das Angebot normalerweise reibungslos aufnehmen kann, ist diese Prämisse sehr bemerkenswert. Die Underwriter (Primärhändler) waren gezwungen, einen ungewöhnlich großen Anteil der Anleihen zu übernehmen, den höchsten Wert seit 2024, was zeigt, dass andere potenzielle Käufer kaum Interesse zeigten. Nach Veröffentlichung des Auktionsergebnisses stiegen die Renditen weiter an, und die Panik breitete sich aus.
02
Die Renditen durchbrechen durchweg wichtige Schwellenwerte und erreichen neue Höchststände seit vielen Jahren
Die Intensität dieses Verkaufs zeigt sich deutlich in den Daten.
Die Rendite 10-jähriger US-Staatsanleihen schloss bei 5,113 %, der erste Stand über 5 % seit 2007, mit einem täglichen Anstieg von rund 14 Basispunkten. Dies war der größte tägliche Anstieg seit dem Schock des sogenannten „Tag der gegenseitigen Zölle“ von Trump im vergangenen April und stellte eine extreme Schwankung von etwa 4 Standardabweichungen dar – und nur zwei Wochen zuvor hatte der Markt einen Schock von 3 Standardabweichungen erlebt, der die VaR (Value at Risk) aller Risikopositionen unter Druck setzte.
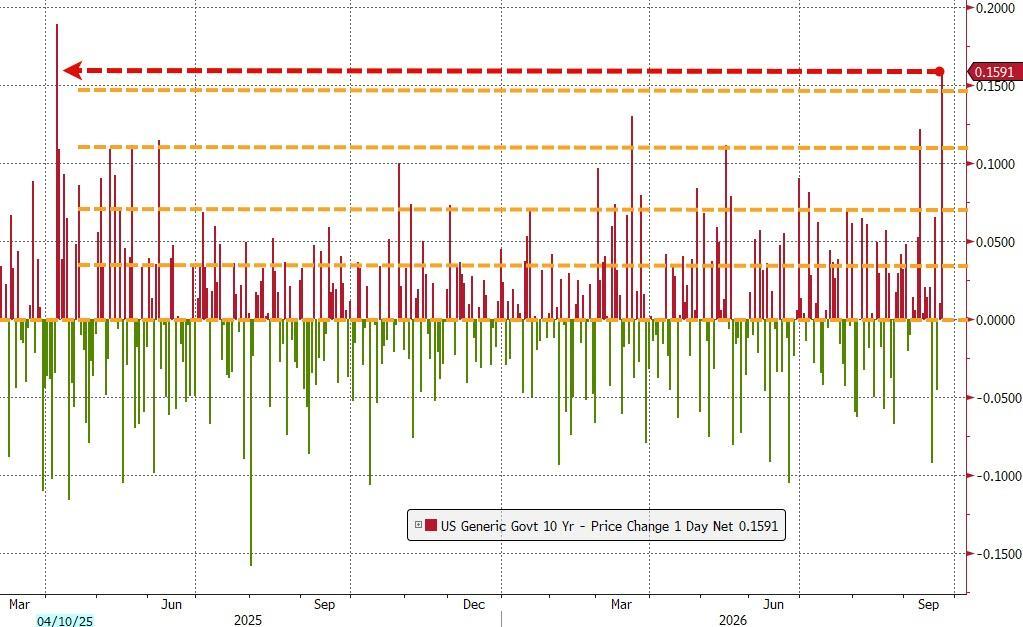
Die 5-jährige Rendite stieg an einem Tag um fast 20 Basispunkte und durchbrach zum ersten Mal seit 2007 die Marke von 5 %, wobei das misslungene Auktionsergebnis diese Entwicklung weiter beschleunigte.
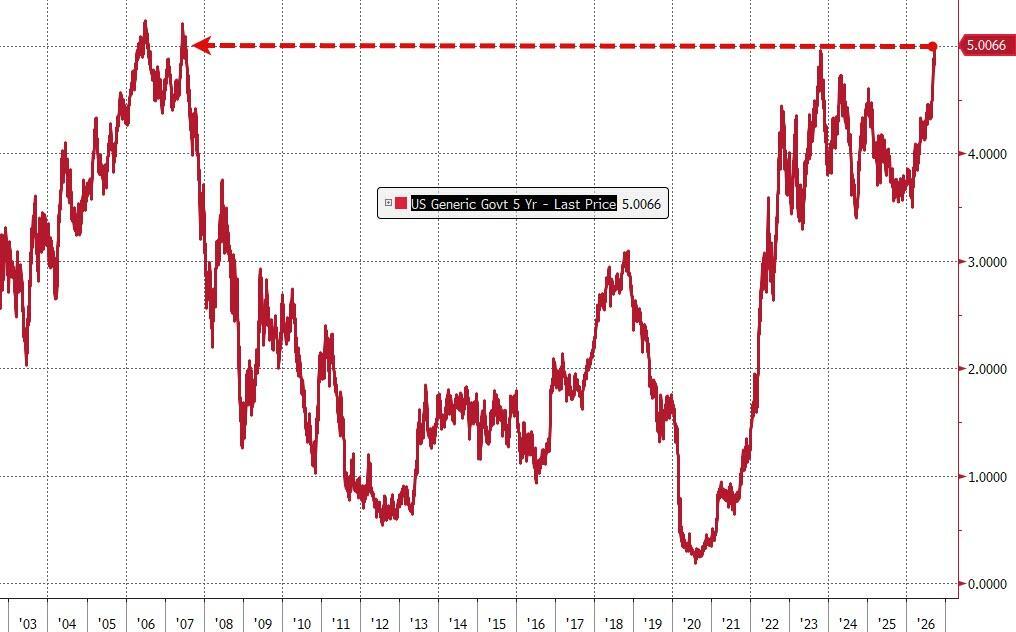
Die 30-jährige Rendite stieg auf den höchsten Stand seit 2004. Die 2-jährige Rendite erreichte vorübergehend den höchsten Stand seit 2024 und fiel anschließend leicht auf 4,90 % zurück, 12 Basispunkte höher als am Vortag.
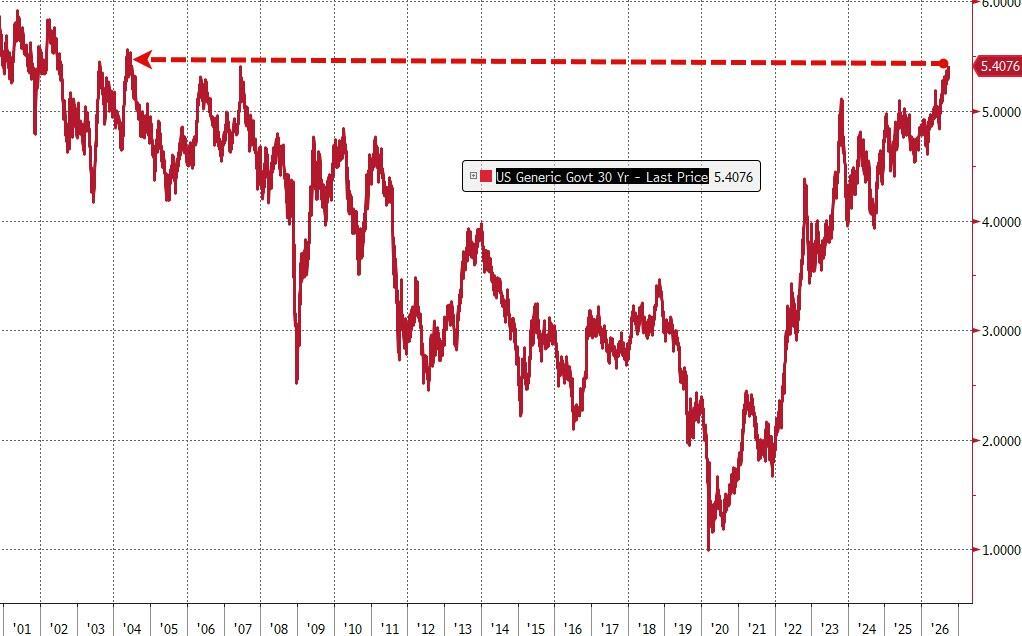
Die Indikatoren für die Anleihevolatilität stiegen gleichzeitig stark an, was zeigt, dass das Vertrauen des Marktes in die künftige Entwicklung stark geschwächt ist. Sean Simko, Leiter des Fixed-Income-Investmentmanagements bei SEI Investments, fasste die Situation an diesem Tag als „dreifachen Schock“ zusammen:
„Stärkere Wirtschaftsdaten, Angebotsdruck, der die 5-jährige Rendite auf ein Niveau drückt, das seit Jahren nicht mehr gesehen wurde, sowie die Einschätzung der anhaltenden globalen Inflation.“
03
Das Wesen des Verkaufs: Eine Neubewertung der Realzinsen, nicht nur eine Panik vor der Inflation
Es ist bemerkenswert, dass die treibende Logik dieses Anleiheverkaufs nicht einfach ein Anstieg der Inflationserwartungen ist.
Laut Analysen von Bloomberg stammen etwa 80 % bis 85 % des Ausmaßes dieses Verkaufs aus dem Anstieg der Realzinsen: Die nominale 10-jährige Rendite stieg um rund 15 Basispunkte, die Rendite 10-jähriger inflationsgeschützter Anleihen (TIPS) um rund 12,5 Basispunkte, und die ausgeglichene Inflationsrate stieg nur um etwa 2 Basispunkte.
Das bedeutet, dass Anleiheinvestoren eine Kombination folgender Faktoren neu bewerten: der Pfad der Federal Reserve mit länger anhaltenden hohen Zinsen, stärkere Erwartungen an das reale Wachstum, ein höherer neutraler Zinssatz, eine höhere reale Laufzeitprämie oder Laufzeitkompensation sowie größerer Angebotsdruck und strengere globale Finanzbedingungen.
Rich Privorotsky von Goldman Sachs neigt dazu, diese Entwicklung unter dem Gesichtspunkt des Wachstums zu interpretieren:
„Meiner Meinung nach spiegelt dies zunehmend die Annahme eines starken Wachstums wider (ein Haushaltsdefizit von 6 % plus Ausgaben von 1,5 Billionen US-Dollar bedeuten ein großes Angebot an Anleihen und ein hohes nominales Wachstum). Dies ist ein klareres makroökonomisches Risiko für den Aktienmarkt – keine außer Kontrolle geratene Inflation, sondern anhaltend hohe reale Kapitalkosten.“
Das GDPNow-Modell der Federal Reserve Bank of Atlanta prognostiziert, dass die US-Wirtschaft im dritten Quartal mit einer annualisierten Rate von 5,1 % wachsen wird. Wenn dies eintritt, wird es das schnellste Wachstum seit der Erholung nach der COVID-19-Pandemie sein. Ökonomen bei JPMorgan Chase wiesen nach der Sitzung der Federal Reserve letzte Woche darauf hin, dass die Beamten der Federal Reserve „möglicherweise das steigende Risiko einer nachfragegesteuerten Überhitzung sehen, auf das die Politik reagieren muss“.
Jason Granet, Chief Investment Officer und Leiter der Kreditdienstleistungen bei BNY, stellte eine Schlüsselfrage: „Die Federal Reserve hat bereits begonnen, die Zinsen zu erhöhen. Die Frage ist jetzt … wird sie diesen Weg noch eine ganze Weile fortsetzen?“
04
Die Wirkung des Rückkaufprogramms ist zweifelhaft, das Finanzministerium steht unter Druck
Angesichts des anhaltenden Anstiegs der Renditen hat Finanzministerin Bessent versucht, die Renditen durch eine Ausweitung des Rückkaufvolumens für langfristige Staatsanleihen zu senken, aber die Wirkung ist begrenzt.
Am Mittwoch kündigte das Finanzministerium an, am Donnerstag bis zu 6 Milliarden US-Dollar an Staatsanleihen mit einer Laufzeit von 20 bis 30 Jahren zurückzukaufen.