Das neue KI-Narrativ – ist es eine Billion wert?
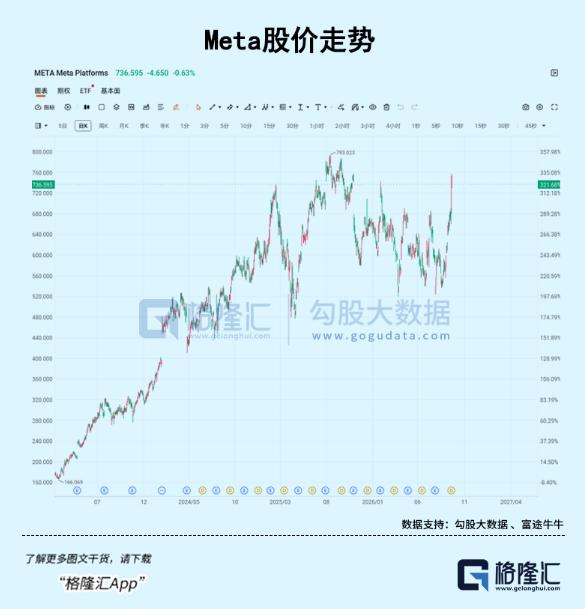
Am vorigen Abend erlebte der US-Tech-Gigant Meta ein dramatisches, scharfes Kursanstieg – die Aktie stieg an einem einzigen Tag um 11,43 % und der Marktwert wuchs innerhalb eines Tages um 193,8 Milliarden US-Dollar (ca. 1,29 Billionen Yuan Renminbi).
Am selben Tag stieg die Aktie von AMD ebenfalls um fast 10 % und überschritt zum ersten Mal die Marke von 1 Billion US-Dollar Marktwert.
Auslöser dieser Feierstimmung ist das persönliche KI-Agent Muse, das nach nur zwei Wochen seit seiner Veröffentlichung bereits über 2,5 Millionen Downloads erreicht hat und die kostenlose App-Store-Rangliste der USA stark dominiert.
Während der Kapitalmarkt vor Aufregung brodelt, hat der E-Commerce-Riese Amazon Muse jedoch aus Gründen des Datenschutzes und der Sicherheit direkt ausgeschlossen, obwohl das Tool Nutzern Preisvergleiche und Einkäufe erleichtern kann.
Auf der einen Seite steigen die Downloads im App-Store rasant an, auf der anderen Seite wird Muse in zentralen kommerziellen Szenarien blockiert. Der Markt ignoriert selektiv Letzteres und zahlt für die Erzählung. Das wirft die Frage auf:
Hat Muse tatsächlich eine neue Phase des KI-Handels entfacht?
Der Nasdaq findet eine neue Erzählung
Wenn Sie Meta Muse verfolgen möchten, vergessen Sie nicht die MetaConnect2026-Konferenz, die morgen früh um 7 Uhr (24. September) eröffnet wird – dort werden voraussichtlich weitere neue Inhalte vorgestellt.
Muse unterscheidet sich deutlich von früheren dialogischen Agenten: Es ist nicht mehr nur ein Bot, der mit Menschen chattet, sondern ein Super-Agent, der komplexe Arbeitsabläufe wie das Senden und Empfangen von E-Mails, die Buchung von Reisen, das Ausfüllen von Formularen, den plattformübergreifenden Preisvergleich von Produkten und die Überprüfung automatischer Verlängerungen selbstständig erledigen kann.
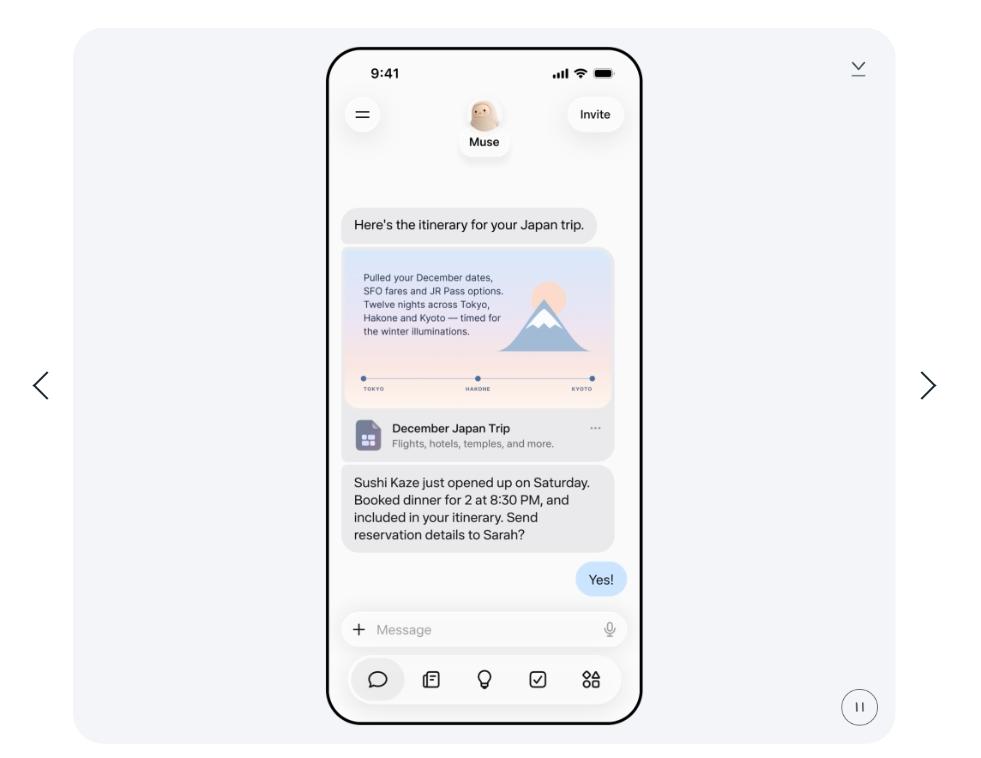
Noch wirkungsvoller ist, dass Muse über funktionsübergreifende Gedächtnisfunktionen und die Fähigkeit zur Verarbeitung langer Kontexte verfügt und direkt in MetaAI, WhatsApp, Instagram und Facebook integriert ist. Das bedeutet, dass Muse innerhalb von nur etwas mehr als zehn Tagen seit seiner Veröffentlichung nahtlos in die täglichen Arbeitsabläufe von Milliarden globaler Nutzer im Meta-Ökosystem eingreift.
Was die Aktionäre wirklich so aufgeregt macht, dass sie nicht schlafen können, ist das bahnbrechende KI-Hardware-Betriebsmechanismus hinter Muse.
Herkömmliche Chatbots sind auf GPUs angewiesen, um die Inferenz und Rückgabe von Text-Tokens durchzuführen. Sobald der Nutzer die Webseite schließt, wird die Berechnung beendet. KI-Agenten hingegen erfordern zahlreiche Schritte wie Aufgabenplanung, Tool-Aufruf, API-Anfragen, Umgebungssandbox, Zustandsgedächtnis und mehrstufige zyklische Ausführung von Aufgaben – sie sind stark auf die Rechenleistung von CPUs angewiesen.
Nach dem großen Erfolg von Muse haben sich im Kapitalmarkt zwei voneinander unabhängige, aber sich gegenseitig ergänzende Logikketten um das Produkt gebildet.
Die eine ist die neue Erzählung des Kapitalmarkts: Warum der Markt diese Geschichte braucht, wie man Muse versteht und wie Erwartungsunterschiede sowie Investitionslabels entstehen. Die andere ist das inkrementelle Wachstum der Hardware-Entitäten: Sie beantwortet die Fragen, welche neuen Ressourcenverbräuche in der Industriekette entstehen, welche Hardware-Segmente davon profitieren und wie Angebotslücken sowie Preissteigerungen auftreten.
Derzeit ist nur die Anwendung von KI im Codierungsbereich vollständig funktionsfähig. Aber weltweit gibt es nur etwa 30 Millionen Programmierer, die Obergrenze der Zahlungsbereitschaft ist sichtbar begrenzt.
Die von Muse vertretenen persönlichen Agenten hingegen richten sich an Milliarden von normalen Verbrauchern. Die Hauptgruppe der Nachfrage wechselt von mehreren Zehn Millionen zu mehreren Milliarden – sowohl die Obergrenze als auch der Bedarf an Rechenleistung erreichen ein nie zuvor gesehenes Ausmaß. Daher wird der persönliche Agent als die zweite Wachstumskurve nach dem Codieren angesehen, und der große Erfolg von Muse liefert für diese Kurve eine echte Datenvalidierung.
Gleichzeitig zieht es durch die Übertragung der Rechenleistung die gesamte vorgelagerte Halbleiterfertigung ein.
Die Aktien von Chipherstellern feiern gemeinsam, weil der Markt erkennt, dass sich der Bedarf an KI-Rechenleistung von der „einseitigen GPU-gesteuerten“ Entwicklung hin zu einer „gemeinsamen Unterstützung durch CPU + GPU“ verlagert – der Wert von Server-CPUs steht vor einer systematischen Neubewertung.
Da die Verwaltung von virtuellen Maschinen, die Resident-Betriebssysteme, die Speicherplanung und der Start von Headless-Browsern alle stark von CPUs abhängen, steigt die Server-CPU plötzlich von einer Nebenrolle zum zentralen Träger der Agent-Ausführungsebene auf.
Zudem erfordern komplexe Arbeitsabläufe die Aufrechterhaltung des Zustands mehrfacher Tool-Aufrufe und eine langfristige Speicherverwaltung, was zu einem starken Anstieg des Drucks auf KV-Cache-Kapazität und Speicherbandbreite führt und direkt die Nachfrage nach HBM, DRAM und NAND-Speicher steigert.
Darüber hinaus sind Server-CPUs die größte Endanwendung für ABF-Trägerplatten. Derzeit ist die Produktionskapazität der drei weltweit führenden Trägerplattenhersteller (Ibiden aus Japan, Unimicron und Samsung Electro-Mechanics) vollständig ausgelastet, und die Ressourcen werden vorrangig an große GPU-Kunden wie NVIDIA und Google vergeben, was dazu führt, dass die CPU-Trägerplatten von Intel und AMD seit langem einer Angebotslücke von über 50 % ausgesetzt sind.
Auf der Angebotsseite plant TSMC, die Preise für die Fertigung um 10 % zu erhöhen, AMD plant, die Preise für seine Chipsätze im vierten Quartal 2026 um 10 % anzuheben, und Intel hat ebenfalls die Nachricht verbreitet, dass die Preise für PC-CPUs um 10 % steigen und nur 50 % der Nachfrage gedeckt werden können.
Diese Kette von Preissteigerungs- und Knappheitssignalen ist zwar im Wesentlichen das Ergebnis der Entwicklung des Halbleiterkapazitätszyklus und der Verhandlungsmacht der Waferfabriken und wird nicht direkt durch den Erfolg von Muse verursacht, wird aber vom Markt geschickt als überzeugendes Argument für die „Knappheit der gesamten CPU-Wertschöpfungskette“ aufgenommen.
Aber ob diese Logik reibungslos das Codieren als Hauptlinie des nächsten KI-Handels ablöst und sogar noch größere Renditen bringt?
Eine Neubewertung ist noch zu früh
Mit dem zweitägigen Anstieg des Nasdaq scheint die gesamte Wall Street diese Schlussfolgerung zu bezahlen. Dieser starke Kursanstieg ist jedoch eher eine Rückkehr der Risikopräferenz in einem lockeren makroökonomischen Umfeld: Das Kapital preist „Annahmen“ ein, nicht die „Umsetzung“.
Der Markt beginnt, ein solches Szenario neu zu bewerten:
Wenn ein wirklich praktischer persönlicher intelligenter Agent langfristig in einer virtuellen Maschine laufen muss und ständig CPU-, Speicher- und Speicherressourcen belegt, dann könnte die Nachfrage nach entsprechender Hardware einen neuen Boom erleben, wenn die Nutzerzahl von mehreren Millionen auf mehrere Hundert Millionen oder sogar mehrere Milliarden ansteigt.
Wenn wir zur realen fundamentalen Situation zurückkehren, müssen mehrere Punkte dieser Erzählung noch schrittweise validiert werden.
Zum Beispiel ist es beeindruckend, dass Muse in den 13 Tagen seit der Veröffentlichung über 2,5 Millionen Downloads erreicht hat, aber Daten von SensorTower zeigen, dass die täglichen aktiven Nutzer (DAU) am 18. September nur 448.000 betrugen.
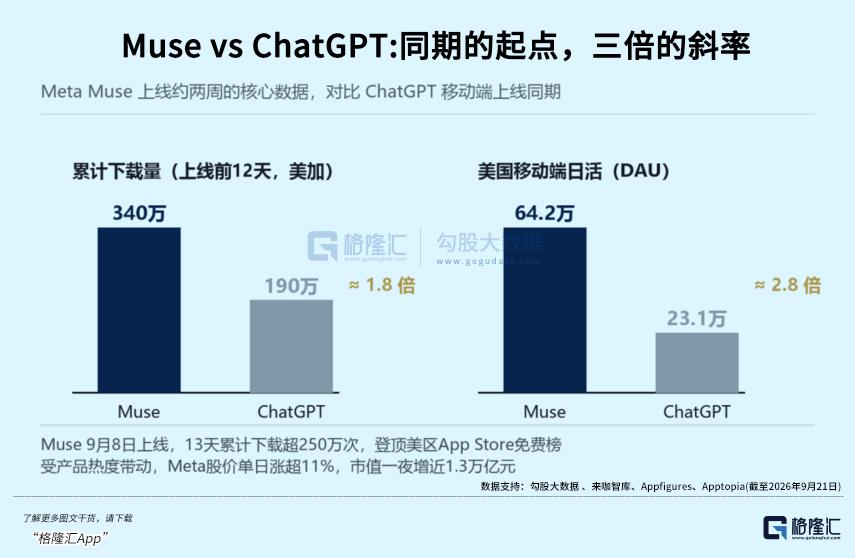
Mehrere Hunderttausend tatsächliche tägliche aktive Nutzer sind für den Milliarden-Nutzerpool von Meta kaum mehr als ein Tropfen auf dem heißen Stein, und Meta hat bislang keine Angaben zur Behaltensrate am nächsten Tag, zur wöchentlichen Behaltensrate und zu klaren kommerziellen Abonnementpreisen veröffentlicht.
Die Download-Zahlen repräsentieren nur die Reichweite, die durch die starke Verteilungskraft der Kanäle des Giganten erreicht wird, während die Behaltensrate tatsächlich die dauerhafte Lebensdauer der virtuellen Maschinen in der Cloud bestimmt. In modernen cloud-nativen Architekturen löst das System sofort einen elastischen Kapazitätsabbau aus, sobald der Nutzer keine weitere Interaktion mehr durchführt – es recycelt ungenutzte isolierte Linux-Container und Rechenknoten innerhalb von Millisekunden.
Das bedeutet, dass ohne eine hohe Behaltensrate, die die steigenden Download-Zahlen stützt, die Belegung von vCPUs im Hintergrund und der Verbrauch von Speicherbandbreite drastisch sinken. Ohne anhaltende Ressourcenbelegung kann die große Erzählung von der Neugestaltung der CPU-Basis niemals zu Bestellungen bei vorgelagerten Herstellern umgesetzt werden.
Zweitens gibt es eine Zeitverzögerung zwischen der vorzeitigen Preisgestaltung durch das Kapital und der Validierung durch tatsächliche Bestellungen.
Obwohl Meta als zweitgrößter Kunde von AMD (der etwa 5,5 % des Umsatzes beiträgt) dazu beigetragen hat, dass der Marktwert von AMD die Marke von 1 Billion US-Dollar überschritten hat, gibt es bislang keine öffentlichen Informationen, die bestätigen, dass der Verbrauch von virtuellen Maschinen durch Muse in Zukunft weitere große tatsächliche Einkaufsbestellungen für AMD bringen wird.
Nur wenn AMD in der Folge tatsächlich ein über den Erwartungen liegendes Wachstum bei den Bestellungen von Server-CPUs vorweisen kann, wird diese Logik von einer Wette zu einer Umsetzung.
Drittens ist die tatsächliche Unterstützung des gesamten Marktes für untergeordnete Hardware sehr fragil.
Die globale Prognose für den Auslieferungsvolumen von PCs wurde von etwa 260 Millionen Einheiten im Jahr 2026 auf 250 Millionen Einheiten im Jahr 2027 herabgesetzt. Das Wachstum der Client-Umsätze von Intel im zweiten Quartal beruhte hauptsächlich auf dem Anstieg des durchschnittlichen Verkaufspreises (ASP) und nicht auf der Expansion des Auslieferungsvolumens.
Zusammengenommen zeigt sich, dass sich der Markt immer noch in einer schwebenden Situation befindet. Wenn die Aktienkurse innerhalb weniger Tage auf historische Höchststände getrieben werden, preist der Markt tatsächlich eine „neue Welt“ ein.
Dies erfordert, dass die Durchdringungsgeschwindigkeit der Agenten extrem hoch ist, der Verbrauch von Rechenleistung und Tokens durch die Nutzer exponentiell explodiert und die großen Cloud-Anbieter dazu gezwungen werden, kontinuierlich Geld für die Erweiterung der Hardware auszugeben. Sollte irgendwo in dieser Kette etwas schiefgehen, entwickelt sich die Geschichte in die völlig entgegengesetzte Richtung:
Zum Beispiel, wenn die Durchdringungsrate der Agenten stagniert, nachdem die Nutzer die Ausprobierphase beendet haben, und die Wachstumsrate des Hintergrund-Rechenleistungsverbrauchs deutlich abnimmt, werden die Cloud-Anbieter schnell erkennen, dass das Verhältnis von Aufwand und Ertrag nicht stimmt. Die direkteste Maßnahme ist dann die Kürzung der ursprünglichen Kapitalausgaben (CapEx) und die Verringerung der Einkäufe von vorgelagerten Komponenten.
Welche weiteren Bedingungen sind erforderlich
Die vorherigen Einwände zeigen uns genau, dass wir abgesehen vom lauten Konzept-Hype die Kernfaktoren betrachten müssen, die bestimmen, ob diese KI-Geschichte erfolgreich umgesetzt werden kann: die Architektur der Rechenleistungsunterstützung, die Zugehörigkeit der Zugangspunkte zum Datenverkehr und die Preisregeln des makroökonomischen Kapitals.
Das Wesen von aufgabenorientierten Agenten ist eigentlich „residentes Betriebssystem + Planung von Umgebungssandboxen“.
Wenn ein Agent den Zustand mehrfacher Tool-Aufrufe und eine langfristige Speicherverwaltung aufrechterhalten muss, steigt der Druck auf die KV-Cache-Kapazität und die Speicherbandbreite exponentiell an.
Das bedeutet, dass sich der Kernwert der Rechenarchitektur verlagert hat – der einseitige Glaube „Rechenleistung ist gleich GPU“ wird gebrochen, und die an den Rand gedrängten standardmäßigen x86- oder Arm-CPUs kehren wieder ins Rampenlicht zurück.
Aber das ist nur die technische Weiterentwicklung. Was den Marktwert von Meta an einem einzigen Tag um fast 200 Milliarden US-Dollar steigen ließ, ist die sekundäre Verteilung der Kontrolle über den Internet-Datenverkehr.
In der Vergangenheit war die Kommerzialisierung von KI meist auf die Gruppe von mehreren Zehn Millionen Programmierern beschränkt. Der Erfolg von Muse lässt den Markt die riesige Obergrenze erkennen, die Agenten mit Milliarden von Verbrauchern erreichen können.
Amazon ist so vorsichtig mit Muse, weil sobald der intelligente Agent für den Nutzer plattformübergreifende Preisvergleiche und Bestellungen durchführt, der traditionelle E-Commerce vollständig den Zugang zum Datenverkehr verliert und zu einem reinen Lager- und Erfüllungsdienstleister wird. Shopify hingegen hat sich dafür entschieden, Muse zu integrieren, da es ohnehin keine exklusiven Zugangspunkte hat – die Integration von Muse bedeutet einen zusätzlichen Kanal für den Warenverkauf.
Daher ist nicht nur die Rechenleistung neu zu bewerten, die zentrale kommerzielle Barriere von verbraucherorientierten Agenten liegt in der absoluten Kontrolle über die Arbeitsabläufe und Transaktionswege der Nutzer.
Die Geschichte der Zug