Die Hongkonger Börse hat begonnen.
Es beginnt.
Am 21. September veröffentlichte die Hong Kong Stock Exchange das Konsultationsdokument zur Überprüfung der Wettbewerbsfähigkeit des Notierungsmechanismus der zweiten Phase, das sich auf drei Bereiche konzentriert: meldepflichtige Geschäfte, verbundene Geschäfte und Spin-off-Notierungen.
Aus dieser Perspektive bereitet sich der Hongkonger Aktienmarkt in diesem Jahr auf eine Reihe von Veränderungen vor: von der Anpassung der Notierungsschwellen über die Möglichkeit für alle Unternehmen, ihre Anträge vertraulich einzureichen, bis zur Vorbereitung von Kapitel 18D und der Überprüfung der Marktkapitalisierungsschwelle von Kapitel 18C – die Signale sind unmissverständlich. Noch wichtiger ist, dass dies erst der Anfang ist.
Derzeit warten über 500 Unternehmen vor der Hong Kong Stock Exchange in der Warteschlange, die Schlange ist lang, und die Stimmung aller Parteien, die auf die Umsetzung ihres Börsengangs warten, ist deutlich spürbar.
Die Notierung in Hongkong wird sich ändern, die Konsultation wird eingeleitet
Konkret enthält das vorliegende Konsultationsdokument mehrere Kernvorschläge.
Nach den geltenden Regeln gilt ein Geschäft mit einem Umfang von 25 % als „Hauptgeschäft“, für das eine Bekanntmachung, ein Rundschreiben und eine Hauptversammlung zur Abstimmung erforderlich sind. Der vorliegende Vorschlag sieht vor, dass die Schwelle für Hauptgeschäfte von 25 % auf 50 % angehoben wird. Geschäfte zwischen 25 % und 50 % gelten nur als meldepflichtige Geschäfte, für die lediglich eine Bekanntmachung veröffentlicht werden muss, ohne dass zwingend ein Rundschreiben und eine Abstimmung der Aktionäre erforderlich sind. Bei Geschäften, die die Gewährung finanzieller Unterstützung und/oder Wertpapier- oder andere Investitionsaktivitäten betreffen, bleibt die Schwelle von 25 % unverändert.
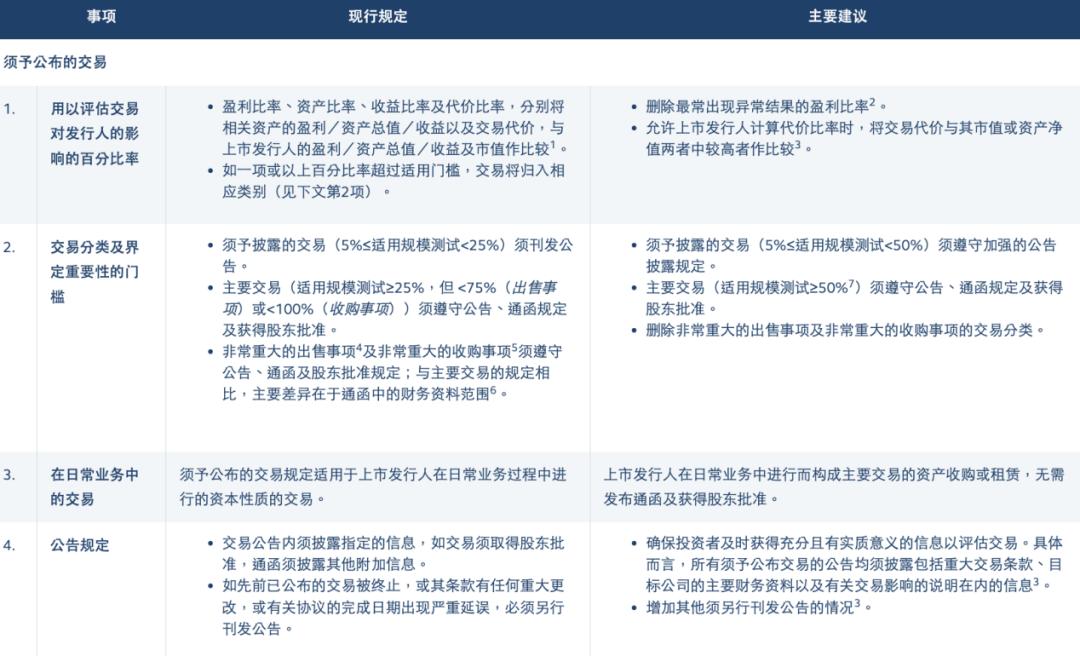
Die Hong Kong Stock Exchange schlägt außerdem vor, die beiden Kategorien „außerordentlich bedeutende Übernahmen“ und „außerordentlich bedeutende Veräußerungen“ zu streichen und sie in den einheitlichen Rahmen für Hauptgeschäfte einzugliedern.
Gleichzeitig plant die Hong Kong Stock Exchange, die Methode zur Messung des Geschäftsumfangs zu optimieren. Zu den konkreten Maßnahmen gehören: die Streichung des Gewinnquotiententests und die Beibehaltung der vier Tests für Vermögensquote, Ertragsquote, Gegenwertquote und Kapitalquote; bei der Berechnung der Gegenwertquote kann der höhere Wert aus Marktkapitalisierung oder Nettovermögen als Vergleichsbasis verwendet werden.
Der Grund dafür ist, dass der Gewinnquotient leicht zu ungewöhnlichen Ergebnissen führen kann und die Bedeutung eines Geschäfts dennoch effektiv anhand von Indikatoren wie Ertragsquote und Vermögensquote gemessen werden kann. Gleichzeitig spiegelt die Marktkapitalisierung bei vermögensintensiven Unternehmen nicht unbedingt die tatsächliche finanzielle Lage des Unternehmens wider.
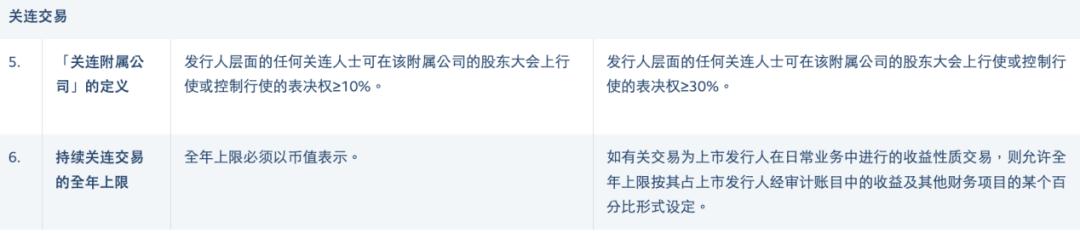
Im Bereich der verbundenen Geschäfte schlägt die Hong Kong Stock Exchange vor, in der Definition von „verbundenen Tochtergesellschaften“ die Beteiligungsschwelle für verbundene Personen von 10 % auf 30 % anzuheben. Die Hong Kong Stock Exchange schlägt außerdem vor, dass, wenn es sich bei dem betreffenden Geschäft um ein ertragsbezogenes Geschäft handelt, das ein börsennotierter Emittent im Rahmen seiner regulären Geschäftstätigkeit durchführt, die jährliche Obergrenze in Form eines bestimmten Prozentsatzes des Ertrags und anderer finanzieller Posten in den geprüften Konten des börsennotierten Emittenten festgelegt werden kann.
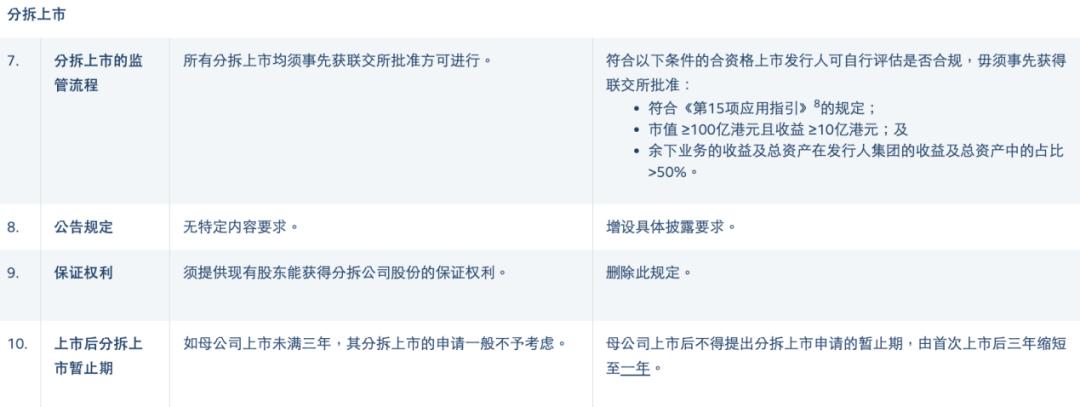
Spin-off-Notierungen sind der Schwerpunkt, auf den der Markt achtet. Nach den geltenden Regeln kann ein Mutterunternehmen, das seit weniger als drei Jahren börsennotiert ist, grundsätzlich keinen Antrag auf Spin-off-Notierung stellen. Die vorliegende Regelung sieht vor, die Sperrfrist für Spin-offs von 3 Jahren auf 1 Jahr zu verkürzen. Gleichzeitig wird ein „Selbstbewertungsmechanismus“ eingeführt: qualifizierte Emittenten müssen für risikoarme Spin-off-Projekte keine vorherige Genehmigung bei der Hong Kong Stock Exchange beantragen, sondern können die Einhaltung der Vorschriften selbst beurteilen; zudem soll die ursprüngliche garantierte Zuteilung von Aktien für die Aktionäre des Mutterunternehmens bei Spin-off-Notierungen abgeschafft werden.
Diese Regel senkt direkt die Zeitkosten für börsennotierte Unternehmen, ihre aus der Inkubation hervorgegangenen Geschäftsbereiche unabhängig zu notieren. Für Technologie- und Industriekonzerne, die in Hongkong notiert sind, wird der Kapitalpfad für die Inkubation von Tochterunternehmen im Bereich der harten Technologie und unabhängigen Geschäftssegmente erheblich verkürzt. Natürlich behalten die Regeln weiterhin Beschränkungen bei: Das Mutterunternehmen muss nach dem Spin-off ein wesentliches Kerngeschäft behalten und darf keine reine Holding-Mantelgesellschaft werden, um reine Arbitrage durch Vermögensaufteilung zu verhindern.
Ng Kit-ching, Leiterin der Notierungsabteilung der Hong Kong Stock Exchange, erklärte: „Diese Reform zielt darauf ab, Emittenten bei der Durchführung von Unternehmensgeschäften mehr Flexibilität und Sicherheit zu bieten, die Effizienz in Bezug auf Zeit und Kosten zu steigern und gleichzeitig den Anlegerschutz durch zeitnahe, qualitativ hochwertige Informationsoffenlegung und wirksame Rechenschaftspflicht des Vorstands zu wahren.“ Die vorliegende Konsultationsphase endet am 30. November 2026.
Die Richtung der Flut
Rückblickend auf dieses Jahr hat der Hongkonger Aktienmarkt eine Reihe von Veränderungen vorbereitet.
Um mehr Unternehmen für eine Notierung in Hongkong zu gewinnen, traten die überarbeiteten „Notierungsregeln“ der Hong Kong Stock Exchange im Juli offiziell in Kraft: Alle Unternehmen können ihre Anträge vertraulich einreichen, die Regeln für unterschiedliche Stimmrechte wurden gelockert, und die Marktkapitalisierungsschwelle für Antragsteller für eine Zweitnotierung wurde von 10 Milliarden Hongkong-Dollar auf 6 Milliarden Hongkong-Dollar gesenkt.
Unmittelbar danach gaben Marktmeldungen bekannt: Die Hong Kong Stock Exchange prüft die Einführung eines völlig neuen Kapitels 18D in den „Notierungsregeln für den Hauptmarkt“ – es soll kleinen neu gegründeten Unternehmen, die die Gewinnanforderungen nicht erfüllen, die Notierung ermöglichen, und das GEM (Growth Enterprise Market) mit dem Hauptmarkt verschmelzen. Wenn dies umgesetzt wird, ist dies eine weitere wichtige Erweiterung des Notierungssystems des Hongkonger Aktienmarktes.
Der Regierungschef der Sonderverwaltungsregion Hongkong, John Lee Ka-chiu, gab kürzlich bekannt, dass die Hong Kong Stock Exchange im ersten Halbjahr nächsten Jahres offiziell eine Konsultation zur Überarbeitung des Notierungssystems für spezialisierte Technologieunternehmen (Kapitel 18C) durchführen wird, einschließlich der Überprüfung der Marktkapitalisierungsschwellen.
Kapitel 18C trat im März 2023 in Kraft und öffnete speziell den Weg für die Notierung von nicht profitablen spezialisierten Technologieunternehmen, die fünf Bereiche abdecken: neue Generation von Informationstechnologie, fortschrittliche Hardware und Software, fortschrittliche Materialien, neue Energie und Umweltschutz sowie neue Lebensmittel- und Agrartechnologie. Jetzt steht dieses Kapitel vor dem Fenster für Überarbeitungen.
Eine Reihe von Lockerungen der Vorschriften hat eine Welle von Notierungen in Hongkong ausgelöst, es gab sogar den berühmten Anblick von sieben Börsengängen, die an einem Tag gleichzeitig die Glocke läuteten.
Aber nach der Jahresmitte hat sich die Stimmung leicht verändert.
Kursrückgänge unter den Ausgabepreis scheinen häufiger zu werden. Öffentliche Daten zeigen, dass bis zum 15. September von den 108 in diesem Jahr notierten neuen Aktien bereits 82 unter ihren Ausgabepreis gefallen sind, die Quote liegt bei über 70 % und übertrifft damit bei weitem das Niveau der beiden Vorjahre.
Die Starken werden stärker, die Schwächeren schwächer – die strukturelle Spaltung der Hongkonger IPOs verschärft sich zunehmend. Das Kapital strömt in eine kleine Anzahl von Spitzenobjekten, wachstumsstarke innovative Technologieunternehmen werden umworben, während Unternehmen ohne überzeugende Wachstumsgeschichte mit schwachem Zeichnungsinteresse oder sogar der Rücknahme ihres Antrags konfrontiert sind.
Derzeit warten noch über 500 Unternehmen vor der Hong Kong Stock Exchange in der Warteschlange. Aber angesichts der aktuellen Lage des Hongkonger Aktienmarktes stellt sich für jedes wartende Unternehmen die Frage: „Kann die Emission überhaupt durchgeführt werden, und wird der Preis nach der Emission unter den Ausgabepreis fallen?“ Die Flut dreht sich, man bleibt vorsichtig optimistisch.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Pedaily“ (ID: pedaily2012), Autor: Zhou Jiali, veröffentlicht mit Genehmigung von 36Kr.