Drei KI-Giganten erreichen eine Gesamtbewertung von über 5 Billionen US-Dollar und übertreffen damit die Summe aller US-amerikanischen Technologie-IPOs der vergangenen 45 Jahre.
Wenn Sie wissen möchten, wie groß die Fortschritte der KI auf dem Weg zum öffentlichen Markt sind, reicht ein Blick auf die Bewertungen der größten Unternehmen in diesem Bereich.
Laut Berichten des Wall Street Journal sammelt OpenAI derzeit Kapital mit einer Bewertung von 1,2 Billionen US-Dollar ein; Anthropic könnte nach seinem Börsengang eine potenzielle Bewertung von 2 Billionen US-Dollar erreichen; SpaceX hat derzeit eine Marktkapitalisierung von rund 2 Billionen US-Dollar. Zusammen ergibt sich eine Gesamtbewertung von etwas mehr als 5 Billionen US-Dollar.
Daten, die von Jay Ritter, emeritierter Professor an der Warrington College of Business der University of Florida, zusammengestellt wurden, zeigen, dass zwischen 1980 und 2025 insgesamt 3.365 Technologieunternehmen ihren Börsengang abgeschlossen haben, deren kombinierte Marktkapitalisierung am ersten Handelstag etwa 4,1 Billionen US-Dollar betrug. Allein drei Unternehmen haben die historische Summe der US-Technologie-Börsengänge über 45 Jahre übertroffen.
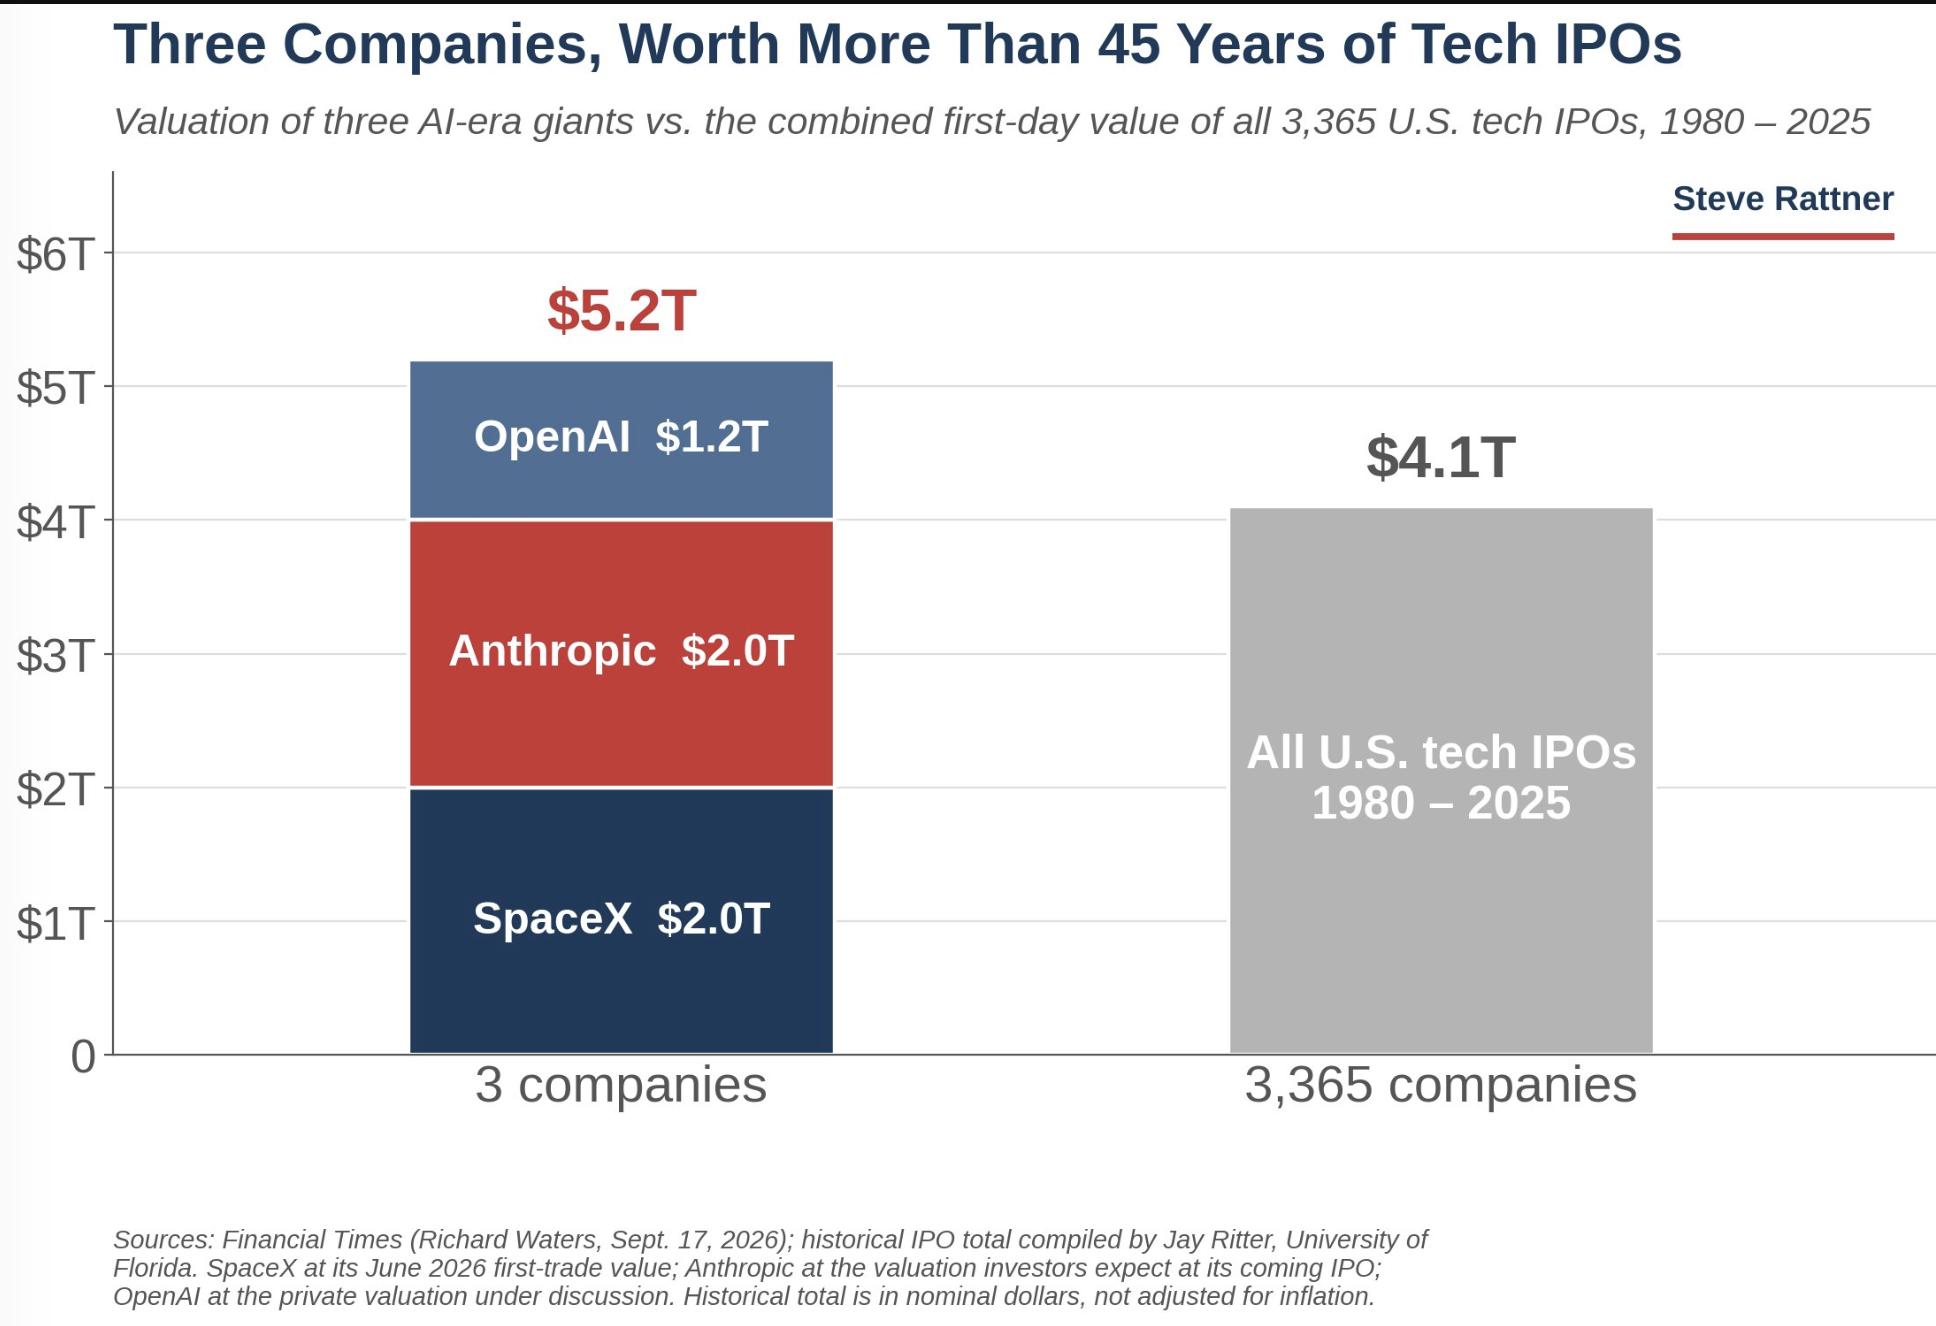
Steve Rattner, Kolumnist der New York Times, hat das Vergleichsdiagramm auf X veröffentlicht und darauf hingewiesen, dass die historischen Daten nicht an die Inflation angepasst wurden. Mit anderen Worten: Bei Berechnung nach der tatsächlichen Kaufkraft würde die Lücke nur noch größer werden.
Zeitplan der drei Unternehmen
Die jeweiligen Börsengangsrhythmen dieser drei Unternehmen fügen sich zu einem noch nie dagewesenen Kapitalbild zusammen.
Anthropic, angeführt von Dario Amodei, treibt derzeit seine Börsengangspläne mit einer Zielbewertung von rund 2 Billionen US-Dollar voran und wird voraussichtlich SpaceX als größten Börsengang der Geschichte übertreffen. Das Unternehmen erwartet, im Jahr 2026 einen jährlichen Umsatz von über 100 Milliarden US-Dollar zu erzielen, was einem deutlichen Anstieg gegenüber den 65 Milliarden US-Dollar im Juli entspricht. Anthropic hat den Börsengangstermin von dem zuvor geplanten Oktober auf November verschoben, um die vollständigen Finanzergebnisse des dritten Quartals vorlegen zu können. Das Unternehmen arbeitet mit Investmentbanken wie Morgan Stanley und Goldman Sachs zusammen und steht kurz vor dem Abschluss einer revolvierenden Kreditfazilität von 15 Milliarden US-Dollar. Investoren gehen davon aus, dass das Unternehmen bis Ende des Jahres eine Rechenkapazität von 5 GW erreichen wird, die sich im nächsten Jahr verdoppelt und damit mit OpenAI gleichzieht.
Der Börsengangspfad von OpenAI ist vorsichtiger. Am 31. März dieses Jahres kündigte OpenAI den Abschluss einer privaten Finanzierungsrunde in Höhe von 122 Milliarden US-Dollar an, mit einer Bewertung von 852 Milliarden US-Dollar, angeführt von Amazon, Nvidia und SoftBank, und öffnete sich erstmals für private Kleinanleger. Im Juni reichte das Unternehmen heimlich seinen Antrag für einen US-Börsengang ein. Am 12. September erklärte CEO Sam Altman jedoch eindeutig, dass der Börsengang nicht im Jahr 2026 stattfinden werde, und bezeichnete den aktuellen Schritt als „nicht klug“, vor dem Hintergrund der großen Aufmerksamkeit, die dem Thema KI-Sicherheit derzeit zukommt. Zuvor hatte der Markt vorübergehend eine potenzielle Höchstbewertung von 1 Billion US-Dollar erwartet, wobei der Börsengang möglicherweise auf nach 2027 verschoben wird. Es ist bemerkenswert, dass OpenAI jährlich Milliarden von Dollar verliert und voraussichtlich bis 2030 keine Gewinne erzielen wird.
SpaceX ging am 12. Juni dieses Jahres an die Börse der Nasdaq. Der Ausgabepreis betrug 135 US-Dollar pro Aktie, der Eröffnungspreis lag bei 150 US-Dollar, der Schlusskurs bei 160,95 US-Dollar, was einem Anstieg von 19,22 % entspricht, und die Marktkapitalisierung erreichte 2,1 Billionen US-Dollar, womit es zum siebtgrößten börsennotierten Unternehmen der Welt aufstieg. Bei diesem Börsengang wurden 750 Milliarden US-Dollar eingesammelt, die Gesamtzeichnungssumme überstieg 3500 Milliarden US-Dollar, was einer Überzeichnung von 3,7-fachen entspricht. Vor dem Börsengang schloss SpaceX die Übernahme von xAI ab, wobei das fusionierte Unternehmen eine Bewertung von 1,25 Billionen US-Dollar erzielte. Die Bewertung von SpaceX durch die Kapitalmärkte impliziert extrem hohe Wachstumserwartungen, während der bekannte Leerverkäufer Jim Chanos offen erklärte, dass dies ein „Börsengang voller Hoffnungen und Träume“ sei, der von der Begeisterung für Musk und KI anstelle von Fundamentaldaten angetrieben werde.
Die Logik des „breiten Netzes“ traditioneller VC bricht zusammen
Die erstaunlichen Bewertungen dieser drei Unternehmen zeigen, dass Frühphaseninvestoren und die Wall Street noch nie dagewesene Erwartungen an die KI setzen. Und tiefgreifende Veränderungen vollziehen sich innerhalb der Risikokapitalbranche.
Das Geschäftsmodell traditioneller VC basiert auf Wahrscheinlichkeitstheorie: Investieren Sie in zehn Unternehmen, neun scheitern, und der Erfolg des zehnten kann alle Verluste ausgleichen. Der Aufbau der KI-Infrastruktur und die Entwicklung allgemeiner großer Modelle erfordern jedoch den Einsatz von Rechenclustern, Stromversorgungsanlagen und Spitzenfachkräften im Umfang von Hunderten oder sogar Tausenden von Milliarden US-Dollar. Die Finanzierungshürde wurde zwangsläufig auf ein Niveau angehoben, das dem von nationalen Infrastrukturprojekten nahekommt, und die Fehlertoleranz ist nahezu Null gesunken.
Daten bestätigen diesen Trend. Im ersten Halbjahr 2026 wurden weltweit rund 510 Milliarden US-Dollar für die Finanzierung von Startups eingesammelt, von denen allein OpenAI und Anthropic rund 217 Milliarden US-Dollar absorbiert haben, was 43 % des globalen Risikokapitals entspricht. Im ersten Quartal war das Verhältnis noch extremer: Vier Transaktionen – 122 Milliarden US-Dollar von OpenAI, 30 Milliarden US-Dollar von Anthropic, 200 Milliarden US-Dollar von xAI und 160 Milliarden US-Dollar von Waymo – summierten sich auf 188 Milliarden US-Dollar, was mehr als 60 % des globalen Risikokapitals in diesem Quartal ausmacht. Daten von PitchBook zeigen, dass KI im zweiten Quartal 87,5 % des US-Risikokapitals ausmachte.
Das Kapital konzentriert sich stark auf die führenden Institutionen. Im ersten Halbjahr dieses Jahres haben allein die drei Institutionen Andreessen Horowitz, Founders Fund und Thrive Capital insgesamt rund 25 Milliarden US-Dollar eingesammelt, was fast einem Drittel aller neuen Mittel für US-VC im gleichen Zeitraum entspricht. Für die meisten kleinen und mittleren VC-Unternehmen, die weder über das Kapital verfügen, um an extrem großen Finanzierungsrunden teilzunehmen, noch durch Diversifizierungsstrategien eine wirksame Absicherung erreichen können, wird ihre Überlebenslogik grundlegend herausgefordert.
Hardware-Lieferkette: Die „Schaufelverkäufer“ des KI-Booms
Ein weiteres auffälliges Merkmal des KI-Kapitalfestes ist die beispiellose Neubewertung des Werts der Hardware-Lieferkette.
Nvidia ist der größte Nutznießer. Bis Ende September erreichte seine Marktkapitalisierung rund 5,3 Billionen US-Dollar, was einem Anstieg von fast dem 15-fachen gegenüber den 360 Milliarden US-Dollar zu Beginn des KI-Booms Anfang 2023 entspricht. Seit 2026 hat Nvidia insgesamt fast 500 Milliarden US-Dollar investiert und die gesamte KI-Lieferkette von oben bis unten abgedeckt.
Auch Speicherchips haben eine Neubewertung des Werts erlebt. Der Aktienkurs von Micron Technology ist in den letzten zwei Jahren um mehr als 1100 % gestiegen, und im Mai 2026 überschritt seine Marktkapitalisierung 1 Billion US-Dollar. Bis zum 22. September schloss die Micron-Aktie bei 1096 US-Dollar, mit einer Marktkapitalisierung von rund 1,24 Billionen US-Dollar. Dieser Anstieg spiegelt die explosionsartige Nachfrage nach Hochgeschwindigkeitsspeichern in KI-Rechenzentren wider.
Die Veränderung der Kostenstruktur ist noch erstaunlicher. Nach den neuesten Berechnungen von Bernstein Research belaufen sich die gesamten Kapitalausgaben für den Aufbau eines 1-GW-KI-Rechenzentrums mit der nächsten Generation von Nvidias Vera-Rubin-Architektur auf etwa 47 Milliarden US-Dollar. Die Kosten für ein einzelnes Vera Rubin NVL72-Rack betragen etwa 9,1 Millionen US-Dollar, wobei allein die Kosten für speicher- und speicherbezogene Komponenten 3,2 Millionen US-Dollar erreichen. Morgan Stanley prognostiziert, dass die angekündigten Gesamtkapitalausgaben der weltweit größten Technologieunternehmen im Jahr 2026 700 Milliarden US-Dollar überschritten haben, was einem Anstieg von 69 % gegenüber 2025 entspricht.
Laut Berechnungen von UBS werden die Kapitalausgaben der globalen Hyperscale-Unternehmen im Jahr 2026 etwa 1 Billion US-Dollar betragen, im Jahr 2027 weiter auf etwa 1,45 Billionen US-Dollar steigen und zwischen 2026 und 2028 insgesamt etwa 4,1 Billionen US-Dollar erreichen. Die Umsatzrealisierung bleibt jedoch zurück – nach Prognosen von IDC wird der globale Markt für generative KI im Jahr 2027 fast 150 Milliarden US-Dollar erreichen, wobei das Umsatzvolumen die Billionen-Dollar-Kapitalausgaben bei weitem nicht abdeckt.
Der Streit um die Blase
Unter dem Kapitalfest sind die Meinungsverschiedenheiten ebenfalls erheblich.
Ray Dalio, Gründer von Bridgewater Associates, erklärte in einem Podcast im August, dass die KI „typische Anzeichen einer Blase“ aufweist. Wu Chaoze von CITIC Securities vertritt eine andere Meinung und ist der Ansicht, dass „die KI-Industrie selbst keine Blase hat“, wobei das Gefühl einer größeren Blase eher aus der zeitlichen Fehlpassung zwischen den enormen Kapitalausgaben auf der unteren Ebene und dem geschlossenen Geschäftsmodell herrührt.
Warnende Signale häufen sich. Daten von FactSet zeigen, dass der Anteil der zusätzlichen Schulden von Hyperscale-Unternehmen an den Kapitalausgaben von 9 % im Geschäftsjahr 2024 auf 32 % Mitte 2026 gestiegen ist, wobei die freien Cashflows der fünf größten Hyperscale-Unternehmen im Jahr 2026 nahe Null liegen oder negativ geworden sind. Goldman Sachs warnt, dass fast 50 % des Gewinnanstiegs der Unternehmen des S&P 500 im Jahr 2026 durch KI-bezogene Investitionen angetrieben werden. Dieses auf ein einzelnes Thema stark angewiesene Gewinnwachstumsmodell ist mit systemischen Risiken konfrontiert, sobald sich das Wachstum der KI-Investitionen verlangsamt.
Darüber hinaus hat die Studie von Jay Ritter ein historisches Muster aufgedeckt: Unternehmen, die zwischen 1980 und 2024 an die Börse gingen, erzielten in den drei Jahren nach dem Börsengang eine durchschnittliche Rendite, die um 20 Prozentpunkte unter der des Gesamtmarktes lag. Wenn das Preis-Umsatz-Verhältnis über 40 liegt, liegt die Leistung sogar um 58 Prozentpunkte unter der des Gesamtmarktes. Eine Bewertung von 2 Billionen US-Dollar für Anthropic entspricht einem jährlichen Umsatz von 100 Milliarden US-Dollar, was einem Preis-Umsatz-Verhältnis von etwa 20 entspricht – die Gefahrenlinie von 40 ist noch nicht erreicht, aber die Marktkapitalisierung von SpaceX in Höhe von 2,1 Billionen US-Dollar entspricht einem Umsatz von 18,67 Milliarden US-Dollar im Jahr 2025, was einem Preis-Umsatz-Verhältnis von bis zu 112 entspricht, weit über dem historischen Warnniveau.
Noch schwieriger ist die Undurchsichtigkeit der Bewertungsmethoden selbst. Jay Ritter weist darauf hin, dass die Art und Weise, wie VC-Fonds ihre Vermögenswerte bewerten, ihnen einen beträchtlichen Spielraum für Manipulationen gibt: Investitionen mit rückläufiger Leistung können nach dem historischen Buchwert bewertet werden, während solche mit hervorragender Leistung zum Marktwert angesetzt werden, was zu einer systematischen Überbewertung der Gesamtrenditen führt. Nach Daten von PitchBook beträgt die Gesamtbewertung der weltweit nicht börsennotierten Einhorn-Unternehmen bereits 5,3 Billionen US-Dollar. Wenn Anthropic und OpenAI schließlich die Tür zum Börsengang öffnen, wird die Frage, wie dieses riesige Papiervermögen in die tatsächliche Aufnahmekapazität des Sekundärmarktes umgewandelt werden kann, zu einem zentralen Problem, das über der Wall Street schwebt.
Die Tatsache, dass die Bewertungen der drei KI-Unternehmen die Summe der Technologie-Börsengänge über 45 Jahre übertreffen, ist sowohl eine Bestätigung des Potenzials der KI-technologischen Veränderung als auch eine Extremprüfung der Preisfähigkeit der Kapitalmärkte. Ob die KI-Dividende auf breitere Bereiche ausgeweitet werden kann, wird entscheiden, ob dieses Kapitalfest der Beginn einer neuen Ära oder der Höhepunkt einer weiteren Blase ist.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Tech Business“ und wird mit Genehmigung von 36Kr veröffentlicht.