Wie entwickelt sich der Immobilienmarkt im „Goldenen September“?
Seit August haben Kernstädte wie Peking, Shanghai, Chengdu und Xi'an stadtangepasste Maßnahmen umgesetzt, um die Nachfrage zu aktivieren, indem sie die Zugangsvoraussetzungen für Wohnungskäufe senken, die Kreditobergrenzen der Wohnungsbaukasse erhöhen und Kaufzuschüsse gewähren. Mit Eintritt in den September zeigen sich Merkmale der traditionellen Verkaufshochsaison, aber der Gesamtmarkt befindet sich noch in der Phase der Bodenbildung, und die Divergenz zwischen verschiedenen Städten und Projekten ist relativ ausgeprägt. Nach Daten der China Index Academy stieg die Verkaufsfläche neu gebaute kommerzielle Wohnungen in 30 Schlüsselstädten im September (1. bis 20.) im Jahresvergleich um 1,4 % leicht an, die Städte der ersten Ebene behielten das Wachstum bei, die Erholung konzentrierte sich weiterhin auf hochwertige Gebiete und Projekte in Kernstädten, und die strukturelle Divergenz hält an; die Anzahl der verkauften gebrauchten Wohnungen in 20 Schlüsselstädten stieg im Jahresvergleich um 13,1 %, das Verkaufsvolumen in Peking und Shanghai wuchs 7 Monate in Folge im Jahresvergleich, und der Markt für gebrauchte Wohnungen zeigt sich relativ aktiv.
Ausblick auf den künftigen Markt: Während der Periode „Goldener September, Silberner Oktober“ wird der Gesamtmarkt weiterhin vor allem durch strukturelle Erholung gekennzeichnet sein. Kurzfristig stammen die im September und Oktober auf den Markt kommenden Projekte hauptsächlich aus den vorherigen Bestandsprojekten, der direkte Einfluss der neuen Politik vom 28. August auf das aktuelle Lieferrhythmus ist relativ begrenzt, die Marktleistung hängt weiterhin von der Aktivierung der Nachfrage und der Marketingintensität der Projekte ab. Die Marktleistung hochwertiger Projekte in einigen beliebten Städten ist relativ stabil, die Marketingrabatte einzelner Projekte wurden angepasst, aber insgesamt gibt es noch eine deutliche Divergenz bei Preisen und Verkaufsgeschwindigkeit, der Verkauf neuer Wohnungen in den meisten Städten behält die Tendenz der Bodenbildung bei. Die Preisanpassung von gebrauchten Wohnungen ist umfassender und die Auswahl an Wohnungen ist reichhaltiger, sie wird weiterhin einen Teil der unaufschiebbaren Nachfrage und der Nachfrage nach Wohnungswechsel auffangen, und die Verkaufsleistung wird wahrscheinlich weiterhin relativ aktiv bleiben.
Transaktionsmarkt: Im September stieg das Verkaufsvolumen von gebrauchten Wohnungen in Schlüsselstädten weiter an, das Verkaufsvolumen neuer Wohnungen stieg im Jahresvergleich leicht an
1. Markt für neue Wohnungen: Insgesamt stabil gehalten, Kernstädte behalten das Wachstum bei, die Marktdivergenz ist noch relativ ausgeprägt
Nach Daten der China Index Academy stieg die Verkaufsfläche neuer Wohnungen in 30 Schlüsselstädten seit September (1. bis 20.) im Jahresvergleich um 1,4 % leicht an, das Wachstum in Städten der ersten Ebene lag über 10 % im Jahresvergleich. Kumulativ betrachtet belief sich der Verkauf neuer Wohnungen in 30 Schlüsselstädten von Januar bis September (1. bis 20.) auf etwa 72 Millionen Quadratmeter, was einem Rückgang von 8 % im Jahresvergleich entspricht.
Bei den Schlüsselstädten behalten Schlüsselstädte wie Peking, Shanghai, Suzhou und Ningbo die Wachstumstendenz bei. Unter ihnen behält der Markt in Peking und Shanghai unter dem Einfluss der Optimierung der nachfrageseitigen Politik im August eine hohe Aktivität bei, die Verkaufsfläche neu gebaute kommerzielle Wohnungen im September (1. bis 20.) stieg im Jahresvergleich um 23 % bzw. 22 % an; Guangzhou stieg um 3 % leicht im Jahresvergleich an und wuchs bereits 3 Monate in Folge im Jahresvergleich. Unter den Städten der zweiten Ebene belief sich das Verkaufsvolumen in Wuhan auf 450.000 Quadratmeter, was einem Wachstum von 18 % im Jahresvergleich entspricht, das Wachstum in Suzhou und Ningbo betrug 29 % bzw. 21 % im Jahresvergleich.
Abbildung: Wöchentliche Verkaufsentwicklung neuer Wohnungen in Peking und Shanghai 2024-2026
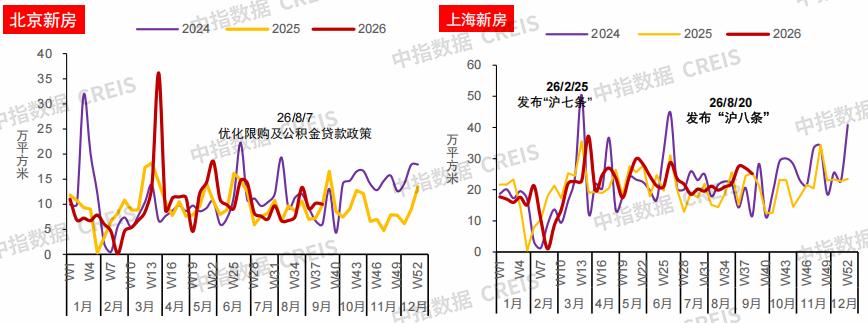
Bei der Bereitstellung neuer Wohnungen sank die genehmigte Verkaufsfläche neu gebaute kommerzielle Wohnungen in 30 Schlüsselstädten seit September nach Daten der China Index Academy um etwa 32 % im Jahresvergleich, die Bereitstellung behält die Tendenz der Mengenreduzierung bei. Betrachtet man jedoch das monatliche Bereitstellungsrhythmus, konzentriert sich die Markteinführung neuer Wohnungen im September hauptsächlich auf die zweite Monatshälfte, kombiniert mit den Marketingterminen vor dem Nationalfeiertag wird das Umfang der Genehmigung von Vorverkäufen für neue Wohnungen zum Monatsende wahrscheinlich zunehmen. Das Bereitstellungsrhythmus in einigen Schlüsselstädten hat sich bereits deutlich beschleunigt, zum Beispiel belief sich die Anzahl der neu auf den Markt kommenden Wohnungen in Peking vom 1. bis 20. September auf 4890 Einheiten, was bereits das Umfang jedes vollen Monats in diesem Jahr übersteigt, unter ihnen gab es fast 3500 Einheiten allein in der Woche vom 14. bis 20. September, es gibt mehrere neu eröffnete Projekte in Gebieten wie Tongzhou, Chaoyang und Changping.
2. Markt für gebrauchte Wohnungen: Die Verkaufsresistenz hält an, das Wachstum behält sich im Jahresvergleich bei
Im Vergleich zu neuen Wohnungen behält der Markt für gebrauchte Wohnungen eine bessere Verkaufsleistung bei. Nach Daten der China Index Academy belief sich das Verkaufsvolumen von gebrauchten Wohnungen in 20 Schlüsselstädten im September (1. bis 20.) auf 82.000 Einheiten, was einem Wachstum von 13,1 % im Jahresvergleich entspricht. Kumulativ betrachtet belief sich das Verkaufsvolumen von gebrauchten Wohnungen in 20 Schlüsselstädten von Januar bis September (1. bis 20.) auf 1,08 Millionen Einheiten, was einem Wachstum von 6,8 % im Jahresvergleich entspricht.
Bei einzelnen Städten behält das Verkaufsvolumen des Marktes für gebrauchte Wohnungen in Kernstädten wie Peking, Shanghai, Ningbo und Suzhou das Wachstum im Jahresvergleich bei. Unter ihnen belief sich das Verkaufsvolumen von gebrauchten Wohnungen in Peking und gebrauchten kommerziellen Wohnungen in Shanghai im September (1. bis 20.) auf 10.000 bzw. 16.000 Einheiten, was einem Wachstum von 2,2 % bzw. 24,3 % im Jahresvergleich entspricht, das Verkaufsvolumen von gebrauchten Wohnungen in Peking und Shanghai wuchs 7 Monate in Folge im Jahresvergleich, die Marktaktivität hält weiterhin an; das Verkaufsvolumen von gebrauchten Wohnungen in Shenzhen bleibt im Jahresvergleich grundsätzlich unverändert. Unter den Städten der zweiten Ebene belief sich das Verkaufsvolumen von gebrauchten Wohnungen in Chengdu bis zum 20. September auf 13.000 Einheiten, was einem Wachstum von 2 % im Jahresvergleich entspricht, das Wachstum in Ningbo und Suzhou übersteigt 30 %, das Wachstum in Xiamen, Nanjing und Hangzhou übersteigt 10 %.
Abbildung: Wöchentliche Verkaufsentwicklung von gebrauchten Wohnungen in Peking und Shanghai 2024-2026
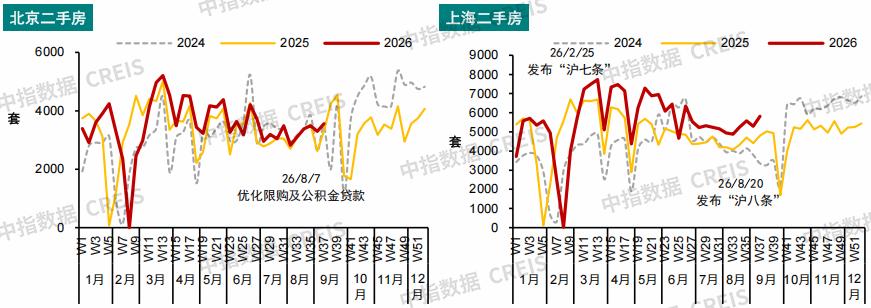
Betrachtet man die Marktstruktur, hat der Anteil von gebrauchten Wohnungen am Wohnungshandel weiter zugenommen. Nach Daten des Ministeriums für Wohnungsbau und Stadtentwicklung belief sich die Fläche der Online-Registrierung von gebrauchten Wohnungen im ganzen Land von Januar bis August auf 54,923 Millionen Quadratmeter, was einem Wachstum von 10,6 % im Jahresvergleich entspricht, der Anteil am gesamten Wohnungshandel erreichte 52 %. Daten der China Index Academy zeigen, dass dieses Merkmal in Schlüsselstädten noch ausgeprägter ist, der Anteil der verkauften gebrauchten Wohnungen in 30 Schlüsselstädten belief sich von Januar bis August auf 68 %.
Insgesamt betrachtet behält der Verkauf von gebrauchten Wohnungen das Wachstum bei, der Schwerpunkt des Markttransaksions verschiebt sich weiter zum Markt für Bestandswohnungen; der Markt für neue Wohnungen zeigt unter der gemeinsamen Wirkung von Nachfrageerholung und Angebotsanpassung Merkmale der teilweisen Verbesserung in Kernstädten, der Gesamtmarkt befindet sich noch in der Phase der Bodenbildung.
Landmarkt: Nach der neuen Politik vom 28. August behält der Landmarkt die Tendenz der Mengenreduzierung bei, die Kernlage und die Verkaufssicherheit sind wichtige Überlegungen für Immobilienunternehmen beim Landkauf
Abbildung: Wöchentliche Entwicklung der Einnahmen aus Landverkäufen und der durchschnittlichen Prämiensrate von Wohngrundstücken in 300 Städten
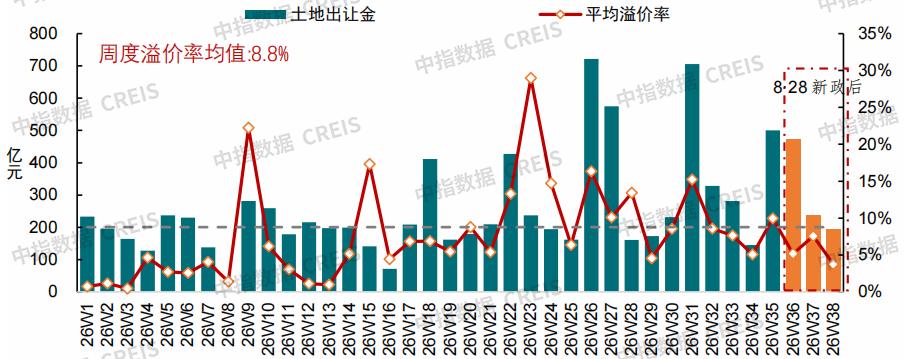
Nach der Umsetzung der Reform des Verkaufssystems für kommerzielle Wohnungen vom 28. August erhöhen Regelungen wie der Verkauf von fertigen Wohnungen und der Vorverkauf nach Erreichen der Obergrenze die Kapitalbindung und die Rückzahlungszyklen von Immobilienunternehmen, die Berechnungen beim Landkauf werden generell vorsichtiger, begrenzte Kapitalien konzentrieren sich auf Grundstücke mit bestimmter Lage, kontrollierbarem Gesamtpreis und relativ vorhersehbarem Verkaufsverlauf.
Nach Daten der China Index Academy belief sich die geplante Baufläche der verkauften Wohngrundstücke in 300 Städten vom 1. bis 21. September auf 21,98 Millionen Quadratmeter, die Einnahmen aus Landverkäufen beliefen sich auf 85,8 Milliarden Yuan. Bei der Prämiensrate betrug die durchschnittliche Prämiensrate von Wohngrundstücken in 300 Städten vom 1. bis 21. September 6,5 %, was gegenüber August zurückging, die meisten Städte verzeichneten hauptsächlich Transaktionen zum Grundpreis oder mit niedriger Prämie, hochwertige Grundstücke in Kernstädten behalten eine gewisse Beliebtheit bei.
Vom 22. bis 30. September beträgt die geplante Baufläche der zu versteigernden Wohngrundstücke in 300 Städten etwa 20 Millionen Quadratmeter, der Gesamtstartpreis beträgt etwa 95 Milliarden Yuan. Unter ihnen werden Peking, Shanghai und Guangzhou in der zweiten Septemberhälfte mehrere Grundstücksversteigerungen durchführen, hochwertige Grundstücke in Gebieten wie Jing'an in Shanghai, Nord-Bund in Hongkou, Yuegezhuang in Fengtai (Peking), Yuzhu und Pazhou in Guangzhou werden gemeinsam versteigert, deren Versteigerungsergebnisse zu einem wichtigen Referenzwert für die Beobachtung der Investitionsbereitschaft von Immobilienunternehmen werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „China Index Academy“, Autor: Forschungsteam der China Index Academy, veröffentlicht mit Genehmigung von 36Kr.