Worin hat Zhu Xiaohu sich geirrt?
„Dieses Jahr könnte das letzte Jahr der grundlegenden großen Modelle sein, nächstes Jahr müssen wir eine neue Geschichte erzählen.“
In einem kürzlichen Interview mit „Deep Web“ von Tencent News sprach Zhu Xiaohu erneut über die Aussichten der grundlegenden großen Modelle. Er erklärte: Aus Sicht der Neuheit auf dem Sekundärmarkt wird die Geschichte fast zu Ende erzählt sein, sobald Anthropic und diese großen inländischen Modellunternehmen an die Börse gegangen sind.
Vor drei Jahren, als er mit Fu Sheng stritt, war Zhu Xiaohu bereits nicht optimistisch in Bezug auf die unternehmerischen Chancen der inländischen grundlegenden großen Modelle und plädierte dafür, dass Unternehmer sich auf KI-Anwendungen konzentrieren sollten. In den letzten Jahren hat Zhu Xiaohu die Gründung von Unternehmen für grundlegende große Modelle ständig gedämpft, zum Beispiel mit Aussagen wie „Schauen wir in einem Jahr noch einmal, wie viele von diesen Unternehmen noch existieren werden?“, „In 5 Jahren wird es keine unabhängigen großen Modellunternehmen mehr geben“ und „Das beste Ergebnis der sechs KI-Drachen ist der Verkauf an große Konzerne“.
Heute sind Zhipu und MiniMax bereits an die Börse gegangen, und die früh eingestiegenen Investmentinstitute haben reichliche Buchgewinne erzielt. Zhu Xiaohu und GSR Ventures fehlten jedoch bei diesem Festmahl.
Das endgültige Schicksal der großen Modellunternehmen kann weiter diskutiert werden, aber die Lücke bei den Anlageerträgen ist bereits aufgetreten. Zhu Xiaohu verschweigt nicht, dass er diese Chancen verpasst hat. Er sagte, das Denken über das Endschicksal hat ihn vor Blasen ferngehalten, aber es hat ihn auch dazu bestimmt, einige Chancen zu verpassen. Er gab offen zu: „Es ist unrealistisch, zu erwarten, dass man alle Chancen ergreift.“
Warum hat Zhu Xiaohu, der Didi, Ele.me und Xiaohongshu investiert hat, dieses Mal nichts erreicht? Wie haben die Erfahrungen, die ihm im Zeitalter des mobilen Internets zum Sieg verholfen haben, dazu geführt, dass er die KI verpasst hat?
1
Im März 2023 war das Konzept von ChatGPT sehr populär. Zhu Xiaohu sagte bei einer Veranstaltung, dass ChatGPT zu leistungsstark sei und für Startup-Unternehmen nicht vorteilhaft sei. Später wurde diese Ansicht von den Medien zusammengefasst als „Zhu Xiaohu: ChatGPT ist sehr unfreundlich zu Startup-Unternehmen, bitte geben Sie die Illusionen über die Finanzierung in den nächsten zwei bis drei Jahren auf“.
Drei Monate später leitete Fu Sheng, CEO von Cheetah Mobile, den entsprechenden Bericht weiter und kommentierte: „Die Hälfte der Startups im Silicon Valley hat sich auf ChatGPT konzentriert, aber unsere Investoren können noch so unbekümmert sein, obwohl sie keine Ahnung haben.“ Die beiden stritten sich sofort in ihren Freundeskreisen.
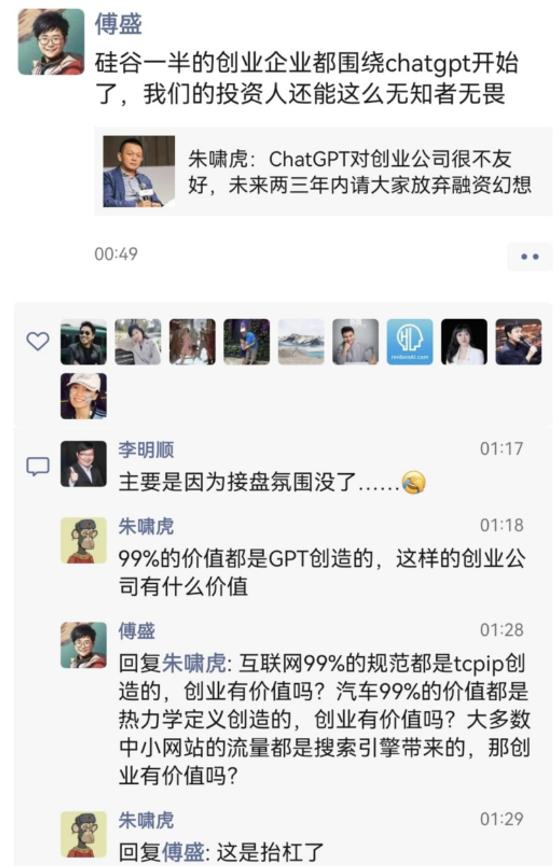
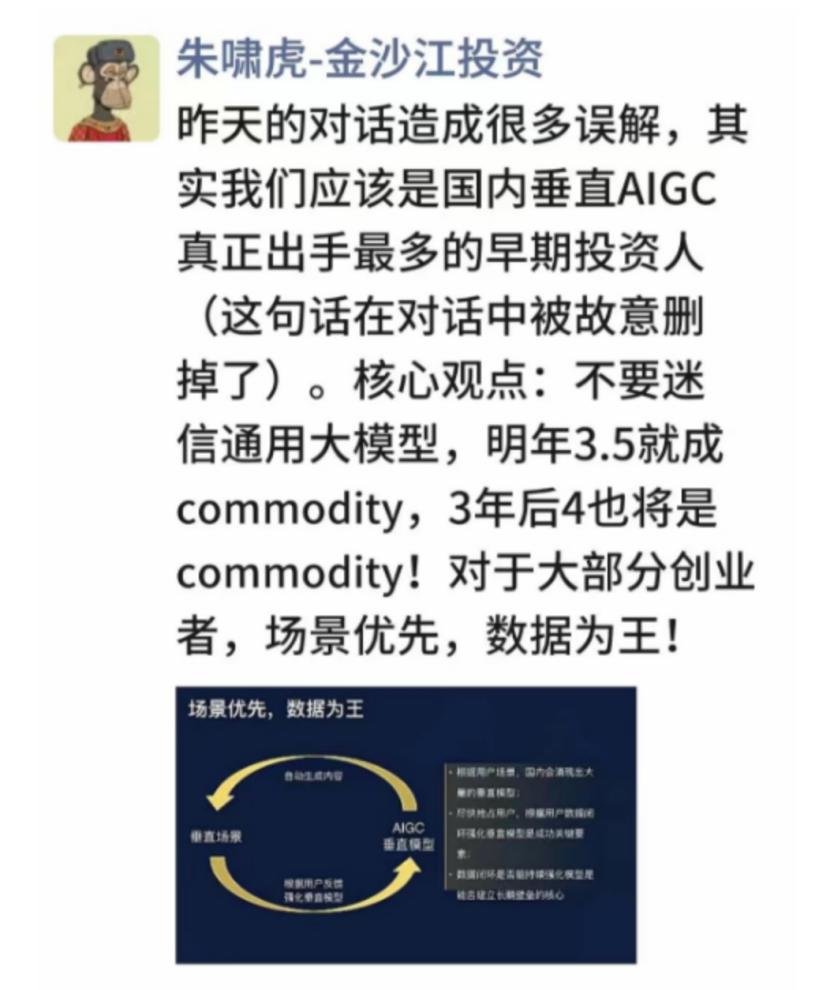
Zhu Xiaohu war nicht optimistisch, dass Startups allgemeine große Modelle entwickeln, während Fu Sheng der Meinung war, dass er diese unternehmerischen Chancen unterschätzt. Später postete Zhu Xiaohu erneut in seinem Freundeskreis und betonte, dass man nicht an allgemeine große Modelle glauben soll, und behauptete, er sei der Frühphaseninvestor in China, der am meisten in vertikale AIGC-Projekte investiert hat.
Während die beiden sich über Medien stritten, wurden nacheinander Baichuan Intelligence, Stepfun, Moonshot AI und 01.AI gegründet, und Liang Wenfeng gründete im Juli desselben Jahres DeepSeek. Zhu Xiaohu kannte einige dieser Unternehmer gut.
Er hat einmal mit Wang Xiaochuan kommuniziert, aber weil er den Exit-Pfad der großen Modelle nicht klar sehen konnte, wollte er sich nicht mit großen Modellen befassen und hat nicht mehr mit Wang Xiaochuan gesprochen. Er kennt Wang Huiwen seit vielen Jahren, hat aber nicht über die Investition in Lightyear.ai verhandelt. GSR Ventures war noch Aktionär von Cirrus Intelligence, dem vorherigen Unternehmen von Yang Zhilin, aber nachdem Yang Zhilin Moonshot AI gegründet hatte, hat Zhu Xiaohu nicht nachinvestiert.
2024 wurde seine Beurteilung noch entschiedener, und er behauptete sogar: „In 5 Jahren wird es keine unabhängigen großen Modellunternehmen mehr geben“ und „Das beste Ergebnis der sechs KI-Drachen ist der Verkauf an große Konzerne“.
Erst Anfang 2025 ließen ihn die Durchbrüche von DeepSeek nachgeben: „DeepSeek lässt mich fast an AGI glauben.“ Im März desselben Jahres sagte er in einem Interview mit Tencent News: Wenn DeepSeek die Finanzierung öffnet, „werde ich definitiv investieren!“ und behauptete sogar, dass er „bereit sei, sich zu beteiligen, egal wie viel Geld es kostet“.
Mehr als ein Jahr später öffnete DeepSeek tatsächlich die Finanzierung. Im Juni 2026 schloss DeepSeek die Finanzierung der Serie A ab, das Finanzierungsvolumen betrug 51 Milliarden Yuan, und die Bewertung nach der Investition betrug 400 Milliarden Yuan. Auf der Liste der Investoren standen Tencent, CATL, JD.com, NetEase und andere, aber nicht Zhu Xiaohu und GSR Ventures.
Kürzlich sprach Zhu Xiaohu über diese Angelegenheit und erklärte: „Diese Bewertung hat unsere Reichweite überschritten, für uns hat sie keine Bedeutung.“
Von „egal wie viel Geld“ zu „die Reichweite überschritten“: Technische Durchbrüche ließen seine Haltung ändern, aber der Preis ließ ihn wieder anhalten.
DeepSeek ist nur ein Beispiel. Was Zhu Xiaohu verpasst hat, ist eine Gruppe von grundlegenden Modellunternehmen, die er ursprünglich als „nicht wert, sich damit zu befassen“ eingestuft hat.
Zum Beispiel Moonshot AI, in das Zhu Xiaohu nicht investiert hat. Im Juli dieses Jahres hat Moonshot AI das vollständige Open-Source-Modell Kimi K3 veröffentlicht, was die globale Entwicklergemeinschaft schnell in Aufregung versetzte. Es wurde das erste Open-Source-Modell, das geschlossene Flaggschiff-Modelle wie GPT und Claude umfassend übertrifft, und belegte den ersten Platz in der Trendliste der Plattform „Hugging Face“. Es wird auch in der Branche als ein weiteres markantes Ereignis angesehen, das die technischen Barrieren ausländischer Hersteller angreift, nach DeepSeek 2.0.
Seit Beginn dieses Jahres hat Moonshot AI nacheinander vier Finanzierungsrunden abgeschlossen, von der D-Runde bis zur F+-Runde, und die Bewertung ist von 4,3 Milliarden US-Dollar auf 35 Milliarden US-Dollar stark angestiegen. Alibaba und Meituan haben kontinuierlich investiert, und Tencent hat auch mehrmals mitinvestiert. Kürzlich gab es auf dem Markt wiederholt Nachrichten, dass Moonshot AI nach einem Börsengang strebt.
In den letzten zwei Jahren sind die chinesischen KI-Großmodellunternehmen auf dem Weg „technische Durchbrüche, starke Zunahme der Finanzierung, Sprung der Bewertung, Streben nach Börsengang“ stetig vorangekommen.
Die Branche, die Zhu Xiaohu ursprünglich Sorgen um den „Exit“ machte, hat bereits Unternehmen mit unabhängigem Börsengang hervorgebracht. Zhipu und MiniMax sind bereits an die Börse gegangen, erstere hat eine Marktkapitalisierung von 360 Milliarden Hongkong-Dollar, letztere von 100 Milliarden Hongkong-Dollar. Stepfun hat auch die Pre-IPO-Finanzierungsrunde abgeschlossen und es wurde berichtet, dass es nach einem Börsengang strebt.
Für die frühen Aktionäre lassen sich diese Veränderungen bereits an der Rendite messen. Nach Berechnungen des „Mirror Studio“ auf Basis des Schlusskurses vom 4. September 2026 erreichte die Investitionsrendite von Meituans Investition in die B2-Runde von Zhipu 428%. Die unternehmerischen Chancen, die Zhu Xiaohu für negativ hielt, sind bereits zu den Anlageerträgen anderer geworden.
2
Die Investitionsstandards von Zhu Xiaohu waren immer klar: Kann das Produkt echte Bedürfnisse erfüllen, sind die Kunden bereit, dafür zu bezahlen?
Im Zeitalter des mobilen Internets hat diese Methode ihm Vorteile gebracht. Er erinnerte sich, dass er bei der Investition in Didi zugeschlagen hat, als Cheng Wei ihm sagte, dass sie bei 20.000 Bestellungen pro Tag profitabel sein können. Später hat Didi Geld verbrannt, weil große Konzerne in den Wettbewerb eingetreten sind. Bei der Investition in Ele.me und Xiaohongshu hat er ursprünglich jeweils nur 250.000 US-Dollar investiert.
Mit kleinem Geld die Bedürfnisse zu validieren und dann zu entscheiden, ob man weiter investiert, ist seine vertraute Taktik. Im Bereich der KI-Großmodelle hoffte er immer noch, mit ein bis zwei Millionen Yuan zu validieren, ob ein Produkt Nutzer hat und ob es kommerzialisiert werden kann.
Das erklärt auch seine Zweifel an Unternehmen für grundlegende große Modelle: „Es gibt keine Szenarien, keine Daten, welchen Wert hat es? Und die Bewertung ist von Anfang an so hoch.“
Dieselbe Norm wurde auch auf Projekte für verkörperte Intelligenz angewendet. Zhu Xiaohu hat in der Frühphase die Angel-Runde von StarNavi investiert und mit 600.000 Yuan 0,3% der Anteile von StarNavi erworben; bei der Investition in Songyan Power hat er mit 3,2 Millionen Yuan 1,6207% der Anteile erworben.
Aber im März 2025 sagte Zhu Xiaohu, GSR Ventures zieht sich schrittweise aus einigen frühen Projekten für verkörperte Intelligenz zurück, einer der Gründe ist, dass die Kommerzialisierung nicht klar genug ist.
Er hat die CEOs mehrerer Roboterunternehmen gefragt, wo die potenziellen Kunden sind, und die Antworten haben ihn nicht überzeugt: „Ich habe das Gefühl, dass die Kunden, von denen sie sprechen, nur ihre eigenen Vorstellungen sind. Wer wird hunderttausend Yuan für einen Roboter ausgeben, um diese Arbeiten zu erledigen?“
Diese Sorge hat eine reale Grundlage. Die Plattform „Letter List“ hat in dem Artikel „Humanoid-Roboter, in der A-Runde gefangen“ analysiert, dass die Schwierigkeiten bei der Kommerzialisierung dazu führen, dass Roboter-Startups kaum große Summen auf einmal erhalten können, aber die Forschung und Entwicklung erfordert kontinuierliche Investitionen, sodass der Finanzierungsprozess verlängert wird.
Aber die Begeisterung des Kapitalmarkts hat länger angehalten als er erwartet hat. Allein im ersten Halbjahr dieses Jahres überstieg das gesamte Finanzierungsvolumen für verkörperte Intelligenz in China 900 Milliarden Yuan, und es gab 22 Unternehmen mit einer Bewertung von über 10 Milliarden Yuan. Nach unvollständigen Statistiken übersteigen die Bewertungen von 8 Roboterunternehmen 20 Milliarden Yuan, und 40 Roboterunternehmen stehen in einer dichten Schlange für den Börsengang. StarNavi, aus dem Zhu Xiaohu früh ausgestiegen ist, wird nun berichtet, dass es nach einem IPO strebt.
Wenn er jetzt auf die damalige Entscheidung zurückblickt, fällt es Zhu Xiaohu schwer zu beurteilen, ob er es bedauert. Aber er hat tatsächlich bedauert, dass er zu früh ausgestiegen ist, und die Blase in diesem Bereich ist größer als er erwartet hat.
Trotzdem ist er nicht bereit, den hohen Preis zu verfolgen. Seiner Meinung nach ist er bereit, dieses Risiko einzugehen, wenn die Bewertung beim Einstieg angemessen ist. Aber dieses Jahr sind alle Unternehmen für humanoide Roboter zu teuer. Bei so hohen Preisen ist es sehr schwer zu sagen, ob man später angemessene Renditen erzielen oder sogar das Kapital zurückerhalten kann.
Er ist eher bereit, Geld in KI-Anwendungen und Roboter mit klaren Verwendungszwecken zu investieren. GSR Ventures hat das Logistikrobotikunternehmen Nimble Robotics investiert und auch ShiHang Intelligence, das Unterwasser-Roboter entwickelt. Im Vergleich zu allgemeinen humanoiden Robotern sind die Kunden und Verwendungsszenarien dieser Projekte konkreter und entsprechen eher dem Geschäft, nach dem er sucht.
3
Hat Zhu Xiaohu sich geirrt? Was die Rendite der Investition in diese Runde der grundlegenden großen Modelle betrifft, hat er sich tatsächlich geirrt.
Die Prophezeiung „In fünf Jahren gibt es keine unabhängigen großen Modellunternehmen“ ist noch nicht an dem Punkt, an dem sie überprüft werden kann. Aber die Leistungsbilanz der Investoren muss nicht erst in fünf Jahren abgerechnet werden – die Unternehmen haben den frühen Aktionären bereits reichliche Kapitalrenditen gebracht. Andere haben bereits investiert und halten die Anteile, während er ständig außerhalb des Feldes steht. Diese Lücke ist bereits entstanden.
Dieser Fehlschlag liegt auch daran, dass sich die Zeiten zu schnell ändern. Zhu Xiaohu selbst bedauerte, dass das KI-Zeitalter dreimal so schnell ist wie das mobile Internet. Während er den kommerziellen Weg wiederholt bestätigte, sind technische Durchbrüche, Finanzierung und Neubewertung der Bewertung nacheinander eingetreten, und die Zeit, die den Investoren für eine ruhige Validierung bleibt, wird immer kürzer.
Aber seine Befragung nach der Kommerzialisierung lässt sich kaum nur mit richtig oder falsch beantworten. Derzeit ist der Kommerzialisierungsprozess von grundlegenden KI-Großmodellen und verkörperter Intelligenz immer noch sehr langsam.
Bei der verkörperten Intelligenz ist der Grund, warum Shao Tianlan, Gründer von Mech-Mind, kürzlich die Branche der verkörperten Intelligenz kritisiert hat, im Wesentlichen, dass das Geschäftsmodell dieses Sektors noch nicht funktioniert und die humanoiden Roboter keine echte kommerzielle Umsetzung haben. Was die grundlegenden KI-Großmodelle betrifft, ist nur Anthropic in öffentlichen Berichten profitabel geworden. Nach Angaben der „Financial Times“ hat Anthropic zwei Quartale in Folge Gewinn erzielt.
Es ist nicht falsch, dass Investoren auf Kommerzialisierung ausgerichtet sind. Sowohl aus kommerzieller Logik als auch aus der Verantwortung gegenüber den LP lässt sich nicht sagen, dass Zhu Xiaohu sich geirrt hat.
Man kann nur sagen, dass die Investitionslogik von Zhu Xiaohu nicht auf die aktuelle Phase von KI und verkörperter Intelligenz anwendbar ist.
Im Zeitalter des mobilen Internets konnten viele Projekte zuerst mit kleinem Geld die Bedürfnisse validieren und dann die Größe erweitern. Grundlegende große Modelle und humanoide Roboter erfordern jedoch zuerst Investitionen in Forschung und Entwicklung, um die technischen Schwellen zu überwinden, bevor die kommerziellen Bedürfnisse allmählich klar werden können. Der Forschungs- und Entwicklungszyklus ist sehr lang, aber das Fenster für einen günstigen Einstieg kann sehr