Die "Familien-Strategie" chinesischer lokaler Kosmetikmarken: Was Verbraucher nicht wissen
Im Februar dieses Jahres zeigten die von der Chinesischen Gesellschaft für Parfümerie und Kosmetik veröffentlichten Seriendaten zur chinesischen Kosmetikindustrie 2025, dass der branchenweite Transaktionswert über alle Vertriebskanäle hinweg 1,1 Billionen Yuan überschritten hat, und inländische Marken mit einem Anteil von 57,37 % eine stabile dominante Position auf dem Markt einnehmen.
Angesichts der unaufhörlich aufkommenden inländischen Marken fühlen sich viele Verbraucher mit Entscheidungsschwierigkeiten oft gezwungen, Bewertungen durchzusehen, Testberichte zu prüfen und Preise zu vergleichen, bevor sie das Produkt auswählen, das ihnen am besten gefällt, und es bestellen. Doch hinter dieser sorgfältigen Auswahl steckt oft nicht das erwartete Ergebnis.
Vor nicht langer Zeit hat ein Nutzer in sozialen Medien einen Beitrag veröffentlicht, in dem er berichtete, dass er eigentlich die Nasenpflaster der Marken RNW und AUOU vergleichen wollte, aber unerwartet herausfand, dass beide Produkte von demselben Hersteller produziert werden und beide Marken zu demselben Unternehmen gehören. Dieser Beitrag enthüllte einen wenig bekannten Aspekt der chinesischen Schönheitsmarken: Verbraucher glauben, dass sie zwischen verschiedenen Marken wählen, aber in Wirklichkeit zahlen sie möglicherweise nur für Produkte desselben Unternehmens.
Chinesische Schönheitsmarken beginnen mit dem „gruppengeführten Kampagnenmodell“
Dass eine Schönheitsgruppe mehrere Marken betreibt, ist in der Kosmetikbranche keine Neuheit. Estée Lauder, La Mer, MAC und Tom Ford gehören alle zur Estée Lauder-Gruppe; hinter Lancôme, Helena Rubinstein, Armani Beauty und YSL Beauty steht die L'Oréal-Gruppe. Verbraucher wissen das vielleicht nicht alle genau, aber sie haben schon einmal davon gehört.
Bei chinesischen Schönheitsmarken ist die Wahrnehmung der Verbraucher für diese Zusammenhänge jedoch geringer. Tatsächlich ist die Multi-Marken-Struktur bei chinesischen Kosmetikkonzernen bereits weit verbreitet. Beispielsweise gehören zu Proya die Marken Proya, Off&Relax und Prime Tower; zu CHANDO die Marken CHANDO, Maysu und Chunxia; zu Marubi die Marken Lianhuo und Chunji; zu Juyi die Marken Judydoll und FermColor; zu Shangmei die Marken Kans und Yiyezi; zu Betaini die Marken Winona und Aicoman usw.
Ob internationale Giganten oder inländische Marken, die Kernlogik der Multi-Marken-Planung ist im Wesentlichen gleich: Mit verschiedenen Marken werden verschiedene Kategorien, Preisklassen und Zielgruppen abgedeckt, um durch eine breitere Marktabdeckung einen höheren Umsatz zu erzielen. Die Entstehung einer solchen Multi-Marken-Struktur erfolgt in der Regel auf zwei Wegen: Übernahme etablierter Marken oder selbstständige Entwicklung neuer Marken. Unabhängig von dem Weg liegt die zugrundeliegende Logik meist in der Differenzierung.
Diese Differenzierung zeigt sich meist auf zwei Ebenen. Erstens die Auffüllung von Lücken im Produktportfolio. Beispielsweise konzentrierte sich die Juyi Group ursprünglich auf die beiden Make-up-Marken Judydoll und FermColor, später übernahm sie das China-Geschäft von René Furterer aus Frankreich, um in die Kopfhautpflege einzusteigen, und erwarb dann Baizhicui, um in die wissenschaftliche Hautpflege einzutreten. Das Gleiche gilt für Yixian E-Commerce: Zuerst erweiterte es sich von der Make-up-Marke Perfect Diary auf den Hautpflegebereich, danach übernahm es sukzessive Galenic, DR.WU (China-Geschäft) und EVE LOM.
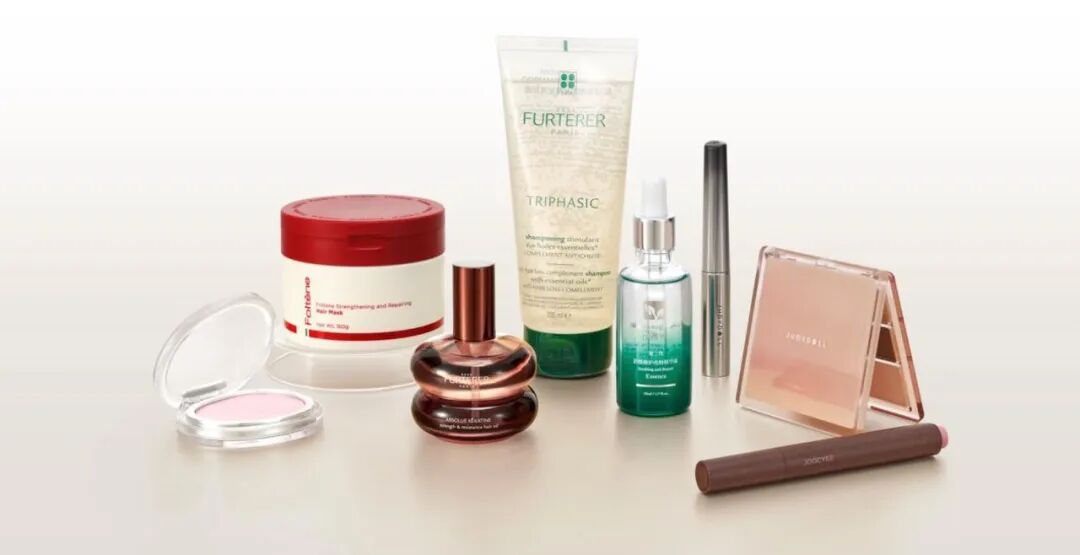
*Quelle: Offizielle Website der Juyi Group
Zweitens die differenzierte Positionierung innerhalb derselben Produktkategorie. Beispielsweise gehören Prime Tower unter Proya sowie die erworbenen Marken Caitang und Huazhizhao alle zum Make-up-Bereich, aber ihre Positionierungen unterscheiden sich: Caitang konzentriert sich auf chinesische Ästhetik, Prime Tower legt Wert auf Trendigkeit und Huazhizhao richtet sich an den Stil von zweidimensionalen Mädchen. Bei der Hautpflegemarke Winona unter Betaini steht die Pflege für empfindliche Haut im Vordergrund, Aicoman positioniert sich als hochwertige professionelle Anti-Aging-Marke und Beifuting konzentriert sich auf die professionelle Aknebehandlung.
Auf dem Endmarkt ist es für Verbraucher daher aufgrund der unterschiedlichen Positionierungen, Preisklassen und Zielgruppen der einzelnen Marken kaum zu erkennen, dass sie zu demselben Unternehmen gehören. Aber nicht alle „gruppengeführten“ Marken folgen dieser Differenzierungslogik.
Nehmen wir die Peilai Group als Beispiel: Ihr Markenportfolio deckt zwar Kategorien wie Make-up, Hautpflege und Körperpflege ab, aber die Produktlinien der Untermarken überschneiden sich häufig, insbesondere bei Produkten wie Flüssigfoundation, Concealer, Gesichtsreiniger, Gesichtsmasken und Nasenpflaster. Außerdem positionieren sich alle Marken im Massenmarkt mit Preisen meist unter 100 Yuan.
Es ist bemerkenswert, dass die meisten Konzerne bei dem Aufbau ihres Markenportfolios einen relativ langen Zeitraum benötigen. Beispielsweise brachte die Shangmei Group 2003 die Marke Kans auf den Markt und erst 2014 die Marke Yiyezi; Marubi lancierte 2007 die Marke Chunji und fügte 2017 die Make-up-Marke Lianhuo hinzu; Betaini brachte 2010 Winona auf den Markt und lancierte 2022 die Marke Aicoman.
Im Vergleich dazu ist die Geschwindigkeit der Markenentwicklung bei der Peilai Group deutlich höher. Laut Qichacha gehören mehr als 20 Kosmetikunternehmen zur Peilai Group, von denen mehr als die Hälfte entsprechende Markenprodukte auf Einkaufsplattformen anbietet (einige werden in kleinen Kosmetikläden verkauft, nicht in offiziellen Geschäften). Durch die Durchsicht öffentlicher Berichte stellte das Jingzhe Institute fest, dass neben den bereits früher eingeführten Marken UNNY CLUB und RNW die Peilai Group in den Jahren 2020 und 2021 eine Reihe neuer Marken auf den Markt brachte: UODO, DPU, TOCU, PIARA, JEJO, BESNEA, MAY ONLY usw. kamen alle in diesem Zeitraum auf den Markt.
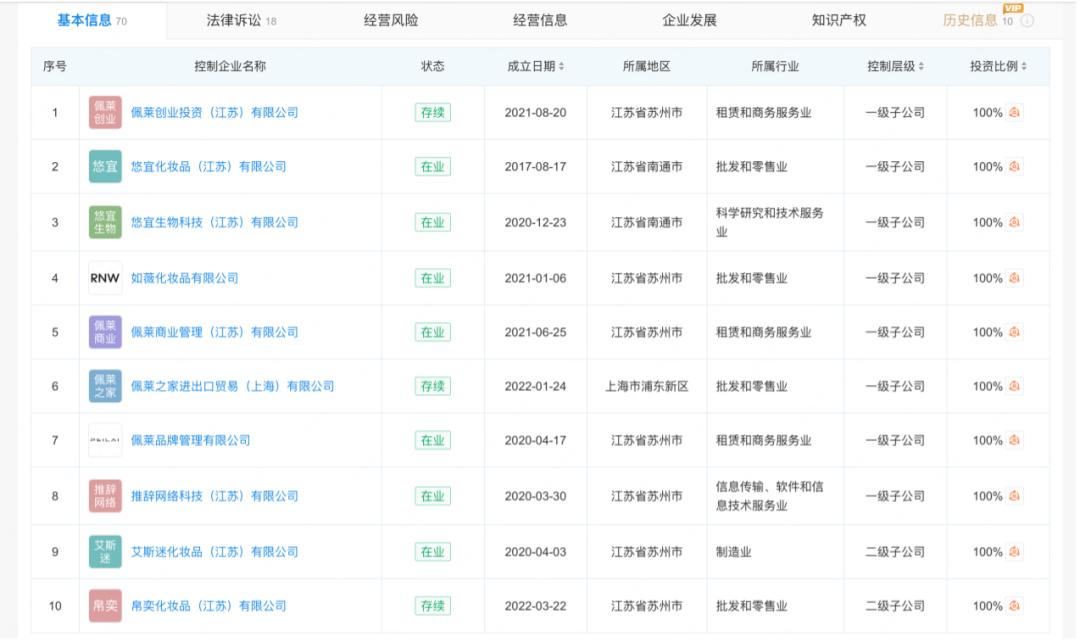
*Quelle: Screenshot von Qichacha
Insgesamt entspricht die Multi-Marken-Planung der Peilai Group eher einer Strategie, bei der Marken dicht verteilt werden, um durch Quantität eine breitere Vertriebsabdeckung zu erreichen. Das bedeutet, dass diese Marken zwar formal unabhängig voneinander betrieben werden, in Wirklichkeit aber möglicherweise um dieselbe Gruppe von Verbrauchern konkurrieren und eine Situation entsteht, in der „Schwestermarken“ sich gegenseitig überbieten.
Von „Multi-Marken-Strategie“ zur „Markenfabrikation“?
Auf Produktebene ist die Konkurrenzsituation zwischen den „Schwestermarken“ noch deutlicher zu erkennen. Nehmen wir die Nasenpflaster der Peilai Group als Beispiel: Die Marken RNW, EIIO, DPU und AUOU bieten alle ähnliche Produkte an, deren Spezifikationen und Preise sich stark ähneln: Die Standardausführung umfasst 5 Sets, der Preis auf Tmall liegt zwischen 40 und 50 Yuan, auf Plattformen wie Pinduoduo sinkt er auf 25 bis 35 Yuan.
Bei so ähnlichen Preisen fällt es Verbrauchern natürlich schwer, deutliche Unterschiede zu erkennen, sodass es nicht verwunderlich ist, dass sie zwei Produkte kaufen wollen, um sie zu vergleichen. Hinter dieser „Ähnlichkeit“ steckt möglicherweise der Grund, dass sie aus demselben Lohnfertigungssystem stammen.
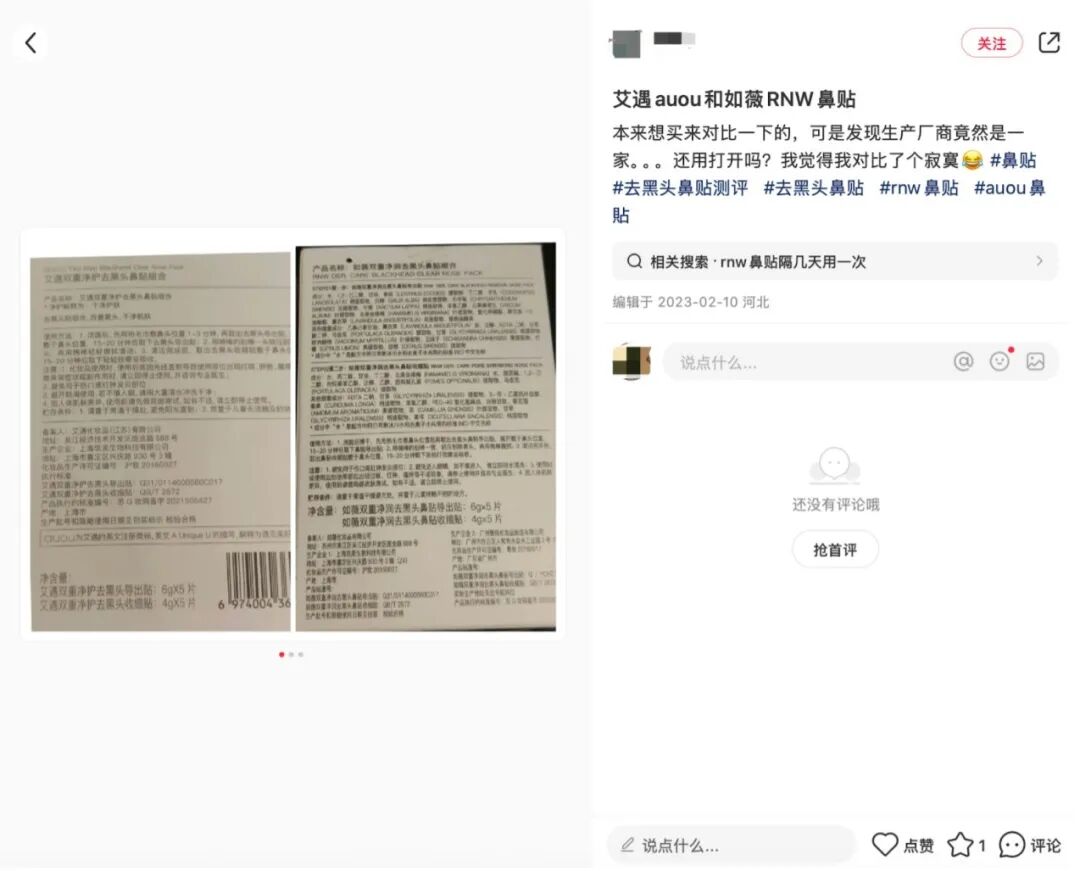
*Quelle: Screenshot von Xiaohongshu
Das Jingzhe Institute prüfte die Informationen auf Qichacha und stellte fest, dass die Hersteller der Nasenpflaster der vier Marken RNW, EIIO, DPU und AUOU alle auf die Shanghai Zhumei Biological Technology Co., Ltd. oder die Guangzhou Yachun Cosmetics Manufacturing Co., Ltd. hinweisen, wobei Zhumei Biological eine hundertprozentige Tochtergesellschaft von Guangzhou Yachun ist. Außerdem verfügt Guangzhou Yachun über reiche Erfahrung in der Lohnfertigung: Neben den Marken der Peilai Group hat es auch für Unternehmen wie Pechoin, Tongrentang und Xiuzheng Pharmaceutical Produkte hergestellt.
Neben der gemeinsamen Herstellerquelle stellte das Jingzhe Institute beim Vergleich der vier Nasenpflasterprodukte fest, dass die in den Werbeinhalten genannten Kernbestandteile sich ebenfalls stark überlappen. Sie basieren häufig auf Extrakten aus Pilzen, weißer Weidenrinde, Milchwurzel, Klettenwurzel, Zaubernuss und Lavendel, teilweise werden zusätzlich Inhaltsstoffe wie Portulak, Chrysantheme und Centella asiatica hinzugefügt.
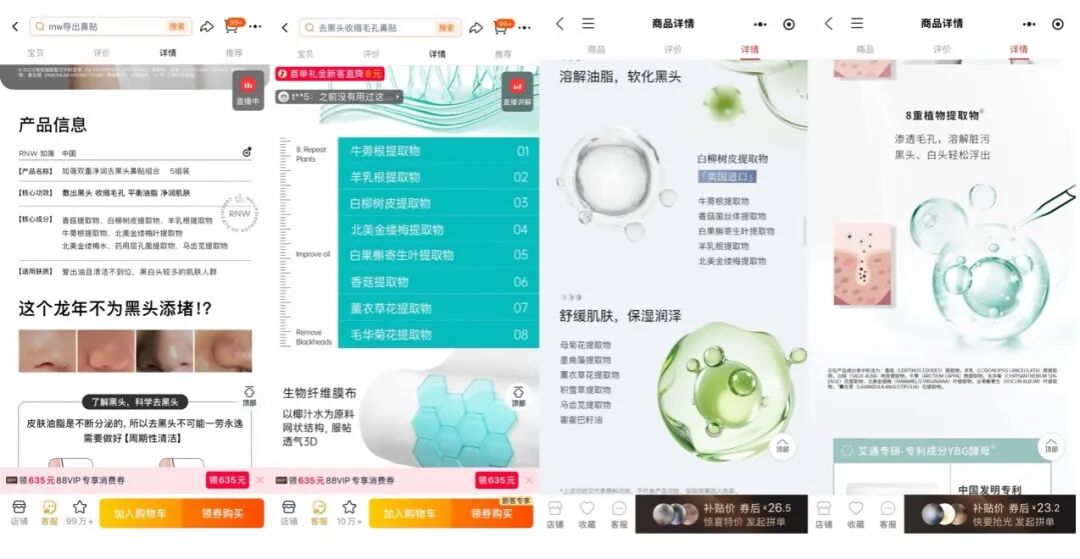
*Quelle: Screenshots der offiziellen Geschäfte auf Tmall und Pinduoduo
Neben den Produkten ist die Beziehung zwischen Markeninhabern und Herstellern ebenfalls besonders. Beispielsweise wird der Hersteller eines Concealer-Flüssigkeitsprodukts der Marke UNNY unter Peilai als Peilai Cosmetics (Shanghai) Co., Ltd. angegeben. Laut Qichacha ist einer der Anteilseigner dieses Unternehmens die Kosmax (China) Cosmetics Co., Ltd. mit einem Anteil von 80 %, der andere Anteilseigner ist eine hundertprozentige Tochtergesellschaft der Peilai Group.
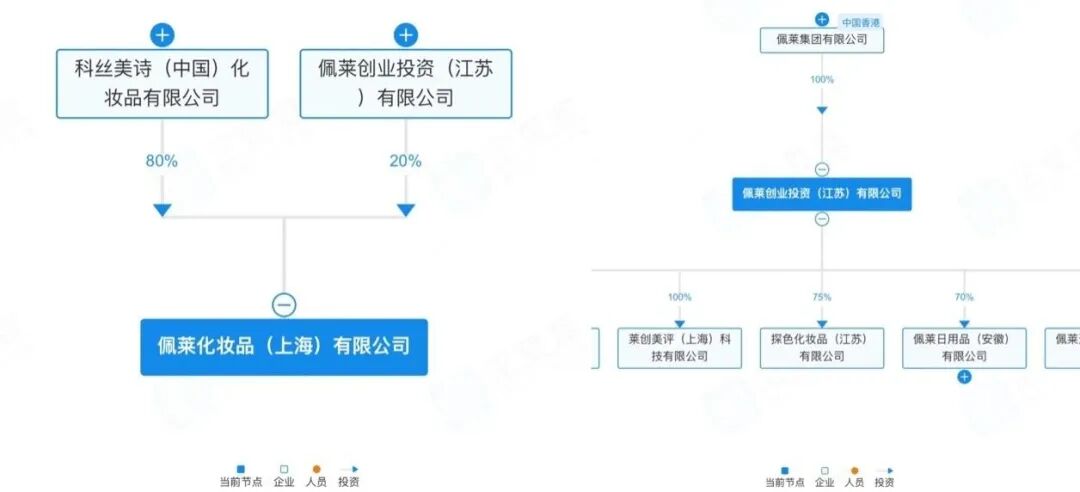
*Quelle: Screenshot von Qichacha
Mit anderen Worten: Kosmax, das als Lohnfertiger fungiert, hat gemeinsam mit Peilai ein neues Lohnfertigungsunternehmen gegründet und verfügt über die Kontrolle über dieses Unternehmen. Aus dieser Perspektive scheint der Schwerpunkt der Tätigkeit von Peilai nicht auf der Produktentwicklung, sondern auf dem Markenmanagement zu liegen. Daher ist die Praxis, dass mehrere Untermarken ähnliche Produkte vertreiben, im Wesentlichen eine Strategie zur Verwirrung des Marktes, deren Ziel es ist, durch „gleichzeitiges Vorgehen auf mehreren Wegen“ den Marktanteil in einer einzelnen Produktkategorie zu gewinnen.
Laut den Daten der offiziellen Tmall-Geschäfte sind die Verkaufszahlen dieser Nasenpflaster sehr unterschiedlich: Die täglichen Verkaufszahlen liegen zwischen über 10.000 und über 500.000 Stück. Das bedeutet, dass selbst wenn eine Marke schlechte Verkaufszahlen hat oder ihr Ruf in Zukunft sinkt, der Konzern andere Marken hat, die die Verbraucher übernehmen können.
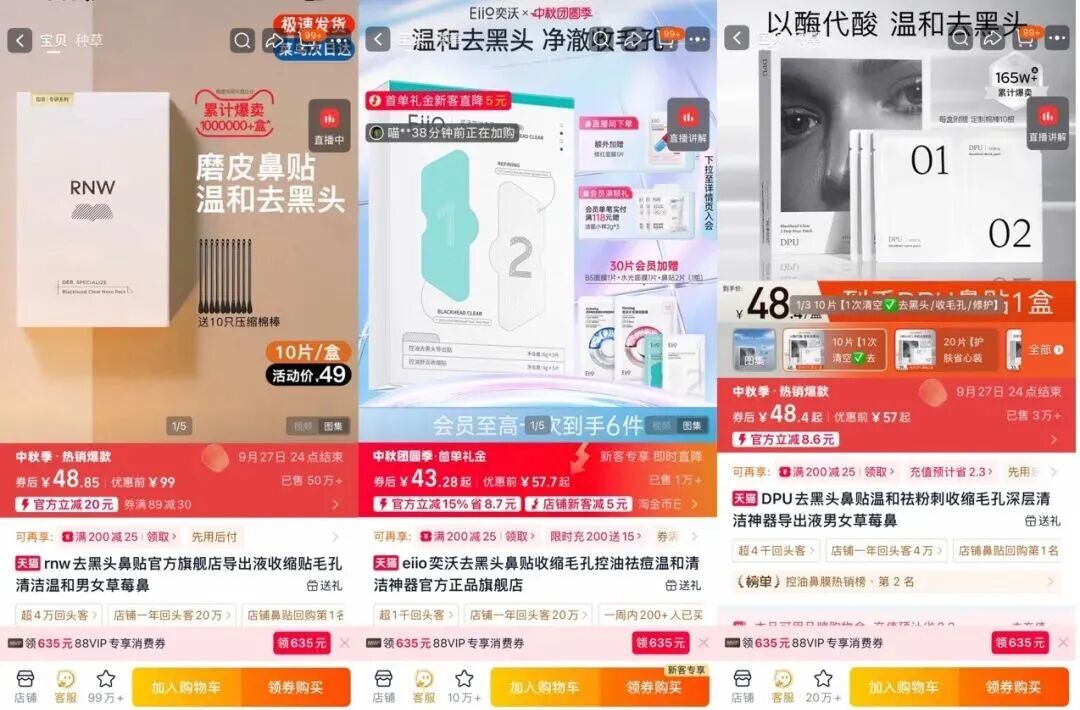
*Quelle: Screenshot des offiziellen Tmall-Geschäfts vom 17. September
Aber es gibt auch negative Auswirkungen: Wenn mehrere Marken in dasselbe Nischensegment einsteigen, ist unvermeidlich, dass einige Marken als „Kanonenfutter“ enden, was der langfristigen Anhäufung von Markenwert für einzelne Marken schadet. Aus der Perspektive der Gesamtentwicklung chinesischer Schönheitsmarken ist dies ebenfalls nicht vorteilhaft.
Wer hat die Dividende der chinesischen Schönheitsbranche genutzt?
In den letzten Jahren ist der Aufstieg chinesischer Schönheitsmarken offensichtlich. Hinter ihm liegt zwar der Grund, dass das Angebot an inländischen Marken gestiegen ist, aber was den Anstieg des Marktanteils inländischer Marken wirklich unterstützt, ist das gestiegene Vertrauen der Verbraucher in chinesische Produkte.
Dieses Vertrauen ist besonders im Massenmarkt ausgeprägt. Studenten mit begrenztem Budget und Berufseinsteiger neigen eher dazu, chinesische Schönheitsmarken zu wählen, und sind sogar bereit, unbekannte Nischenmarken auszuprobieren. Dieses Vertrauen wird aber auch ausgenutzt.
Heutzutage setzen einige Kosmetikmarken nicht auf klassische Werbung, sondern auf scheinbar neutrale KOC-Empfehlungen. In Testberichten werden Produkte oft mit internationalen Top-Marken verglichen: Die internationalen Top-Marken werden immer positiv bewertet, die gute Wirkung einer oder mehrerer chinesischer Marken wird hervorgehoben, während andere chinesische Marken im Vergleich schlecht abschneiden. Angesichts dieser scheinbar „objektiven“ Bewertung fällt es Verbrauchern schwer, zu unterscheiden, ob es sich um eine echte Empfehlung handelt oder um Inhalte, die von der Marke arrangiert wurden.
Einige Marken nutzen außerdem Videos für ihre Zwecke: Beispielsweise behaupten einige Make-up-Videos, „echte“ Darstellungen ohne Filter und mit nacktem Gesicht zu zeigen, aber in Wirklichkeit wird lokale Schönheitsbearbeitung eingesetzt, sodass das Make-up-Ergebnis besser aussieht als in der Realität.
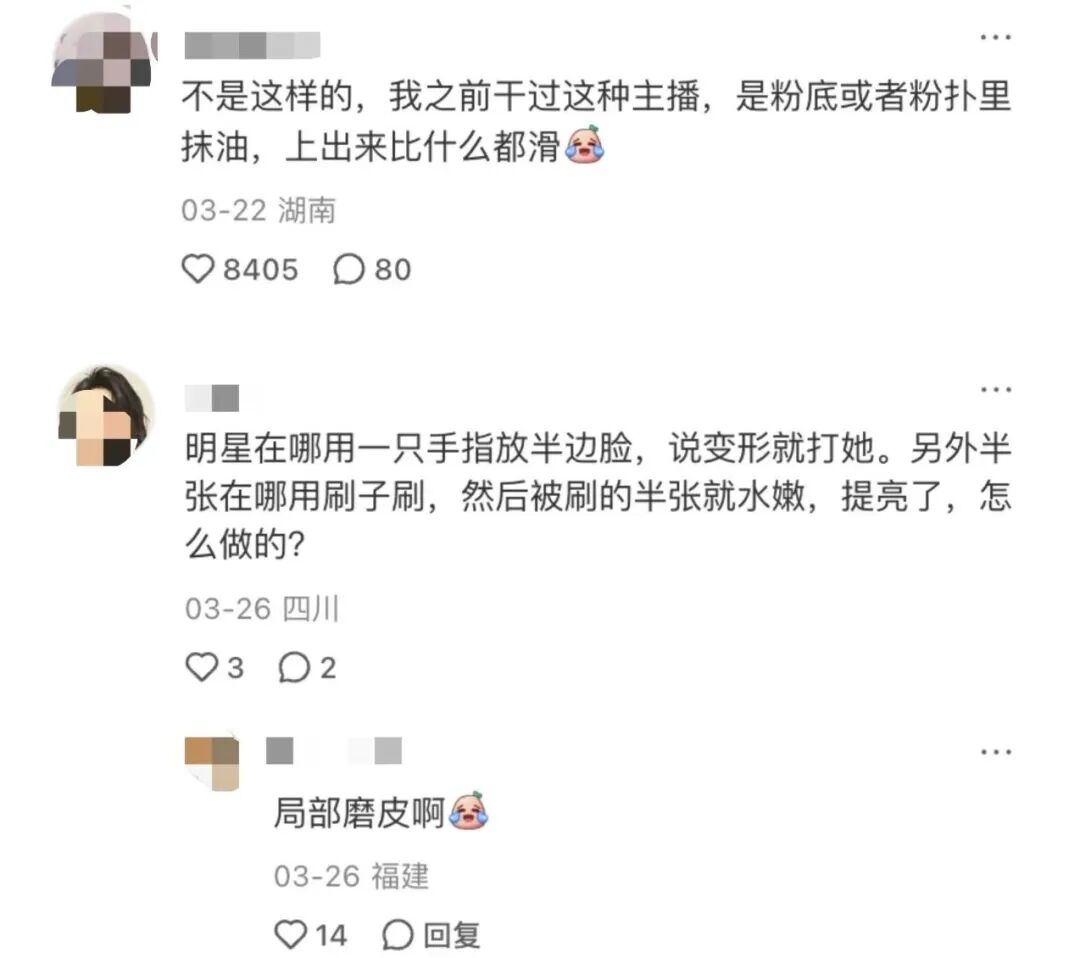
*Von Nutzern geteilte Methoden zur Fälschung von Produktempfe