145 IP-Co-Branding-Projekte, 4,3 Milliarden Yuan an Marketingausgaben – geraten die neuen Marken für frische Teegetränke in die Zwangslage, dass sie die Co-Branding-Aktivitäten niemals einstellen dürfen?
Fehlgeschlagene IP-Kooperationen sind keine Seltenheit, doch dass eine Marke innerhalb von zwei Monaten viermal nacheinander in die Falle tappt, ist schon auffällig absurd. Ausgerechnet diese Marke ist der große Akteur bei IP-Kooperationen – Luckin Coffee. Seit dem 3. August hat es nacheinander vier IP-Kooperationen mit „Big Fish & Begonia“, „Zhang Binzhi und Wang Huanjun“, „MIND.A.DAY“ und „Link Click“ gestartet, stieß aber nacheinander auf Probleme wie Boykott der Nutzer wegen unangemessener Äußerungen des IP-Regisseurs, Unmut über die erzwungene Bewerbung eines unbekannten Paar-IPs mit als vulgär eingestuften Verpackungsmaterialien, Kontroversen über die politische Haltung des ursprünglichen IP-Teams sowie zahlreiche Druckfehler bei den Kooperationsmaterialien.
In einer Zeit, in der IP-Kooperationen zu einem normalisierten Marketinginstrument von Marken geworden sind, steigt die Häufigkeit der Kooperationen stetig, was aber nicht unbedingt zu einem starken Anstieg der Verkaufszahlen führt, sondern im Gegenteil zu einer Schädigung des Markenrufs führen kann. Besonders im Bereich frisch zubereiteter Teegetränke und Kaffees liegt das gravierendere Problem nicht darin, dass bahnbrechende Kooperationen immer seltener werden, sondern darin, dass unter den Runden von IP-Kooperationskampagnen und jährlichen Marketinginvestitionen von mehreren hundert Millionen bis zu mehreren Milliarden Yuan der eigene Kerncharakter der Marken immer unschärfer wird. Alle kooperieren mit IPs, sogar mit demselben IP, aber die Verbraucher, die ursprünglich wegen des IPs gekommen sind, bleiben der Marke nach einer einzigen Kooperation nicht treu.
Wenn Kooperationen von einem seltenen Marketingereignis zu einem festen Terminplan werden, sind sie dann wirklich noch wirksam? Wenn alle Kooperationen durchführen, wie können Marken dann ihre eigene Differenzierung finden? In diesem Artikel wird Leibao auf der Grundlage der Zusammenstellung der IP-Kooperationsereignisse der wichtigsten inländischen Marken für frisch zubereitete Teegetränke und Kaffee von Januar bis September die Kernprobleme fehlgeschlagener Kooperationen nacharbeiten und die Wachstumsangst und differenzierten Auswege dieser Marken unter der Normalisierung von Kooperationen nachforschen.
145 Kooperationen in 9 Monaten, 4,3 Milliarden Yuan Marketingausgaben von 7 Unternehmen,
Kühlen die IP-Kooperationen wirklich ab?
Schauen wir uns zuerst die allgemeine Situation des Gesamtmarktes an. Nach unvollständigen Statistiken von Leibao haben 19 wichtige Marken für frisch zubereitete Teegetränke und Kaffee von Januar bis September dieses Jahres insgesamt 145 IP-Kooperationen durchgeführt, was durchschnittlich alle 1,9 Tage eine Kooperation bedeutet. Wenn man bedenkt, dass es auf dem Markt weit mehr als diese 19 Marken für frisch zubereitete Teegetränke und Kaffee gibt, sind Nachrichten über IP-Kooperationen für Verbraucher fast ununterbrochen.
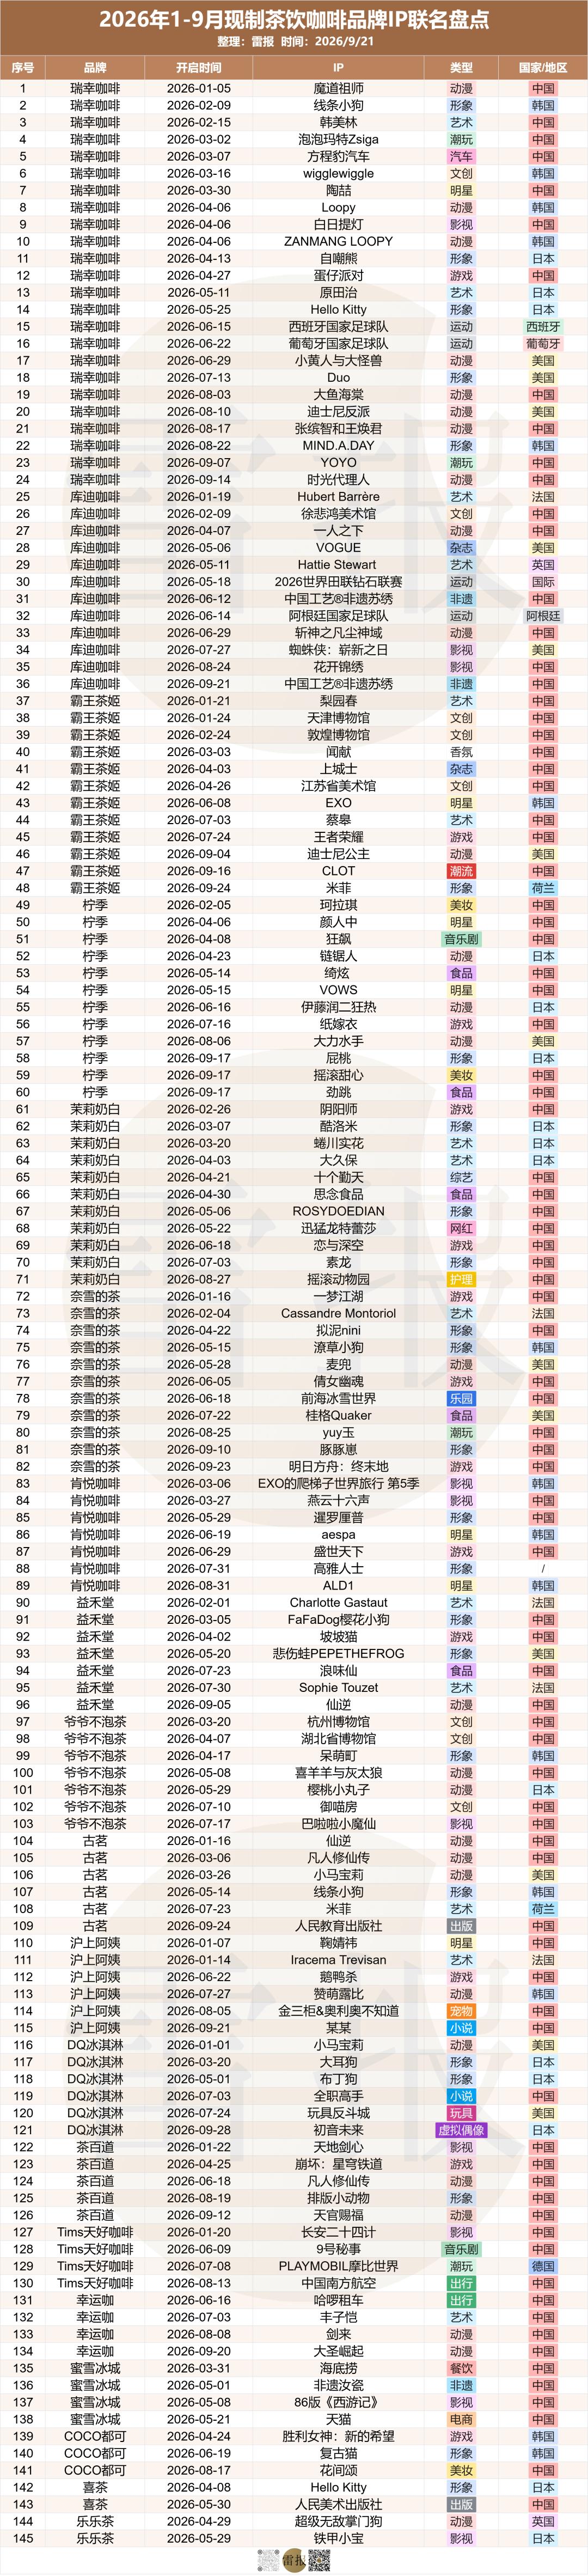
Betrachtet man die Anzahl der Kooperationen, liegt Luckin Coffee mit 4 Fehlschlägen immer noch weit vorne in diesem Bereich mit insgesamt 24 Kooperationen – wie das Sprichwort sagt: „Wer oft am Flussufer geht, dessen Schuhe werden nie trocken“. Bei den übrigen Marken liegt die höchste Anzahl nur bei der Hälfte von Luckin: Cotti Coffee, Bawang Chaji und Ningji haben jeweils 12 Mal kooperiert, Molly Tea und Nayuki haben jeweils 11 Mal kooperiert, die übrigen Marken haben weniger als 9 Mal kooperiert und erreichen nicht einmal eine durchschnittliche Häufigkeit von einmal pro Monat.
Gleichzeitig ist im Vergleich zum gleichen Zeitraum des Vorjahres bei den 14 von Leibao langfristig verfolgten Marken die Anzahl der Kooperationen bei 6 Marken gestiegen, bei 6 Marken gesunken und bei 2 Marken unverändert. Betrachtet man aber nur die Dimension der Kooperationsanzahl, war letztes Jahr bereits ein Wendepunkt der Branche, viele Marken haben die Kooperationshäufigkeit reduziert. Daher haben im Vergleich zum Höhepunkt 2024 9 der 12 Marken mit verfügbaren Daten die Kooperationshäufigkeit verringert. Darunter ist der Wandel von Heytea am deutlichsten: Von Januar bis September 2024 betrug die Kooperationshäufigkeit bis zu 27 Mal, in den letzten zwei Jahren ist sie auf 1 bis 2 Mal gesunken. Marken wie Guming, Mixue, Nayuki, Hushang Ayi, Chabaidao und Lele Tea haben die Kooperationsanzahl ebenfalls um mehr als die Hälfte reduziert.
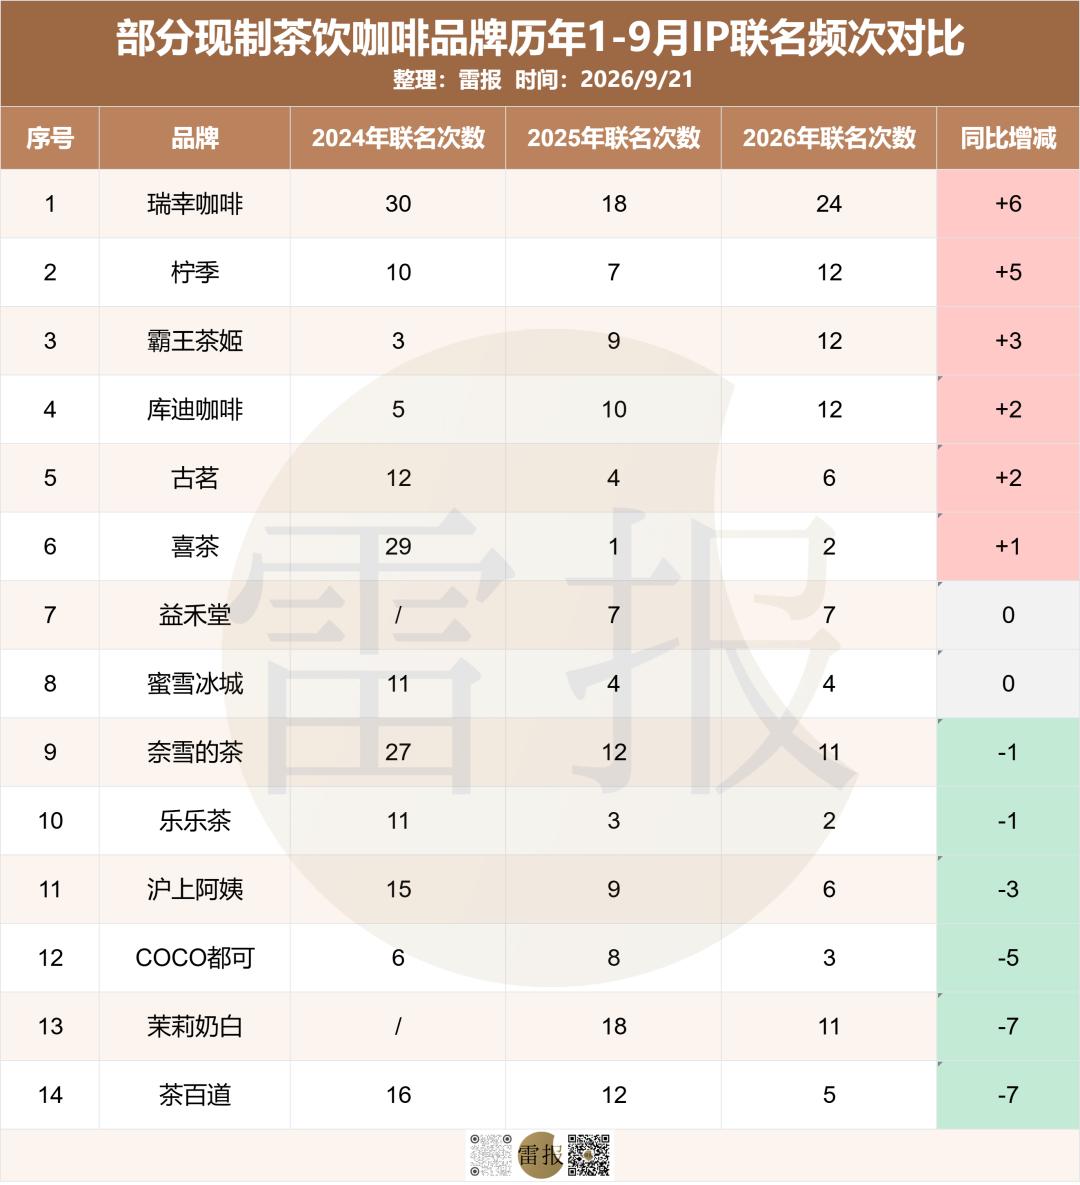
Daraus geht hervor, dass obwohl Branche und Verbraucher allgemein der Meinung sind, dass es zu viele IP-Kooperationen gibt (Umfragedaten von iiMedia Research zeigen, dass 61,1 % der Befragten die Überfülle an Kooperationen als Hauptproblem der neuen Teegetränkebranche ansehen), die Kooperationshäufigkeit der meisten einzelnen Marken im Vergleich zum Höhepunkt 2024 eigentlich nicht sehr hoch ist.
Aber unter dem Einfluss einiger Marken mit hoher Kooperationshäufigkeit in den letzten Jahren ist die Wahrnehmung der Verbraucher für Kooperationen in der gesamten Kategorie deutlich gestiegen. Das führt dazu, dass selbst Marken, die selten kooperieren, leicht in den allgemeinen Eindruck der „Überfülle an Kooperationen“ einbezogen werden. Dazu kommt, dass die Verbraucher seit Jahren von häufigen Kooperationen satt und sogar überdrüssig sind, so dass die Wirkung der heutigen IP-Kooperationen nicht mehr die bahnbrechende Popularität von „Luckin x Moutai“ oder „Heytea x FENDI“ erreicht, selbst die Konversion innerhalb der Zielgruppen wird durch die Weitergabe von IPs zwischen mehreren Marken stark geschmälert.
Die Wirkung nimmt ab, aber die Investitionen sind nicht zurückgegangen.
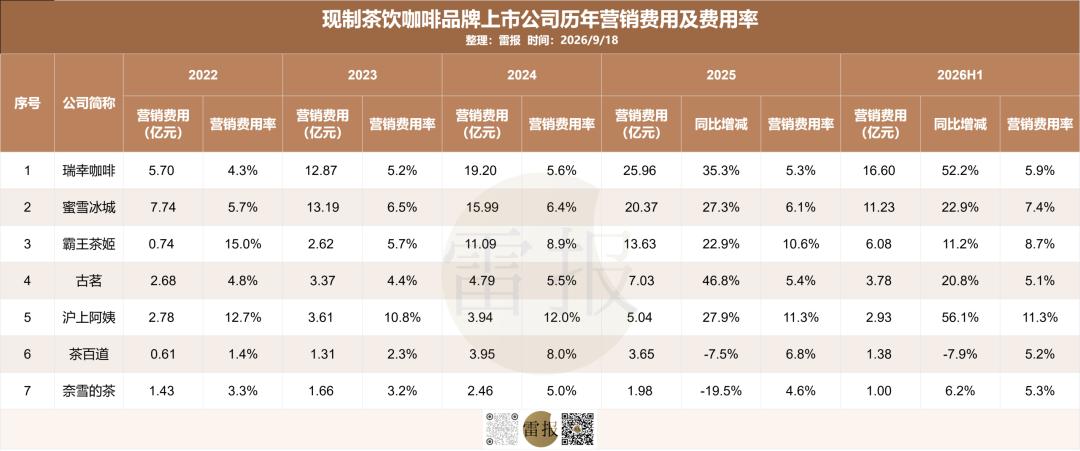
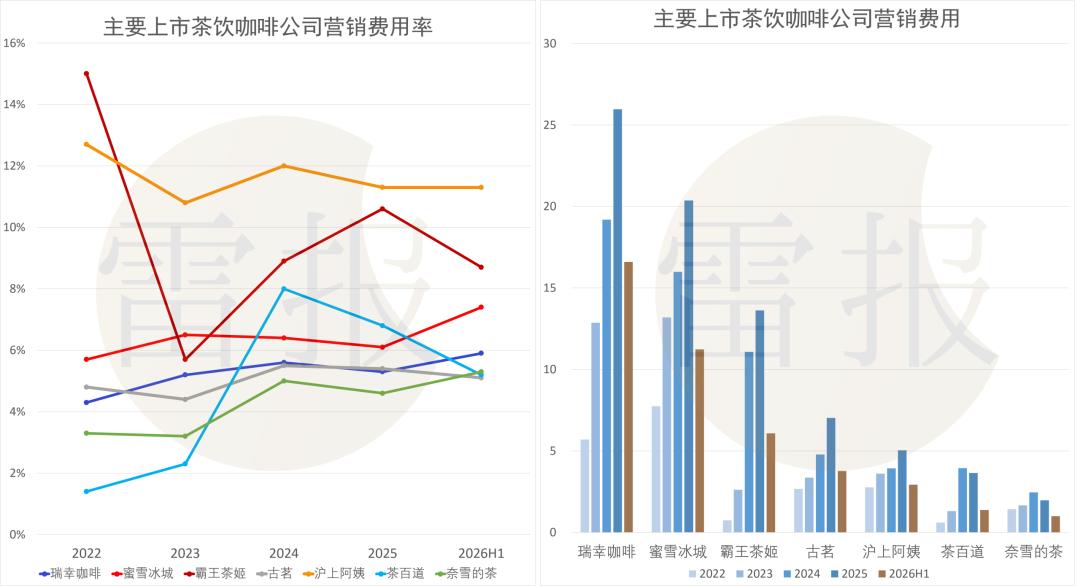
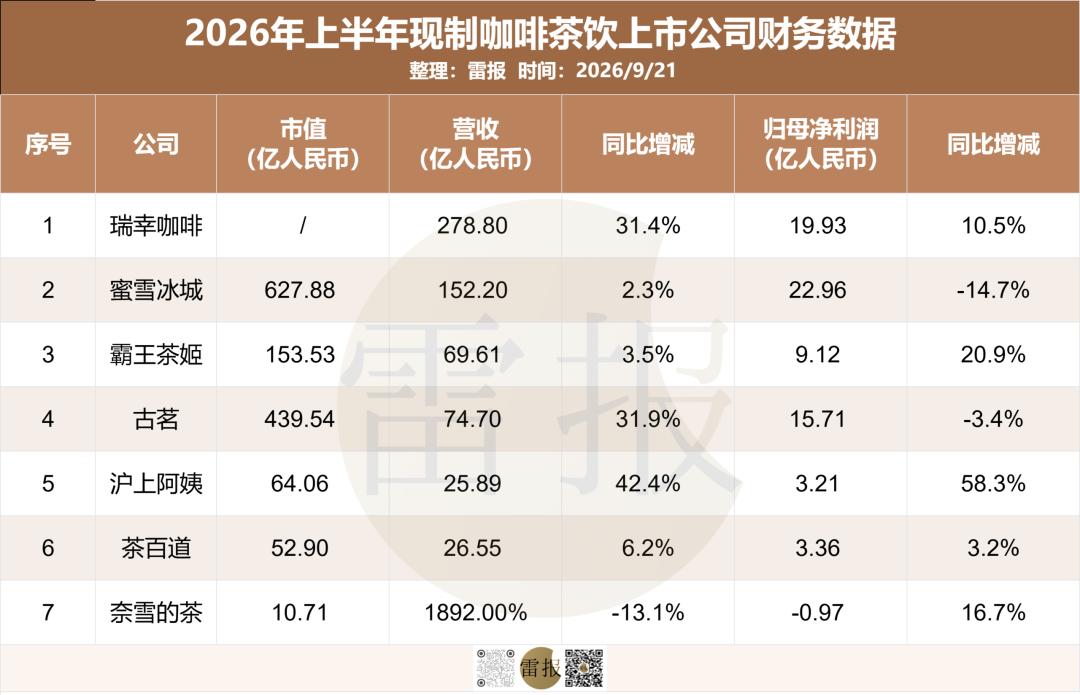
Statistiken von Leibao zu den Halbjahresberichten der 7 großen börsennotierten Unternehmen in diesem Bereich zeigen, dass die kumulierten Marketingausgaben der 7 Unternehmen im ersten Halbjahr 2026 (einschließlich der Ausgaben für Vertrieb, Distribution, Werbung und Promotion) bis zu 4,3 Milliarden Yuan betrugen. Darunter haben mit Ausnahme von Chabaidao die Marketingausgaben von 6 Unternehmen zugenommen, bei Luckin Coffee und Hushang Ayi stiegen sie sogar um mehr als 50 % im Jahresvergleich. Was die Marketingquote angeht, überschreiten alle 7 Unternehmen 5 %, bei Hushang Ayi und Bawang Chaji beträgt sie sogar 11,3 % bzw. 8,7 %, bei Mixue liegt sie bei 7,4 %.
Was die Leistung angeht, haben 6 der 7 Unternehmen im ersten Halbjahr Gewinne erzielt, darunter Luckin Coffee, Bawang Chaji, Hushang Ayi und Chabaidao mit einem Wachstum des Nettogewinns im Jahresvergleich. Allerdings stehen Luckin Coffee und Bawang Chaji beide vor einem Rückgang des durchschnittlichen monatlichen GMV pro Geschäft: Ersterer verzeichnete einen Rückgang um 5,3 %, während im gleichen Zeitraum des Vorjahres ein Wachstum von 13,8 % zu verzeichnen war; Letzterer verzeichnete sogar einen Rückgang um 16,3 % bei den Geschäften in China im Jahresvergleich.
Tiefe Bearbeitung von Zielgruppen, regionale Beschränkungen, langfristige Bindung:
Sind neue Strategien eine Rettung für die Kooperation oder für die Marke?
Natürlich reagieren die Marken für frisch zubereitete Teegetränke und Kaffee nicht gleichgültig auf die schwache Marktrückmeldung, sondern beginnen, neue Kooperationsstrategien auszuprobieren:
Erstens: Da sie keine bahnbrechende Popularität erreichen können, gehen die Marken aktiv in kleine vertikale Zielgruppen und konzentrieren sich auf die kurzfristige Konversion. Daher werden neben den üblichen IPs aus Anime, Charakteren, Spielen und Filmen und Fernsehsendungen auch mehr Bereiche wie Kunstdesign, immaterielles Kulturerbe, Stars und Influencer, Sportveranstaltungen sowie Lebensmittel, Kleidung, Mobilität, Verlagswesen und Haustiere in den Bereich der IP-Kooperationen einbezogen. Beispielsweise kooperierte Molly Tea im Mai dieses Jahres mit dem bekannten Influencer @Menglong Telaisha, es gab nicht nur limitierte Merchandising-Artikel und Themenveranstaltungen, sondern auch synchronisierte Großbild-Werbung in 20 Städten im ganzen Land.
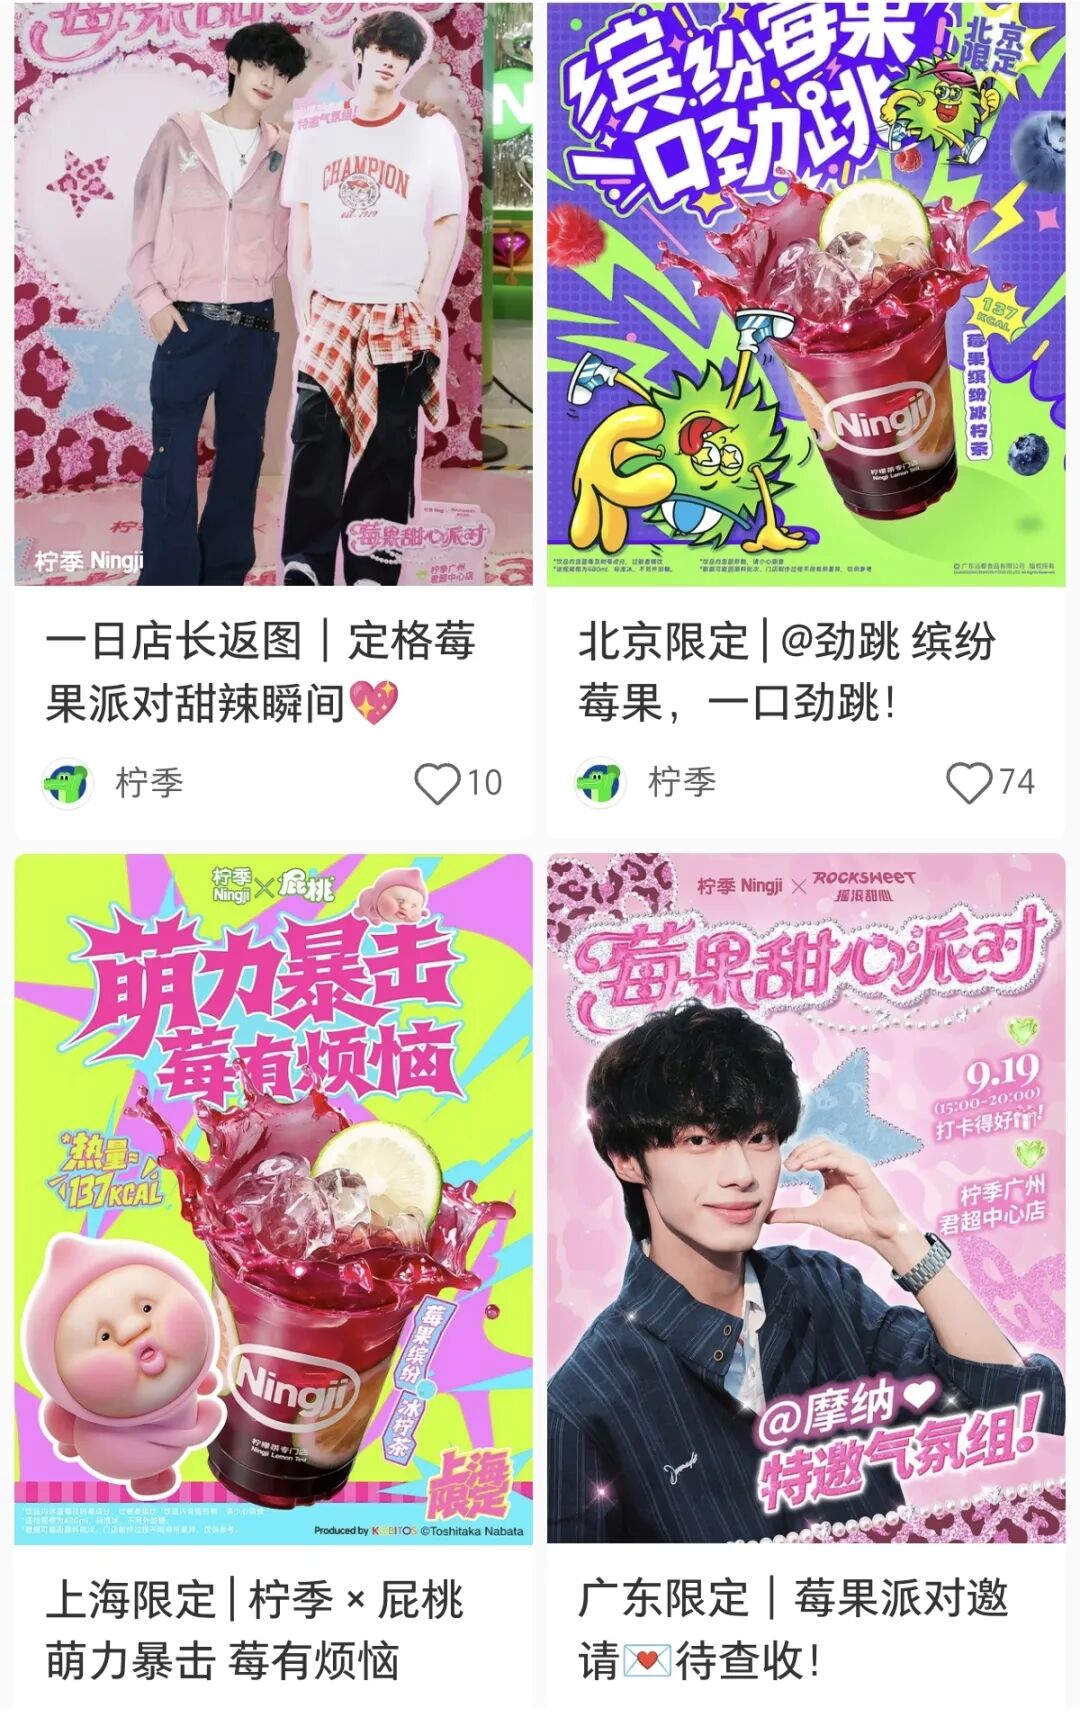
Zweitens: Da die Seltenheit von IP-Kooperationen nicht mehr so hoch ist wie früher, erzeugen Marken künstliche Seltenheit. Im Vergleich zu früheren meist landesweiten Kooperationen konzentrieren sich viele heutige Kooperationen auf regionale Beschränkungen. Beispielsweise hat Bawang Chaji dieses Jahr mit dem Kunstmuseum Jiangsu und dem Tianjin Museum regionale limitierte Merchandising-Artikel für die jeweiligen Provinzen und Städte erstellt, und kooperierte mit dem koreanischen Boygroup EXO für eine auf Hongkong und Macao beschränkte Kooperation. Ningji hat kürzlich mit der Kosmetikmarke Rock Sweet, der Snackmarke Jintiao und dem IP Pitao jeweils regional begrenzte Kooperationen für Guangdong, Peking und Shanghai auf den Markt gebracht.
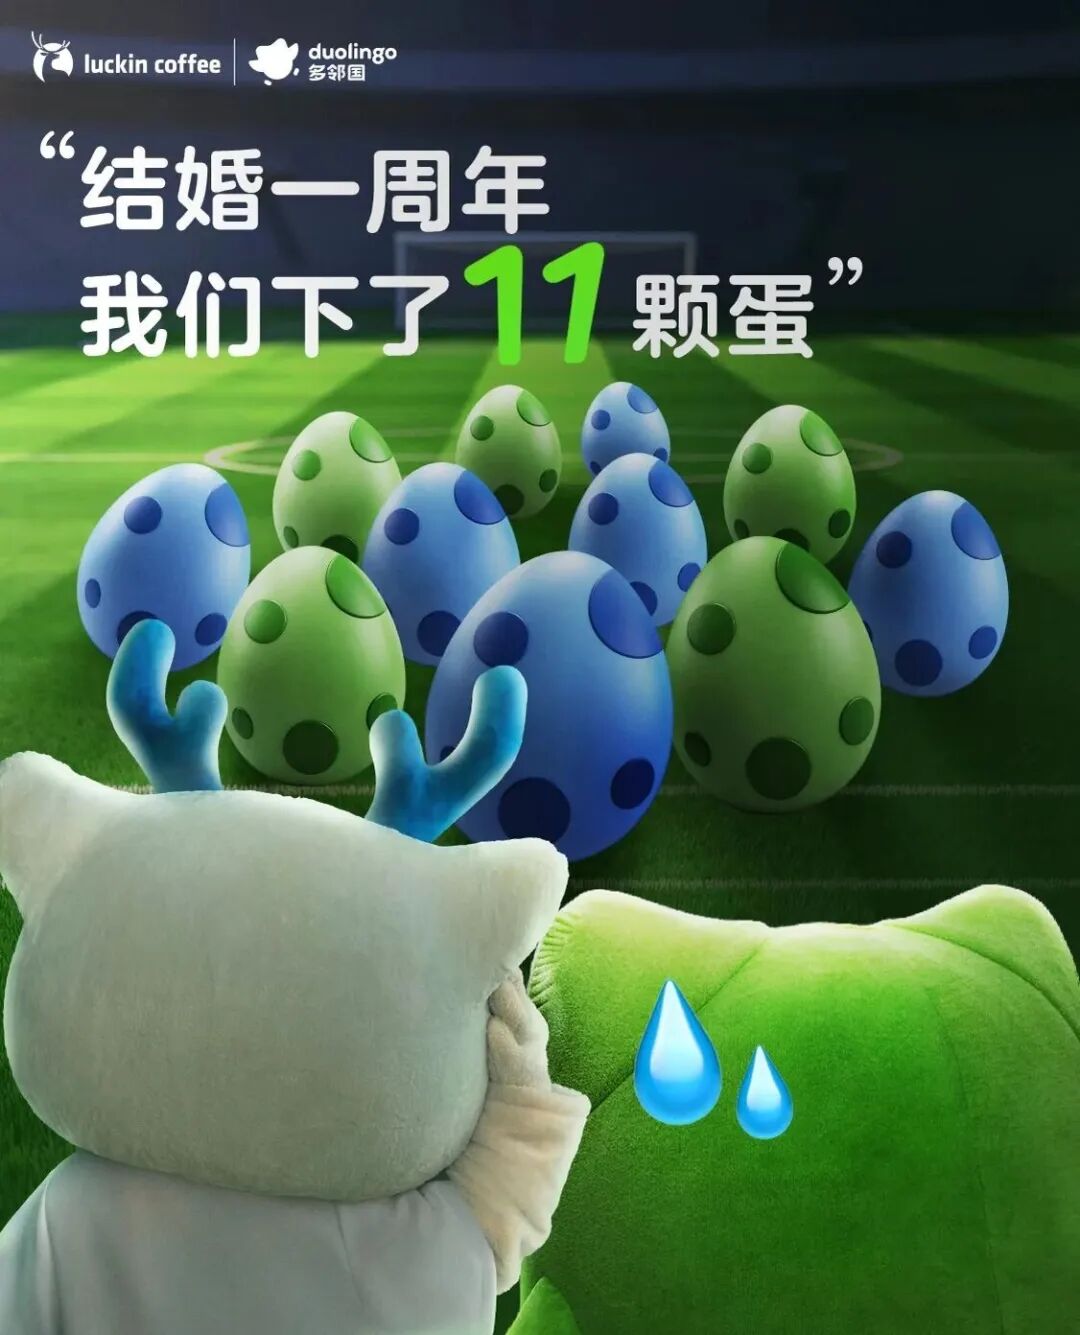
Drittens: Da die Anzahl der Top-IPs begrenzt ist, ist es besser, die Kooperation mit einem einzelnen IP zu einer langfristigen Bindung auszubauen. Das Beispiel von Luckin ist in dieser Hinsicht am typischsten: Einerseits hat seine eigene IP-Figur mit Duo im Internet eine CP-Beziehung aufgebaut, von der „Heirat“ und den „Flitterwochen“ über den Alltag nach der Heirat bis zur Ankündigung des ersten Hochzeitstages in diesem Jahr, dass sie „11 Kinder bekommen haben“, wodurch die Kooperation zu einer serienartigen gemeinsamen Kreation wird. Die Verbraucher erwarten die nächste Folge wie bei einer Serie, und die Marke erzeugt damit kontinuierlich Themen, fördert die Sichtbarkeit und den Wiederkauf. Außerdem kooperieren Luckin und Line Dog seit der ersten Kooperation zum Valentinstag 2023 bereits seit drei Jahren stabil und sind tief mit dem Valentinstag verbunden, jedes Jahr erscheinen die entsprechenden Aktionen pünktlich.
Aber die oben genannten neuen Trends sind hauptsächlich kleine Korrekturen am IP-Kooperationsmodell, ihr Einfluss auf den gesamten IP-Kooperationsmarkt ist letztlich begrenzt.
Zum einen führen diese Anpassungen nicht dazu, dass die Kooperationsstrategien der genannten Marken wirklich differenzierende Merkmale bilden. Für die meisten IP-Verbraucher liegt das Problem der heutigen Branche nicht nur darin, dass eine einzelne Marke zu oft kooperiert, sondern darin, dass die gesamte Branche Kooperationen durchführt, so dass man die Unterschiede zwischen den Marken nicht erkennen kann. Abgesehen von den Unterschieden der Produkte selbst ist bei der Auswahl der Kooperations-IPs bei allen Marken oft keine Systematik zu erkennen, sie kooperieren einfach mit dem, was gerade beliebt ist.
Selbst wenn einzelne Marken für eine gewisse Zeit konzentriert mit einer bestimmten Kategorie von IPs kooperieren und einen gewissen Serieneffekt erzielen, wechseln sie unter dem Logik des Traffics oft schnell wieder, um neue beliebte IPs zu verfolgen. Das Ergebnis ist, dass beliebte IPs nacheinander von verschiedenen Marken genutzt werden, und das Hauptvermögen jeder Kooperation gehört dem IP, während die Rolle der Marke selbst verschwindet.
Man muss wissen, dass Kooperationen im Wesentlichen eine Strategie der „Anmietung externer Wahrnehmung“ sind. Marken nutzen die vorhandenen Benutzergefühle und Symbolwerte von IPs, um kurzfristige Aufmerksamkeit und Konversion zu erzielen. Aber Marken sollten bei Kooperationen nicht nur auf die kurze Frist achten, sondern auch fragen: Bleiben diese Benutzer, die wegen des IPs gekommen sind, langfristig? Wenn die Marke das nächste Kooperationsprodukt mit einem neuen IP herausbringt, kaufen die Benutzer, die wegen des vorherigen IPs gekommen sind, dann immer noch Produkte der Marke?
Auf der anderen Seite, wenn sich immer mehr IP-Kooperationen auf sogenannte „Seltenheit“, „Beschränkungen“ und „Zielgruppen“ konzentrieren, wird der Umfang des Markenmarketings leicht immer kleiner. Das Ergebnis ist oft, dass abgesehen von wenigen Projekten mit guter Konversion die meisten Kooperationen leise auf den Markt kommen und wieder vom Markt verschwinden, ohne jegliche Wirkung – sie lassen die Marke nur so aussehen, als ob sie „etwas zu tun hat“.
Aber was bringt diese geschäftige Tätigkeit der Marke eigentlich? Für die große Zahl von Nutzern außerhalb der Kernzielgruppen bringt die häufige Kooperation der Marke nicht mehr Auswahlmöglichkeiten, sondern eine Entscheidungsbelastung, sogar eine Art „Entropiezunahme“ (je mehr Kooperationen es gibt, desto mehr Lär