Die von innovativen Arzneimitteln verbrauchten Gelder werden nun von Versicherungsunternehmen aufgefangen.
Zu Beginn dieses Jahres nahm der Autor an einem geschlossenen Symposium teil, bei dem es um biopharmazeutische Innovation und Tech-Finanzierung ging. Während der Veranstaltung sprach ein Gastredner über die zentralen Schmerzpunkte, die die Innovation einheimischer Pharmaunternehmen behindern, und lenkte dann das Gespräch auf eine im Inland kaum erwähnte neue Branche: die Versicherung für die Forschung und Entwicklung innovativer Medikamente.
Im August wurde eine Nachricht veröffentlicht: Die Pekinger Zweigstelle von PICC Property and Casualty hat unter der Führung der Pekinger Zweigstelle von China Taiping Property Insurance und der Pekinger Zweigstelle von Yangguang Property Insurance die erste Versicherungspolice für lebenswissenschaftliche Forschung in Peking erfolgreich auf den Markt gebracht. Sie stellt eine spezielle Police für ein neues Medikament zur Behandlung von Fieber bei Erwachsenen zur Verfügung, das sich in der Entwicklung eines biopharmazeutischen Unternehmens befindet. Die Einführung der neuen Medikamentenforschungsversicherung im Inland hat die Aufmerksamkeit der Branche erregt.
Kann man auch für die Forschung und Entwicklung innovativer Medikamente eine Versicherung abschließen? Wir zerlegen dies anhand von drei zentralen Hinweisen: das Ökosystem des Auslandsmarktes, die Durchbrüche bei den inländischen Pilotprojekten sowie die zentralen Engpässe und die zukünftige Entwicklung der Branche.
01
Die Versicherung gegen Entwicklungsausfälle ist im Ausland nach wie vor ein fortschrittliches Produkt
Um die Versicherung für die Forschung und Entwicklung innovativer Medikamente zu verstehen, müssen zwei Konzepte klar unterschieden werden:
Die klinische Haftpflichtversicherung deckt die Haftung des Pharmaunternehmens für Entschädigungen gegenüber Dritten ab. Versicherungsnehmer ist das Pharmaunternehmen, Begünstigter sind die Studienteilnehmer.
Der Marktführer in diesem Bereich ist Chubb – eines der weltweit führenden Versicherungsunternehmen für klinische Prüfungen am Menschen mit Geschäftstätigkeit in 54 Ländern und Regionen und über 30 Jahren Erfahrung in der Versicherung von klinischen Prüfungen.
Die Versicherung gegen Entwicklungsausfälle deckt die eigenen Investitionsverluste des Pharmaunternehmens ab. Wenn eine klinische Prüfung die vorgesehenen Ziele nicht erreicht und das Projekt eingestellt wird, erstattet die Versicherung die bereits vom Pharmaunternehmen aufgewendeten Forschungs- und Entwicklungskosten gemäß den Vereinbarungen. Versicherungsnehmer ist das Pharmaunternehmen, Begünstigter ist ebenfalls das Pharmaunternehmen.
Das zentrale Anliegen der Unternehmen für neue Medikamentenentwicklung lautet: Wenn eine klinische Prüfung scheitert und hunderte Millionen Investitionen vergeblich sind, gibt es eine Versicherung, die dies entschädigt?
Die Clinical Trial Funding Insurance (CTFI) als eine Art der Versicherung gegen Entwicklungsausfälle auf dem Auslandsmarkt kann dieses Bedürfnis erfüllen.
Die Logik der CTFI unterscheidet sich vollständig von der traditionellen Haftpflichtversicherung. Die Bedingung für die Entschädigung lautet: Wenn die klinische Prüfung die im Versicherungsschein vereinbarten Erfolgsstandards (die normalerweise mit den primären Endpunkten des Prüfplans übereinstimmen) nicht erreicht, erstattet die Versicherung dem Pharmaunternehmen die bereits aufgewendeten Prüfkosten.
Die Prämie wird im Voraus in einer Summe gezahlt, und das Risiko wird vom Pharmaunternehmen auf den Versicherer übertragen. Die abgedeckten Kosten umfassen CRO-Kosten, Kosten für die Gestaltung und Beratung von klinischen Prüfplänen, Kosten für Krankenhäuser und Prüfer, Kosten für Überwachung, Datenerfassung und -analyse usw.
Derzeit der spezialisierteste Anbieter in diesem Bereich ist MCI (Medical & Commercial International), ein professionelles Versicherungsunternehmen, das sich seit 2015 mit Risiken in den Bereichen Lebenswissenschaften und klinische Prüfungen befasst. Das Team verfügt über Fachkräfte mit industriellem und akademischem Hintergrund und konzentriert sich auf die CTFI.
Der Versicherungsbereich von MCI ist klar definiert: Phase-I-, Phase-II- und teilweise kleine Phase-III-Prüfungen mit einem Prüfbudget von in der Regel 3 bis 35 Millionen US-Dollar und einer Prüfdauer von 24 Monaten, die auf 48 Monate verlängert werden kann.
Die versicherbaren Asset-Typen umfassen kleine Moleküle, Peptide, Antikörper und einige biologische Produkte, aber Gentherapien, Opioide und Projekte mit einem Budget von über 45 Millionen US-Dollar sind derzeit nicht versicherbar. Die versicherbaren Einheiten beschränken sich auf Biotechnologieunternehmen in den USA, Großbritannien, Europa und Kanada, und die Prüfstandorte können weltweit verteilt sein.
Ein markantes Anwendungsbeispiel ist die CTFI-Police, die das französische Biopharmaunternehmen AB Science im April 2026 erhalten hat.
Diese Police wurde von MCI über das Lloyd's-Syndikat 1902 versichert, der Makler ist Acrisure Re. Sie bietet für die Phase-III-klinische Prüfung gegen ALS (Amyotrophe Lateralsklerose) eine Deckung von bis zu 25 Millionen Euro, die potenziell auf 39 Millionen Euro erweitert werden kann, mit null Selbstbeteiligung. Die Police tritt mit der Aufnahme des ersten Patienten in Kraft und deckt die vereinbarten finanziellen Kosten eines Scheiterns der klinischen Prüfung im Rahmen der Versicherungssumme ab.
Hier müssen die Beteiligten dieser Police vorgestellt werden: MCI arbeitet über die Lloyd's-Syndikate 1966 und 1902. Das Syndikat 1966 ist das von MCI speziell für CTFI gegründete Versicherungsvehikel, das 2024 zugelassen wurde; das Syndikat 1902 ist die zentrale Versicherungsplattform von MCI, die reguläre Geschäfte abwickelt und auch an einigen CTFI-Vereinbarungen teilnimmt.
Dass diese Police von AB Science vom Syndikat 1902 versichert wurde, zeigt, dass das Ausgabemedium für CTFI nicht einzigartig ist.
Die Beziehung zwischen diesen drei Parteien lässt sich wie folgt verstehen: MCI ist für die Underwriting-Preisgestaltung und das Produktdesign verantwortlich und fungiert als Betreiber; die Syndikate 1966 und 1902 sind die tatsächlichen Versicherungsvehikel und damit Versicherungsinstrumente; Lloyd's stellt Marktregeln, ein A+-Kreditrating und die letztendliche Absicherung durch den Zentralfonds zur Verfügung und ist die Plattform. Die drei Parteien arbeiten eng zusammen.
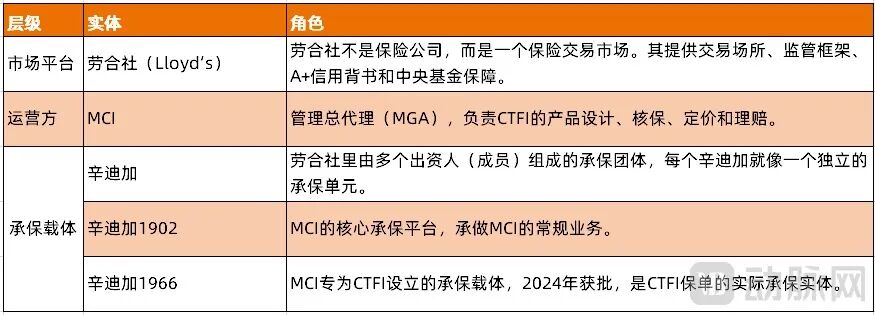
Das Geschäftsmodell des Lloyd's-CTFI-Produkts (Zusammenstellung von vbeat)
Alain Moussy, CEO von AB Science, sagte, dass ALS in der Branche als eine der schwierigsten Indikationen gilt. Diese Versicherung selbst sei eine Art „Vertrauensbescheinigung“ für die Erfolgswahrscheinlichkeit ihres Projekts. James Banks, Mitbegründer von MCI, drückte es noch direkter aus: „Wir fördern Kredite durch Versicherungen, helfen Unternehmen, Kapital zu beschaffen, reduzieren die Aktienverwässerung durch Absicherung gegen Abwärtsrisiken und lassen Innovatoren mehr Kontrolle und Eigentum behalten.“
Aber CTFI hat auch seine Grenzen. Derzeit ist der Marktumfang noch relativ klein, der Versicherungsbereich konzentriert sich auf Phase I und II, und bei Phase III werden nur „ausgewählte kleine Prüfungen“ abgedeckt. Die modernsten Bereiche wie Gentherapien und Zelltherapien sind derzeit noch nicht versicherbar.
Darüber hinaus hängt das Underwriting von CTFI von einer gründlichen Due-Diligence-Prüfung ab: Prüfung historischer klinischer Daten, Real-World-Daten und Prüfdesign sowie Durchführung von computergestützten Simulationsmodellen. Das bedeutet, dass die Underwriting-Kosten für jede einzelne Police sehr hoch sind und eine Skalierung in kurzer Zeit kaum möglich ist.
Innovatrix Capital ist ebenfalls eine in London ansässige britische professionelle Versicherungsplattform, die 2021 gegründet wurde. Sie konzentriert sich darauf, Lösungen zur Übertragung von Risiken durch das Scheitern klinischer Prüfungen im Bereich der Lebenswissenschaften anzubieten, um Pharmaunternehmen und Investoren dabei zu helfen, Verluste bei Forschungsinvestitionen abzusichern. Darüber hinaus haben große Versicherungsgruppen wie Chubb begonnen, in den Bereich der Entwicklungsversicherung einzudringen.
Derzeit hat die ausländische Entwicklungsversicherung längst die einfache Logik der „reinen Entschädigung“ hinter sich gelassen und ist tief in das Industrie- und Kapitalökosystem integriert.
Für ausländische Biotech-Unternehmen ist diese Police nicht nur eine Absicherung gegen Risiken, sondern auch eine Vertrauensbescheinigung für Finanzierungen und Transaktionen. An wichtigen Meilensteinen der Pipeline-Entwicklung, bei neuen Finanzierungsrunden, Fusionen und Übernahmen, BD-Transaktionen und Verbriefung von Vermögenswerten kann eine umfassende Absicherung von Entwicklungsrisiken die Erwartungen der Investoren erheblich stabilisieren und die Schwankungen der Pipeline-Bewertung reduzieren.
Gleichzeitig hat sich im Ausland ein Modell der koordinierten Risikokontrolle durch Versicherungsunternehmen, spezialisierte CROs und Forschungseinrichtungen herausgebildet, das mit angemessenen Mechanismen für das selbst getragene Risiko von Unternehmen und die Prämienanpassung kombiniert wird, um den Druck der Unternehmen bei Innovationsversuchen so weit wie möglich zu senken.
Wie bekannt ist, gibt es klare Prämienbereiche für Pipelines in verschiedenen klinischen Phasen: In der präklinischen Phase und der IND-Phase ist das Risiko am höchsten, die Prämie kann 15 %–30 % erreichen; in der Kernphase der Phase-II-klinischen Prüfung liegt die Prämie bei 8 %–18 %; in der reifen Phase der Phase-III-Prüfung und der NDA-Anmeldung sinkt die Prämie auf 4 %–10 %.
Natürlich übernimmt diese Art der Versicherung gegen Entwicklungsausfälle niemals die volle Absicherung der Forschungsinvestitionen. In der Regel werden hohe Selbstbehalte für Unternehmen festgelegt, und Risiken wie menschliche Fehlentscheidungen, freiwillige Einstellung aus strategischen Gründen und Datenfälschungen werden streng ausgeschlossen. Es wird nur das reine technische Scheitern der Forschung und Entwicklung abgesichert. Hochriskante First-in-Class-Pipelines mit neuen Wirkmechanismen stehen nach wie vor vor dem Problem hoher Prämien und hoher Versicherungsschwellen, was ein gemeinsames Problem der Branche ist.
Daher lautet die genaue Schlussfolgerung für den ausländischen Teil: Die Haftpflichtversicherung ist längst etabliert; die Entwicklungsversicherung ist nach wie vor ein fortschrittliches Produkt, das im Ausland bereits angewendet wird, aber bei weitem nicht „allgemein zugänglich“ ist.
02
Inländisches Pilotprojekt: Von „nur Haftungsdeckung“ zu „Mut zur Deckung von Ausfällen“
Die inländischen medizinischen Versicherungsprodukte sind seit langem äußerst einseitig. Die auf dem Markt erhältlichen entsprechenden Versicherungsarten decken im Grunde nur das Haftungsrisiko bei klinischen Prüfungen ab – also die persönliche Sicherheit der Studienteilnehmer und die Entschädigung bei medizinischen Streitigkeiten. Die Kostenverluste, die Pharmaunternehmen durch das Scheitern eigener Forschungs- und Entwicklungsarbeiten erleiden, werden überhaupt nicht abgesichert. Hunderte Millionen oder sogar Milliarden an Vorabinvestitionen gehen vollständig verloren, sobald das Projekt eingestellt wird.
Erst 2026 begann sich die Situation zu ändern. Peking hat kürzlich mit der Umsetzung eines Pilotprojekts für die Versicherung gegen Entwicklungsausfälle begonnen.
Die in Peking eingeführte Police deckt gezielt die Kostenverluste ab, die durch das Scheitern von Forschungsarbeiten in den kritischen Phasen der Forschung und Entwicklung sowie der Verwertung von Ergebnissen entstehen. Sie schließt eine Lücke in Peking bei der Absicherung von Verlusten durch das Scheitern der Entwicklung innovativer Medikamente und übernimmt zugleich die Kosten für Innovationsversuche der Unternehmen.
Am 9. September wurde die erste Police des gemeinsamen Versicherungsverbands für biopharmazeutische Versicherungen in Peking offiziell eingeführt. Versicherungsnehmer ist das Projekt zur Entwicklung von ECMO-Verbrauchsmaterialien von Changzheng Medical. Die Police wird von der Pekinger Zweigstelle von PICC Property and Casualty als führendem Versicherer gemeinsam mit Ping An Property Insurance, China Pacific Property Insurance, China Life Property & Casualty und China Taiping Property Insurance versichert. Die Beijing Zhongwei Insurance Broker Co., Ltd. bietet den gesamten Versicherungsvermittlungsservice an.
Diese beiden ersten Policen widersprechen sich nicht, sondern bestätigen jeweils zwei Dinge: Die erste bestätigt, dass „Verluste durch das Scheitern von Forschungsarbeiten versichert werden können“, die zweite bestätigt, wie „mehrere Unternehmen gemeinsam versichern können“. Der gemeinsame Versicherungsverband ist ein organisatorischer Mechanismus, die Versicherung gegen Kostenverluste bei Forschungsarbeiten ist die Produktrichtung.
Die zentrale Innovation dieses Schemas liegt in der abschnittsweisen Versicherung: Langfristige, hochriskante Forschungsprojekte werden nach Phasen wie präklinisch, Phase I, Phase II, Phase III und NDA in bewertbare und versicherbare Einheiten unterteilt. Nach dem Scheitern der Forschung werden die für die entsprechende Phase aufgewendeten Forschungsinvestitionen entschädigt.
Dieser Ansatz löst ein seit langem bestehendes Problem der Branche: Versicherungsunternehmen trauen sich nicht, langfristige Projekte zu versichern, da sie das Gesamtrisiko nicht bewerten können. Die Unternehmen finden die Prämien zu hoch, da die Versicherungssumme nicht mit der Phase übereinstimmt. Nach der Unterteilung können die Versicherer die Prämien abschnittsweise festlegen, und die Unternehmen können sich je nach Phase versichern.
Der zentrale Wert des Modells des gemeinsamen Versicherungsverbands liegt darin, das Problem zu lösen, dass ein einzelnes Versicherungsunternehmen die Risiken nicht alleine tragen kann: Mehrere Unternehmen versichern gemeinsam nach vereinbarten Anteilen, Prämien und Entschädigungsverpflichtungen werden gleichzeitig verteilt, wodurch eine zweistufige Risikoverteilungsstruktur aus „direkter Versicherung + Rückversicherung“ entsteht. Gleichzeitig vereinheitlicht der gemeinsame Versicherungsverband die Versicherungsbedingungen, Prämien und Risikokontrollzugangskriterien, sodass die Underwriting-Erfahrungen und versicherungsmathematischen Fähigkeiten mehrerer Einrichtungen in einem einheitlichen Standard zusammengeführt werden.
Bei Risiken mit niedriger Häufigkeit und hohem Schadenspotenzial wie dem Scheitern von Forschungsarbeiten ermöglicht der gemeinsame Versicherungsverband, dass „ein einzelnes Unternehmen das Risiko nicht tragen kann“ zu „mehrere Unternehmen teilen es gemeinsam“ wird, sodass das ursprünglich nicht versicherbare Risiko auf genügend Schultern verteilt wird.
Als treibende Kraft hinter diesem Vorhaben hat die Wissenschafts- und Technologiekommission von Peking und das Verwaltungsausschuss des Zhongguancun Wissenschaftsparks die Versicherung gegen Kostenverluste bei Forschungsarbeiten in die wichtigen Arbeiten der pharmazeutischen Gesundheitsindustrie der Stadt aufgenommen. Seit Januar 2026 hat sie gemeinsam mit der Finanzaufsichtsbehörde von Peking mehrere Runde von Fachdiskussionen und Begutachtungen organisiert, eine Plattform für die Abstimmung von Angebot und Nachfrage aufgebaut und die tiefe Zusammenarbeit von fast 30 Unternehmen für innovative Medikamente und Geräte mit Versicherungsunternehmen gefördert.
Aber es gibt eine sehr wichtige Einschränkung: Dieses Pilotprojekt in Peking dient zunächst hauptsächlich der Absicherung von Projekten, die von der Wissenschafts- und Technologiekommission von Peking gefördert werden. Einfach ausgedr