Von Supermärkten bis zu Plattformen – warum bewegen sich im Jahr 2026 alle in Richtung Eigenbetrieb?
In den letzten Jahren scheinen Unternehmen, die auf den ersten Blick völlig unterschiedlich sind, alle dasselbe zu tun.
Freshippo, Yonghui und Wumart verstärken jeweils ihre Eigenmarken, den Filialbetrieb und die Hausliefergeschäfte; JD hat schon früh in diesem Bereich eingestiegen und stärkt kontinuierlich den Eigenbetriebseinkauf sowie die Lager- und Lieferlogistik; Freshippo beschleunigt in letzter Zeit die Umstellung von Filialen zu Lagern und baut die Vorratslager weiter aus; Meituan nutzt seine Fähigkeiten im Sofortlieferdienst, um den Nutzern schnellere und preisgünstigere Eigenprodukte anzubieten. Nischenketten wie Lingshi Hen Mang, Guoquan, Miniso und Jinlimen stärken ihr Angebot durch zentrale Sortimentsauswahl, Sammelbestellungen und kundenspezifische Produkte.
Diese Unternehmen haben unterschiedliche Geschäftsformen und Ausgangspunkte, aber sie geben sich nicht mit der Rolle des reinen Warenverkäufers zufrieden. Nach Ansicht von Yilan Business verlagert sich der Schwerpunkt des Wettbewerbs im Einzelhandel von der Frage „Wo wird verkauft?“ neu hin zu den Fragen „Was wird verkauft, wie wird das Angebot organisiert und kann die Lieferung wie versprochen erfolgen?“
Eigenbetrieb ist nicht nur ein Geschäftsmodell, sondern eine Fähigkeit. Er kehrt nun zurück in das Zentrum der Einzelhandelsbühne und wird zur Eintrittskarte für die zweite Phase der Einzelhandelsentwicklung.
01
Eigenbetrieb ist keine neue Geschichte
Ein Rückblick auf die globale Einzelhandelsgeschichte zeigt, dass der Eigenbetrieb eigentlich kein neues Phänomen ist. Jede Veränderung der Geschäftsform vertieft im Wesentlichen einen bestimmten Bereich der Eigenbetriebsfähigkeit:
Die frühen Warenhäuser wurden von Einkäufern aufgebaut, Einzelhändler organisierten zum ersten Mal selbst ihre Waren. Damals reichte es für den Eigenbetrieb, „gute Waren auswählen“ zu können. Die Kettenrevolution ermöglichte es Unternehmen wie A&P, durch einheitliche Sammelbestellungen einen landesweiten Umfang zu erreichen, sodass der Eigenbetrieb sich zu der Fähigkeit weiterentwickelte, „die Lieferkette zu organisieren“. Im Zeitalter von Supermärkten und Digitalisierung verwaltete Walmart den Lagerumschlag mit Satelliten und EDI bis auf den Tag genau, sodass der Eigenbetrieb zur „Fähigkeit aus Daten und Systemen“ wurde.
Mit der Erweiterung des Umfangs beteiligten sich Walmart, ALDI und Costco weiter an der Produktgestaltung durch Eigenmarken, ausgewählte SKUs und die Zusammenarbeit mit Lieferanten, sodass sich der Eigenbetrieb von Einkauf und Verkauf hin zu „Produktentwicklung und Organisation der Lieferkette“ ausweitete.
Dieses Konzept gelangte zusammen mit der Expansion des globalen Ketteneinzelhandels nach China.
In den 1990er Jahren eröffneten Unternehmen wie Carrefour, Walmart und Metro nacheinander Filialen in China, und Betriebsmodelle wie zentraler Einkauf, Kettensmanagement und Eigenmarken wurden schrittweise umgesetzt. Lokale Supermarktketten wie Yonghui, Wumart und China Resources Vangard erforschten kontinuierlich Bereiche wie Frischewareneinkauf, Lieferantenverwaltung, Logistik und regionalen Betrieb.
Allerdings befand sich der chinesische Einzelhandelsmarkt zwischen 1990 und 2010 noch in einer Phase des schnellen Wachstums, in der die Anzahl der Filialen und die regionale Abdeckung direkt zu mehr Umsatz führen konnten.
Daher wurde der „Eigenbetrieb“, der mehr Zeit für den Aufbau der Lieferkette erfordert, vorübergehend zurückgestellt, und der Schwerpunkt des Branchenwettbewerbs lag stärker auf der Eröffnung neuer Filialen und der Erhöhung der Kanalabdeckung.
Gleichzeitig verlagerten sich mit der Entwicklung des E-Commerce auch die Einsatzbereiche der Eigenbetriebsfähigkeit. JD behielt das Modell des vollständigen Einkaufs auf eigene Rechnung bei und verknüpfte seine Fähigkeiten in Einkauf, Lagerbestand und Kundendienst eng mit seinen selbst aufgebauten Lagern und Logistiknetzen – was beweist, dass das Konzept des Eigenbetriebs keineswegs veraltet ist, sondern im Online-Bereich sogar noch an Bedeutung gewinnt.
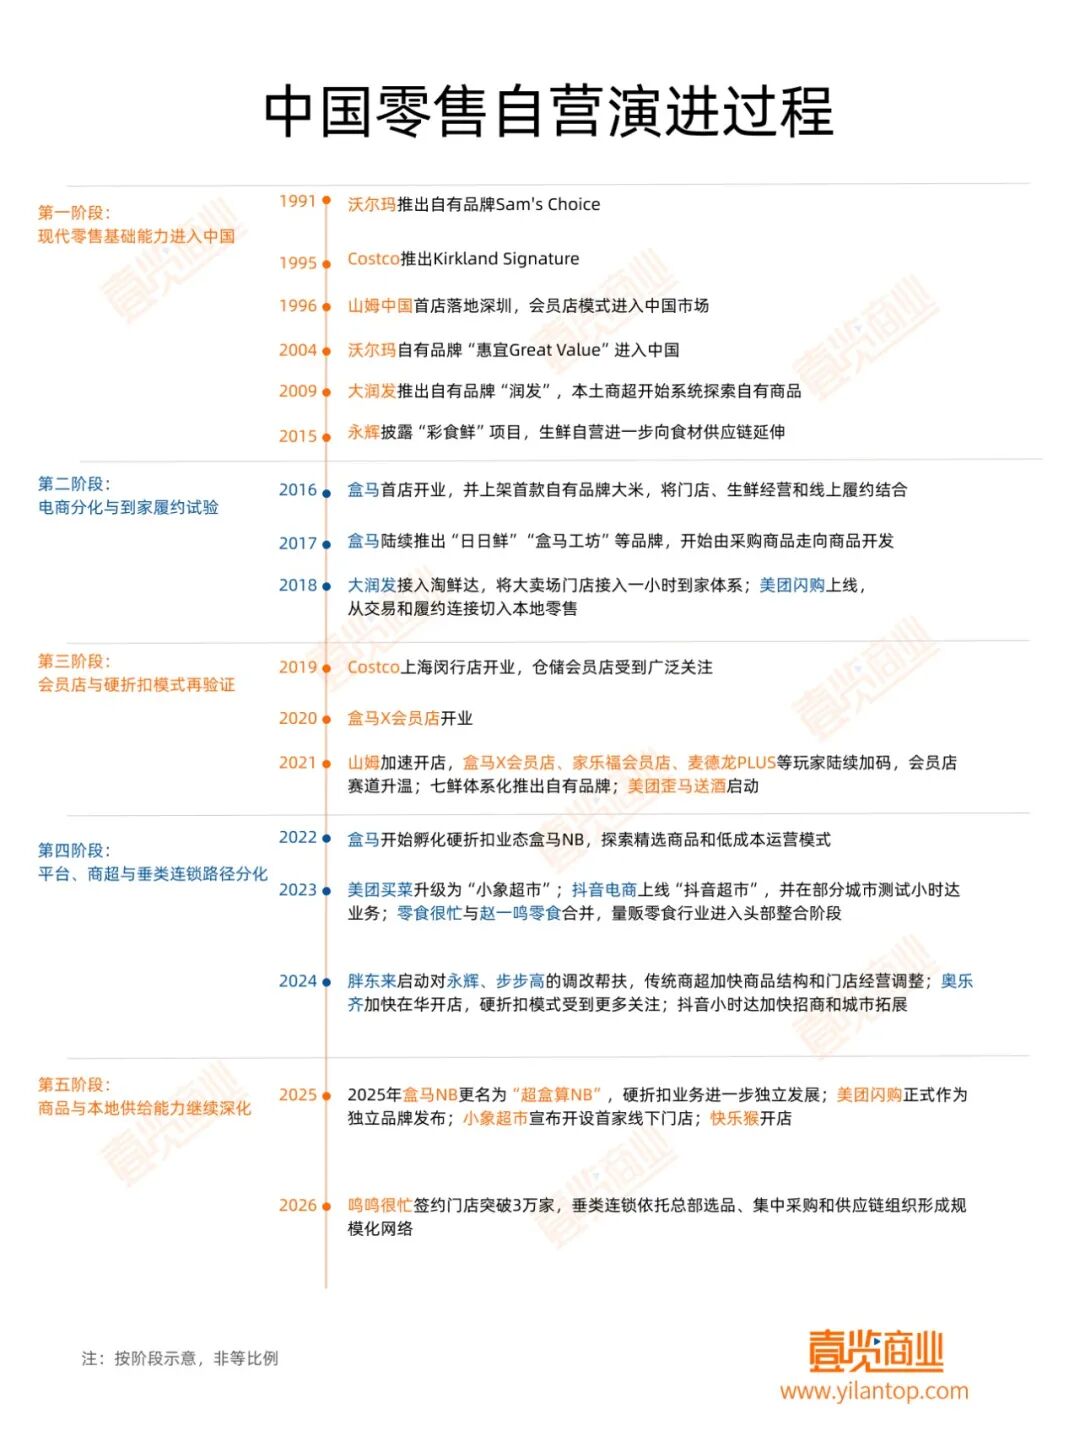
Die weitere Entwicklung haben viele Menschen miterlebt.
Zwischen 2016 und 2018 stieg Freshippo mit dem integrierten Modell aus Filiale und Lager ein, und RT-Markt band seine Großmärkte an das Hauslieferungssystem an. 2018 ging Meituan ShanGou online und betrat den lokalen Einzelhandel durch Plattformvernetzung und Sofortlieferung.
Die erste Filiale von Costco in Shanghai erregte 2018 breite Aufmerksamkeit, danach beschleunigte Sam's Club seine Expansion, das Segment der Mitgliedermärkte gewann an Dynamik, und Hard-Discounter, Großpackungssnacks und Sofort-Einzelhandel expandierten weiter, wobei sich der Wettbewerb zunehmend auf die Warenstruktur, die Effizienz der Filialen und die lokale Lieferung verlagerte. Mit dem Vorbild von Sam's Club und ALDI entstanden allmählich neue Akteure wie Pang Donglai, Xiaonao Supermarket und Kuailehou auf dem Markt.
Diese Geschäftsformen scheinen nacheinander aufzutauchen und nichts miteinander zu tun zu haben, aber im Kern trainieren alle dieselben grundlegenden Fähigkeiten des Eigenbetriebs: Die Umstrukturierung von Pang Donglai zielt auf die Optimierung der Warenstruktur ab. Die Expansion im Bereich der Großpackungssnacks basiert auf der zentralen Sortimentsauswahl und der Lieferkette. Die Verbreitung des Sofort-Einzelhandels stützt sich auf lokale Lagerbestände und Lieferfähigkeiten.
Man kann sagen, dass Eigenbetrieb nie nur ein bestimmtes Modell war, sondern immer eine Fähigkeit darstellt.
Vom zentralen Einkauf traditioneller Supermärkte über den Online-Eigenhandels-E-Commerce bis hin zu Mitgliedermärkten, Hard-Discountern und Sofort-Einzelhandel ist die Eigenbetriebsfähigkeit stets in die Entwicklung des Einzelhandels eingebunden, nur tritt sie in jeder Epoche in anderer Erscheinungsform auf.
02
Neudefinition des Eigenbetriebs
In der Vergangenheit bezog sich der enge Begriff des Eigenbetriebs in der Regel darauf, „selbst hergestellte Waren zu verkaufen“ – Unternehmen kaufen selbst, halten Warenbestände und verkaufen sie, wobei sie die Verantwortung für Lagerbestand und Kundendienst übernehmen. Aber die Einteilung allein nach dem Besitz der Warenverfügungsrechte reicht nicht mehr aus, um die tatsächliche Betriebstiefe von Unternehmen widerzuspiegeln.
Anstatt ein Unternehmen zu fragen, ob es „Eigenbetrieb betreibt“, ist es sinnvoller, zu prüfen, welche der fünf Bereiche Sortimentsauswahl, Einkauf, Lagerbestand, Warenbestimmung und Lieferung es tatsächlich beherrscht. Denn selbst wenn ein Unternehmen keine Warenbestände hält, kann es das Ergebnis des Angebots durch Sortimentsauswahl, Warenstandards, Lieferantenverwaltung und Lieferregeln beeinflussen.
Daher bezieht sich der in diesem Artikel erörterte „Eigenbetrieb“ auf einen weit gefassten Begriff, der untersucht, welche betrieblichen Entscheidungsbefugnisse ein Unternehmen besitzt und welche betrieblichen Verantwortungen es übernimmt. Es ist zu beachten, dass Eigenmarken zwar eine aktuelle Ausprägung darstellen, mit der Unternehmen tief in die Warenbestimmung eintreten, aber sie stellen nicht die gesamte Eigenbetriebsfähigkeit dar.
Hinter der Steigerung der Eigenbetriebsrate in der gesamten Branche stehen hauptsächlich drei Gründe.
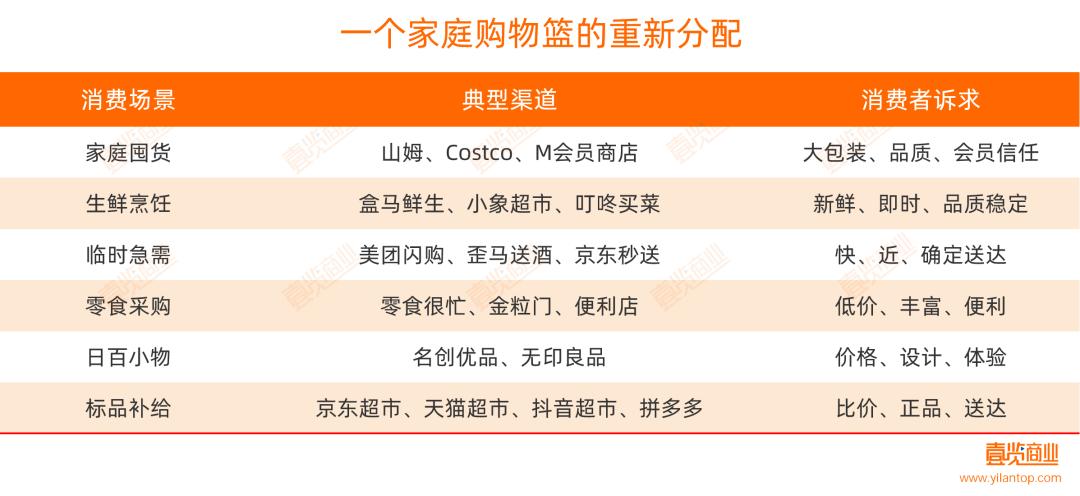
Erstens werden die Verbrauchernachfragen zunehmend nach Szenarien neu aufgeteilt. Früher wurden die wöchentlichen Einkäufe einer ganzen Familie fast vollständig in demselben Warenhaus erledigt. Heute wird dieser Einkaufskorb in mehrere Teile aufgeteilt: Vorratsgüter werden bei Sam's Club und Costco gekauft, Milchtee und Getränke werden von Mixue und Guming angeboten, Frischwaren stammen von Freshippo und Xiaonao Supermarket, der Wein für den späten Nachtkonsum wird von Waima zugestellt, Snacks werden bei Lingshi Hen Mang gekauft, und Alltagsprodukte werden bequem bei Miniso erworben. Wenn Einzelhandelsunternehmen jeden dieser Teile für sich gewinnen wollen, müssen sie große Anstrengungen unternehmen. Auf den Eigenbetrieb zu verzichten bedeutet, die eigene Regalfläche weiter an Dritte abzugeben.
Zweitens nimmt die Anzahl der Zugangspunkte zu, wodurch sich die Rolle des „Ortes“ des Einkaufs verändert. Daten zeigen, dass der Marktumfang des Sofort-Einzelhandels im Jahr 2022 bereits 504,286 Milliarden Yuan erreicht hat, und die Verkaufsregale erstrecken sich von den physischen Filialen bis hin zu den Mobiltelefonen. E-Commerce, Live-Streaming-E-Commerce, Sofort-Einzelhandel, Mitgliedermärkte, Discounter – überall gibt es Zugangspunkte, und Verbraucher können jederzeit von anderen Anbietern abgezogen werden. Warum sollten Verbraucher in Ihrem Geschäft einkaufen? Das hängt zunehmend davon ab, welche Waren Sie anbieten, zu welchem Preis und wie schnell sie geliefert werden. All dies erfordert eine tiefe Einbindung der Eigenbetriebsfähigkeit.
Drittens sind die Infrastrukturen für den Einzelhandel ausgereift, sodass Unternehmen die Voraussetzungen für einen tiefgehenden Betrieb besitzen. Digitalisierungssysteme, Lagerlogistik, Kühlketten und Sofortliefernetze werden stetig verbessert, wodurch die Hürden für Unternehmen gesenkt werden, um in die Bereiche Warenangebot und Lieferung einzutreten. Ein tiefgehender Betrieb ist nicht mehr „undenkbar“, sondern „erreichbar“.
Aber die Senkung der Eintrittshürden bedeutet nicht, dass der Eigenbetrieb einfach wird. Unternehmen wählen in der Regel die zu beherrschenden Betriebsbereiche entsprechend den Merkmalen der Warenkategorien, der Geschäftsgrundlage und den Verbraucherszenarien aus, woraus sich unterschiedliche Eigenbetriebspfade ergeben.
03
Vom Gesamtbild des Eigenbetriebs
zur betrieblichen Differenzierung von Einzelhandelsunternehmen
Auf Basis des oben genannten Rahmens hat Yilan Business die wichtigsten chinesischen Einzelhandelsunternehmen und ihre spezifischen Geschäfte untersucht. Nach der Tiefe, mit der die Eigenbetriebsfähigkeit in die einzelnen Bereiche eingreift, lassen sie sich grob in vier Ebenen einteilen:
1. Leichter Eingriff: Es werden hauptsächlich Verbindungen für Traffic, Transaktionen und Lieferung bereitgestellt;
2. Mittlerer Eingriff: Es werden einheitliche Standards für Sortimentsauswahl, Preise oder Dienstleistungen eingeführt;
3. Tiefer Eingriff: Es wird direkt an Einkauf, Lagerlieferung und Filialbetrieb teilgenommen;
4. Sehr tiefer Eingriff: Es wird darüber hinaus in die Warenbestimmung, Qualitätsstandards und die gemeinsame Entwicklung mit vor- und nachgelagerten Partnern eingegriffen.
Es ist zu beachten, dass diese vier Ebenen nur dazu dienen, die Art und das Ausmaß der Beteiligung des Geschäfts am Einzelhandelsbetrieb zu beschreiben, und keine einfache Rangfolge für die Qualität der Eigenbetriebsausrichtung darstellen.
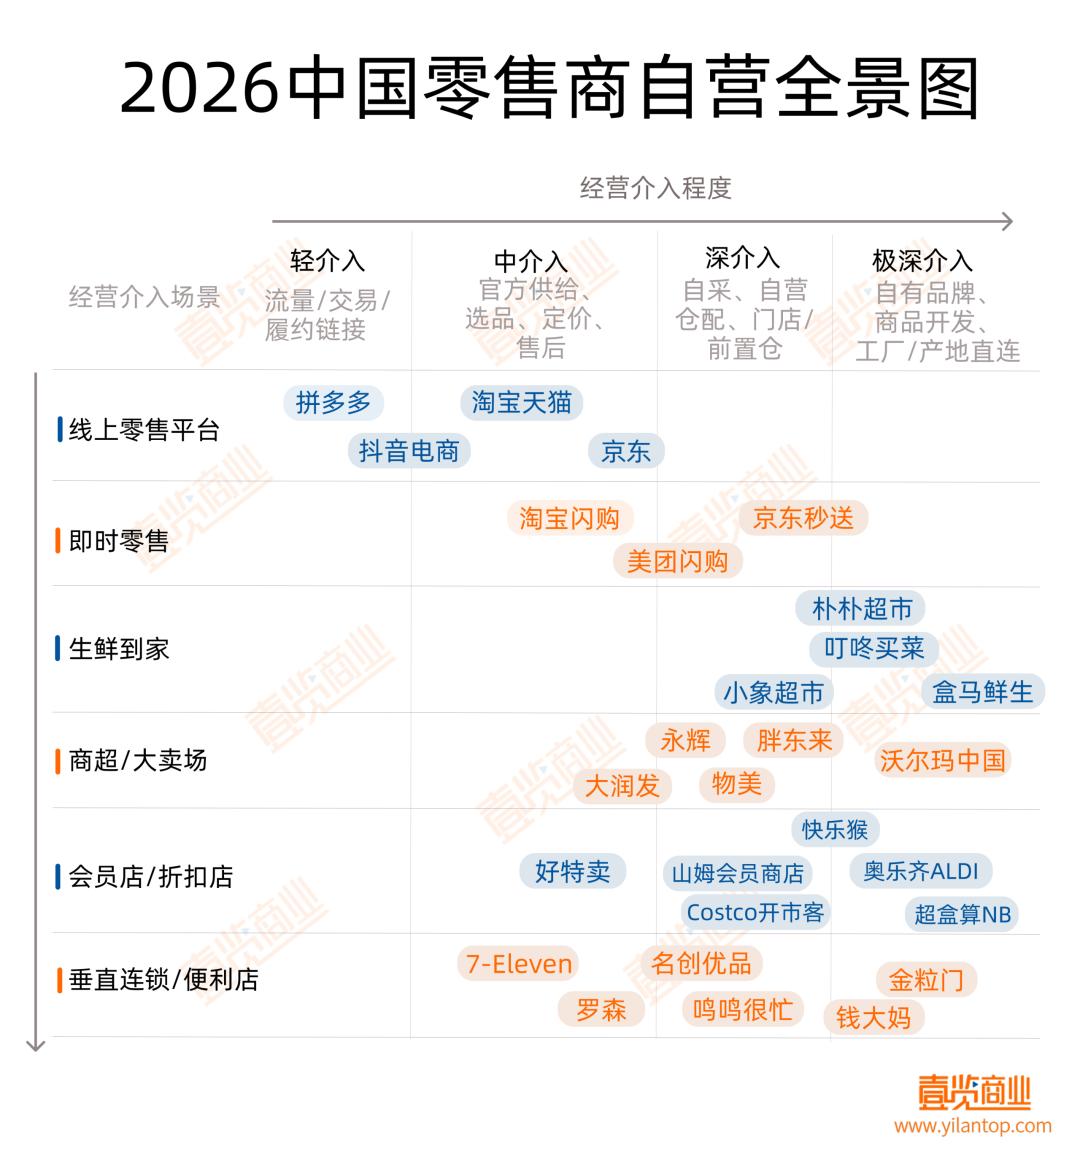
Aus der Verteilung im Gesamtbild lassen sich drei Schlussfolgerungen ziehen.
Erstens wird die Vertiefung des Betriebs zu einem gemeinsamen Trend, aber die Eingriffspfade der verschiedenen Geschäftsformen sind unterschiedlich.
Traditionelle Supermärkte wie Yonghui, Wumart und RT-Markt waren bereits direkt an Einkauf, Lagerbestand und Filialbetrieb beteiligt. Derzeit ergänzen sie vor allem Fähigkeiten in der Entwicklung von Eigenwaren und der Hauslieferung. Großpackungssnack-Anbieter wie Lingshi Hen Mang lösen die Kategorie der Freizeitsnacks aus den Regalen der Supermärkte heraus und organisieren das Angebot neu durch zentrale Sammelbestellungen und spezifizierte Produktgrößen. Plattformunternehmen wie JD und Meituan gehen von ihren Fähigkeiten in Traffic, Transaktionen und Lieferung aus und beteiligen sich schrittweise am offiziellen Angebot, lokalen Lagerbestand und Warenbetrieb.
Zweitens werden Einkauf, Lagerbestand und Lieferung zu immer üblicheren Eingriffsbereichen, während die Warenbestimmung und die Entwicklung im vorgelagerten Bereich die Hauptgrenze darstellen, die die Tiefe des Eingriffs voneinander abhebt.
Sam's Club beteiligt sich über die Marke Member's Mark an der Festlegung von Spezifikationen, Rezepten und Qualitätsstandards einiger Waren sowie an der Zusammenarbeit mit Lieferanten. Freshippo und Xiaonao Supermarket erhöhen ebenfalls den Anteil der Eigenwaren in mehreren Kategorien.
Diese Einzelhandelsmarken haben unterschiedliche Geschäftsformen und Liefermethoden, aber sie haben alle den Schritt von dem „Einkauf bereits vorhandener Waren auf dem Markt“ hin zu dem Bereich unternommen, in dem sie „entscheiden, wie ein Produkt beschaffen sein soll“.
Im Vergleich dazu haben viele Unternehmen zwar bereits tief in Einkauf, Lager und Lieferung eingegriffen, aber die von ihnen verkauften Waren stammen noch hauptsächlich aus dem bestehenden Marktangebot, und die Fähigkeit zur Produktentwicklung hat noch keine Größe erreicht. Nach Daten von Euromonitor, der Private Label Manufacturers Association (PLMA) und Nielsen IQ lag die Durchdringungsrate von Eigenmarken in China 2025 bei etwa 8 %, weit unter dem Wert von 26 % in den USA und deutlich niedriger als 55 % in den Niederlanden, 52 % in Spanien und der Schweiz sowie 44 % in Großbritannien und Deutschland.
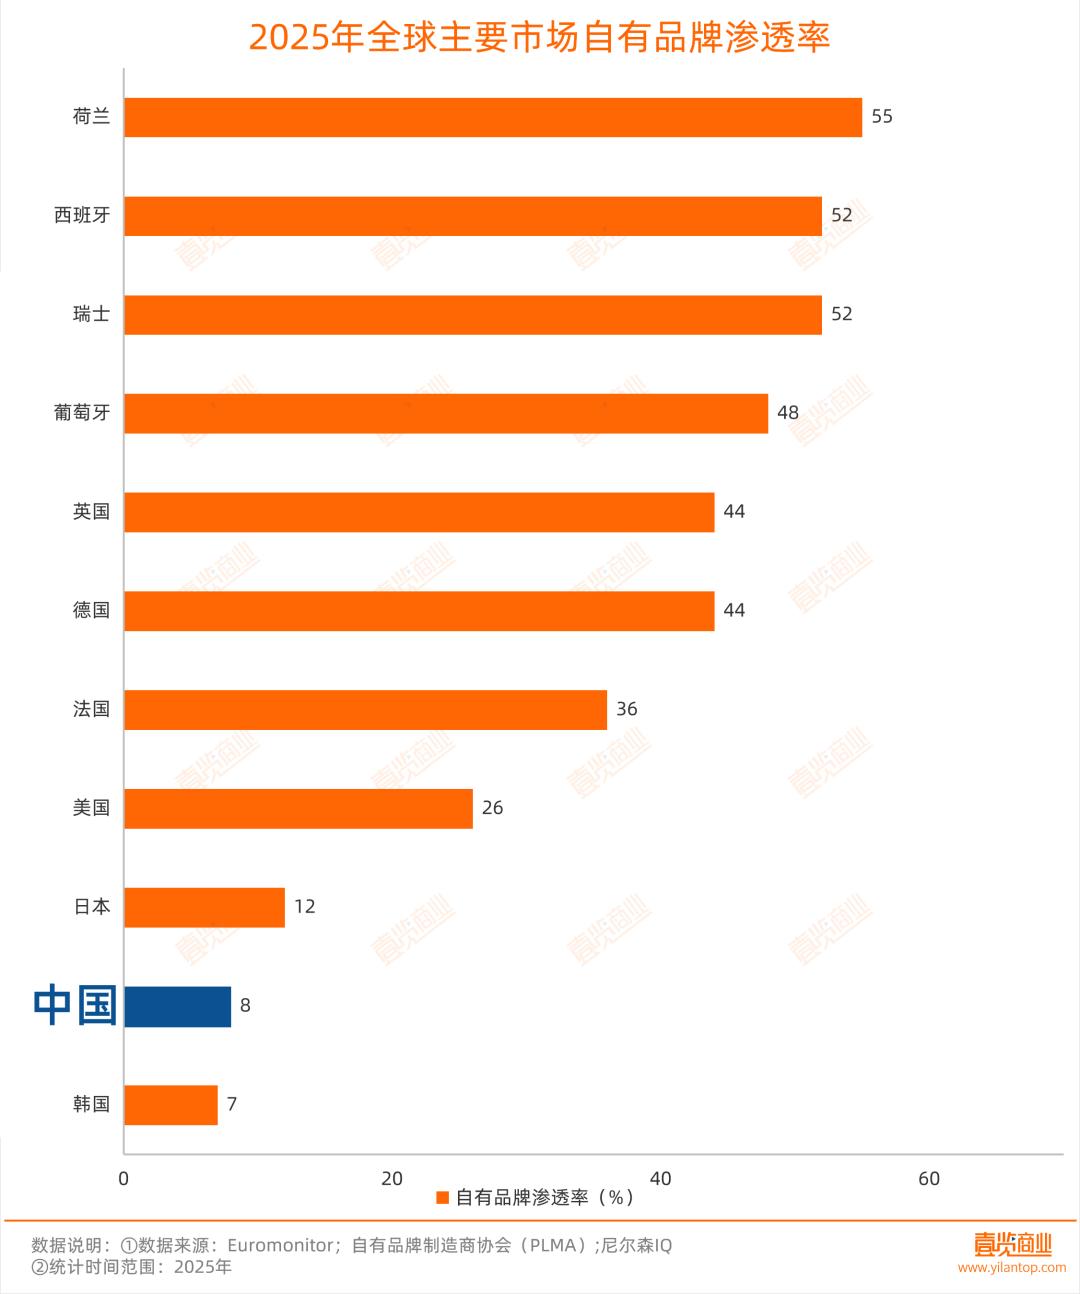
Dies zeigt, dass immer mehr inländische Einzelhandelsgeschäfte in die Bereiche Einkauf, Lagerbestand und Lieferung eintreten, aber die Fähigkeit, Verbrauchernachfragen in Warenstandards umzuwandeln und durch Eigenwaren einen skalierbaren Umsatz zu erzielen, ist noch nicht allgemein vorhanden, sodass es im